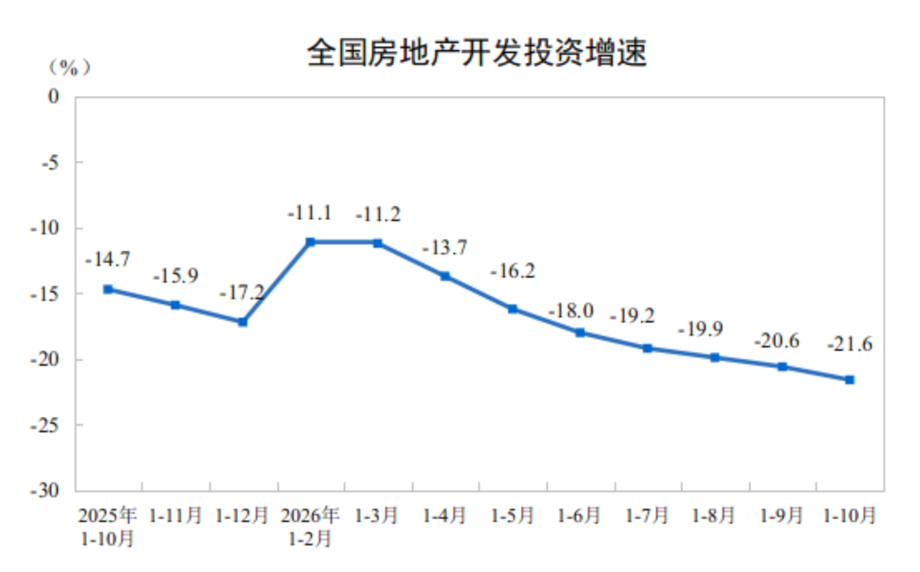
La caída de la inversión se profundiza hasta octubre
Los promotores inmobiliarios de China invirtieron 5,7215 billones de yuanes en los primeros 10 meses de 2026, un 21,6% menos que en el mismo período del año anterior, ya que la caída de las ventas y las condiciones de financiación más restrictivas siguieron afectando a la construcción. La inversión residencial ascendió a 4,4102 billones de yuanes, un descenso del 21,4%.
Contenido
- La caída de la inversión se profundiza hasta octubre
- ¿Cuánto más cayó la inversión?
- Las ventas de propiedades nuevas pierden más terreno
- Las viviendas existentes adquieren mayor protagonismo
- Menos obras iniciadas y menos edificios terminados
- La financiación de los promotores cae más rápido que las ventas
- Disminuyen las viviendas sin vender, pero se acumulan las más antiguas
- El punto de partida regional era desigual
- Una desaceleración más amplia enmarca el próximo debate sobre políticas
- Puntos clave
Las cifras publicadas el 16 de noviembre muestran una brecha cada vez mayor entre el mercado de viviendas nuevas y las operaciones con viviendas existentes. Las ventas de propiedades nuevas abarcaron 613,58 millones de metros cuadrados, un 13,7% menos, mientras que las operaciones registradas de viviendas existentes alcanzaron 679,71 millones de metros cuadrados, un 11,4% más, según datos del Ministerio de Vivienda y Desarrollo Urbano-Rural.
Los promotores también realizaron menos obras y recibieron menos fondos. Los recursos disponibles para el desarrollo inmobiliario cayeron un 21,9%, hasta 6,153 billones de yuanes. La superficie terminada disminuyó un 26,6%, una caída más pronunciada que la de las ventas o la inversión.
Por tanto, el mercado chino de viviendas nuevas afrontó presiones en varios frentes a la vez: menos dinero destinado al desarrollo, menos proyectos iniciados y una menor superficie terminada lista para su uso. Las viviendas existentes cambiaron de manos con mayor frecuencia, lo que dio actividad al mercado inmobiliario incluso mientras se contraía la actividad de construcción de nuevas propiedades.
¿Cuánto más cayó la inversión?
La Oficina Nacional de Estadística registró una inversión inmobiliaria de 5,3364 billones de yuanes hasta septiembre en su informe de enero a septiembre, publicado el 19 de octubre. Para entonces, la inversión había caído un 20,6% interanual. La incorporación de octubre amplió en 1 punto porcentual la caída acumulada, hasta el 21,6%.
La inversión residencial siguió la misma tendencia. Su descenso se profundizó del 20,5% hasta septiembre al 21,4% hasta octubre. La vivienda representó cerca del 77,1% de la inversión total en desarrollo inmobiliario en las cifras más recientes, según el cálculo de 4,4102 billones de yuanes sobre un total de 5,7215 billones.
La diferencia entre los totales acumulados publicados indica que la inversión registrada aumentó en 385.100 millones de yuanes entre los informes de septiembre y octubre. La inversión residencial representó 297.700 millones de yuanes de ese aumento. Estos cálculos muestran cuánto se añadió a los totales publicados; las comparaciones interanuales utilizan las cifras históricas comparables de la agencia estadística.
La inversión en desarrollo inmobiliario abarca más que la construcción de viviendas. Incluye obras, desarrollo y compra de terrenos, así como instalaciones relacionadas. Una caída de esta magnitud afecta a varias etapas del proceso de desarrollo.
Las ventas de propiedades nuevas pierden más terreno
Las ventas de propiedades nuevas generaron 5,855 billones de yuanes en valor contractual entre enero y octubre, un 14,3% menos que un año antes. La caída del 13,7% en la superficie vendida fue algo menor, lo que significa que los ingresos por ventas se contrajeron ligeramente más que la cantidad de superficie comprada.
Hasta septiembre, la superficie vendida había caído un 13,2% y el valor de las ventas, un 13,9%. Por tanto, octubre trajo un nuevo deterioro en ambos indicadores acumulados. En el caso de las propiedades residenciales, la superficie vendida cayó un 14,2% hasta octubre y el valor de las ventas, un 14,1%.
Los totales publicados indican que en octubre se añadieron 48,75 millones de metros cuadrados a las ventas de propiedades nuevas y 475.100 millones de yuanes al valor contractual. La superficie vendida mide los metros cuadrados incluidos en contratos formales de compraventa, mientras que el valor de las ventas mide el precio total acordado en esos contratos.
Al dividir el valor de las ventas de los 10 meses por la superficie vendida, se obtiene un valor contractual promedio de unos 9.542 yuanes por metro cuadrado para el conjunto de las propiedades comerciales nuevas. La categoría incluye viviendas, oficinas y locales comerciales. El promedio varía según los tipos y la ubicación de los edificios vendidos, así como sus precios.
Las viviendas existentes adquieren mayor protagonismo
Las operaciones con viviendas existentes siguieron la tendencia opuesta. La superficie contractual registrada aumentó un 11,4% hasta octubre, frente al crecimiento del 10,7% hasta septiembre. El total acumulado pasó de 617,46 millones a 679,71 millones de metros cuadrados.
En consecuencia, en octubre se añadieron 62,25 millones de metros cuadrados a las operaciones registradas con viviendas existentes, según el cálculo a partir de los dos totales publicados. Esa cifra superó los 48,75 millones de metros cuadrados añadidos a las ventas de propiedades nuevas durante el mismo período.
En los primeros 10 meses, las operaciones con viviendas existentes abarcaron 66,13 millones de metros cuadrados más que las ventas de propiedades nuevas, una diferencia equivalente a cerca del 10,8% del total de propiedades nuevas. Las dos series abarcan categorías distintas: las cifras del ministerio miden los contratos registrados de viviendas urbanas existentes, mientras que la serie de propiedades nuevas incluye edificios residenciales y otros inmuebles comerciales.
Para los promotores, es importante saber a dónde va el dinero de los compradores. El pago por una vivienda existente generalmente se entrega a su propietario actual. La compra de viviendas recién construidas puede aportar depósitos, pagos anticipados y fondos de hipotecas a las empresas promotoras. Por tanto, el aumento de las operaciones de reventa puede coexistir con la disminución de los ingresos de los promotores, como ocurrió en estas cifras.
Menos obras iniciadas y menos edificios terminados
Los promotores iniciaron obras en 370,36 millones de metros cuadrados durante los primeros 10 meses, un 24,4% menos que un año antes. Los inicios de construcción de viviendas cayeron un 24,9%, hasta 269,59 millones de metros cuadrados. Un proyecto se incluye en esta medición cuando comienzan las obras de cimentación, y se contabiliza toda su superficie.
La caída de los nuevos inicios de construcción se moderó ligeramente respecto del 24,9% registrado hasta septiembre. Las terminaciones siguieron la tendencia opuesta: la superficie terminada cayó un 26,6% hasta octubre, frente al descenso del 25,1% hasta septiembre. Las terminaciones residenciales disminuyeron un 27,9%, hasta 179,14 millones de metros cuadrados.
La superficie total terminada alcanzó 255,44 millones de metros cuadrados. Los edificios se incluyen en esta categoría una vez concluidas las obras y cumplidos los requisitos para su aceptación y uso. La medición refleja una etapa práctica importante, cuando los edificios están listos para su entrega.
La serie de construcción abarcó 5.681,64 millones de metros cuadrados, un 13,0% menos, incluidos 3.946,37 millones de metros cuadrados residenciales, un 13,3% menos. Esta amplia medición incluye proyectos arrastrados de años anteriores, obras reanudadas durante el período y edificios terminados en ese lapso. Su tamaño mucho mayor refleja la cantidad de proyectos que atraviesan distintas etapas de desarrollo.
La financiación de los promotores cae más rápido que las ventas
Los promotores recibieron 6,153 billones de yuanes en financiación entre enero y octubre, un 21,9% menos que un año antes. La caída fue 7,6 puntos porcentuales más profunda que el descenso del 14,3% en el valor de las ventas de propiedades nuevas, lo que muestra que la contracción fue más allá de las compras.
Los préstamos nacionales registraron la caída más pronunciada entre las principales categorías de financiación enumeradas: disminuyeron un 33,4%, hasta 814.800 millones de yuanes. Hasta septiembre, los préstamos nacionales habían caído un 33,1%. Los fondos obtenidos por los propios promotores bajaron un 21,9%, hasta 2,2169 billones de yuanes.
También disminuyó el dinero vinculado a los compradores. Los depósitos y pagos anticipados cayeron un 15,5%, hasta 1,962 billones de yuanes, mientras que los ingresos de los promotores procedentes de préstamos hipotecarios personales bajaron un 22,1%, hasta 841.400 millones de yuanes.
En conjunto, los depósitos, los pagos anticipados y los ingresos hipotecarios ascendieron a 2,8034 billones de yuanes, cerca del 45,6% de la financiación total de los promotores. Esta proporción elevada ayuda a explicar la relación entre las ventas y la financiación de la construcción: menos compras reducen una fuente importante de fondos disponibles para el desarrollo.
Las cifras miden el dinero efectivamente disponible para el desarrollo inmobiliario durante el período de referencia. Agrupan varios canales de financiación, por lo que el total refleja tanto un menor acceso a préstamos como una reducción de los ingresos asociados a los clientes.
Disminuyen las viviendas sin vender, pero se acumulan las más antiguas
Al cierre de octubre había 744,12 millones de metros cuadrados de propiedades nuevas terminadas disponibles para la venta o el alquiler, un 1,7% menos que un año antes. La cifra también fue 4,13 millones de metros cuadrados inferior a los 748,25 millones registrados al cierre de septiembre.
Las propiedades que llevaban menos de tres años a la espera de ser vendidas representaban 536,52 millones de metros cuadrados, un 5,3% menos que un año antes. Al restar esa categoría del total, quedan 207,60 millones de metros cuadrados que llevaban al menos tres años a la espera de ser vendidos, cerca del 27,9% de toda la superficie terminada sin vender.
El mismo cálculo para septiembre da 206,28 millones de metros cuadrados en la categoría de mayor antigüedad. Por tanto, la superficie más antigua sin vender aumentó en 1,32 millones de metros cuadrados entre ambos informes, aunque el inventario total disminuyó. Las propiedades pueden pasar a esa categoría con el paso del tiempo.
El inventario también depende del flujo de edificios recién terminados. Como las terminaciones cayeron un 26,6%, entró menos superficie terminada en el mercado. Al mismo tiempo, las ventas y los alquileres reducen la superficie disponible. Ambos flujos ayudan a explicar cómo puede disminuir el inventario sin vender durante un período de menores ventas.
El punto de partida regional era desigual
Las estadísticas de septiembre ofrecen un panorama regional inmediatamente anterior a la última actualización nacional. La inversión inmobiliaria cayó en las cuatro grandes regiones, con el descenso más pronunciado en el noreste, donde bajó un 29,2%, hasta 105.800 millones de yuanes.
La inversión cayó un 21,1% en el este, un 21,9% en el centro de China y un 16,7% en el oeste. La región oriental representó 3,1392 billones de yuanes, cerca del 58,8% del total nacional de 5,3364 billones de yuanes. Su tamaño hizo que la evolución de esa zona tuviera una gran influencia en el resultado nacional.
Las ventas también mostraron la mayor debilidad en el noreste. La superficie de propiedades nuevas vendida allí cayó un 21,9% hasta septiembre, frente a descensos del 12,9% en el este, el 13,3% en el centro de China y el 12,3% en el oeste. El valor de las ventas en el noreste bajó un 23,7%.
Estas cifras regionales abarcan de enero a septiembre; no se publicó un desglose regional de octubre. Muestran que la caída nacional llegó a octubre con distintos niveles de intensidad en el país.
Una desaceleración más amplia enmarca el próximo debate sobre políticas
La contracción inmobiliaria de China coincidió con una menor actividad en otros sectores en octubre. La inversión en activos fijos cayó un 8,1% en los primeros 10 meses, frente al descenso del 7,2% hasta septiembre. Las ventas minoristas aumentaron apenas un 0,4% en octubre, tras crecer un 1,1% en septiembre, mientras que la producción industrial subió un 4,8%.
La tasa de desempleo urbano medida mediante encuestas ofreció un dato más favorable: bajó al 5,1%, frente al 5,2% de septiembre. Sin embargo, los precios residenciales siguieron cayendo en octubre, lo que añadió otra fuente de presión al mercado de la vivienda.
Pekín había anunciado medidas de apoyo a finales de septiembre, entre ellas subsidios hipotecarios, un aumento del cupo de endeudamiento público y medidas destinadas a impulsar la inversión. Los responsables de las políticas económicas afrontan ahora un menor desarrollo inmobiliario junto con un lento gasto de los consumidores, lo que aumenta la importancia de la demanda interna como fuente de crecimiento.
Las principales fechas permiten seguir la evolución de la situación y el momento en que suelen revisarse las prioridades económicas:
- Finales de septiembre de 2026: Las autoridades intensificaron las medidas de apoyo económico, incluidos los subsidios hipotecarios y una mayor capacidad de endeudamiento público.
- 19 de octubre de 2026: La agencia estadística publicó cifras que mostraban una caída del 20,6% en la inversión inmobiliaria hasta septiembre.
- 16 de noviembre de 2026: La actualización de octubre mostró que la caída acumulada de la inversión inmobiliaria se había ampliado al 21,6%.
- Diciembre de 2026: Se espera que la Conferencia Central de Trabajo Económico, que suele celebrarse durante la primera mitad del mes, defina las prioridades para 2027. No se anunció una fecha exacta para la reunión.
Las estadísticas inmobiliarias proceden de una encuesta exhaustiva a empresas de desarrollo registradas legalmente y con actividad en curso, que se realiza mensualmente, excepto en enero. Las tasas de crecimiento anual utilizan cifras comparables tras las revisiones de los datos del año anterior, de acuerdo con las normas estadísticas y de inspección. Este método mantiene alineadas las comparaciones cuando cambian los registros históricos.
Puntos clave
- La inversión en desarrollo inmobiliario cayó un 21,6%, hasta 5,7215 billones de yuanes, entre enero y octubre de 2026.
- La superficie de propiedades nuevas vendida disminuyó un 13,7%, mientras que el valor de las ventas cayó un 14,3%.
- La superficie registrada de las operaciones con viviendas existentes aumentó un 11,4%, hasta 679,71 millones de metros cuadrados.
- La financiación de los promotores bajó un 21,9%, y los préstamos nacionales cayeron un 33,4%.
- Los inicios de construcción disminuyeron un 24,4% y la superficie terminada cayó un 26,6%.
- Disminuyó la superficie total terminada sin vender, mientras que la que llevaba al menos tres años a la espera de ser vendida aumentó entre septiembre y octubre.
- Se espera que la conferencia de política económica de diciembre defina las prioridades para 2027, en un contexto de menor inversión y gasto de los consumidores.