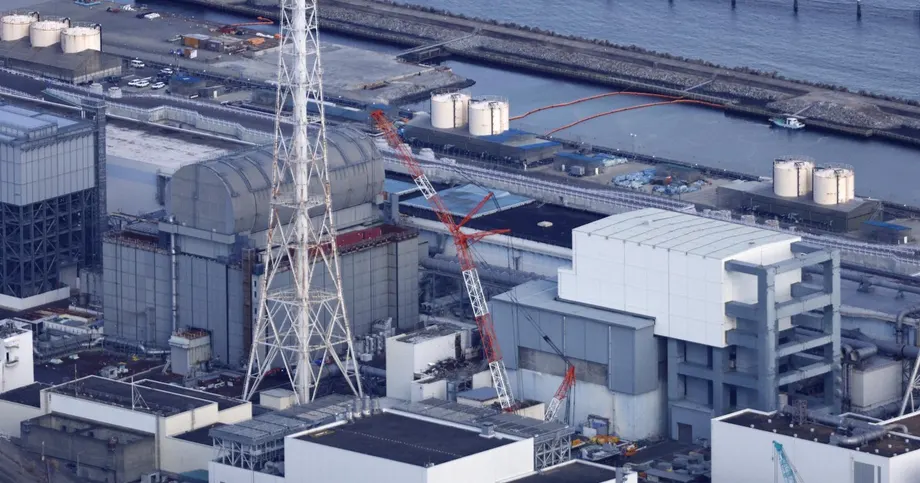
Las tasas más altas impulsan beneficios de 3,53 billones de yenes en seis meses
Los tres mayores grupos bancarios de Japón obtuvieron un beneficio neto combinado de 3,5305 billones de yenes en los seis meses hasta septiembre de 2026, un 21,1% más que un año antes. Las tasas de interés más altas y el sólido endeudamiento empresarial llevaron a los tres a registrar resultados semestrales récord.
Contenido
- Las tasas más altas impulsan beneficios de 3,53 billones de yenes en seis meses
- Las cifras de MUFG muestran cómo crecieron los beneficios
- ¿Qué cambió en las previsiones de beneficios?
- Dos subidas de tasas cambiaron el entorno de los préstamos
- Las empresas siguen solicitando préstamos para invertir
- Mizuho crece más rápido, mientras los resultados trimestrales divergen
- Las ganancias de inversión aportan otra fuente de beneficios
- Los accionistas se benefician mientras el sector en general marca récords
- Los centros de datos y las pérdidas crediticias serán las próximas pruebas
- Puntos clave
Mitsubishi UFJ Financial Group (MUFG), Sumitomo Mitsui Financial Group (SMFG) y Mizuho Financial Group anunciaron sus resultados el 13 de noviembre. En conjunto, elevaron en 500.000 millones de yenes sus previsiones de beneficios para el año que termina el 31 de marzo de 2027, hasta 6,3 billones de yenes.
MUFG encabezó la lista con un beneficio neto de 1,6308 billones de yenes, un 26,1% más. SMFG obtuvo alrededor de 1,0032 billones de yenes, un aumento del 7,5% y su primer resultado semestral por encima de 1 billón de yenes. Mizuho registró 896.490 millones de yenes, un 29,9% más, lo que le dio el mayor crecimiento porcentual de los tres.
Los bancos se benefician de la ampliación de la diferencia entre los intereses que cobran por los préstamos y los que pagan para obtener fondos, incluidos los depósitos de los clientes. Las empresas han seguido solicitando préstamos para equipos, adquisiciones y necesidades cotidianas, pese al mayor costo.
Los accionistas recibirán parte de las ganancias mediante dividendos más elevados y recompras de acciones. Los equipos directivos también señalaron riesgos para los próximos meses, en particular una posible debilidad de la inversión en infraestructura de inteligencia artificial y el costo de los préstamos cuyo reembolso se vuelve más difícil.
Las cifras de MUFG muestran cómo crecieron los beneficios
Los aspectos destacados de los resultados semestrales de MUFG, publicados el 13 de noviembre, sitúan en 1,6308 billones de yenes el beneficio atribuible a los accionistas de la empresa matriz, un aumento de 337.900 millones de yenes. Fue su cuarto récord consecutivo para el período de abril a septiembre.
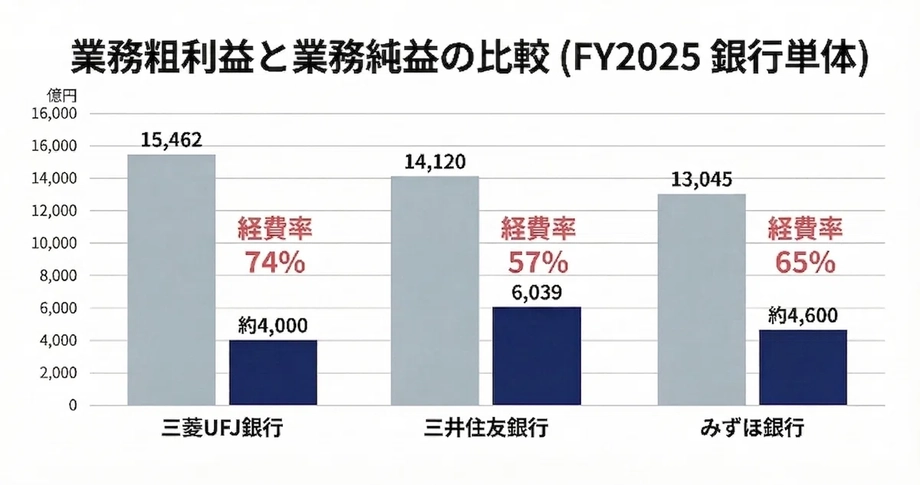
Los ingresos netos por intereses alcanzaron los 1,8512 billones de yenes, un aumento de 411.200 millones frente a los 1,44 billones. Esto representa un crecimiento de alrededor del 28,6%. Los ingresos netos por intereses son los que obtiene un banco de los préstamos y las inversiones, una vez restados los intereses que paga para financiarse.
MUFG señaló que las tasas de interés más altas en Japón y el aumento de los préstamos impulsaron ese crecimiento. Las tasas internas más elevadas contribuyeron con unos 140.000 millones de yenes al beneficio neto de explotación, mientras que la depreciación del yen aportó unos 35.000 millones.
Las comisiones también tuvieron importancia. Los ingresos por servicios fiduciarios y las comisiones netas aumentaron a 1,2296 billones de yenes, frente a 1,0779 billones. MUFG destacó los servicios de financiación, la asesoría empresarial y la gestión de activos en Japón y el extranjero.
Los gastos de explotación subieron a 1,8349 billones de yenes, frente a 1,6487 billones, debido a que la inflación y el gasto en operaciones minoristas nacionales y ciberseguridad elevaron los costos. Los ingresos crecieron más rápido que esos gastos, lo que permitió que el beneficio neto de explotación alcanzara 1,6174 billones de yenes.
¿Qué cambió en las previsiones de beneficios?
MUFG elevó su objetivo de beneficio neto anual de 2,7 a 2,8 billones de yenes. SMFG aumentó su objetivo de 1,7 a 1,9 billones, mientras que Mizuho elevó su previsión de 1,4 a 1,6 billones de yenes.
El aumento conjunto eleva el objetivo de los tres grupos de 5,8 a 6,3 billones de yenes, un incremento de alrededor del 8,6%. SMFG dijo que su previsión revisada supondría un crecimiento anual de los beneficios de aproximadamente el 20%.
SMFG atribuyó 95.000 millones de yenes de la revisión al alza de 200.000 millones a condiciones favorables del mercado, incluidas las tasas de interés más altas. Esto representa casi la mitad del aumento y muestra cuánto contribuye el cambio en el entorno de tasas a la mejora de sus perspectivas.
MUFG mantuvo sin cambios su objetivo anual de beneficio neto de explotación, de 2,9 billones de yenes, pese a elevar su previsión de beneficio final. En su comunicado oficial, mencionó la solidez de sus negocios con clientes y el aumento de los ingresos procedentes de inversiones en empresas asociadas, al tiempo que reservó margen para gastos destinados a respaldar el crecimiento futuro.
Las cifras corresponden a distintas etapas de las cuentas. El beneficio neto de explotación refleja los ingresos de las operaciones bancarias, mientras que el beneficio neto final también incluye elementos como las ganancias de inversión, los costos crediticios y los impuestos. El ejercicio termina el 31 de marzo de 2027, cuando se podrá comparar el desempeño real de los bancos con estos objetivos.
Dos subidas de tasas cambiaron el entorno de los préstamos
El Banco de Japón elevó dos veces su tasa de referencia durante la primera mitad del ejercicio fiscal. Esas decisiones contribuyeron al aumento de las tasas de los préstamos bancarios y de los ingresos obtenidos por ellos.
Las fechas principales son:
- 1 de abril de 2026: Comenzó el ejercicio fiscal.
- Junio de 2026: El Banco de Japón elevó su tasa de referencia a alrededor del 1,0%.
- Septiembre de 2026: El banco central subió la tasa a alrededor del 1,25%, lo que situó el aumento combinado de junio y septiembre en 0,5 puntos porcentuales.
- 30 de septiembre de 2026: Los bancos completaron los seis meses cubiertos por sus resultados semestrales.
- Octubre de 2026: El Banco de Japón mantuvo sin cambios la tasa de referencia.
- 13 de noviembre de 2026: Los grupos bancarios anunciaron sus resultados y elevaron sus previsiones anuales de beneficios.
- 31 de marzo de 2027: Termina el ejercicio fiscal en curso.
Las tasas más altas pueden beneficiar a un banco cuando los intereses que cobra por sus préstamos aumentan más rápido que sus costos de financiación. Para los prestatarios, el efecto es el contrario: una financiación más cara puede hacer menos atractiva una inversión o aumentar el costo de operar una empresa.
La competencia por los depósitos también influye en el cálculo. Los bancos necesitan depósitos para respaldar los préstamos, y pagar más intereses a los clientes aumenta sus propios costos. Los tres grupos describieron resultados distintos a la hora de captar depósitos, aunque los anuncios analizados aquí no incluyeron cifras comparables para cada banco.
Las empresas siguen solicitando préstamos para invertir
El director ejecutivo de SMFG, Toru Nakashima, dijo que las empresas seguían buscando financiación pese a las tasas más altas. Describió como sólida la demanda de inversión:
«El apetito de las empresas por la inversión de capital sigue siendo sólido, al igual que la demanda de financiación bancaria», dijo.
Nakashima también señaló que los efectos del mayor costo de los préstamos se harían más visibles con el tiempo, aunque describió su impacto actual como limitado. Sus comentarios ayudan a explicar cómo pueden aumentar los ingresos por préstamos incluso cuando estos se encarecen: las empresas continúan con proyectos que consideran capaces de generar ingresos suficientes para justificar el costo.
El director ejecutivo de Mizuho, Masahiro Kihara, señaló como motivos de la solidez de los préstamos a empresas nacionales el capital de trabajo, las fusiones y adquisiciones y la inversión en nuevos equipos. El capital de trabajo es el dinero que una empresa necesita para sus gastos diarios, como salarios, inventario y pagos a proveedores.
Los ingresos netos por intereses de Mizuho aumentaron a 771.280 millones de yenes, frente a 652.680 millones, una ganancia de 118.600 millones, o alrededor del 18,2%. Su beneficio ordinario, una medida contable japonesa anterior a impuestos y ciertos conceptos extraordinarios, subió un 47,3%, hasta unos 1,25 billones de yenes.
Mizuho crece más rápido, mientras los resultados trimestrales divergen
El aumento del 29,9% en el beneficio neto semestral de Mizuho prolongó una tendencia de crecimiento porcentual más rápido. En el ejercicio fiscal anterior, que terminó en marzo de 2026, su beneficio anual aumentó un 41,0%, hasta aproximadamente 1,2 billones de yenes. MUFG obtuvo unos 2,4 billones de yenes ese año y SMFG alrededor de 1,6 billones, con crecimientos respectivos del 30,3% y el 34,4%.
Los resultados anuales anteriores de Mizuho mostraron cómo contribuyó su composición de préstamos. El margen de sus préstamos nacionales se amplió en 0,19 puntos porcentuales, hasta el 1,10%. Gran parte de sus préstamos a grandes empresas japonesas tenía tasas variables que podían ajustarse al alza de las tasas del mercado.
Las cifras trimestrales más recientes muestran un panorama menos uniforme que los totales semestrales récord. El beneficio neto de MUFG de julio a septiembre aumentó alrededor del 10%, hasta 821.500 millones de yenes. El de Mizuho subió un 19%, hasta 473.600 millones.
El beneficio de SMFG en el mismo trimestre cayó alrededor del 10%, hasta 501.800 millones de yenes. La comparación refleja una ganancia de 94.000 millones registrada un año antes por la venta de una participación en Kotak Mahindra Bank, de India. La elevada ganancia del período anterior hizo más difícil la comparación con el crecimiento del último trimestre, aunque el beneficio total de SMFG en seis meses alcanzó un récord.
Las ganancias de inversión aportan otra fuente de beneficios
Los resultados oficiales de MUFG muestran que los ingresos de empresas asociadas aumentaron en 91.300 millones de yenes, hasta 473.200 millones, principalmente por el sólido desempeño de Morgan Stanley. Según este método contable, MUFG registra la parte de los beneficios que le corresponde de empresas en las que tiene una inversión sustancial.
Las ganancias netas relacionadas con acciones aumentaron a 210.300 millones de yenes, frente a 130.200 millones. MUFG mencionó la venta de participaciones estratégicas y de fondos cotizados en bolsa. Las participaciones estratégicas son inversiones que se mantienen, en parte, para conservar relaciones comerciales, y no solo para obtener un rendimiento de la inversión.
MUFG también registró pérdidas netas de 196.000 millones de yenes en títulos de deuda, principalmente al ajustar su cartera de inversiones, incluida la venta de valores respaldados por hipotecas de Estados Unidos. Estos valores son inversiones respaldadas por los pagos de préstamos hipotecarios.
El presidente y director ejecutivo de MUFG, Junichi Hanzawa, dijo que era probable que disminuyeran las ganancias por la venta de participaciones estratégicas. Añadió que el grupo debía tomar medidas para respaldar su próxima etapa de crecimiento. Esto aumenta la importancia de los préstamos, las comisiones y otros negocios capaces de seguir generando ingresos a medida que se reduce el conjunto de acciones disponibles para la venta.
Los accionistas se benefician mientras el sector en general marca récords
MUFG elevó su previsión de dividendo anual a 100 yenes por acción, 14 yenes más que el año anterior y 4 yenes por encima de su previsión inicial. Su junta directiva también aprobó recompras adicionales de acciones por hasta 200.000 millones de yenes en la segunda mitad del ejercicio, con lo que el límite anual asciende a 300.000 millones.
SMFG anunció recompras adicionales por valor de 220.000 millones de yenes, con lo que su programa anual de recompra alcanza los 400.000 millones. Mizuho duplicó su programa, hasta 400.000 millones de yenes, y prevé un dividendo anual de 200 yenes por acción, frente a los 145 yenes del año anterior.
Los límites anuales anunciados para la recompra de acciones de los tres grupos suman 1,1 billones de yenes. Una recompra consiste en que una empresa compra sus propias acciones. Devuelve dinero a los inversores que las venden y puede aumentar la parte de los beneficios futuros que representa cada acción restante.
La mejora de los beneficios va más allá de los tres megabancos. Cinco grandes grupos bancarios japoneses prevén un beneficio neto anual combinado de 7,06 billones de yenes, lo que supondría la primera vez que el total supera los 7 billones. El récord anterior fue de 5,8351 billones de yenes en el ejercicio fiscal terminado en marzo de 2026, por lo que la nueva previsión es alrededor de un 21% mayor.
Los cinco grupos obtuvieron aproximadamente 3,95 billones de yenes en la primera mitad del ejercicio, un 22,4% más. Cuatro registraron beneficios semestrales récord, con Resona Holdings como excepción, y los cinco elevaron sus previsiones anuales.
Los centros de datos y las pérdidas crediticias serán las próximas pruebas
Nakashima, de SMFG, advirtió que una desaceleración de la inversión en centros de datos podría afectar a la economía japonesa y mundial, así como a los resultados del banco, durante los próximos seis meses. Los centros de datos albergan los equipos informáticos que sustentan los servicios en la nube y la inteligencia artificial, y su construcción requiere grandes cantidades de financiación.
Nakashima dijo que SMFG había endurecido sus criterios de crédito para estos proyectos:
«Este año hemos adoptado criterios más estrictos para conceder crédito destinado a financiar centros de datos; por ejemplo, limitándonos a empresas de servicios en la nube a gran escala con una alta solvencia crediticia», dijo Nakashima.
Las empresas de servicios en la nube a gran escala son grandes compañías tecnológicas que operan extensas redes de computación en la nube. Kihara, de Mizuho, también señaló como riesgo las posibles restricciones de Estados Unidos a la construcción de centros de datos, que podrían retrasar los proyectos y elevar los costos de desarrollo.
MUFG informó de una exposición crediticia de 3,3 billones de yenes a centros de datos, frente a una exposición crediticia total de 180 billones de yenes. Esto equivale a alrededor del 1,8% del total y ofrece una medida de la exposición directa dentro de su negocio de préstamos y crédito, mucho más amplio.
Los costos crediticios también influirán en los resultados anuales finales. Son gastos que registran los bancos por pérdidas previstas o reales cuando los prestatarios tienen dificultades para devolver los préstamos. Mizuho utilizó alrededor del 7% de su previsión anual de costos crediticios en la primera mitad del ejercicio, frente a cerca del 39% en SMFG.
MUFG registró costos crediticios de 70.900 millones de yenes, por debajo de los 76.300 millones, y mantuvo su previsión anual en 350.000 millones. Por lo tanto, su presupuesto anual contempla costos sustancialmente más elevados en la segunda mitad que en la primera.
La ciberseguridad es otra prioridad de gasto. Los tres grupos dijeron que seguirían reforzando la protección contra el acceso no autorizado, mientras que los resultados de MUFG ya reflejan el costo de ese trabajo. Los bancos afrontan la segunda mitad del ejercicio con beneficios récord, pero sus resultados finales dependerán de que se mantenga la demanda de préstamos, de los costos de financiación y los ingresos por inversiones, así como de la capacidad de pago de los prestatarios.
Puntos clave
- Los tres megabancos de Japón obtuvieron en conjunto 3,5305 billones de yenes entre abril y septiembre de 2026, un 21,1% más, y cada uno logró un récord semestral.
- MUFG obtuvo 1,6308 billones de yenes, SMFG alrededor de 1,0032 billones y Mizuho 896.490 millones.
- El objetivo de beneficio anual conjunto aumentó en 500.000 millones de yenes, hasta 6,3 billones, para el ejercicio que termina el 31 de marzo de 2027.
- El aumento de las tasas de los préstamos, el sólido endeudamiento empresarial, las comisiones y los ingresos por inversiones impulsaron las ganancias.
- Los límites anuales para la recompra de acciones de los tres grupos suman 1,1 billones de yenes.
- Una posible debilidad de la inversión en centros de datos, los futuros costos crediticios y la competencia por los depósitos son riesgos clave para la segunda mitad del ejercicio.