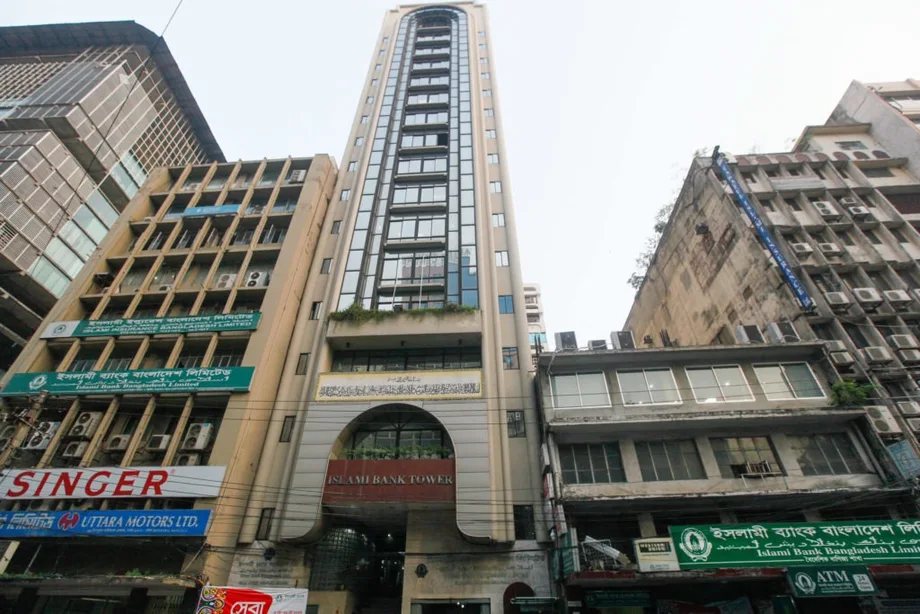
Una propuesta de rescate a cambio de la propiedad
Islami Bank Bangladesh ha solicitado una inversión de Tk6.000 crore al Gobierno o a instituciones estatales mediante una emisión de acciones que podría dejar bajo control público el 78,8% del mayor banco comercial privado del país. La solicitud llega cuando más de la mitad de sus préstamos están en mora y su déficit de provisiones para posibles pérdidas ha alcanzado los Tk85.886 crore.
Contenido
- Una propuesta de rescate a cambio de la propiedad
- Cómo Tk6.000 crore permitirían obtener el control
- El aumento del límite de acciones es un paso aparte
- Las pérdidas se aceleraron durante 2026
- Más de la mitad de la cartera de préstamos está en mora
- El colchón para pérdidas es muy inferior a lo necesario
- El apoyo de los depositantes vuelve a estar bajo presión
- Las garantías sobre la propiedad dividen opiniones sobre el rescate
- Decisiones y fechas clave
- Puntos clave
El Departamento de Regulación y Política Bancaria del Banco de Bangladesh escribió a la División de Instituciones Financieras el 9 de noviembre de 2026 para preguntar si el Gobierno respaldaría la inversión propuesta. La solicitud se produce después de que el banco presentara, el 4 de abril, su Plan de Restauración de Capital 2027-2033.
Según la propuesta, Islami Bank emitiría 600 crore de acciones ordinarias a Tk10 cada una mediante colocación privada, es decir, una venta a inversionistas seleccionados y no al público. Su capital desembolsado —el dinero aportado por los accionistas a cambio de las acciones emitidas— aumentaría de Tk1.609,99 crore a Tk7.609,99 crore.
La operación cambiaría tanto las finanzas del banco como quién lo controla. La participación del Gobierno podría aportar capital nuevo y reducir considerablemente el porcentaje de propiedad de los accionistas vinculados al Grupo S Alam, cuyas acciones están congeladas por orden judicial.
El banco central ha dejado la decisión sobre la inversión en manos del Gobierno. Un funcionario de la División de Instituciones Financieras confirmó que la propuesta está siendo examinada. Aún no se han confirmado las instituciones participantes, la fuente de los fondos, la valoración definitiva, el acuerdo de propiedad ni el calendario de ejecución.
Cómo Tk6.000 crore permitirían obtener el control
El porcentaje de propiedad propuesto se desprende directamente de la emisión de acciones: Tk6.000 crore divididos por el capital desembolsado ampliado de Tk7.609,99 crore equivalen a aproximadamente el 78,8%. Los accionistas actuales conservarían en conjunto cerca del 21,2%, suponiendo que toda la emisión se destine al Gobierno o a instituciones estatales.
La dilución accionaria se produce cuando aumenta el número total de acciones. Los inversionistas actuales pueden conservar el mismo número de acciones y, aun así, tener un porcentaje menor del banco. En este caso, las nuevas acciones superarían en más de tres veces el total de las ya emitidas.
El Grupo S Alam y 24 entidades afiliadas adquirieron entre 131,35 y 131,89 crore de acciones, equivalentes a entre el 81,59% y el 81,92% del total existente. Si esas participaciones se mantuvieran sin cambios tras la emisión propuesta, su participación conjunta bajaría a aproximadamente el 17,3%. Los demás inversionistas actuales tendrían cerca del 3,8% al 3,9%.
Un alto funcionario de Islami Bank dijo que la búsqueda de inversión estatal tenía, en parte, el objetivo de evitar que los antiguos propietarios recuperaran influencia comprando acciones de nueva emisión. El funcionario señaló que el Gobierno podría vender posteriormente sus acciones a inversionistas en general si el banco se recuperara. No se dieron detalles sobre el calendario de venta ni las condiciones de salida.
El aumento del límite de acciones es un paso aparte
Islami Bank también busca aumentar su capital autorizado de Tk2.000 crore a Tk10.000 crore. Su junta directiva aprobó la propuesta el 4 de noviembre y la decisión se comunicó el 5 de noviembre. El Banco de Bangladesh ha emitido un certificado de no objeción.
El capital autorizado es el máximo de capital en acciones que una empresa puede emitir según sus documentos constitutivos. Aumentar ese límite permite futuras ventas de acciones. El capital desembolsado aumenta cuando los inversionistas pagan efectivamente las acciones emitidas.
El banco debe modificar su memorando y sus estatutos de asociación y obtener las aprobaciones necesarias, incluida la de los accionistas en una junta general extraordinaria. En el proceso también participan el Registro de Sociedades Anónimas y Firmas y la Comisión de Valores y Bolsa de Bangladesh.
El director gerente adjunto Kamal Uddin Jasim dijo que el aumento ayudaría a abordar el déficit de capital causado por los préstamos improductivos. Un funcionario del Banco de Bangladesh señaló que el capital autorizado propuesto de Tk10.000 crore exigiría un capital suscrito de al menos Tk5.000 crore y un capital desembolsado de Tk2.500 crore.
La compra de acciones propuesta para el Gobierno situaría el capital desembolsado por encima de ese mínimo. El límite ampliado de capital autorizado dejaría margen para nuevas emisiones, sujeto a las decisiones y aprobaciones necesarias.
Las pérdidas se aceleraron durante 2026
Los resultados no auditados de Islami Bank muestran una pérdida consolidada de Tk3.286 crore entre enero y septiembre de 2026, frente a una ganancia consolidada de unos Tk100 crore un año antes. Las cifras consolidadas incluyen las filiales; las cifras individuales corresponden únicamente al banco.
En términos individuales, la pérdida de nueve meses fue de Tk3.302,57 crore, frente a una ganancia de unos Tk79 crore en el mismo periodo de 2025. La información financiera sitúa la pérdida de julio a septiembre en Tk1.970,18 crore, mientras que la cobertura de la propuesta de capital cifra la pérdida de ese trimestre en Tk1.976 crore.
El banco atribuyó el deterioro de sus resultados a menores ingresos por inversiones, mayores pagos de beneficios a los depositantes y un gran volumen de inversiones improductivas. En la banca islámica, la financiación suele denominarse inversión, mientras que los rendimientos pagados a los depositantes se describen como beneficios.
Islami Bank dijo que partes vinculadas habían malversado fondos correspondientes a grandes exposiciones heredadas de años anteriores, lo que dejó inversiones sin pagar y limitó los ingresos que podía reconocer. Estas explicaciones sitúan la recuperación de la financiación antigua en el centro de la reparación financiera del banco.
El banco también dijo que el costo de los depósitos aumentó mientras que su base de depósitos se redujo al cierre del periodo de información. Esto presiona los ingresos por ambos lados: llega menos dinero de la financiación, mientras que los pagos a los depositantes siguen siendo elevados.
Más de la mitad de la cartera de préstamos está en mora
Los datos del Banco de Bangladesh citados en la propuesta de restauración sitúan los préstamos pendientes en Tk1,81,860 crore al cierre de septiembre, incluidos Tk1,00,600 crore en mora. La información sobre el aumento del capital autorizado da una cifra mayor, de Tk1,06,000 crore en mora para el mismo mes.
Según la cifra citada en la propuesta de restauración, cerca del 55,3% de los préstamos pendientes estaba en mora. La cifra más alta elevaría la proporción a aproximadamente el 58,3%. En cualquiera de los dos cálculos, más de la mitad de la cartera del banco estaba clasificada como improductiva.
Un préstamo en mora es una financiación que el prestatario no ha devuelto conforme a las normas aplicables. Para el banco, esto significa que quizá no reciba el efectivo previsto, que sea más difícil reconocer los ingresos y que deba reservar fondos para cubrir posibles pérdidas.
El deterioro ha sido pronunciado. Los auditores registraron Tk65.715 crore en préstamos clasificados al cierre de 2024, un aumento del 849% respecto al año anterior. La cifra de Tk1,00,600 crore de septiembre de 2026 es otros Tk34.885 crore superior, o cerca de un 53% más que al cierre de 2024.
El banco dijo que muchos préstamos clasificados en 2024 ya se habían deteriorado antes y que los auditores y los inspectores del Banco de Bangladesh los identificaron formalmente después del cambio político de agosto de ese año. Por tanto, las cifras reflejan tanto los préstamos problemáticos como el reconocimiento de daños anteriores.
El colchón para pérdidas es muy inferior a lo necesario
El último déficit de provisiones informado por Islami Bank, de Tk85.886 crore, supera en más de 14 veces la inversión propuesta de Tk6.000 crore. Las provisiones son cantidades que se cargan a los ingresos para cubrir las pérdidas previstas en préstamos y otros activos.
El capital y las provisiones tienen funciones relacionadas, pero distintas. El capital accionario constituye un colchón de propiedad que puede absorber pérdidas. Las provisiones registran el costo previsto de los activos problemáticos. Aumentar el capital accionario puede fortalecer la capacidad de resistencia del banco mientras continúa el trabajo de reconocer pérdidas y cobrar los préstamos impagados.
Los auditores Mahfel Huq & Co Chartered Accountants y A. Wahab & Co Chartered Accountants concluyeron que, al cierre de 2024, el banco necesitaba Tk76.715 crore en provisiones, pero solo había constituido Tk6.945 crore. El déficit resultante era de Tk69.770 crore.
El informe anual de 2025 mostró que las provisiones necesarias ascendían a Tk92.537 crore, frente a Tk7.922 crore constituidos, lo que dejaba Tk84.615 crore sin cubrir. El déficit más reciente, de Tk85.886 crore, supera en Tk16.116 crore, o cerca del 23%, el de finales de 2024.
Los auditores dijeron que la constitución incompleta de provisiones inflaba los activos, las ganancias y el patrimonio, al tiempo que subestimaba los pasivos. El banco reconoció que sus ganancias declaradas parecían mayores porque no se habían constituido todas las provisiones y dijo que el Banco de Bangladesh le había dado tiempo para reducir gradualmente el déficit.
Las medidas de capital también estaban por debajo de los requisitos regulatorios. El informe anual de 2025 situó la ratio de capital sobre activos ponderados por riesgo en el 6,42% para el banco y en el 6,60% incluyendo las filiales, frente al requisito del 12,50%. Esta ratio compara el colchón de capital de un banco con sus activos, teniendo en cuenta el riesgo de estos.
El apoyo de los depositantes vuelve a estar bajo presión
Islami Bank informó de avances durante 2025, entre ellos la recuperación de unos Tk20.000 crore en préstamos morosos y un aumento de Tk18.200 crore en los depósitos durante los primeros ocho meses. También dijo que había incorporado 30 lakh de depositantes, es decir, 3 millones, en el año hasta agosto de 2025.
El banco describió una base de clientes de 2,5 crore, o 25 millones, de los cuales el 90% de los depósitos procedía de clientes minoristas y menos del 2% de clientes corporativos. Por tanto, su capacidad para conservar a los ahorradores particulares es importante para las operaciones bancarias cotidianas.
En los primeros nueve meses de 2026, el flujo de efectivo operativo por acción había caído a Tk36,54 negativos. El banco atribuyó la caída principalmente a retiros inusuales de depósitos entre julio y septiembre y dijo que trabajaba para atraer depósitos y mantener una liquidez adecuada.
La liquidez consiste en disponer de efectivo o activos de uso inmediato cuando los clientes necesitan realizar pagos. El capital se refiere a la capacidad del banco para absorber pérdidas. Una entidad crediticia necesita ambas cosas: dinero suficiente para atender los retiros y fortaleza financiera para asumir pérdidas.
El valor neto de los activos por acción consolidado —los activos declarados que quedan tras restar los pasivos, divididos entre el número de acciones— cayó de Tk44,52 a finales de diciembre de 2025 a Tk23,64 a finales de septiembre de 2026. Esto representa una caída de cerca del 47% y muestra la rapidez con que se redujo el colchón declarado para los accionistas.
Las garantías sobre la propiedad dividen opiniones sobre el rescate
El Grupo S Alam controló Islami Bank desde 2017 hasta agosto de 2024. Una investigación de la Unidad de Inteligencia Financiera de Bangladesh concluyó que el grupo adquirió el 72% de las acciones entre 2016 y 2017 a través de 22 testaferros y empresas presuntamente ficticias. Las estimaciones más amplias de la propiedad actual incluyen participaciones directas y de entidades afiliadas.
Desde entonces, la gobernanza del banco ha vuelto a cambiar. Personas vinculadas a Jamaat-e-Islami regresaron a su junta directiva durante el Gobierno interino, pero el entonces presidente y el director gerente se vieron obligados a dimitir tras las elecciones de febrero. Un administrador designado por el Banco de Bangladesh desempeña ahora las funciones de la junta.
El exgobernador del Banco de Bangladesh Ahsan H Mansur se opuso a la propuesta de inversión estatal. Sostuvo que la trayectoria de los bancos estatales revelaba debilidades en la propiedad pública y advirtió que la inversión podría agotarse en unos años, lo que dejaría al banco necesitado de más apoyo público.
Mansur propuso buscar fondos de antiguos accionistas extranjeros, entre ellos el Banco Islámico de Desarrollo, Dubai Islamic Bank y Kuwait Finance House, o atraer nuevos inversionistas extranjeros. También respaldó la inversión privada nacional con una supervisión regulatoria más estricta.
Fahmida Khatun, investigadora distinguida del Centro para el Diálogo sobre Políticas, pidió examinar cuidadosamente la propuesta a partir de la posición de capital del banco y la calidad de sus activos. Dijo que el Banco de Bangladesh tendría que desempeñar un papel activo en la recuperación y el mantenimiento de su solidez financiera.
Las distintas propuestas abordan el mismo problema inmediato desde perspectivas diferentes. La inversión estatal ofrece una manera de aportar capital y diluir las participaciones heredadas congeladas. La inversión privada exigiría encontrar inversionistas dispuestos a asumir los riesgos financieros, además de establecer controles para impedir que los antiguos responsables recuperen el control mediante testaferros.
Decisiones y fechas clave
La próxima decisión del Gobierno es si participará como propietario. La correspondencia del Banco de Bangladesh solicita esa decisión de política, mientras que el proceso relativo al capital autorizado se refiere a la capacidad legal del banco para emitir más acciones.
Los principales acontecimientos abarcan varios años:
- 2016-17: La investigación de inteligencia financiera identificó la adquisición del 72% de las acciones mediante testaferros y empresas presuntamente ficticias.
- Agosto de 2024: El periodo de control del Grupo S Alam terminó tras el cambio político.
- Finales de 2024: Los auditores registraron un déficit de provisiones de Tk69.770 crore.
- 4 de abril de 2026: Islami Bank presentó su Plan de Restauración de Capital 2027-2033.
- Finales de septiembre de 2026: El banco registró fuertes pérdidas, numerosos préstamos en mora y un nuevo deterioro del valor neto de sus activos.
- 4-5 de noviembre de 2026: La junta aprobó y comunicó el aumento propuesto del capital autorizado.
- 9 de noviembre de 2026: El Banco de Bangladesh preguntó a la División de Instituciones Financieras si el Gobierno respaldaría la propuesta de participación accionaria.
Para los depositantes, las prioridades prácticas son poder acceder al dinero de manera fiable y contar con un banco capaz de seguir operando. Para las finanzas públicas, la decisión implica asumir el riesgo de propiedad en una entidad crediticia con una gran cantidad de préstamos sin recuperar. Para los accionistas actuales, la emisión propuesta reduciría considerablemente su porcentaje de propiedad.
La magnitud del déficit de provisiones implica que el programa de recuperación también dependerá del cobro de la financiación impagada, el reconocimiento de pérdidas y el control de los préstamos futuros. La inversión propuesta cambiaría de inmediato quién es propietario del banco; reparar sus finanzas exigiría trabajo durante todo el periodo de restauración.
Puntos clave
- Islami Bank solicita Tk6.000 crore al Gobierno o a instituciones estatales mediante la emisión de 600 crore de nuevas acciones.
- La suscripción completa daría a los inversionistas públicos cerca del 78,8% de la propiedad y diluiría considerablemente a los accionistas actuales.
- El banco registró una pérdida individual de Tk3.302,57 crore entre enero y septiembre de 2026.
- Los préstamos en mora superaron la mitad de la cartera, mientras que el déficit de provisiones informado alcanzó Tk85.886 crore.
- El Banco de Bangladesh autorizó un límite más alto de capital autorizado; aún se necesitan otras aprobaciones.
- El Gobierno está examinando la propuesta de inversión; todavía no se han decidido la financiación definitiva ni las condiciones de la operación.