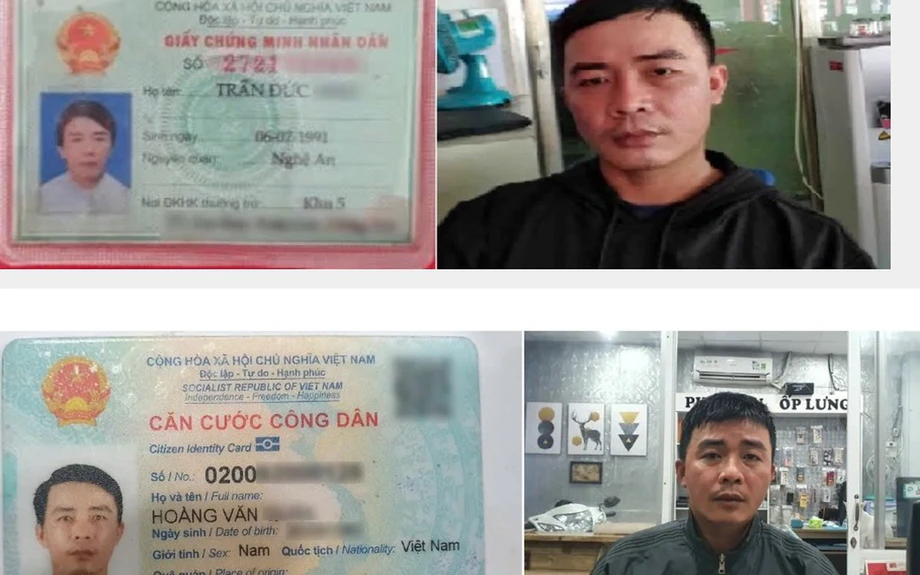
La fotografía de un sospechoso, la identidad de otra persona
La policía de Dong Nai, Vietnam, detuvo a un sospechoso acusado de poner su propia fotografía en documentos de identidad falsificados que contenían datos personales de otras personas y, luego, utilizar esos documentos para firmar contratos de compra de bienes a plazos. El caso pone de relieve cómo el robo de datos de identidad puede hacer que alguien tenga que hacer frente a reclamaciones de pago y a un historial crediticio dañado sin haber solicitado nunca un préstamo.
Contenido
- La fotografía de un sospechoso, la identidad de otra persona
- Cómo una identidad falsa se convierte en un contrato financiero
- Por qué ha sido difícil verificar la identidad
- Qué ha cambiado con el tiempo
- ¿Se puede exigir el pago a una persona inocente?
- Qué solicitar a la entidad prestamista
- Corregir un historial crediticio requiere una solicitud aparte
- Las alertas tempranas pueden acelerar la respuesta
- Cómo proteger los documentos antes de que los copien
- Puntos clave
La división de ciberseguridad de la policía de Dong Nai trabajó con la policía de la comuna de Tan An para efectuar la detención. En su advertencia sobre el esquema, la policía mencionó a compañías de financiación al consumo como FE Credit, Mcredit y Home Credit. Los investigadores dijeron que los documentos falsificados se utilizaron para preparar solicitudes y celebrar contratos de compra con el objetivo de obtener bienes mediante fraude.
La investigación continúa. La policía no ha especificado públicamente la identidad del sospechoso, el número de personas suplantadas, el valor de las transacciones ni la fecha de la detención.
Para las víctimas, la primera advertencia puede llegar mucho después de una transacción: un recordatorio de pago, una llamada de cobro de deudas o el rechazo de una solicitud de préstamo. También pueden recibir llamadas familiares y compañeros de trabajo para presionar a la persona cuyos datos aparecen en los documentos.
El problema práctico tiene dos partes. Una persona debe impugnar una transacción que asegura no haber aceptado y, al mismo tiempo, solicitar que se corrija cualquier información crediticia inexacta. Las protecciones legales de Vietnam, los controles de identidad de las entidades prestamistas y las nuevas alertas sobre consultas de crédito abordan distintos aspectos del problema.
Cómo una identidad falsa se convierte en un contrato financiero
El método utilizado en Dong Nai combinaba datos personales auténticos con un documento falso. CMND y CCCD son documentos de identidad vietnamitas; sus números y otros datos identificativos ayudan a las entidades financieras a vincular una solicitud con una persona concreta.
Al colocar su propia fotografía junto a los datos de otra persona, quien suplanta su identidad puede presentar documentos que parecen corresponder a quien solicita el crédito, mientras el registro financiero resultante queda asociado a la persona víctima del robo de identidad. En una compra a plazos, el solicitante obtiene los bienes y los paga a lo largo del tiempo.
Los delincuentes pueden obtener datos personales a través de fotografías de documentos de identidad publicadas en internet, imágenes compradas y vendidas en línea, enlaces engañosos o personas que se hacen pasar por empleados de bancos, compañías financieras o entidades públicas. Los investigadores del caso de Dong Nai no han explicado qué vía proporcionó la información utilizada por el sospechoso.
El Equipo de Respuesta a Emergencias Informáticas de Vietnam, VNCERT, y las autoridades de ciberseguridad han detectado la distribución ilegal de datos de identificación, incluidos casos en los que se ofrecían cientos de millones de registros de crédito en foros clandestinos. Esos registros corresponden a entradas en bases de datos, que pueden contener información repetida sobre una misma persona.
Una imagen de identidad robada también puede utilizarse para intentar solicitar préstamos en línea, registrar tarjetas SIM o crear cuentas falsas. Esto hace que un documento expuesto pueda servir para algo más que una compra o una entidad prestamista.
Por qué ha sido difícil verificar la identidad
El ISEAS – Instituto Yusof Ishak examinó estas deficiencias en su estudio sobre financiación al consumo, publicado el 24 de agosto de 2021. Los investigadores entrevistaron a 36 personas en Hanói y Ciudad Ho Chi Minh, entre ellas 14 profesionales de la banca y las finanzas y 22 prestatarios.
El estudio describió un mercado negro de documentos de identidad auténticos y falsificados, la confusión asociada a la transición de números de identificación de nueve dígitos a números de 12 y el intercambio limitado de información entre entidades prestamistas sobre solicitantes fraudulentos.
Un alto funcionario del Centro de Información Crediticia, la agencia nacional de información crediticia de Vietnam dependiente del Banco Estatal, explicó cómo podían utilizarse distintos documentos para solicitar varios préstamos:
los prestatarios pueden intentar ocultar sus datos utilizando distintos documentos para solicitar diferentes préstamos
Los investigadores también documentaron dificultades para verificar los ingresos, en especial cuando las personas cobraban en efectivo o trabajaban sin registros laborales formales. Por tanto, las entidades prestamistas tenían dos tareas distintas: establecer quién presentaba la solicitud y evaluar si esa persona podía devolver el préstamo.
Según el estudio, FE Credit ya utilizaba un sistema de puntuación de fraude para señalar solicitudes sospechosas, incluidas las que implicaban documentos de identidad falsos. También empleaba otros sistemas de puntuación para evaluar el riesgo de impago. Un control contra el fraude busca detectar engaños; una puntuación crediticia estima la probabilidad de que un prestatario devuelva el préstamo. Ambos dependen de la calidad de la información que recibe el sistema.
Qué ha cambiado con el tiempo
La respuesta de Vietnam ha evolucionado mediante infraestructura de identidad, advertencias públicas, verificación digital y normas de protección de datos. El estudio de 2021 describió el trabajo del Ministerio de Seguridad Pública en una base de datos de población unificada, vinculada a tarjetas de identidad de 12 dígitos con chip y código QR.
Varios acontecimientos fechados muestran cómo se ha ampliado la respuesta:
- 24 de agosto de 2021: ISEAS publicó su investigación sobre verificación de identidad, puntuación crediticia y préstamos al consumo.
- 17 de enero de 2024: la policía provincial de Ha Tinh advirtió sobre el uso indebido de datos de identidad para obtener créditos y realizar inscripciones fiscales falsas.
- 1 de julio de 2024: esta fecha se convirtió en el punto de referencia para las cifras publicadas sobre el fraude antes y después de que los bancos adoptaran la verificación biométrica.
- 22 de julio de 2025: TrueMoney publicó recomendaciones sobre préstamos obtenidos con la tarjeta de identidad de otra persona, que posteriormente actualizó el 2 de octubre de 2025.
- 1 de enero de 2026: entró en vigor la Ley de Protección de Datos Personales de Vietnam, número 91/2025/QH15.
- 24 de octubre de 2026: la policía provincial de Ca Mau recomendó a los residentes limitar el envío de fotografías sensibles mediante aplicaciones de mensajería.
La investigación de Dong Nai sitúa estas preocupaciones en un contexto concreto: documentos falsificados utilizados para obtener bienes mediante contratos de financiación al consumo. La policía ha instado a los residentes a vigilar las notificaciones de préstamos y transacciones, en lugar de esperar a que un cobro de deudas revele el problema.
¿Se puede exigir el pago a una persona inocente?
La abogada Dang Thi Thuy Huyen, de la Asociación de Abogados de Ciudad Ho Chi Minh, dijo que la responsabilidad de pagar no surge automáticamente porque los datos de identidad de alguien aparezcan en una solicitud de préstamo. La cuestión clave es si la persona celebró la transacción, autorizó a alguien a actuar en su nombre o tiene alguna otra obligación legal.
Huyen citó el artículo 117 del Código Civil de Vietnam de 2015, que incluye la participación voluntaria entre las condiciones para que una transacción civil sea válida. Una persona que no celebró un contrato de préstamo, no lo autorizó ni tenía intención de pedir dinero prestado tiene motivos para impugnar las reclamaciones basadas en la solicitud de alguien que suplantó su identidad.
Sin embargo, un registro de deuda inexacto puede causar problemas prácticos de inmediato. Las entidades prestamistas revisan los historiales de préstamos y pagos al evaluar nuevas solicitudes. Un préstamo vencido impugnado puede dificultar la financiación de una vivienda, la compra de un vehículo o el acceso a otros servicios financieros hasta que se investigue y corrija el registro.
El abogado Nguyen Minh Dang, de la Asociación de Abogados de Dong Nai, dijo que utilizar los datos o documentos de otra persona para obtener préstamos o bienes mediante engaño podría dar lugar a responsabilidad penal, según la conducta, su gravedad y sus consecuencias.
Las recomendaciones de TrueMoney sobre el uso indebido de identidades también describen posibles multas administrativas de entre 40 y 60 millones de dong y la posibilidad de que se inicien actuaciones penales. Ese rango se presenta como una orientación general; el caso de Dong Nai sigue bajo investigación y cualquier resultado legal dependerá de los delitos que se determinen.
Qué solicitar a la entidad prestamista
Quien descubra un préstamo o contrato de compra a plazos que no reconoce debe ponerse cuanto antes en contacto con la entidad financiera a través de los canales de contacto que haya publicado y denunciar la presunta suplantación de identidad en la comisaría más cercana. La policía de Dong Nai recomienda tomar ambas medidas para que se investiguen la transacción y el presunto delito.
TrueMoney recomienda conservar los datos del préstamo impugnado, los mensajes, correos electrónicos, avisos de cobro y registros pertinentes de llamadas. También aconseja solicitar a la policía una confirmación por escrito de que ha recibido la denuncia y guardar constancia de las comunicaciones con la entidad prestamista.
Los documentos que se soliciten a la entidad financiera deberían ayudar a reconstruir cómo se realizó la transacción:
- La solicitud de préstamo y el contrato firmado.
- Los documentos de identidad y los registros de verificación utilizados para aprobarlo.
- Las fotografías o los videos recopilados durante la verificación electrónica de identidad, conocida a menudo como eKYC.
- Los registros del desembolso que indiquen la cuenta destinataria, si se transfirió dinero.
- Los comprobantes de entrega o recepción, si la transacción incluía bienes.
La verificación electrónica de identidad es el proceso de comprobar la identidad de un cliente a distancia, en lugar de depender por completo de una interacción en una sucursal o un punto de venta. Sus registros pueden ayudar a los investigadores a comparar a quien presentó la solicitud con la persona cuyos datos se utilizaron.
TrueMoney también recomienda solicitar a la entidad prestamista que suspenda el préstamo impugnado y el cobro de intereses o comisiones adicionales mientras investiga. La víctima debe conservar esa solicitud y la respuesta de la entidad, además del nombre del empleado con quien habló y la fecha.
Corregir un historial crediticio requiere una solicitud aparte
El Centro de Información Crediticia de Vietnam, conocido habitualmente como CIC, conserva información que las entidades prestamistas utilizan para evaluar los historiales de crédito. Consultar el informe crediticio personal puede ayudar a identificar entidades desconocidas, saldos pendientes y pagos vencidos asociados a una identidad.
Huyen señaló el apartado 4 del artículo 19 de la Circular 15/2023/TT-NHNN, que otorga a los clientes el derecho a solicitar la corrección de información crediticia inexacta. La solicitud puede presentarse ante el CIC, la entidad de crédito correspondiente o una organización participante, e incluir los motivos y los documentos justificativos.
Una solicitud de corrección útil reúne el registro impugnado, la confirmación de la denuncia policial y las pruebas obtenidas de la entidad prestamista. La investigación del contrato corresponde a la entidad financiera y a las autoridades competentes; la función del CIC se limita a la información crediticia registrada sobre el cliente.
TrueMoney recomienda reunir la correspondencia, los avisos de cobro, los contratos y las notas de las conversaciones telefónicas. Si una entidad prestamista no coopera o la disputa se complica, sus recomendaciones aconsejan buscar ayuda de un abogado o una organización de protección del consumidor.
Las alertas tempranas pueden acelerar la respuesta
Vietnam Credit Information Joint Stock Company, conocida como PCB, ha desarrollado ID365 para avisar a los clientes cuando una entidad financiera afiliada consulta su historial crediticio en relación con un préstamo. El sistema envía un correo electrónico para que el cliente pueda reconocer una consulta inesperada y ponerse en contacto con la entidad.
El momento de la alerta importa. La consulta de crédito se realiza durante el proceso de solicitud, lo que puede dar a una persona la oportunidad de alertar a la entidad antes de que se desembolse el dinero. Un aviso de cobro suele llegar después de que se haya formalizado un contrato y hayan vencido los pagos.
La cobertura descrita de ID365 abarca las consultas de entidades financieras afiliadas a PCB. Los consumidores que utilicen alertas también deben vigilar las notificaciones de transacciones y su información crediticia, como recomienda la policía de Dong Nai.
Las cifras publicadas tras la adopción de la verificación biométrica por parte de los bancos también muestran la magnitud de los cambios asociados a controles más rigurosos: el número de clientes particulares estafados que perdieron dinero cayó un 59%, mientras que el número de cuentas particulares que recibieron fondos fraudulentos disminuyó un 52%, en comparación con el periodo anterior al 1 de julio de 2024. Las cifras miden resultados distintos: una se refiere a personas que perdieron dinero y la otra, a cuentas que lo recibieron.
La verificación biométrica utiliza una característica física, como el rostro, para ayudar a confirmar la identidad. Las alertas de consultas de crédito cumplen otra función: informar al titular de la identidad de que se ha iniciado un proceso de solicitud. Para los consumidores, recibir esa advertencia con antelación puede permitirles actuar ante una solicitud sospechosa en lugar de hacerlo frente a un saldo vencido.
Cómo proteger los documentos antes de que los copien
La advertencia de la policía provincial de Ha Tinh sobre el robo de identidad, publicada el 17 de enero de 2024, aconsejaba a los residentes verificar las llamadas, los mensajes y los correos electrónicos financieros inesperados, poniéndose en contacto con la entidad mediante el número de teléfono o la dirección de correo electrónico publicados oficialmente. La advertencia también abarcaba el uso indebido de datos de identidad para inscripciones fiscales falsas y préstamos gestionados a través de las redes sociales.
Posteriormente, la policía provincial de Ca Mau recomendó limitar el envío de seis categorías de imágenes sensibles a través de aplicaciones como Zalo y Messenger. Entre ellas figuraban documentos de identidad, datos de tarjetas y cuentas bancarias, pantallas de autenticación, reservas de vuelos, documentos financieros o de propiedad y capturas de transacciones o saldos.
Ante una solicitud legítima, los residentes deben averiguar primero quién necesita el documento y qué datos son necesarios. Las recomendaciones incluyen ocultar los números de identificación, códigos QR, códigos de barras y números de tarjeta que no sean necesarios, y enviar solo la parte requerida. Es preferible utilizar una cubierta opaca en vez de un marcador translúcido que deje el texto visible.
La policía de Ca Mau también recomendó eliminar los datos de ubicación almacenados en las fotografías, revisar los chats antiguos en busca de imágenes de documentos y borrar las copias cuando ya no sean necesarias. Los archivos sensibles pueden quedar expuestos si alguien toma el control de la cuenta de mensajería de cualquiera de las partes.
La suplantación puede comenzar con una solicitud administrativa aparentemente rutinaria. En la comuna de Dak Po, en Gia Lai, una persona que se hacía pasar por funcionario de administración de tierras pidió fotografías de tarjetas de identidad y documentos de propiedad de terrenos con el pretexto de tramitar documentación.
La policía de Dong Nai aconseja a los residentes no prestar nunca sus documentos de identidad para las transacciones de otra persona ni revelar sus contraseñas bancarias o contraseñas de un solo uso, conocidas como OTP. También advierte contra el inicio de sesión en cuentas en la nube proporcionadas por desconocidos en dispositivos personales. Si alguien ya se enfrenta a una deuda que no reconoce, las prioridades inmediatas son ponerse en contacto con la entidad prestamista, conservar las pruebas y denunciar el presunto fraude.
Puntos clave
- La policía de Dong Nai detuvo a un sospechoso acusado de combinar su propia fotografía con datos de otras personas en documentos de identidad falsificados para obtener bienes mediante contratos de compra a plazos.
- La investigación continúa; la policía no ha revelado el número de víctimas ni el valor de las operaciones.
- La abogada Dang Thi Thuy Huyen dijo que la responsabilidad de pagar depende de la participación, la autorización o algún otro fundamento jurídico, no del mero hecho de que los datos de identidad aparezcan en un expediente.
- Las víctimas deben solicitar los contratos, los registros de verificación y las pruebas de pago o entrega, y denunciar la presunta suplantación de identidad a la policía.
- La información crediticia inexacta puede impugnarse mediante una solicitud de corrección respaldada por documentos.
- Las alertas de consultas de crédito, los canales de contacto verificados y un control más estricto de las fotografías de documentos pueden ayudar a detectar o prevenir antes el uso indebido de la identidad.