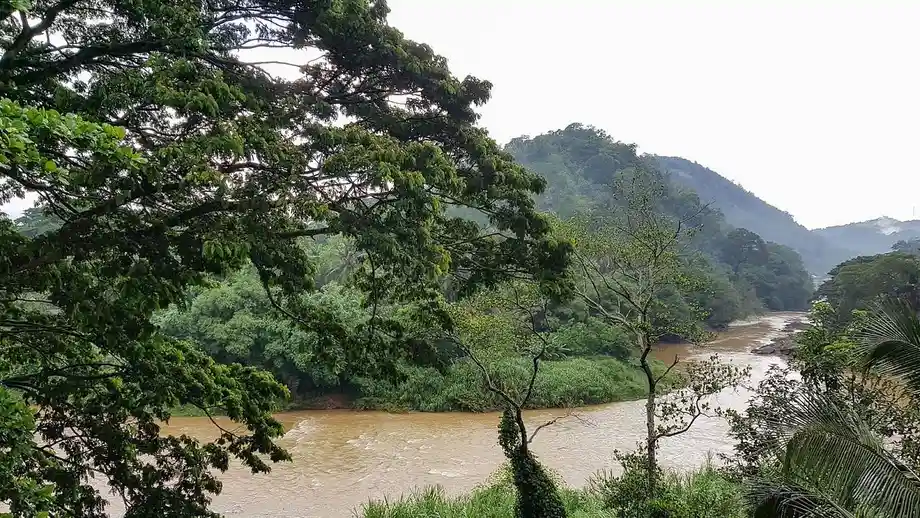
Incorporar los bosques, las cuencas hidrográficas y las costas a las decisiones económicas
Sri Lanka estudia introducir de forma gradual la contabilidad del capital natural en 2027, comenzando por las cuencas hidrográficas altas y los ecosistemas costeros y marinos, para que las decisiones de inversión pública tengan en cuenta los recursos ambientales que mantienen en funcionamiento la economía.
Contenido
- Incorporar los bosques, las cuencas hidrográficas y las costas a las decisiones económicas
- Lo que el PIB no refleja
- Cómo funciona el marco contable de la ONU
- Por qué el Mahaweli es un punto de partida práctico
- Qué revelaron los modelos sobre el té y los sedimentos
- De los datos sobre el territorio a la inversión
- Qué requeriría una introducción en 2027
- Cómo ha evolucionado el trabajo
- Qué enseñan a Sri Lanka los ejemplos internacionales
- Puntos clave
La propuesta se debatió en un taller organizado por el Banco Asiático de Desarrollo (ADB) y el Centro de Análisis de la Pobreza (CEPA) en el hotel Marriott. Coincide con los trabajos en la cuenca del Mahaweli, donde los modelos indican que una restauración selectiva podría reducir la exportación de sedimentos hasta en 700.000 toneladas al año, o un 50%, y limitar a 150 millones de rupias las pérdidas de la producción de té.
El análisis del Mahaweli contribuyó a un acuerdo entre el Gobierno de Sri Lanka y el ADB para respaldar una inversión de 200 millones de dólares en la cuenca alta del Mahaweli. Tanto la propuesta contable como el estudio de la cuenca abordan un problema práctico: las decisiones de desarrollo deben tener en cuenta tanto lo que produce una inversión como lo que ocurre con los sistemas naturales que la sustentan.
El producto interno bruto, o PIB, mide la producción económica. La contabilidad del capital natural añade información sobre los activos ambientales, su estado y los beneficios que aportan. Por ejemplo, un bosque puede ayudar a mantener el suelo en su lugar y regular el flujo de agua hacia las explotaciones agrícolas, los embalses y las comunidades.
Shannon Cowlin, directora del ADB en Sri Lanka, dijo en el taller que los recursos naturales eran fundamentales para la resiliencia económica, los medios de vida y el desarrollo duradero. Hacer visible su valor, señaló, podría aportar a los responsables políticos e inversores pruebas más sólidas, al tiempo que se protegen los activos ambientales necesarios para la prosperidad futura.
Lo que el PIB no refleja
El PIB registra la producción de toda la economía, pero no muestra sistemáticamente si los bosques, las cuencas hidrográficas o los ecosistemas costeros se deterioran a medida que aumenta esa producción. Un proyecto de desarrollo puede generar ingresos y, al mismo tiempo, agravar la erosión, debilitar la seguridad hídrica o reducir la protección contra las inundaciones.
Esos cambios ambientales tienen costos económicos. El suelo arrastrado desde una explotación agrícola situada aguas arriba puede reducir la fertilidad allí y acumularse en un embalse aguas abajo. Los daños a los ecosistemas costeros pueden afectar a la pesca y a la protección de las comunidades que viven en la costa.
La contabilidad del capital natural incorpora esos cambios a un marco estadístico coherente. Complementa el PIB al relacionar la actividad económica con información sobre los recursos y ecosistemas que la sustentan.
El Dr. Herath Gunatilake, asesor principal del CEPA y exdirector de la División de Medio Ambiente y Salvaguardias del ADB, dijo en el taller que aproximadamente el 75% de la actividad económica en los países en desarrollo de Asia, valorada en unos 21 billones de dólares, depende de la naturaleza. En su presentación recurrió a esa estimación regional para explicar por qué la información ambiental debe formar parte de la planificación económica.
En el caso de Sri Lanka, el objetivo inmediato sería mejorar las decisiones sobre gasto público, asignación de recursos y uso del suelo. Los responsables de tomar decisiones podrían comparar los beneficios previstos de un proyecto con los cambios en la regulación del agua, el control de la erosión, la protección costera o el apoyo a la pesca.
Cómo funciona el marco contable de la ONU
El enfoque propuesto se basa en el Sistema de Contabilidad Ambiental y Económica de las Naciones Unidas. La Comisión de Estadística de la ONU adoptó su marco de Contabilidad de los Ecosistemas en su 52.º período de sesiones, en marzo de 2021. La ONU señala que las cuentas de los ecosistemas han contribuido al desarrollo de políticas en más de 34 países.
El marco consta de cinco cuentas básicas, cada una de las cuales responde a una parte distinta de la misma pregunta: ¿qué aporta la naturaleza y cómo está cambiando esa contribución?
- La cuenta de extensión de los ecosistemas registra cuánta superficie terrestre o acuática ocupa cada tipo de ecosistema.
- La cuenta de condición de los ecosistemas registra características que describen su estado de salud.
- Las cuentas físicas de servicios miden los beneficios en unidades físicas, como la cantidad de sedimentos retenidos.
- Las cuentas monetarias de servicios expresan en dinero los beneficios de los ecosistemas.
- Las cuentas monetarias de activos registran el valor de los activos de los ecosistemas y los cambios en ese valor.
Los mapas son fundamentales para este enfoque, porque la ubicación de un ecosistema determina quiénes se benefician de él. La explicación del marco de la ONU pone como ejemplo la filtración del agua:
Por ejemplo, es probable que los beneficiarios de los servicios ecosistémicos de filtración del agua se encuentren aguas abajo del activo ecosistémico que proporciona ese beneficio.
Esta conexión geográfica es especialmente relevante para el Mahaweli. Las decisiones sobre el uso del suelo en la cuenca alta pueden afectar al riego, la generación de electricidad y el suministro de agua mucho más abajo.
Por qué el Mahaweli es un punto de partida práctico
Una ficha informativa del proyecto piloto de Sri Lanka, publicada por el Natural Capital Project de Stanford, detalla los planes para elaborar un plan de inversión para la cuenca del Mahaweli. Su objetivo es retener sedimentos: evitar que el suelo llegue a los ríos y sea arrastrado aguas abajo.
El documento relaciona la protección de la cuenca con nuevas infraestructuras destinadas a trasladar agua de la cuenca del Mahaweli a la zona seca del norte. Estas infraestructuras buscan aumentar la producción agrícola y proporcionar agua potable a más de 350.000 personas.
La erosión amenaza varias partes de ese sistema al mismo tiempo. Elimina suelo productivo y deposita sedimentos en las infraestructuras utilizadas para el riego y la energía hidroeléctrica. A medida que los sedimentos se acumulan, los embalses pierden capacidad de almacenamiento, lo que reduce su utilidad y aumenta las necesidades de mantenimiento.
Por ello, el proyecto piloto propone identificar dónde la conservación generaría los mayores beneficios a un costo razonable y sería compatible con los medios de vida locales. Entre las medidas posibles figuran la agroforestería, que combina árboles con agricultura, prácticas más sostenibles para el cultivo del té y la restauración.
La ficha menciona al ADB, la Universidad de Peradeniya, el CEPA y el Natural Capital Project de Stanford como socios. También señala las inversiones del Banco Mundial en cuencas hidrográficas como una oportunidad política y de inversión, y describe actividades de desarrollo de capacidades con el Instituto Internacional de Gestión del Agua.
Qué revelaron los modelos sobre el té y los sedimentos
El análisis del Mahaweli utilizó el modelo InVEST de proporción de suministro de sedimentos para estimar dónde se originan los sedimentos y cuántos llegan a los cursos de agua. Una segunda herramienta, ROOT, comparó distintas combinaciones de medidas de restauración para encontrar equilibrios convenientes entre los beneficios ambientales y los costos económicos.
Los investigadores analizaron tres opciones generales: mantener las plantaciones de té existentes, convertir todas las plantaciones en bosques autóctonos o aplicar un enfoque selectivo que equilibrara la reducción de sedimentos con el valor de la producción de té.
El cultivo del té es importante porque sustenta los ingresos y la actividad económica, mientras que la escorrentía de las plantaciones puede arrastrar suelo hasta los embalses aguas abajo. Convertir las tierras en bosques puede reducir esa presión, pero también implica gastos de restauración y una pérdida de producción de té.
Los modelos concluyeron que la restauración selectiva podría reducir la exportación de sedimentos hasta en 700.000 toneladas al año, equivalente a una reducción del 50%, y limitar a 150 millones de rupias las pérdidas de la producción de té. La conversión total en bosques supondría mayores costos de restauración y una pérdida considerable de ingresos por el té.
Estas cifras describen una opción modelizada entre distintos usos del suelo. Los 150 millones de rupias corresponden a las pérdidas de la producción de té, mientras que la restauración implica costos adicionales. La conclusión práctica es que la ubicación de las intervenciones importa: ciertas zonas pueden reducir considerablemente los sedimentos y, al mismo tiempo, permitir conservar más tierras productivas.
ROOT generó una variedad de combinaciones eficientes, en lugar de una única respuesta válida para todos los objetivos. En términos sencillos, mostró cuánto beneficio ambiental adicional podría obtenerse a cambio de un determinado sacrificio económico, lo que ayuda a los responsables de tomar decisiones a comparar opciones.
De los datos sobre el territorio a la inversión
El trabajo en el Mahaweli ya contribuyó al acuerdo entre el Gobierno y el ADB relacionado con una inversión de 200 millones de dólares en la cuenca alta del Mahaweli. Sri Lanka también prevé incorporar la contabilidad del capital natural a una estrategia de crecimiento verde que responda a los riesgos climáticos.
La ficha del proyecto piloto menciona la inversión en cuencas hidrográficas, los bonos verdes y la financiación climática como posibles usos de este trabajo. El análisis más amplio también aborda los bonos azules, los canjes de deuda por compromisos de conservación, los créditos de carbono y los pagos por servicios ecosistémicos.
Estos mecanismos vinculan el dinero con distintos objetivos ambientales. Los bonos verdes financian proyectos ambientales que cumplen determinados criterios; los bonos azules se centran en objetivos relacionados con el agua o el medio marino. Los pagos por servicios ecosistémicos pueden recompensar a quienes gestionan tierras por actividades que benefician a otras personas, como reducir los sedimentos que llegan a infraestructuras aguas abajo.
Para los productores de té, es importante reconocer el costo de cambiar el uso del suelo. Los usuarios del agua aguas abajo pueden beneficiarse de una mejor protección de la cuenca, mientras que los agricultores aguas arriba asumen costos o pierden producción. La contabilidad puede ayudar a visibilizar ambas partes al diseñar acuerdos de inversión y compensación.
El programa de inversiones hídricas de Sri Lanka ofrece un contexto relacionado. En noviembre de 2026, el ADB aprobó redes de agua y reformas, que combinaron 200 millones de dólares para infraestructuras con 100 millones para reformas del sector. Las medidas abarcaron los recursos hídricos, la seguridad del agua, las tarifas y las finanzas de las empresas de servicios públicos, ámbitos en los que el estado de la fuente de agua importa tanto como las plantas de tratamiento y las tuberías.
Qué requeriría una introducción en 2027
El taller propuso comenzar por determinadas cuencas altas y zonas costeras, en lugar de intentar establecer de inmediato un sistema nacional completo. Una cuenca hidrográfica es una zona en la que la lluvia fluye hacia un mismo río, embalse u otra salida.
La primera tarea sería establecer datos de referencia verificables sobre la extensión y el estado de los ecosistemas. Después, las autoridades medirían servicios como la regulación del agua, el control de la erosión, la protección costera y el apoyo a la pesca, y actualizarían los datos periódicamente.
Gunatilake señaló como principales dificultades el compromiso político, la fragmentación de las responsabilidades institucionales, la escasez de datos, la capacidad técnica y la necesidad de aplicar métodos coherentes. Su análisis abarcó cuatro décadas de desarrollo y aplicación internacional de métodos de contabilidad del capital natural.
Las normas comunes permitirían combinar información de distintas entidades. Las instituciones de medio ambiente, finanzas, planificación y otros sectores también necesitarían responsabilidades claras para recopilar y verificar los datos, así como para utilizar los resultados en los presupuestos, las evaluaciones de proyectos y las decisiones sobre el uso del suelo.
Los representantes del ADB Joseph Mariasingham y Sumit Pokhrel hablaron sobre iniciativas contables e inversiones que benefician a la naturaleza. El Dr. Shamen Vidanage expuso trabajos relacionados de la Unión Internacional para la Conservación de la Naturaleza. Representantes del Ministerio de Medio Ambiente, el Departamento de Censos y Estadísticas, el PNUD y asociaciones profesionales de economistas examinaron los preparativos institucionales y técnicos.
La introducción en 2027 sigue siendo una propuesta. No se han anunciado una fecha definitiva de lanzamiento, la lista completa de las zonas piloto ni un calendario para publicar las cuentas nacionales.
Cómo ha evolucionado el trabajo
El enfoque nacional propuesto se basa en un marco estadístico internacional y en trabajos prácticos sobre cuencas hidrográficas que ya están en marcha. Los principales hitos muestran cómo se relacionan ambas líneas de trabajo:
- Marzo de 2021: La Comisión de Estadística de la ONU adoptó la Contabilidad de los Ecosistemas del SCAE.
- 2024: La ficha del proyecto piloto de Sri Lanka fijó como objetivo establecer una visión compartida de los beneficios del capital natural del Mahaweli e identificar oportunidades de inversión.
- 19 de febrero de 2026: Un informe del proyecto describió los resultados de los modelos del Mahaweli y su contribución a un acuerdo para respaldar una inversión de 200 millones de dólares.
- 2027: La propuesta del taller prevé introducir la contabilidad del capital natural, inicialmente centrada en las cuencas altas y los ecosistemas costeros y marinos.
El proyecto piloto del Mahaweli y la propuesta de contabilidad nacional tienen objetivos relacionados. El proyecto piloto compara opciones de inversión en una cuenca concreta. Las cuentas nacionales ofrecerían un método repetible para hacer un seguimiento de los activos y servicios ambientales en zonas seleccionadas y, con el tiempo, en un programa más amplio.
Para las autoridades públicas, esa conexión podría permitir que un análisis local exitoso se convierta en información utilizada periódicamente para decidir dónde construir, dónde conservar y cómo asignar los fondos.
Qué enseñan a Sri Lanka los ejemplos internacionales
En el taller se analizó la cuenca del río Guangxi, en China, donde los escenarios de desarrollo y protección ecológica sirvieron para orientar la compensación por servicios ecosistémicos. También se estudió el uso de cuentas ambientales y económicas en Indonesia para modelizar un desarrollo con menores emisiones de carbono.
El marco de la ONU ofrece otros ejemplos directamente relacionados con las prioridades de Sri Lanka. Indonesia ha utilizado cuentas de carbono para evaluar los cambios en los ecosistemas de turberas. Las cuentas de extensión y estado de los ríos de Sudáfrica contribuyeron a su Plan Maestro Nacional de Agua y Saneamiento, mientras que las cuentas de especies de Uganda demostraron la importancia económica del karité autóctono.
Cada ejemplo vincula un activo ambiental concreto con una decisión política práctica. En el caso de Sri Lanka, la conexión más clara en la actualidad es la que existe entre la gestión de las tierras altas y el funcionamiento de las infraestructuras hídricas y energéticas aguas abajo.
Las cuentas periódicas permitirían a los responsables políticos seguir esa relación a lo largo del tiempo. El objetivo central del taller es pasar del reconocimiento del papel económico de la naturaleza a mantener registros fiables que puedan orientar las decisiones reales sobre gasto y gestión del suelo.
Puntos clave
- Sri Lanka estudia introducir de forma gradual la contabilidad del capital natural en 2027, comenzando por las cuencas hidrográficas altas y los ecosistemas costeros y marinos.
- El enfoque complementaría el PIB con registros sobre la extensión y el estado de los ecosistemas, sus servicios y el valor de sus activos.
- Los modelos del Mahaweli concluyeron que la restauración selectiva podría reducir la exportación de sedimentos hasta en 700.000 toneladas al año, o un 50%, y limitar a 150 millones de rupias las pérdidas de la producción de té.
- El análisis de la cuenca contribuyó a un acuerdo para respaldar una inversión de 200 millones de dólares en la cuenca alta del Mahaweli.
- La aplicación requeriría datos de referencia fiables, métodos comunes, personal capacitado e intercambio de datos entre las instituciones gubernamentales.