Contratos, publicidad y deudas ocultas, en el centro del debate
El Banco Nacional de Kazajistán estudia tres cambios para las compras a plazos ofrecidas fuera del sistema bancario: una comunicación más clara de las condiciones contractuales y las sanciones, reglas contra la publicidad engañosa y la posibilidad de informar sobre las obligaciones de pago a las agencias de crédito. El vicegobernador Vitaliy Tutushkin afirma que el objetivo es proteger a los compradores y mantener disponible esta forma de pago.
Contenido
- Contratos, publicidad y deudas ocultas, en el centro del debate
- ¿Qué planes de pago se están examinando?
- Por qué importa que falten registros de deuda
- Tres prioridades y otras opciones aún en debate
- Qué encontró el Banco Mundial sobre el crédito al consumo
- ¿Qué tamaño tiene el mercado de compras a plazos de Kazajistán?
- La cuestión del precio detrás de las ofertas sin intereses
- Automóviles y propiedades implican compromisos mayores
- Qué ocurrirá ahora y qué pueden comprobar los compradores
- Puntos clave
Las propuestas se plantearon en un documento de consulta publicado en septiembre de 2026 y sometido a consulta pública hasta el 3 de noviembre. El Banco Nacional afirma que seguirá examinando las propuestas recibidas después de esa fecha. Comerciantes, mercados en línea, asociaciones profesionales, investigadores y consumidores ya han enviado sus opiniones.
La principal preocupación son las deudas que otros prestamistas no pueden ver. Según el Banco Nacional, la mayoría de las compras a plazos ofrecidas por empresas no financieras no figura en los historiales crediticios. Por ello, un cliente puede deber dinero a varios vendedores mientras que un banco que evalúa una nueva solicitud de préstamo solo ve una parte de los pagos mensuales que debe afrontar.
Tutushkin, vicegobernador del Banco Nacional, explicó el propósito de los cambios propuestos:
«La tarea principal es aumentar la transparencia del mercado y establecer requisitos mínimos de protección al consumidor. Las medidas propuestas se refieren principalmente a la divulgación de las condiciones contractuales, no a la regulación de los precios o el volumen de las compras a plazos».
El banco afirma que quiere tener en cuenta los intereses de compradores, comerciantes y proveedores de servicios, para que los cambios no encarezcan los productos ni reduzcan su disponibilidad. Su análisis va más allá de las compras cotidianas e incluye pagos a plazos de automóviles y propiedades, así como acuerdos en los que el cliente alquila un bien antes de comprarlo.
¿Qué planes de pago se están examinando?
BNPL son las siglas en inglés de «compre ahora y pague después». El cliente recibe de inmediato un producto o servicio y lo paga en varias cuotas, por lo general cuatro pagos iguales. Tutushkin lo describe como una forma de préstamo a corto plazo, que suele utilizarse para compras de valor pequeño o moderado.
La compra tradicional a plazos es una categoría más amplia. Permite pagar durante un período acordado sin que se indique explícitamente un cargo por intereses. El documento de consulta de septiembre describía un plazo habitual de entre cuatro meses y un año para BNPL y pedía opiniones sobre la posibilidad de limitar los períodos de pago.
El Banco Nacional se centra en los acuerdos formales ofrecidos por organizaciones no financieras, con calendarios de pago, fechas límite fijas y sanciones por retrasos. Tutushkin distinguió esos contratos de un acuerdo informal con una tienda del vecindario para pagar más adelante.
Los bancos y las organizaciones de microfinanzas ya están sujetos a la regulación financiera vigente. El análisis abarca productos de pago similares ofrecidos por proveedores de BNPL, vendedores directamente y otras empresas que operan fuera de ese marco. El banco central afirma que la mayoría de las transacciones de este último grupo no está sujeta a los requisitos vigentes de protección a los consumidores de servicios financieros.
Por qué importa que falten registros de deuda
Una agencia de crédito recopila información sobre préstamos y pagos. Los bancos utilizan esos datos para evaluar si una persona puede asumir otro préstamo. Cuando no figuran las obligaciones de pago a plazos, el registro no muestra claramente cuánto dinero debe reservar cada mes esa persona.
Un comprador puede estar pagando un préstamo bancario y, al mismo tiempo, cuotas en varias tiendas. Cada pago puede parecer asumible por separado, aunque el total deje demasiado poco para el alquiler, la comida y otras necesidades básicas. Según el Banco Nacional, la falta de información dificulta que tanto los consumidores como los prestamistas evalúen la carga completa.
Tutushkin afirma que esa misma carencia dificulta medir el tamaño del mercado y detectar una acumulación peligrosa de obligaciones. Por tanto, recabar opiniones tiene dos objetivos: contribuir al diseño de las reglas y ayudar al regulador a calcular el tamaño de un segmento que aún no se conoce con certeza.
El Banco Nacional y la Agencia para la Regulación y el Desarrollo del Mercado Financiero están estudiando si la información sobre BNPL debería comunicarse a las agencias de crédito. Si se adopta esta medida, los datos podrían influir en la evaluación de nuevas solicitudes de préstamo, ya que los prestamistas tendrían un registro más completo de los compromisos existentes.
Otra cuestión es la condonación de deudas. Actualmente, las deudas de compras a plazos y de BNPL concedidas por entidades no bancarias no están incluidas entre las que pueden cancelarse mediante el procedimiento de quiebra personal sin acudir a los tribunales. Por ello, para una persona con dificultades financieras puede ser importante qué tipo de empresa ofrece el plan de pago cuando busca alivio.
Tres prioridades y otras opciones aún en debate
La primera prioridad que identificó Tutushkin es la divulgación de las condiciones contractuales. Podría exigirse a los proveedores que expliquen todas las condiciones importantes, incluidos los importes de las multas y otras sanciones por pagos atrasados, antes de que el cliente firme.
La segunda es la publicidad. El Banco Nacional quiere que los mensajes promocionales ofrezcan a los compradores una idea precisa del compromiso que están asumiendo. Una cuota pequeña que aparece destacada en una pantalla puede llamar la atención, mientras que el costo total y las consecuencias de incumplir una fecha límite reciben mucha menos atención.
La tercera prioridad es informar a las agencias de crédito. En conjunto, las tres medidas abordan distintas etapas de una compra: qué atrae al cliente, a qué se compromete y cómo pueden conocer la deuda otros prestamistas.
La consulta más amplia también ha planteado la evaluación de la capacidad de pago, la divulgación del costo total de la operación y posibles límites a las multas y sanciones por pagos atrasados. Estas cuestiones van más allá de las tres prioridades inmediatas de Tutushkin. El documento de consulta también solicitaba opiniones sobre la duración de los acuerdos de pago a plazos.
Las reglas concretas, las organizaciones a las que se aplicarán y el calendario de preparación de los cambios se definirán después de la coordinación entre los organismos gubernamentales y de los demás procedimientos necesarios. No se ha anunciado una fecha de entrada en vigor.
Qué encontró el Banco Mundial sobre el crédito al consumo
La nota técnica sobre crédito al consumo del Grupo Banco Mundial ofrece una evaluación más amplia de los riesgos que están detrás del debate. Elaborada en el marco de una misión conjunta del Programa de Evaluación del Sector Financiero del FMI y el Banco Mundial, realizada en julio y agosto de 2023, señala que el crédito al consumo concedido por bancos e instituciones financieras no bancarias se más que duplicó entre 2019 y 2023.
La nota detectó requisitos insuficientes para evaluar si los prestatarios podían afrontar los pagos sin dificultades. También señaló la publicidad agresiva de créditos, los rápidos procesos digitales de aprobación y las carencias en la información que reciben los consumidores antes de aceptar un préstamo.
El Banco Mundial afirmó que BNPL había ganado popularidad rápidamente en Kazajistán. Algunos productos no tenían un costo inicial directo, pero podían generar intereses y comisiones considerables después de un pago atrasado. Algunos también permitían modificar los precios con el tiempo.
El documento recomendó entregar antes de la venta una declaración breve y estandarizada con la información crediticia esencial, fácil de consultar en dispositivos móviles. También pidió interfaces digitales que muestren la información clave en las etapas adecuadas, medidas de protección frente a ofertas de crédito no solicitadas y requisitos para tener en cuenta las necesidades de los consumidores a quienes se destinan los productos.
La recomendación del Banco Mundial sobre la capacidad de pago aborda una preocupación básica de los hogares: si, después de pagar las cuotas, queda suficiente dinero para vivir. Sus conclusiones vinculan la agenda del Banco Nacional sobre divulgación de información con la cuestión práctica de si el cliente podrá mantener los pagos una vez realizada la compra.
¿Qué tamaño tiene el mercado de compras a plazos de Kazajistán?
En septiembre de 2024, las entidades crediticias kazajas tenían carteras de BNPL por valor de 2,3 billones de tenge, un 17% más que al comienzo de ese año, según cifras de la Agencia para la Regulación y el Desarrollo del Mercado Financiero. Esas cifras describen el lado crediticio de un método de pago que se ha expandido junto con las compras en línea.
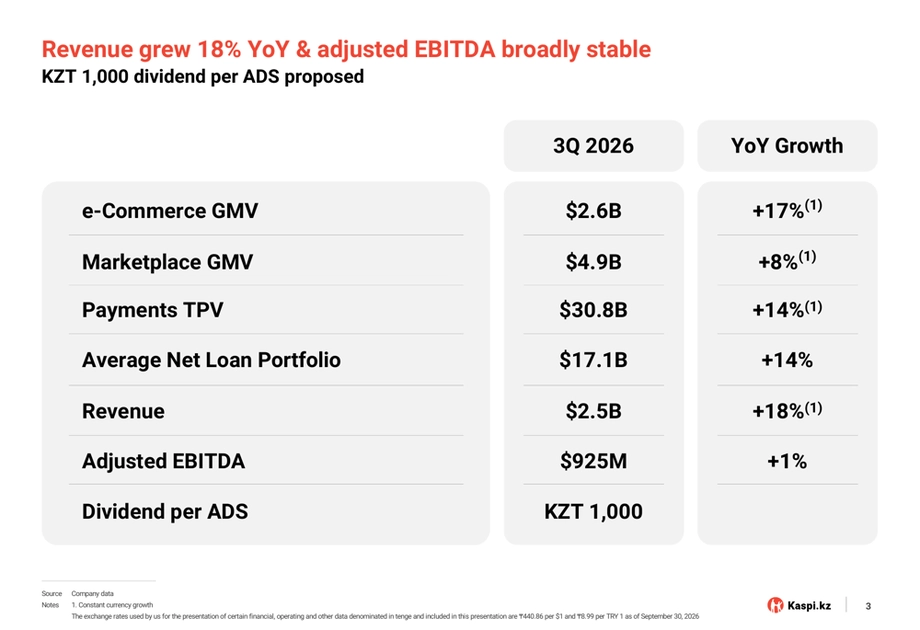
Las ventas en mercados digitales alcanzaron los 1,77 billones de tenge, tras crecer un 60%. Kaspi.kz representaba más del 75% del sector de los mercados en línea. Algunos comerciantes afirmaron que sus ventas cayeron hasta un 30% cuando no había financiación a plazos, lo que muestra que el acceso importa tanto a los vendedores como a los compradores.
El Informe Fintech 2024 de la Corporación Nacional de Pagos de Kazajistán estimó, a partir de indicios anecdóticos, que BNPL podría representar cerca de la mitad de los préstamos al consumo. El informe también registró un crecimiento anual del crédito al consumo de entre el 34% y el 42% en 2022 y 2023.
Durante la consulta sobre las compras a plazos, las cifras del regulador financiero situaban el crédito al consumo por encima de los 17 billones de tenge y la proporción vinculada a compras a plazos en el 19%. Esta última cifra y la estimación de cerca de la mitad de la corporación se basan en indicadores y fuentes de información distintos. Establecer una visión coherente del mercado es parte del análisis actual.
El desafío particular del Banco Nacional es medir las obligaciones contraídas fuera de las instituciones financieras reguladas. La información de comerciantes, proveedores y consumidores pretende ayudar a llenar ese vacío antes de que las autoridades decidan a qué organizaciones se aplicarán los nuevos requisitos y en qué medida.
La cuestión del precio detrás de las ofertas sin intereses
El economista Beknur Kisykov recomienda a los consumidores comparar el precio de pago inmediato con el total que se paga en cuotas. En su ejemplo, un producto que cuesta 100.000 tenge termina costando 120.000 a lo largo de dos años. Los 20.000 tenge adicionales equivalen al 20% del precio original, aunque la publicidad describa el acuerdo como libre de intereses.
El economista Alexander Yurin ha defendido que los compradores reciban información sobre el costo real de la financiación a plazos en el momento de la compra. Afirma que los costos incluidos en algunos acuerdos pueden elevar el precio final de un producto a 1,5 veces su precio inicial o más.
Madina Abylkasymova, directora del regulador del mercado financiero, ha expresado preocupación por los acuerdos que mantienen el mismo precio en efectivo y el precio financiado. Cuando los cargos de financiación se incorporan a un precio común en las tiendas, los clientes que pagan de inmediato también pueden asumir parte de ese costo.
El experto bancario Galim Khusainov también ha pedido que se divulguen los costos de intereses incluidos en los precios de las compras a plazos. Sostiene que los compradores con dinero suficiente para pagar de inmediato se beneficiarían de una elección clara entre un descuento por pago al contado y una financiación con un costo indicado.
El primer ministro Oljas Bektenov había pedido a los bancos y las empresas comerciales que divulgaran los costos de las compras a plazos y los pagos adicionales de los préstamos antes de octubre de 2025. El Centro Analítico de la AFC esperaba que unas reglas más claras dirigieran la atención hacia el precio de los propios productos. Ese debate anterior ayuda a explicar por qué la divulgación de las condiciones contractuales sigue siendo central en las propuestas actuales, aunque Tutushkin afirma que las prioridades actuales se refieren a la transparencia y no al control de precios.
Automóviles y propiedades implican compromisos mayores
Los automóviles y los bienes inmuebles reciben especial atención en el análisis del Banco Nacional porque los compromisos financieros pueden ser mucho mayores que los de las compras cotidianas. Tutushkin destacó estas operaciones al hablar de los riesgos de los pagos a plazos ofrecidos por organizaciones no financieras.
La consulta abarca los pagos directos a promotores inmobiliarios y los acuerdos en los que una persona alquila un automóvil con opción a comprarlo más adelante. También incluye otros contratos cuyo efecto económico se parece al de un crédito, aunque el acuerdo se presente como una forma de pagar bienes.
Un calendario de pagos claro es especialmente importante cuando un acuerdo compromete las finanzas del hogar durante un período más largo. Los compradores necesitan entender el importe total que deberán pagar, las consecuencias de los retrasos o los impagos y las condiciones para completar la compra.
El Banco Nacional está recabando relatos de problemas concretos por parte de consumidores, defensores de sus derechos y empresas. Tutushkin afirma que esas experiencias pueden revelar lagunas legislativas, ámbitos sin normas comunes y problemas que los reguladores aún no han considerado.
Qué ocurrirá ahora y qué pueden comprobar los compradores
La consulta forma parte de un debate más amplio sobre el endeudamiento de los hogares y la visibilidad de las obligaciones de pago a plazos. Los principales acontecimientos son:
- Julio y agosto de 2023: la misión conjunta del FMI y el Banco Mundial evaluó el sector financiero de Kazajistán, incluida la protección al consumidor y el crédito.
- Septiembre de 2024: las carteras de BNPL de las entidades crediticias alcanzaron los 2,3 billones de tenge, según cifras del regulador financiero.
- 24 de octubre de 2025: se debatieron las expectativas de mayor claridad en los precios de las compras a plazos tras el llamado de Bektenov a divulgar esa información.
- Septiembre de 2026: el Banco Nacional publicó su documento de consulta e inició un proceso de ocho semanas.
- 3 de noviembre de 2026: venció el plazo oficial para presentar comentarios, aunque el banco sigue aceptando propuestas.
El Banco Nacional prevé publicar un informe consolidado tras examinar las propuestas recibidas. Los comentarios pueden enviarse a [email protected]. El banco busca recibir más aportes de especialistas en protección al consumidor, defensores de los derechos, proveedores de compras a plazos, asociaciones profesionales y empresas comerciales.
Los compradores pueden tomar medidas antes de que entren en vigor nuevas reglas. Tutushkin recomienda comprobar el importe total que se pagará, todas las multas y sanciones, y las consecuencias de los pagos atrasados o del impago. También conviene sumar los pagos mensuales de todos los préstamos y acuerdos de pago a plazos vigentes y evaluar si el presupuesto permite cubrir el total.
Conservar una copia del contrato y del calendario de pagos permite tener constancia de los importes y las fechas acordados. Comparar el precio de pago inmediato con el total de las cuotas también ayuda a conocer el costo de distribuir los pagos en el tiempo.
Tutushkin resumió así el equilibrio que se busca entre el acceso y la protección:
«Las compras a plazos deben seguir siendo un método de pago accesible y, al mismo tiempo, resultar comprensibles y seguras para el consumidor».
Puntos clave
- El Banco Nacional de Kazajistán afirma que no prevé restringir el acceso a las compras a plazos.
- Las principales propuestas se refieren a la divulgación de las condiciones contractuales, la publicidad y la posible comunicación de información a las agencias de crédito.
- El análisis se centra en los acuerdos formales de pago a plazos ofrecidos fuera de los bancos y las organizaciones de microfinanzas.
- También se debaten los automóviles, las propiedades y los contratos de alquiler con opción a compra.
- El Banco Mundial ha recomendado evaluaciones más rigurosas de la capacidad de pago e información más clara antes de que los consumidores soliciten un préstamo.
- El plazo de consulta, que venció el 3 de noviembre de 2026, ya ha pasado, pero se siguen aceptando comentarios en [email protected].
- Aún deben definirse las reglas definitivas, las organizaciones a las que se aplicarán y el calendario de entrada en vigor.