Una votación el 28 de noviembre con consecuencias que van más allá de reiniciar reactores
Taiwán votará el 28 de noviembre de 2026 sobre si abandona su política de mantener el territorio libre de energía nuclear, mientras las proyecciones internacionales sobre energía nuclear revelan una gran brecha entre los objetivos de expansión y las fábricas, la financiación y el suministro de combustible necesarios para alcanzarlos. La Agencia de Energía Nuclear de la OCDE proyecta que la capacidad nuclear mundial llegará a 619 gigavatios para 2050 según las tendencias actuales, frente a unos 1.324 gigavatios en el escenario, mucho más exigente, que supera el objetivo internacional de triplicar la capacidad.
Contenido
- Una votación el 28 de noviembre con consecuencias que van más allá de reiniciar reactores
- Cómo llegó la propuesta a la papeleta
- El crecimiento nuclear mundial depende del escenario que se cumpla
- La generación récord coexiste con una larga lista de proyectos pendientes
- Los reactores pequeños afrontan problemas de plazos y combustible
- ¿Pueden convivir la energía nuclear y la renovable en la red?
- La demanda de IA pone el foco en la seguridad del suministro de combustible y la financiación
- La recuperación de Fukushima y las responsabilidades de Taiwán respecto a los residuos
- El déficit en la reducción de emisiones añade urgencia a la decisión
- Puntos clave
El referéndum nacional n.º 22, propuesto por el grupo parlamentario del Partido Nacionalista Chino (KMT), pregunta a los votantes si apoyan el uso de la energía nuclear para reactivar la economía y la abolición de la política energética de mantener el territorio libre de energía nuclear. La votación coincidirá con las elecciones locales. El KMT ha promovido la energía nuclear como una forma de garantizar el suministro eléctrico para la inteligencia artificial y proteger la competitividad industrial.
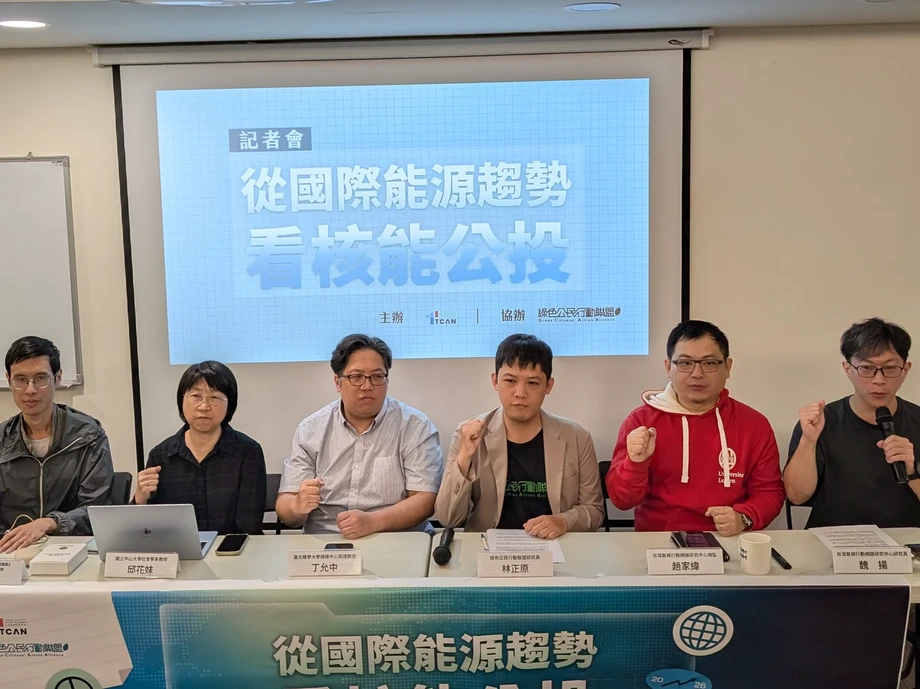
En una rueda de prensa el 9 de noviembre, la Red de Acción Climática de Taiwán reunió a investigadores que instaron a votar en contra. Sus objeciones incluyeron los costos de construcción, la competencia con la electricidad renovable, la recuperación tras accidentes y el costo de gestionar los residuos radiactivos. Actualmente, Taiwán no tiene unidades nucleares de generación en funcionamiento.
Las posturas enfrentadas convergen en un problema práctico: Taiwán necesita electricidad confiable y, al mismo tiempo, reducir las emisiones, pero todas las opciones propuestas requieren dinero, infraestructura y tiempo. Reiniciar los reactores existentes, construir grandes unidades nuevas e introducir reactores modulares pequeños implica distintos plazos y cadenas de suministro. El referéndum se refiere al rumbo de la política energética; las evaluaciones de seguridad, la compra de combustible, la financiación y la gestión de residuos determinarán el curso de cada proyecto.
Cómo llegó la propuesta a la papeleta
La Comisión Electoral Central aprobó el referéndum sobre política nuclear con el apoyo de seis miembros y la abstención de uno. Su presidente, Michael You, dijo que cumplía los requisitos de la Ley de Referéndum. El Yuan Legislativo había aprobado la propuesta el 14 de agosto.
La comisión electoral planeó cinco debates televisados; el primero estaba previsto para el jueves siguiente a la rueda de prensa del 9 de noviembre. Esos debates ofrecen a los votantes otra oportunidad para comparar los argumentos económicos a favor de la energía nuclear con las preguntas sobre su implementación y las responsabilidades a largo plazo.
- 27 de marzo de 2026: Taipower presentó su plan para reiniciar la central nuclear de Ma-anshan.
- Abril de 2026: El regulador nuclear inició su revisión, mientras comenzaba en paralelo una evaluación de impacto ambiental.
- 14 de agosto de 2026: El poder legislativo aprobó la propuesta de referéndum sobre política nuclear.
- 9 de noviembre de 2026: Grupos ambientalistas y académicos cuestionaron públicamente los argumentos a favor de la propuesta.
- 28 de noviembre de 2026: Está previsto que los votantes decidan sobre el referéndum junto con las elecciones locales.
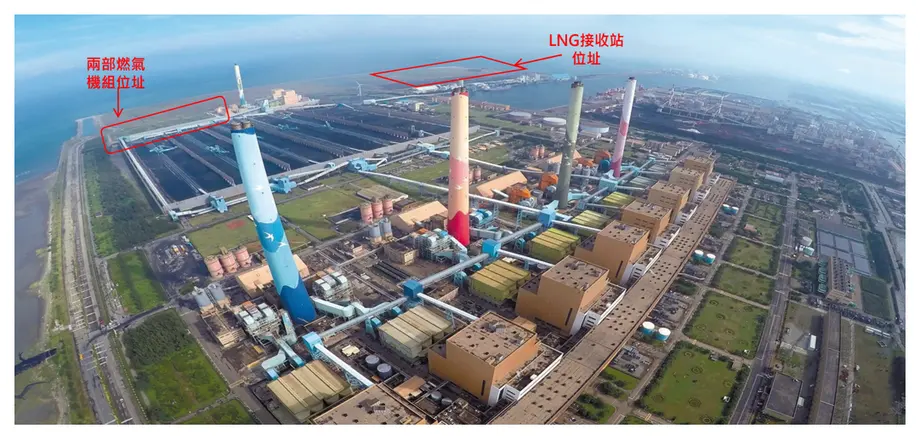
Taipower prevé que las inspecciones de seguridad de Ma-anshan tarden entre 18 y 24 meses antes de que el regulador tome una decisión. Un posible reinicio en 2028 también requeriría comprar combustible con anticipación. Por tanto, los votantes elegirán un rumbo político mientras la solicitud concreta para reiniciar la central sigue su curso a través de evaluaciones técnicas.
El crecimiento nuclear mundial depende del escenario que se cumpla
El anuncio de las proyecciones de julio de la Agencia de Energía Nuclear de la OCDE presenta cuatro niveles posibles de capacidad nuclear mundial en 2050: 347 gigavatios en su Escenario Bajo, 619 en Tendencias Actuales, 883 en Ambicioso y unos 1.324 en Transformador. Un gigavatio mide la capacidad de generación, es decir, cuánta electricidad pueden producir los equipos en un momento dado; la generación anual también depende de la frecuencia con que funcionan.
El escenario más alto incluye el objetivo de Estados Unidos de cuadruplicar su capacidad nuclear para 2050 y la meta de India de alcanzar los 100 gigavatios para 2047. Requiere una construcción más rápida, la continuidad de las operaciones de los reactores existentes y un despliegue considerable de reactores modulares pequeños. La agencia afirma que los ritmos de construcción tendrían que superar ampliamente los registrados en años recientes.
Chao Chia-wei, director de la Red de Acción Climática de Taiwán, describió la proyección basada en las tendencias actuales como un crecimiento de alrededor del 55% para 2050. También sostuvo que triplicar la capacidad exigiría que todos los reactores existentes funcionaran durante 100 años y que los reactores pequeños alcanzaran la producción en masa antes de 2035. En cambio, la descripción publicada por la agencia basa su escenario más alto en una combinación de operación prolongada, construcción acelerada y nuevas tecnologías; su análisis de los reactores existentes se centra en prolongar su funcionamiento hasta los 60 y los 80 años.
La distribución geográfica de la construcción también es desigual. Los países de la OCDE concentran alrededor del 78% de la capacidad nuclear mundial actual, mientras que cerca del 80% de los 70 gigavatios en construcción está fuera de la OCDE. China representa más de 33 gigavatios. Para Taiwán, la comparación internacional pertinente tiene que ver con la capacidad para llevar los proyectos a término, además de los anuncios de apoyo a la energía nuclear.
La generación récord coexiste con una larga lista de proyectos pendientes
La Administración de Energía de Taiwán, en su evaluación de las perspectivas nucleares de septiembre, resume las proyecciones para 2026 de la Asociación Nuclear Mundial y las condiciones que las acompañan. Las centrales nucleares produjeron un récord de 2.702 teravatios hora en todo el mundo en 2025, frente a los 2.667 de 2024. La energía nuclear suministró alrededor del 9% de la electricidad mundial, frente a cerca del 17% a mediados de la década de 1990, debido a que la producción total de electricidad creció más rápido.
Asia ha impulsado gran parte de la expansión. Para 2025, su generación nuclear había aumentado hasta alcanzar unas 2,5 veces el nivel de 2012, gracias a China y a nuevas incorporaciones en India, Pakistán y Emiratos Árabes Unidos. Los 11 reactores cuya construcción comenzó en 2025 estaban en China o Rusia. Ese año, tres reactores se conectaron por primera vez a las redes eléctricas, mientras que siete cerraron de forma permanente, incluida la Unidad 2 de la central nuclear de Ma-anshan, en Taiwán.
La evaluación describe una posible capacidad nuclear bruta mundial de 1.457 gigavatios en 2050, suponiendo que se cumplan los objetivos nacionales y los proyectos identificados, y que las centrales existentes sigan funcionando conforme a las hipótesis del informe. Más de 550 gigavatios de ese total aún deben concretarse en proyectos identificados, planificados o propuestos. La capacidad bruta incluye la electricidad que consume la propia central; la capacidad neta descuenta ese consumo.
La asociación estima que, para alcanzar el objetivo de triplicar la capacidad, el ritmo de inicio de construcción debe llegar a unas seis veces el actual para mediados de la década de 2030, con el respaldo de 38 países. Su proyección supone que los reactores existentes pueden funcionar hasta 80 años, salvo que se especifique un plazo menor. El trabajo pendiente incluye asegurar emplazamientos, presentar solicitudes de licencia, organizar la financiación y hacer pedidos de equipos.
Los reactores pequeños afrontan problemas de plazos y combustible
La exposición de motivos que apoya el referéndum propone construir nuevos reactores o reactores modulares pequeños en el emplazamiento de Lungmen, también conocido como la Cuarta Central Nuclear. También sugiere utilizar el calor de reactores pequeños para desalinizar agua de mar, un proceso que elimina la sal para producir agua utilizable.
Los reactores modulares pequeños, o SMR por sus siglas en inglés, están diseñados con unidades de generación más pequeñas y un mayor uso de componentes fabricados en fábricas. Su potencial económico depende, en parte, de repetir los diseños y reunir suficientes pedidos para que la producción sea eficiente. El informe completo sobre perspectivas nucleares de la agencia de la OCDE afirma que es poco probable que las condiciones para la fabricación en serie estén plenamente establecidas antes de la década de 2040.
La agencia proyecta unos 30 gigavatios de capacidad de SMR para 2050 según las Tendencias Actuales, y alrededor de 150 gigavatios o más en su escenario más alto. Chao citó una proporción proyectada menor, del 5% al 8% de la capacidad nuclear mundial; el Escenario Transformador de la agencia sitúa esa proporción por encima del 10%. En cualquier caso, los reactores grandes aportarán la mayor parte de la capacidad nuclear proyectada para 2050.
El combustible es otra limitación. Más de la mitad de los diseños de SMR en desarrollo prevén utilizar uranio poco enriquecido de alto ensayo, conocido como HALEU. Este combustible contiene una concentración más alta del isótopo de uranio que mantiene la reacción que el combustible convencional para reactores. La agencia afirma que aún no hay suministro comercial disponible en los países de la OCDE.
Chao sostuvo que incluso la producción en serie dejaría el costo de la electricidad de los SMR por encima del de la generación nuclear convencional con grandes reactores y de la energía renovable. La agencia afirma que el despliegue rápido a gran escala aún debe demostrarse y que los costos reales de los proyectos siguen siendo en gran medida desconocidos. La propuesta sometida a referéndum no establece ningún calendario confirmado para construir SMR en Taiwán ni un precio para la electricidad que generarían.
¿Pueden convivir la energía nuclear y la renovable en la red?
Yen Dong-bai, profesor adjunto de la Universidad Nacional Oceánica de Taiwán, cuestionó el argumento de la propuesta de que la energía nuclear puede ofrecer una producción constante junto con la electricidad renovable. Citó la región japonesa de Kyushu, donde una producción nuclear considerable y una fuerte generación solar pueden coincidir y producir más electricidad de la que la red puede absorber.
Yen dijo que en un día de marzo de 2025 los recortes de generación renovable alcanzaron el 50%. Estos recortes, llamados vertidos, significan que se deja sin utilizar deliberadamente la electricidad eólica o solar disponible para mantener el equilibrio entre la oferta y la demanda. Si se repiten, reducen la electricidad que los generadores renovables pueden vender y pueden debilitar sus incentivos para invertir.
Los operadores nucleares pueden reducir la producción para dar cabida a la electricidad renovable, pero sus gastos de construcción, personal y otros costos fijos continúan. Repartir esos gastos entre menos unidades de electricidad eleva el costo por unidad. El desafío práctico consiste en planificar conjuntamente la generación, el almacenamiento, la transmisión y las reglas de operación.
Chao también describió la competencia por los presupuestos. Dijo que legisladores favorables a la energía nuclear habían propuesto recortar el gasto en energías renovables, incluidos los subsidios para paneles solares en techos de viviendas. Las proyecciones del grupo al que pertenece indican que reiniciar las tres primeras centrales nucleares de Taiwán podría dejar a las energías renovables con el 25% del suministro eléctrico en 2035, frente al objetivo gubernamental del 36%. La diferencia es de 11 puntos porcentuales, según las hipótesis de ese modelo.
Yen, cuya investigación se centra en el desarrollo sostenible, expresó su preocupación por destinar inversiones escasas a costosas obras de construcción:
"Puede que la economía de Taiwán termine utilizándose para reactivar la industria nuclear",
Los partidarios presentan la inversión nuclear como una forma de proteger a la industria. Sus detractores sostienen que las energías renovables, las baterías y una red más flexible generarían mayores beneficios con los mismos recursos limitados. El debate se refiere al costo y el calendario de todo el sistema eléctrico, no al costo de generación de una sola central.
La demanda de IA pone el foco en la seguridad del suministro de combustible y la financiación
El Ministerio de Asuntos Económicos de Taiwán prevé que el consumo de electricidad aumente un 13% entre 2023 y 2030, y que la inteligencia artificial por sí sola requiera 2,24 gigavatios para 2028. Taiwán importa alrededor del 96% de su energía. El gas suministró el 42,4% de la electricidad en 2024 y la energía nuclear, el 4,2%, por lo que la seguridad del suministro es una preocupación concreta para los hogares y los fabricantes.
El combustible nuclear ofrece una ventaja en cuanto al almacenamiento: el primer pedido de Taipower para reiniciar la central cubriría al menos 18 meses. Los reactores también dependen de la fabricación de combustible importado, el mantenimiento especializado, las piezas de repuesto y el apoyo de los proveedores. Los acuerdos de cooperación nuclear de Taiwán con Estados Unidos se rigen por un acuerdo en virtud de la Sección 123, y Taiwán se comprometió en 2012 a renunciar al enriquecimiento de uranio y al reprocesamiento de combustible gastado dentro de su territorio.
Lungmen ilustra cómo las decisiones sobre equipos pueden generar gastos continuos. Sus últimos 120 conjuntos de combustible sin usar se devolvieron al fabricante en marzo de 2021. El presidente de Taipower, Tseng Wen-sheng, cifró los costos anuales de almacenamiento en el extranjero entre 100 y 200 millones de dólares taiwaneses, mientras que el auditor general valoró el combustible sin usar en unos 8.000 millones de dólares taiwaneses. No se ha anunciado públicamente ninguna venta. El combustible fabricado para los reactores de Lungmen no puede cargarse sin más en los de Ma-anshan, que tienen un diseño distinto.
Las necesidades de financiación van mucho más allá de Taiwán. La agencia de la OCDE estima que, según su Escenario Transformador, los países de la OCDE necesitarán un promedio de 143.000 millones de dólares estadounidenses al año para inversión de capital, una cifra que se acercará a los 200.000 millones durante la década de 2030. Las centrales existentes también requieren inversión y aprobación regulatoria: más de 50 gigavatios de capacidad de la OCDE aún no han obtenido licencias para operar hasta 2040.
La recuperación de Fukushima y las responsabilidades de Taiwán respecto a los residuos
Chiu Hua-mei, profesora adjunta de Sociología de la Universidad Nacional Sun Yat-sen, recurrió a la recuperación aún en curso de Fukushima para explicar la prolongación de los costos de un accidente. Quince años después del desastre de 2011, dijo, en algunas comunidades afectadas cercanas a la central había regresado menos de una décima parte de sus antiguos residentes, incluso en zonas de Futaba, Okuma y Namie.
Chiu cifró en unos 303 kilómetros cuadrados la superficie que todavía está sujeta a órdenes de evacuación, cerca de 2,2 veces el tamaño del distrito de Hengchun, donde se encuentra Ma-anshan. Casi 5.000 personas trabajan cada día en el desmantelamiento de Fukushima Daiichi, dijo. Japón se ha comprometido a sacar de Fukushima para 2045 la tierra contaminada por las tareas de limpieza, lo que deja pendientes las decisiones sobre su destino y las comunidades que la recibirían.
Lin Cheng-yuan, investigador de la Alianza de Acción de Ciudadanos Verdes, dijo que el texto del referéndum no aborda las responsabilidades por los residuos nucleares. Pidió respuestas claras sobre los calendarios de desmantelamiento, los presupuestos y quién asumiría la carga de los residuos adicionales. Esas responsabilidades se refieren tanto a las existencias actuales como a cualquier combustible consumido después de un reinicio.
Taiwán no tiene un emplazamiento definitivo para el almacenamiento de combustible nuclear gastado establecido por ley. La autorización para las instalaciones de almacenamiento en seco de Kuosheng también sigue supeditada a un certificado de finalización del gobierno de la ciudad de Nuevo Taipéi. El almacenamiento en seco utiliza contenedores sellados y protegidos para guardar el combustible gastado una vez que se ha enfriado lo suficiente; es una etapa provisional en la gestión de material que requiere aislamiento durante mucho más tiempo.
El déficit en la reducción de emisiones añade urgencia a la decisión
Las cifras preliminares de emisiones de Taiwán muestran la presión por avanzar. La Administración de Cambio Climático estimó que las emisiones netas de gases de efecto invernadero rondaron los 245 millones de toneladas métricas en 2025, un 2,3% menos que en 2024 y un 8,74% por debajo del nivel de referencia de 2005. El objetivo de Taiwán era una reducción del 10%, por lo que quedó una brecha de 1,26 puntos porcentuales.
El ministro de Medio Ambiente, Peng Chi-ming, atribuyó en gran medida el incumplimiento de la meta al menor ritmo de desarrollo de las energías renovables. Las emisiones han disminuido cada año desde 2022. Se espera que las cifras oficiales definitivas de 2025 se publiquen en 2027.
La expansión de las energías renovables también figuró en el debate internacional al comenzar la COP31 en Antalya, Turquía, el 9 de noviembre. Chao señaló que Turquía promueve multiplicar por doce el suministro geotérmico mundial para 2050, y que Australia se ha fijado el objetivo de que 300 millones de hogares en todo el mundo tengan paneles solares en sus techos para 2030. Activistas ambientales también afirmaron que la generación mundial de electricidad eólica y solar superaría, cada una, la generación nuclear en 2026.
Para Taiwán, el 28 de noviembre se resolverá la cuestión planteada en el referéndum, pero después quedarán por tomar decisiones concretas sobre la implementación. El periodo de inspección de Ma-anshan, los pedidos de combustible por adelantado, la construcción de instalaciones renovables, la inversión en la red y la financiación de la gestión de residuos determinarán con qué rapidez las decisiones políticas se traducen en electricidad confiable y menores emisiones.
Puntos clave
- Taiwán votará el 28 de noviembre de 2026 sobre el abandono de su política de mantener el territorio libre de energía nuclear.
- El KMT vincula la energía nuclear con la demanda de electricidad de la IA y la competitividad industrial; grupos ambientalistas instan a votar en contra.
- La agencia de la OCDE proyecta una capacidad nuclear de 619 gigavatios en 2050 según las tendencias actuales, frente a unos 1.324 en su escenario más alto.
- Según la agencia, es poco probable que las condiciones para la producción en masa de reactores modulares pequeños estén plenamente listas antes de la década de 2040.
- Se prevé que las inspecciones para reiniciar Ma-anshan tarden entre 18 y 24 meses, y también será necesario comprar combustible.
- Taiwán no tiene un emplazamiento definitivo para el almacenamiento de combustible nuclear gastado establecido por ley.
- Las emisiones preliminares de 2025 estaban un 8,74% por debajo de los niveles de 2005, por debajo de la meta de reducción del 10%.