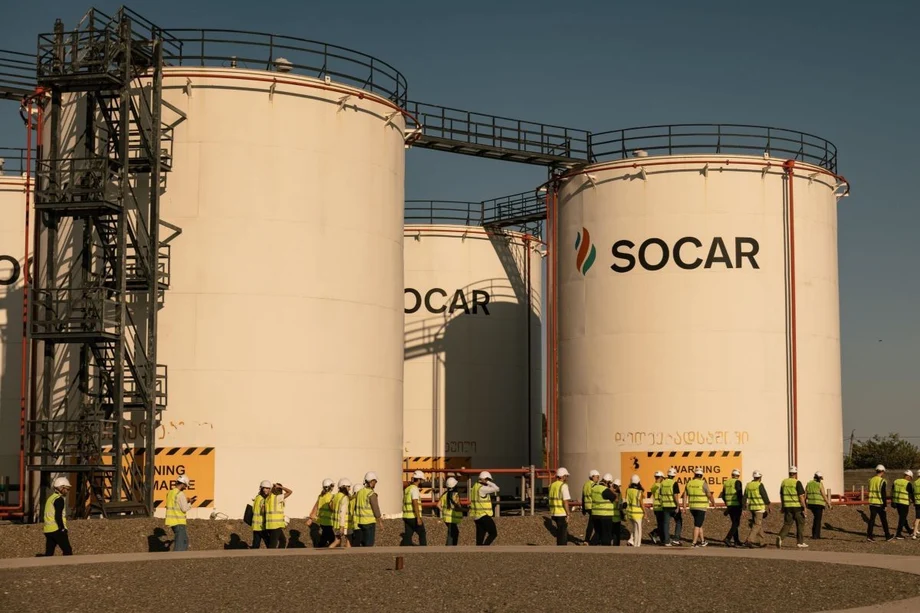
Inversión de SOCAR en gas en Estados Unidos, con el control en manos de Comstock
La empresa estatal de energía de Azerbaiyán, SOCAR, firmó el 4 de noviembre de 2026 un acuerdo en efectivo por US$1.650 millones para adquirir participaciones minoritarias en los activos de gas natural de Comstock Resources en la cuenca de Haynesville. La compra combina participaciones en la producción de gas con una participación indirecta del 10,95% en Pinnacle Gas Services, la empresa que recolecta y procesa el gas de las operaciones de Comstock en Western Haynesville.
Contenido
- Inversión de SOCAR en gas en Estados Unidos, con el control en manos de Comstock
- Qué compra SOCAR
- Cómo se desarrolló el acuerdo
- Por qué Comstock quiere el efectivo
- Por qué se reduce la participación en Western Haynesville
- La producción crece, pero también los costos
- Jerry Jones financia una iniciativa de perforación independiente
- Las ventas internacionales de gas aún están tomando forma
- Qué cambia para los inversionistas
- Puntos clave
Comstock indicó en sus resultados del tercer trimestre que esperaba cerrar la operación antes de finales de 2026, sujeta a las condiciones habituales y a las aprobaciones gubernamentales que fueran necesarias. El precio de compra está sujeto a los ajustes habituales. El acuerdo fija el 1 de julio de 2026 como fecha efectiva, un punto de referencia anterior a la firma o al cierre para calcular los aspectos económicos de la operación.
SOCAR adquiere una participación financiera en los activos, mientras Comstock conserva el control operativo. Para Comstock, el principal beneficio es obtener efectivo para pagar deuda y continuar desarrollando sus recursos de gas en el este de Texas y el norte de Luisiana. Para SOCAR, el acuerdo amplía su cartera internacional de inversiones con una cuenca gasífera consolidada de Estados Unidos y abre oportunidades para futuras inversiones junto al productor estadounidense.
La estructura también cambia con el tiempo. Al principio, SOCAR recibe el 15% de la participación de Comstock en Western Haynesville, pero esa proporción baja al 7,5% después de cinco años y una vez que SOCAR haya obtenido un rendimiento del 15% sobre su inversión en esos activos. Ambas condiciones deben cumplirse antes de que se aplique la reducción.
Qué compra SOCAR
El acuerdo abarca tres participaciones con funciones distintas en el negocio del gas. Dos corresponden a activos de exploración y producción, es decir, los pozos y otros activos utilizados para encontrar y producir gas. La tercera corresponde a la infraestructura que procesa el gas después de que sale de los pozos.
- Legacy Haynesville: una participación no operativa que representa el 20% de la participación de Comstock en esos activos de exploración y producción.
- Western Haynesville: una participación no operativa que representa el 15% de la participación de Comstock, y que luego baja al 7,5% bajo las condiciones acordadas.
- Pinnacle Gas Services: el 15% de la participación de Comstock, que posee el 73% de la empresa, equivalente al 10,95% de la propiedad total de Pinnacle.
Por lo general, una participación de trabajo da al inversionista derecho a una parte de los ingresos de la producción y, al mismo tiempo, lo hace responsable de su proporción de los costos operativos y de desarrollo. Un inversionista no operativo participa financieramente mientras otra empresa dirige las operaciones. Comstock seguirá siendo el operador de los activos de exploración y producción y continuará administrando y controlando Pinnacle.
El cálculo de la propiedad es especialmente importante en el caso de Pinnacle: el 15% de la participación del 73% de Comstock equivale al 10,95% de toda la empresa. La declaración de SOCAR describe esa estructura y coincide con las condiciones del anuncio de Comstock de septiembre. El comunicado de Comstock de noviembre utiliza la descripción más breve: el 15% de la participación de la empresa en Pinnacle.
Pinnacle posee y opera un sistema de recolección y procesamiento que abastece a Western Haynesville, en el este de Texas. La recolección lleva el gas de pozos individuales a una red conectada; el procesamiento lo prepara para su transporte y venta. Por tanto, la inversión de SOCAR abarca tanto la producción de gas como la infraestructura necesaria para acercar esa producción a los clientes.
Cómo se desarrolló el acuerdo
Comstock anunció por primera vez la alianza propuesta el 1 de septiembre de 2026. Su anuncio de la alianza en septiembre describía una carta de intención por la que las empresas se comprometían a negociar de buena fe un acuerdo definitivo de compra.
Al principio, las empresas se fijaron el 31 de octubre como fecha límite para alcanzar ese acuerdo. Un acuerdo marco firmado en el Foro Internacional de Inversiones de Azerbaiyán impulsó la alianza y, posteriormente, Comstock anunció el acuerdo definitivo de compra el 4 de noviembre.
- 1 de julio de 2026: fecha efectiva acordada para la operación.
- 1 de septiembre de 2026: Comstock anunció la carta de intención y la inversión propuesta de US$1.650 millones.
- 31 de octubre de 2026: fecha límite inicial para firmar el acuerdo definitivo.
- 4 de noviembre de 2026: Comstock anunció la firma del acuerdo definitivo de compra y venta.
- Antes de finales de 2026: fecha prevista por Comstock para el cierre, sujeto al cumplimiento de las condiciones necesarias.
El anuncio del 4 de noviembre confirma que la operación fue firmada y aún está pendiente de completarse. La fecha efectiva anterior, en julio, establece el punto de referencia económico acordado; el cierre es el paso en que se completa la compra y se transfieren las participaciones según lo estipulado en el acuerdo.
Por qué Comstock quiere el efectivo
Comstock planea destinar los fondos de SOCAR a pagar deuda. En septiembre, ilustró el efecto con su situación financiera al 30 de junio de 2026: la deuda neta bajaría de US$3.100 millones a US$1.500 millones una vez contabilizada la operación. Es una reducción de US$1.600 millones, o alrededor del 52%.
Más adelante, la dirección analizó la operación tomando como referencia la situación al cierre del trimestre más reciente y proyectó una deuda neta de aproximadamente US$1.700 millones, frente a unos US$3.400 millones antes de la venta. Las dos proyecciones utilizan fechas de referencia financiera distintas. Ambas indican que, tras aplicar los fondos, la deuda neta de la empresa se reduciría aproximadamente a la mitad.
El pago de deuda también afecta al financiamiento bancario de Comstock. El 4 de noviembre, la empresa extendió el vencimiento de su línea de crédito bancaria hasta el 15 de noviembre de 2028. Una vez que se cierre la operación con SOCAR y se utilicen los fondos para pagar deuda, está previsto extender ese vencimiento hasta el 15 de noviembre de 2031.
Los compromisos bancarios totales se mantendrán en US$1.500 millones, con préstamos sujetos a una base de endeudamiento fijada inicialmente en US$1.600 millones después del cierre. La base de endeudamiento es el valor que los prestamistas asignan a los activos que respaldan un préstamo; el compromiso es el monto que los bancos han acordado poner a disposición. La extensión del vencimiento da a Comstock más tiempo antes de que deba pagar o renovar ese financiamiento.
Por qué se reduce la participación en Western Haynesville
La participación de SOCAR en Western Haynesville está diseñada para otorgarle una proporción mayor al comienzo y una menor participación permanente más adelante. La reducción del 15% al 7,5% divide a la mitad la participación inicial de SOCAR en la participación de Comstock en esos activos, una vez que se cumplan tanto el plazo de cinco años como la condición de rendimiento de la inversión.
Entonces, Comstock recibirá una proporción mayor de los ingresos futuros de producción correspondientes a las participaciones afectadas. SOCAR conservará una participación después de alcanzar el umbral de rendimiento acordado. Las empresas han descrito este mecanismo como una forma de compartir el valor generado durante la vida útil de los activos.
La cifra del 15% es una condición que determina el cambio en la propiedad. El anuncio público describe una oportunidad para que SOCAR alcance ese rendimiento, cuyo plazo dependerá de los resultados de la inversión.
El presidente de SOCAR, Rovshan Najaf, describió el horizonte a largo plazo de la alianza cuando se anunció la propuesta en septiembre:
Nos complace invertir junto a un equipo con una trayectoria demostrada en el desarrollo de Haynesville y Western Haynesville, y esperamos establecer una alianza a largo plazo.
La producción crece, pero también los costos
Los resultados operativos de Comstock muestran la magnitud del negocio que sustenta el acuerdo. La producción alcanzó el equivalente a 122.400 millones de pies cúbicos en el tercer trimestre de 2026, un 9% más que en el mismo trimestre de 2025 y un 8% más que en el segundo trimestre de 2026. El equivalente en pies cúbicos combina el gas y la menor cantidad de petróleo en una medida energética común.
Los 16 pozos de Legacy Haynesville que comenzaron a producir durante el trimestre registraron una tasa inicial de producción promedio de 25 millones de pies cúbicos de gas al día. Los seis pozos de Western Haynesville promediaron 33 millones de pies cúbicos al día, una tasa un 32% superior a la del grupo de Legacy. Estas cifras describen la producción inicial; los ingresos que cada grupo genere con el tiempo también dependerán de los cambios en la producción, los costos y los precios del gas.
En el trimestre, Comstock recibió un promedio de US$2,61 por cada mil pies cúbicos equivalentes antes de las coberturas financieras, frente a US$2,76 un año antes. Los costos de producción aumentaron de US$0,77 a US$0,80 por la misma unidad. Por tanto, el aumento del volumen coincidió con precios realizados más bajos y mayores costos por unidad.
Las ventas de petróleo y gas, incluidas las ganancias realizadas por coberturas financieras, alcanzaron los US$359,3 millones. Las coberturas financieras utilizan contratos para gestionar la exposición a las variaciones de los precios de mercado. La utilidad neta disponible para Comstock fue de US$22,3 millones, mientras que la utilidad neta ajustada fue de US$5,9 millones después de aplicar los ajustes especificados por la empresa, incluida la exclusión de una ganancia no realizada por coberturas financieras.
La dirección prevé perforar 19 pozos en Western Haynesville y poner 20 en producción en 2026. Para Legacy Haynesville, sus objetivos son perforar 52 pozos y poner 45 en producción. Los directivos también dijeron que los costos de servicios y operaciones aumentaron entre un 8% y un 10% del segundo al tercer trimestre, lo que añade presión a la rentabilidad del desarrollo futuro.
Jerry Jones financia una iniciativa de perforación independiente
La estrategia de Comstock para reducir su deuda se desarrolla en paralelo a un acuerdo de perforación independiente con Jerry Jones, su accionista mayoritario. A partir del 1 de septiembre de 2026, una sociedad de la familia Jones acordó financiar partes específicas de los costos de perforación y terminación de 27 pozos durante los 12 meses siguientes, con un financiamiento previsto de unos US$450 millones.
La sociedad financiará el 85% de los costos de 18 pozos de Western Haynesville y el 80% de los costos de nueve pozos de Legacy Haynesville. Una vez que obtenga un rendimiento del 15% sobre la inversión, el 50% de la participación en esos pozos volverá a Comstock.
La dirección afirmó que la iniciativa de Jones respaldaría un flujo de caja libre positivo en el cuarto trimestre y permitiría continuar el desarrollo. El flujo de caja libre es el dinero que queda después de que el efectivo generado por las operaciones cubre las inversiones de capital. La venta a SOCAR aporta efectivo para pagar deuda, mientras que el acuerdo con Jones transfiere una gran parte de los costos de perforación especificados a un socio inversionista.
Ambos acuerdos permiten a Comstock seguir operando los activos y compartir sus rendimientos financieros. La producción futura de gas de la iniciativa de perforación también abastecerá la infraestructura de Pinnacle, lo que conecta la inversión en pozos con el negocio de recolección en el que SOCAR adquiere una participación.
Las ventas internacionales de gas aún están tomando forma
SOCAR aporta tanto un negocio de comercialización como capital de inversión. Según las condiciones propuestas para la alianza, podrá participar en futuras oportunidades de Comstock en Legacy y Western Haynesville con los mismos porcentajes adquiridos en la operación inicial. También se espera que SOCAR ofrezca a Comstock oportunidades para comercializar gas entre clientes internacionales.
La ubicación de Haynesville, cerca de la costa del golfo de México, conecta esa iniciativa con la demanda de las plantas de gas natural licuado, la generación eléctrica y los centros de datos. El gas natural licuado, o GNL, es gas natural enfriado hasta convertirlo en líquido para transportarlo en barco. Comstock señaló que esos mercados, incluido el centro de generación eléctrica de Texas en el condado de Anderson, podrían generar demanda de los recursos de Western Haynesville.
El presidente y director financiero de Comstock, Roland Burns, dijo que aún se estaban definiendo los detalles de las oportunidades de SOCAR para comercializar GNL. No se anunciaron volúmenes concretos de exportación, compradores ni fechas de entrega. El trabajo comercial incluye identificar clientes y estudiar los precios, el transporte y los requisitos regulatorios.
La inversión de SOCAR en Estados Unidos se produce tras su expansión en Europa. La empresa azerbaiyana completó en mayo de 2026 la adquisición del 99,82% de Italiana Petroli, de Italia, y suministró gas a ocho Estados miembros de la Unión Europea en 2025. El acuerdo con Comstock suma una inversión en producción e infraestructura estadounidenses a ese negocio internacional.
Otro inversionista azerbaiyano, el grupo privado GL Group, adquirió en julio de 2026 activos de cuatro yacimientos en producción en la cuenca Pérmica de Texas, con más de 200 pozos activos. GL Group asumió allí el control total de las operaciones, mientras que, en el caso de las participaciones de SOCAR en Comstock, la gestión operativa seguirá en manos de la empresa estadounidense.
Qué cambia para los inversionistas
La prioridad inmediata de Comstock es reducir la deuda, no reanudar el pago de dividendos. La dirección dijo que volvería a evaluar los dividendos cuando el apalancamiento baje de 1,5 veces, frente a una proporción proyectada de aproximadamente dos veces después de la operación con SOCAR. El apalancamiento compara la deuda con una medida de las ganancias para mostrar el nivel de endeudamiento en relación con la capacidad de la empresa para generar ingresos.
Para SOCAR, el acuerdo ofrece exposición a la producción de gas estadounidense, a los ingresos de la infraestructura y a futuras oportunidades de desarrollo, sin asumir la responsabilidad de operar los activos. Para Comstock, supone intercambiar parte de los ingresos futuros de los activos por efectivo inmediato, un plazo más largo para su financiamiento bancario y un socio con operaciones internacionales de comercialización de gas.
El resultado práctico es una redistribución de los costos, los ingresos y el riesgo de inversión asociados a activos que Comstock seguirá operando. El valor que obtenga cada empresa dependerá de los precios del gas, los resultados de la perforación, los costos de desarrollo y el éxito con que la producción futura llegue a los clientes dispuestos a pagar por ella.
Puntos clave
- SOCAR firmó con Comstock un acuerdo definitivo por US$1.650 millones el 4 de noviembre de 2026.
- La compra abarca participaciones en Legacy Haynesville, Western Haynesville y Pinnacle Gas Services.
- La participación de SOCAR en Pinnacle equivale al 10,95% de la empresa; Comstock conserva el control operativo.
- La participación de SOCAR en Western Haynesville baja del 15% al 7,5% después de cinco años y de alcanzar un rendimiento del 15% sobre la inversión.
- Comstock planea pagar deuda y prevé cerrar la operación antes de finales de 2026, sujeta a las condiciones y aprobaciones necesarias.
- Se espera que una iniciativa independiente de la familia Jones financie unos US$450 millones para 27 pozos.