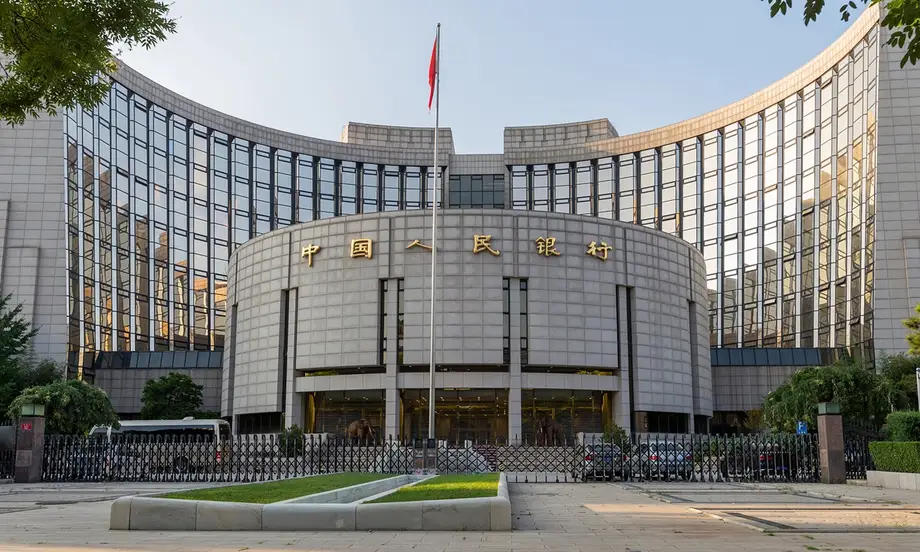
Crédito más barato, mayor apoyo al mercado y supervisión más estricta
China registró 33 billones de yuanes en nueva financiación para la economía real entre octubre de 2025 y septiembre de 2026, mientras preparaba nuevas medidas de apoyo a los mercados bursátiles, los proyectos inmobiliarios y las empresas que esperan pagos atrasados, según un informe del Consejo de Estado presentado a los legisladores el 3 de noviembre de 2026.
Contenido
- Crédito más barato, mayor apoyo al mercado y supervisión más estricta
- Qué significan las tasas de interés más bajas para quienes solicitan préstamos
- El destino de la financiación para la tecnología y las pequeñas empresas
- Ayuda para que los proveedores cobren y las comunidades se recuperen
- El papel propuesto para Central Huijin en la estabilización del mercado
- Los proyectos inmobiliarios y la deuda local siguen siendo prioridades
- ¿Qué nivel de protección tienen las instituciones financieras?
- Inteligencia artificial, aplicación de la ley y legislación financiera
- Apertura de los mercados y expansión de los pagos en yuanes
- Texto completo del informe de trabajo financiero
- Puntos clave
Pan Gongsheng, gobernador del Banco Popular de China, presentó el informe en nombre del Consejo de Estado ante la 25.ª sesión del Comité Permanente de la XIV Asamblea Popular Nacional. Publicado el 5 de noviembre, el informe combina un balance de la actividad financiera con cinco prioridades para la siguiente etapa: apoyo monetario, una regulación más sólida, mejores servicios para empresas y hogares, reforma y apertura financieras, y medidas para contener los riesgos.
La presentación tuvo lugar en la segunda reunión plenaria de la sesión, la mañana del 3 de noviembre, en el Gran Palacio del Pueblo de Pekín. El sitio web de la Asamblea Popular Nacional publicó el informe el 5 de noviembre.
Las cifras muestran cómo se persiguen estos objetivos de forma simultánea. Los nuevos préstamos empresariales tuvieron una tasa de interés media del 2,96% en septiembre, mientras que los bancos habían aprobado de forma acumulada más de 8,4 billones de yuanes en préstamos mediante un mecanismo de apoyo a proyectos inmobiliarios admisibles. Las autoridades también quieren que Central Huijin Investment Ltd., una empresa estatal de inversión, desempeñe un papel más importante en la estabilización de los mercados de capitales.
Para los hogares y las empresas, las cuestiones prácticas son claras: cuánto cuesta endeudarse, si un proyecto de construcción puede obtener financiación, si se paga a un proveedor y si los ahorros y las inversiones reciben protección adecuada. El informe aborda cada uno de estos temas, además de los esfuerzos para resolver los problemas de las instituciones financieras y los vehículos de financiación de los gobiernos locales.
Las principales fechas y períodos de medición son:
- Mayo de 2025: Se creó el segmento tecnológico del mercado de bonos.
- De octubre de 2025 a septiembre de 2026: La nueva financiación agregada alcanzó los 33 billones de yuanes.
- Enero y septiembre de 2026: Las autoridades introdujeron paquetes de medidas monetarias específicas.
- 3 de noviembre de 2026: Pan presentó el informe de trabajo financiero ante el Comité Permanente de la Asamblea Popular Nacional.
- 5 de noviembre de 2026: El informe se publicó.
Qué significan las tasas de interés más bajas para quienes solicitan préstamos
El Consejo de Estado afirma que China mantendrá una política monetaria adecuadamente acomodaticia. En términos cotidianos, el banco central pretende garantizar que haya suficiente dinero en el sistema financiero para respaldar los préstamos y la actividad económica, utilizando varias herramientas en lugar de depender de una sola tasa de interés.
Estas herramientas incluyen operaciones de recompra inversa, facilidades de préstamo a mediano plazo y operaciones con bonos del Estado. Ayudan a gestionar los fondos disponibles para los bancos e influyen en las condiciones de financiación. Las herramientas específicas dirigen el apoyo a actividades concretas, como la inversión en tecnología o los préstamos a pequeñas empresas.
A finales de septiembre de 2026, el saldo de la financiación agregada era un 7,1% superior al de un año antes, mientras que la oferta monetaria amplia creció un 7,2%. La financiación agregada mide los fondos que llegan a la economía por distintos canales, entre ellos los préstamos y los bonos. La cifra de 33 billones de yuanes mide la nueva financiación durante el período del informe; la de 7,1% mide el crecimiento del saldo pendiente.
En septiembre, los nuevos préstamos empresariales tuvieron una tasa de interés media ponderada del 2,96%, y los nuevos préstamos personales para vivienda, del 3,05%. El rendimiento de los bonos empresariales con calificación AAA y vencimiento a cinco años fue del 1,7%. El informe señala que las principales tasas de interés se encuentran en niveles históricamente bajos.
Un menor costo del crédito puede reducir los gastos por intereses de una empresa o hacer más asequible la compra de una vivienda. El acceso al crédito también depende de la situación financiera del solicitante y de la evaluación del prestamista. Las siguientes medidas incluyen reducir los cargos de intermediación financiera y mantener el crecimiento del dinero y de la financiación en consonancia con el crecimiento económico y los objetivos previstos de precios.
El destino de la financiación para la tecnología y las pequeñas empresas
La política financiera de China presta especial atención a cinco ámbitos: tecnología, desarrollo ecológico, finanzas inclusivas, pensiones y finanzas digitales. Las finanzas inclusivas buscan facilitar el acceso a servicios financieros útiles para personas y empresas que pueden tener dificultades para obtenerlos, incluidas las pequeñas empresas.
A finales de septiembre, los préstamos en estos cinco ámbitos habían crecido un 10,1% interanual. Esto supone 3 puntos porcentuales más que el crecimiento del 7,1% del saldo de la financiación agregada, lo que muestra una expansión más rápida en los ámbitos prioritarios, aunque ambas medidas abarcan distintos conjuntos de financiación.
Desde su creación en mayo de 2025, el segmento tecnológico del mercado de bonos había registrado emisiones acumuladas de bonos de innovación tecnológica por valor de 3,3 billones de yuanes. Los seguros para actividades tecnológicas proporcionaron una cobertura de riesgos de 9,9 billones de yuanes. La cobertura del seguro es el monto de protección previsto en las pólizas, no el dinero que ya se ha pagado a las empresas.
Las autoridades aumentaron las cuotas de redescuento para la innovación tecnológica, la modernización industrial, la agricultura y las pequeñas empresas, y establecieron un mecanismo específico de redescuento para las empresas privadas. El redescuento permite que el banco central proporcione fondos a las instituciones financieras para respaldar determinados tipos de préstamos. También se creó una herramienta conjunta de reparto de riesgos para apoyar los bonos emitidos para la innovación tecnológica y las empresas privadas.
El informe pide mejorar las estadísticas y las evaluaciones de desempeño en los cinco ámbitos prioritarios. También propone aumentar el apoyo financiero a seis grandes redes de infraestructura, al arrendamiento de tecnología y a los seguros tecnológicos, junto con una coordinación con las políticas fiscales e industriales.
Ayuda para que los proveedores cobren y las comunidades se recuperen
Los pagos atrasados tienen una respuesta política propia. El informe señala que las autoridades establecieron una herramienta de apoyo a la liquidez para ayudar a saldar cuentas comerciales impagadas y convocaron a grandes empresas destacadas que disponían de fondos, pero no pagaban a sus proveedores, para exigirles que corrigieran la situación.
Un pequeño proveedor puede quedarse sin liquidez incluso después de completar un pedido si su cliente demora el pago. Esa falta de liquidez puede afectar los salarios, las compras y el reembolso de los propios préstamos del proveedor. Por tanto, saldar las facturas impagadas complementa los nuevos préstamos: una medida libera dinero que ya se debe y la otra proporciona financiación adicional.
Las autoridades también mantuvieron un mecanismo de coordinación para la financiación de pequeñas empresas y crearon una red nacional de plataformas de servicios de crédito y financiación. Estas plataformas ayudan a conectar la información sobre los prestatarios con los servicios financieros. Se introdujo una política de reparación crediticia única para las personas que cumplieran los requisitos y tuvieran un historial crediticio perjudicado.
La respuesta ante desastres incluyó 100.000 millones de yuanes adicionales en capacidad de redescuento para la agricultura y las pequeñas empresas. Las aseguradoras pagaron 16.000 millones de yuanes en indemnizaciones para apoyar la prevención de desastres, la recuperación y la reconstrucción. Las cifras describen tipos de ayuda distintos: una se refiere a la capacidad de financiación y la otra registra pagos de seguros.
El papel propuesto para Central Huijin en la estabilización del mercado
Central Huijin ocupa un lugar central en los planes del informe para la estabilidad del mercado de capitales. El Consejo de Estado pide apoyar a la empresa para que actúe como un fondo cuasiestabilizador, es decir, una institución que pueda contribuir a estabilizar los mercados mediante sus actividades de inversión. También busca ampliar las fuentes y los canales de capital invertido a más largo plazo.
La propuesta aparece en la quinta parte de las medidas previstas, dedicada a resolver los riesgos en ámbitos clave. El texto dice: «Aplicar eficazmente las herramientas de política monetaria de apoyo a los mercados de capitales, respaldar a Central Huijin para que desempeñe el papel de fondo cuasiestabilizador, ampliar las fuentes, los canales y las vías de entrada al mercado para los fondos a mediano y largo plazo, y consolidar y mejorar los mecanismos de estabilización de los mercados de capitales. Mantener la estabilidad de los mercados financieros, incluidos los de acciones, bonos y divisas».
Li Changan, profesor de la Escuela de Administración Pública de la Universidad de Negocios Internacionales y Economía, afirmó que el papel propuesto podría ampliar la capacidad de Central Huijin para estabilizar los mercados y ayudar a orientar la inversión hacia estrategias centradas en el valor.
El informe sitúa esta propuesta junto a las herramientas monetarias existentes que respaldan los mercados de capitales, los esfuerzos para facilitar la entrada de fondos de seguridad social y aseguradoras al mercado, y la aceleración del registro y la presentación de productos de fondos. Las autoridades también establecieron una herramienta de apoyo a la liquidez para hacer frente a grandes reembolsos en instituciones no bancarias, lo que ayuda a responder a situaciones en las que muchos inversionistas solicitan recuperar su dinero al mismo tiempo.
La captación de fondos mediante acciones continuó durante el período del informe. Ochenta y ocho empresas completaron ofertas públicas iniciales en las bolsas de Shanghái y Shenzhen y recaudaron 247.200 millones de yuanes. Casi el 90% eran empresas de alta tecnología. Las empresas cotizadas recaudaron otros 776.900 millones de yuanes mediante financiación posterior, aproximadamente 3,1 veces el monto obtenido a través de esas ofertas iniciales.
Entre las reformas previstas figuran cambios en ChiNext, el STAR Market y los mecanismos de refinanciación, así como sistemas más sólidos para evaluar el desempeño de los fondos públicos. El informe vincula la estabilidad del mercado con la capacidad de las empresas para captar fondos, por lo que tanto la demanda de inversión como el acceso al capital forman parte del mismo esfuerzo de política económica.
Los proyectos inmobiliarios y la deuda local siguen siendo prioridades
Los bancos comerciales habían aprobado de forma acumulada más de 8,4 billones de yuanes en préstamos mediante el mecanismo de lista blanca del sector inmobiliario. Este mecanismo identifica proyectos admisibles para recibir apoyo financiero mediante la coordinación a nivel municipal. El informe pide que funcione de forma habitual para seguir atendiendo las necesidades razonables de financiación.
Para los compradores que esperan a que terminen las obras, la financiación de cada proyecto es una preocupación concreta. La política también contempla una reducción del porcentaje mínimo de pago inicial para los préstamos destinados a comprar inmuebles comerciales, subsidios a los intereses de préstamos para vivienda y cambios en las normas básicas de crédito inmobiliario.
Los vehículos de financiación de los gobiernos locales son otra área importante de gestión de riesgos. Se trata de entidades que se utilizan para captar fondos para proyectos locales. El informe señala que, a finales de septiembre de 2026, el número de estas entidades que seguían operando en todo el país era un 92% inferior al registrado a finales de marzo de 2023. La deuda financiera operativa pendiente había caído un 79% a finales de junio de 2026 en comparación con marzo de 2023.
Las distintas fechas de medición son importantes: el recuento de vehículos abarca hasta septiembre, mientras que la comparación de la deuda llega hasta junio. La siguiente tarea consiste en ayudar a las entidades que dejan de pertenecer a la categoría de vehículos de financiación a operar sobre una base comercial, con una financiación acorde con sus actividades empresariales.
Las autoridades también siguieron planes adaptados a cada provincia para resolver los riesgos de las instituciones financieras más pequeñas. El informe afirma que Zhongbang Bank fue intervenido conforme a la ley y que se estaban abordando casos de riesgo individuales en los sectores de valores y fondos.
¿Qué nivel de protección tienen las instituciones financieras?
A finales de junio de 2026, las instituciones financieras de China tenían activos totales por más de 560 billones de yuanes. A finales de septiembre, los bancos comerciales declararon un coeficiente de adecuación de capital del 15,4% y una tasa de préstamos dudosos del 1,5%. El capital proporciona un colchón frente a las pérdidas, mientras que los préstamos dudosos son aquellos cuyo reembolso presenta dificultades graves.
Las aseguradoras tenían un coeficiente de adecuación de solvencia integral del 177,7%. Las sociedades de valores y las empresas de futuros registraron coeficientes medios de cobertura de riesgos del 294,9% y el 201,6%, respectivamente. Estas medidas comparan los recursos financieros con los requisitos regulatorios para absorber riesgos. El informe describe como generalmente suficiente la capacidad de las instituciones para soportar pérdidas.
Las autoridades también avanzaban en la emisión de 300.000 millones de yuanes en bonos especiales del Estado para reponer el capital de las empresas financieras centrales pertinentes. Un capital más sólido puede reforzar la capacidad de una institución para absorber pérdidas y seguir prestando servicios.
El trabajo regulatorio incluyó una lista actualizada de bancos de importancia sistémica, un escrutinio más estricto de las operaciones con partes vinculadas y de las grandes inversiones o exposiciones crediticias, así como medidas contra la competencia desordenada, incluidas las guerras de precios y los reembolsos no autorizados de comisiones. La protección de los consumidores y la verificación de que los productos financieros sean adecuados para los clientes también fueron prioridades.
Inteligencia artificial, aplicación de la ley y legislación financiera
El informe plantea explorar el uso de la inteligencia artificial en la gestión y los servicios financieros. El Consejo de Estado acompaña esta propuesta con la exigencia de prevenir los riesgos derivados del uso de modelos. No establece un calendario de aplicación ni normas operativas detalladas para las aplicaciones de inteligencia artificial propuestas.
Las cifras de aplicación de la ley abarcan una amplia variedad de instituciones y conductas. Desde octubre de 2025, el Banco Popular de China registró 874 sanciones contra instituciones reguladas y 578 contra personas responsables. La Administración Nacional de Regulación Financiera registró 4.469 sanciones contra instituciones bancarias y de seguros.
La Comisión Reguladora de Valores de China sancionó a personas responsables y entidades en 1.304 casos, mientras que la Administración Estatal de Divisas investigó 1.058 casos de infracciones relacionadas con divisas. Estas cifras corresponden a actuaciones de aplicación de la ley y casos; una institución o una persona puede aparecer más de una vez.
El informe también describe medidas contra la manipulación del mercado, la información falsa, el fraude financiero, la captación ilegal de fondos y las redes financieras delictivas. Pide reforzar la supervisión de los fondos privados, las actividades con monedas virtuales y la tokenización de activos del mundo real. La tokenización crea fichas digitales que representan derechos vinculados a activos como inmuebles o instrumentos financieros.
La legislación financiera avanza junto con la aplicación de la ley. Se presentaron al Comité Permanente de la Asamblea Popular Nacional un proyecto de ley financiera y una propuesta de reforma de la Ley del Banco Popular de China. Las reformas de la Ley de Supervisión Bancaria completaron una segunda revisión. También avanzaban los trabajos sobre la legislación de estabilidad financiera y los cambios relativos a la banca comercial, los seguros, las divisas y las actividades de valores.
Apertura de los mercados y expansión de los pagos en yuanes
Según el informe, el yuan se apreció alrededor de un 5,8% frente al dólar estadounidense entre octubre de 2025 y septiembre de 2026. Las reservas de divisas ascendían a 3,4 billones de dólares a finales de septiembre. Las autoridades pretenden mantener la estabilidad básica del tipo de cambio y permitir que el mercado desempeñe un papel decisivo en su determinación.
La apertura financiera incluyó la aprobación para que cinco instituciones bancarias y de seguros extranjeras comenzaran a operar y la autorización para establecer Citigroup Securities (China). Las autoridades también aprobaron la solicitud de Visa para preparar la creación de una institución de compensación de tarjetas bancarias, un paso del proceso para establecer operaciones que gestionen pagos entre instituciones participantes.
China tenía 32 acuerdos bilaterales vigentes de intercambio de monedas locales y había autorizado 42 bancos de compensación de yuanes. Los acuerdos de intercambio permiten a las autoridades monetarias participantes intercambiar monedas en condiciones acordadas, mientras que los bancos de compensación facilitan la liquidación de transacciones en yuanes.
El informe pide seguir desarrollando un sistema de pagos en yuanes bajo control independiente de China, ampliar el uso internacional de la moneda y facilitar la financiación del comercio y la inversión transfronterizos. También registra la puesta en marcha de una conexión de pagos con Emiratos Árabes Unidos, los trabajos para crear una pasarela unificada para pagos transfronterizos mediante códigos QR y el cambio de enfoque del yuan digital, que pasa del efectivo al dinero en depósitos.
Hong Kong y Shanghái figuran en la siguiente etapa. Las medidas previstas incluyen apoyar el papel de Hong Kong como centro financiero internacional y su primer plan quinquenal, mejorar los mecanismos de Bond Connect para los inversionistas del sur, introducir futuros de bonos del Estado en Hong Kong y desarrollar la financiación extraterritorial en Shanghái. En conjunto, estas medidas buscan conectar las necesidades de financiación nacionales con una mayor variedad de inversionistas y canales de pago.
Texto completo del informe de trabajo financiero
A continuación, el texto completo del informe, traducido al inglés.
Informe del Consejo de Estado sobre el trabajo financiero
Presentado el 3 de noviembre de 2026, en la 25.ª sesión del Comité Permanente de la XIV Asamblea Popular Nacional
Pan Gongsheng, gobernador del Banco Popular de China
Comité Permanente de la Asamblea Popular Nacional:
En nombre del Consejo de Estado, presento al Comité Permanente de la Asamblea Popular Nacional un informe sobre el trabajo financiero desde octubre de 2025 para su examen.
El secretario general Xi Jinping concede gran importancia al trabajo financiero y le presta mucha atención. Ha realizado una serie de declaraciones importantes y emitido instrucciones relevantes sobre cuestiones fundamentales del desarrollo financiero, y ha proporcionado orientaciones esenciales para promover un desarrollo financiero de alta calidad y acelerar la construcción de una potencia financiera. El Consejo de Estado ha aplicado resueltamente las decisiones y disposiciones del Comité Central del Partido, con el camarada Xi Jinping al frente. El primer ministro Li Qiang ha establecido las directrices para el trabajo financiero, y otros dirigentes, entre ellos Ding Xuexiang y He Lifeng, han fijado requisitos claros.
El Comité Permanente de la Asamblea Popular Nacional concede gran importancia al trabajo financiero y le brinda un firme apoyo. Esta es la quinta vez desde 2022 que escucha y examina el informe del Consejo de Estado sobre el trabajo financiero. Mediante la legislación y sus reformas, la supervisión del tratamiento de las propuestas de los diputados, investigaciones especiales y otros medios, ha impulsado con firmeza la reforma y el desarrollo financieros de China.
El sistema financiero ha estudiado y aplicado en profundidad las declaraciones e instrucciones importantes del secretario general Xi Jinping sobre el trabajo financiero, ha aplicado plenamente los principios rectores del XX Congreso del Partido y de todas las sesiones plenarias del XX Comité Central, y ha seguido las directrices de la Conferencia Central de Trabajo Económico y la Conferencia Central de Trabajo Financiero. Ha aplicado con rigor el Informe sobre la labor del Gobierno, el plan nacional de desarrollo económico y social para 2026 y el esquema del XV Plan Quinquenal aprobados por la cuarta sesión de la XIV Asamblea Popular Nacional; ha reforzado la construcción del Partido en el sistema financiero; ha establecido y puesto en práctica una concepción correcta del desempeño, y ha llevado adelante de forma constante las tareas de reforma, desarrollo y estabilidad financiera, con un sólido apoyo al crecimiento económico estable y al desarrollo de alta calidad.
I. Principales avances y resultados del trabajo financiero
Desde octubre de 2025, el sistema financiero ha mantenido el principio general de avanzar sin dejar de preservar la estabilidad, ha mejorado la calidad y la eficacia de los servicios a la economía real, ha reforzado de forma integral la regulación financiera, ha profundizado la reforma y la apertura de alto nivel, ha protegido la estabilidad financiera y la seguridad financiera nacional, y ha impulsado una aplicación plena y rigurosa de la autodisciplina del Partido, con nuevos resultados en todos estos ámbitos.
(1) Aplicación de la política monetaria. Aplicamos una política monetaria adecuadamente acomodaticia y utilizamos operaciones de recompra inversa, facilidades de préstamo a mediano plazo, compras y ventas de bonos del Estado y otras herramientas de política monetaria para mantener una liquidez abundante. Mejoramos el marco de política monetaria y reforzamos la aplicación y la supervisión de las políticas de tasas de interés. Utilizamos herramientas estructurales de política monetaria para orientar la actividad y, en enero y septiembre de 2026, introdujimos una serie de medidas monetarias estructurales. A finales de septiembre de 2026, el saldo de la financiación agregada y la oferta monetaria amplia crecían, respectivamente, un 7,1% y un 7,2% interanual. En septiembre de 2026, la tasa de interés media ponderada de los nuevos préstamos empresariales fue del 2,96%, y la de los nuevos préstamos personales para vivienda, del 3,05%. El rendimiento de los bonos empresariales AAA a cinco años fue del 1,7%. Las principales tasas de interés se encontraban en niveles históricamente bajos, lo que creó condiciones monetarias y financieras favorables para el crecimiento económico estable, el desarrollo de alta calidad y el funcionamiento estable de los mercados financieros.
(2) Operaciones y regulación del sector financiero. En primer lugar, los indicadores operativos y regulatorios de las instituciones financieras se mantuvieron dentro de rangos razonables. A finales de junio de 2026, los activos totales de las instituciones financieras superaban los 560 billones de yuanes. A finales de septiembre de 2026, el coeficiente de adecuación de capital de los bancos comerciales era del 15,4% y su tasa de préstamos dudosos, del 1,5%, mientras que el coeficiente de adecuación de solvencia integral de las aseguradoras era del 177,7%. Las sociedades de valores y las empresas de futuros tenían coeficientes medios de cobertura de riesgos del 294,9% y el 201,6%, respectivamente, y una capacidad generalmente suficiente para soportar pérdidas.
En segundo lugar, los mercados financieros se mantuvieron en general estables. Orientamos a los fondos de seguridad social, las instituciones de valores y fondos, y las aseguradoras para que participaran en el mercado; aceleramos el registro y la presentación de productos de fondos, y pusimos en marcha las dos herramientas de política monetaria de apoyo a los mercados de capitales. Establecimos una herramienta de apoyo a la liquidez para hacer frente a grandes reembolsos en instituciones no bancarias. El rendimiento de los bonos del Estado a 10 años se mantuvo en torno al 1,65%. Mantuvimos el papel decisivo del mercado en la determinación del tipo de cambio y utilizamos herramientas de gestión macroprudencial para garantizar el funcionamiento estable del mercado de divisas. Entre octubre de 2025 y septiembre de 2026, el yuan se apreció alrededor de un 5,8% frente al dólar estadounidense. Con su desarrollo continuado, el mercado de divisas ha madurado y las exportaciones se han vuelto menos sensibles a las fluctuaciones del tipo de cambio.
En tercer lugar, se reforzó aún más la regulación financiera. Actualizamos y publicamos la lista de bancos de importancia sistémica y mejoramos el mecanismo de gestión macroprudencial para estas entidades. Publicamos directrices de aplicación para mejorar la gobernanza corporativa de las instituciones financieras y reforzamos la supervisión integral de las operaciones con partes vinculadas, las grandes inversiones y las exposiciones crediticias. Nos centramos en problemas destacados, como las guerras de precios y los reembolsos no autorizados de comisiones, y emprendimos acciones intensivas contra la competencia desordenada. Reforzamos la protección de los consumidores financieros y la gestión de la idoneidad de los productos financieros. Fortalecimos la protección de los pequeños y medianos inversionistas en los mercados de capitales y la supervisión de las operaciones a corto plazo, y llevamos a cabo campañas especiales contra el fraude financiero y para mejorar la gobernanza corporativa. Mejoramos la supervisión de toda la cadena de la industria de fondos privados y cerramos de forma integral las operaciones transfronterizas ilegales de instituciones extranjeras de valores, futuros y fondos. Completamos las tareas provisionales de la quinta ronda de evaluación internacional contra el blanqueo de capitales.
En cuarto lugar, la aplicación de la regulación financiera se hizo más estandarizada. Investigamos y sancionamos con rigor la manipulación del mercado, la fabricación y difusión de información falsa y otras infracciones, e hicimos cumplir estrictamente el sistema de exclusión de cotización. Profundizamos las acciones específicas contra las redes de financiación del fraude y las apuestas ilegales. Impusimos sanciones administrativas a instituciones financieras de manera estandarizada. Desde octubre de 2025, el Banco Popular de China sancionó en 874 casos a instituciones reguladas y en 578 casos a personas responsables; la Administración Nacional de Regulación Financiera sancionó en 4.469 casos a instituciones bancarias y de seguros; la Comisión Reguladora de Valores de China sancionó en 1.304 casos a personas responsables y entidades; y la Administración Estatal de Divisas investigó y tramitó 1.058 casos de infracciones relacionadas con divisas.
En quinto lugar, el desarrollo de la legislación financiera avanzó de forma ordenada. El proyecto de Ley Financiera y el proyecto de reforma de la Ley del Banco Popular de China se presentaron al Comité Permanente de la Asamblea Popular Nacional para su examen, y el proyecto de reforma de la Ley de Supervisión Bancaria completó una segunda lectura en el Comité Permanente. Se aceleraron los trabajos de redacción o reforma de la Ley de Estabilidad Financiera, la Ley de Bancos Comerciales, la Ley de Seguros, el Reglamento de Administración de Divisas, el Reglamento de Administración de Bonos Corporativos, el Reglamento de Supervisión y Administración de las Sociedades de Valores, el Reglamento de Supervisión y Administración de las Empresas Cotizadas y el Reglamento de Supervisión y Administración Financiera Local.
(3) Apoyo financiero a la economía real. En primer lugar, la financiación total creció a un ritmo razonable. Entre octubre de 2025 y septiembre de 2026, la nueva financiación agregada alcanzó los 33 billones de yuanes. Ochenta y ocho empresas completaron ofertas públicas iniciales de acciones A en las bolsas de Shanghái y Shenzhen y recaudaron 247.200 millones de yuanes; casi el 90% eran empresas de alta tecnología. Las empresas cotizadas recaudaron 776.900 millones de yuanes mediante financiación posterior.
En segundo lugar, los servicios financieros se adaptaron mejor a los ámbitos prioritarios y a los eslabones más débiles. Reforzamos la coordinación y la aplicación de políticas para los cinco ámbitos financieros prioritarios. Aumentamos las cuotas de redescuento para la innovación tecnológica y la modernización industrial, así como para la agricultura y las pequeñas empresas; establecimos un mecanismo separado de redescuento para las empresas privadas y combinamos herramientas para crear un mecanismo de reparto de riesgos de los bonos destinados a la innovación tecnológica y las empresas privadas. Los seguros tecnológicos proporcionaron una cobertura de riesgos de 9,9 billones de yuanes para actividades tecnológicas. Reducimos la tasa del mecanismo de préstamo complementario pignorado y ampliamos su alcance, orientando a los bancos de políticas públicas para que aumentaran el apoyo a la construcción de las seis grandes redes de infraestructura. Apoyamos a las autoridades fiscales en el uso de subsidios a los intereses, mecanismos de reparto de riesgos y otros enfoques para amplificar los efectos de las políticas financieras. Profundizamos el mecanismo de coordinación para respaldar la financiación de pequeñas empresas y creamos una red nacional integrada de plataformas de servicios de crédito y financiación. Aplicamos una política de reparación crediticia única para ayudar a las personas admisibles con historiales crediticios perjudicados a repararlos con mayor rapidez. Introdujimos un paquete de políticas de apoyo a la estabilidad del comercio exterior. A finales de septiembre de 2026, los préstamos en los cinco ámbitos financieros prioritarios crecían un 10,1% interanual. Desde su creación en mayo de 2025, el segmento tecnológico del mercado de bonos había registrado emisiones acumuladas de bonos de innovación tecnológica por valor de 3,3 billones de yuanes.
En tercer lugar, apoyamos la prevención, la mitigación y la reconstrucción tras los desastres. Añadimos una cuota específica de redescuento de 100.000 millones de yuanes para la agricultura y las pequeñas empresas, mientras que las indemnizaciones acumuladas de los seguros alcanzaron los 16.000 millones de yuanes.
En cuarto lugar, proporcionamos apoyo financiero para saldar pagos atrasados a las empresas. Establecimos una herramienta de apoyo a la liquidez para liquidar atrasos, abordamos los pagos atrasados de grandes empresas y convocamos a grandes empresas destacadas que disponían de fondos, pero no pagaban, para instarlas a corregir la situación.
(4) Reforma y apertura financieras. En primer lugar, se aceleraron los avances en la construcción de una potencia financiera. Publicamos el XV Plan Quinquenal para Construir una Potencia Financiera y formulamos y aplicamos planes quinquenales de reforma y desarrollo para la banca central, la regulación financiera, los mercados de capitales y las divisas.
En segundo lugar, continuó profundizándose la reforma de las instituciones financieras. Avanzamos en la emisión de 300.000 millones de yuanes en bonos especiales del Estado para respaldar la reposición de capital de las empresas financieras centrales pertinentes. Todas las cooperativas rurales de fondos mutuales con licencia abandonaron el mercado.
En tercer lugar, se aceleró el desarrollo de los mercados financieros multinivel. Reforzamos las normas de los distintos submercados financieros y mejoramos el sistema de indicadores para la supervisión macroprudencial de los mercados financieros. Reforzamos la gestión del acceso al mercado interbancario de bonos y mejoramos los mecanismos de fijación de precios de las emisiones. Seguimos profundizando la reforma del sistema de registro de bonos corporativos en los mercados bursátiles de bonos. Impulsamos la conectividad entre los mercados interbancario y bursátil de bonos. Publicamos directrices para profundizar la reforma de ChiNext y mejorar su servicio a las nuevas fuerzas productivas de calidad. Avanzamos en la aplicación de diversas medidas de reforma del STAR Market, mejoramos los mecanismos de refinanciación y reforzamos los sistemas de índices de referencia y evaluación del desempeño de los fondos públicos.
En cuarto lugar, la apertura financiera de alto nivel avanzó de forma constante. Aprobamos conforme a la ley la solicitud de Visa para preparar la creación de una institución de compensación de tarjetas bancarias. Se aprobó sucesivamente la apertura de cinco instituciones bancarias y de seguros extranjeras y se autorizó la creación de Citigroup Securities (China). En respuesta a la demanda del mercado, avanzamos en la coordinación de políticas transfronterizas para las monedas nacionales y extranjeras y mejoramos las políticas para los préstamos de empresas en el exterior, los préstamos de bancos en el exterior y la financiación interbancaria transfronteriza. Mejoramos los servicios de intermediación de inversiones para instituciones de bancos centrales extranjeras y creamos una herramienta de recompra para estas instituciones. Impulsamos mecanismos para el uso periódico de fondos de acuerdos de intercambio de yuanes en Hong Kong, Turquía y otros lugares. En la actualidad hay 32 acuerdos bilaterales vigentes de intercambio de monedas locales y 42 bancos de compensación de yuanes autorizados. El uso internacional del yuan muestra una evolución positiva. Publicamos un plan de acción para desarrollar la financiación extraterritorial en el Centro Financiero Internacional de Shanghái. Apoyamos a Hong Kong en la creación de una plataforma integrada de negociación financiera, avanzamos en la mejora de Bond Connect para los inversionistas del sur y en la introducción de futuros de bonos del Estado en Hong Kong, y facilitamos la emisión en China de bonos panda por parte de entidades extranjeras de alta calidad. Ampliamos a todo el país las políticas para las cuentas integradas de efectivo en monedas nacionales y extranjeras de las empresas multinacionales y para las operaciones transfronterizas centralizadas de fondos en ambas monedas. El yuan digital pasó sin contratiempos de estar concebido como efectivo a estarlo como dinero en depósitos. Pusimos en marcha una conexión de pagos transfronterizos con Emiratos Árabes Unidos y mejoramos la pasarela unificada para pagos transfronterizos mediante códigos QR.
En quinto lugar, siguió profundizándose la cooperación en materia de gobernanza financiera mundial. Guiados por la diplomacia de los máximos dirigentes, avanzamos en la aplicación de importantes resultados financieros. Aplicamos activamente la Iniciativa para la Gobernanza Global e impulsamos la cooperación monetaria y financiera bilateral y multilateral en ámbitos clave. Seguimos construyendo y desarrollando un sistema de pagos transfronterizos en yuanes bajo control independiente. Orientamos al Centro de Shanghái del Fondo Monetario Internacional para que desempeñara un papel activo e impulsamos la cooperación financiera regional, incluida la Multilateralización de la Iniciativa de Chiang Mai. Reforzamos la capacidad para proteger la seguridad financiera nacional y protegimos eficazmente la seguridad de las reservas de divisas y los activos financieros de China en el extranjero. A finales de septiembre de 2026, las reservas de divisas ascendían a 3,4 billones de dólares. Publicamos la posición de política del Banco Popular de China sobre el tipo de cambio del yuan, con respuestas profesionales y objetivas a las inquietudes nacionales e internacionales.
(5) Prevención y resolución de riesgos financieros. En primer lugar, avanzamos de forma constante en la resolución de riesgos de las pequeñas y medianas instituciones financieras. Siguiendo un enfoque adaptado a cada provincia, alentamos a las regiones prioritarias a formular y aplicar planes de reforma y resolución de riesgos para las pequeñas y medianas instituciones financieras. Intervenimos Zhongbang Bank conforme a la ley y avanzamos de forma constante en la resolución de casos de riesgo individuales en los sectores de valores, fondos y otros.
En segundo lugar, el apoyo a la resolución de los riesgos de deuda de los vehículos de financiación logró resultados importantes. Seguimos instando a las autoridades locales a aplicar planes integrales de resolución de la deuda, resolver de forma ordenada los riesgos de deuda de los vehículos de financiación y acelerar su salida, reforma y transformación. A finales de septiembre de 2026, el número de vehículos de financiación que seguían operando en todo el país había caído un 92% respecto de finales de marzo de 2023. A finales de junio de 2026, la deuda financiera operativa pendiente había caído un 79% respecto de finales de marzo de 2023.
En tercer lugar, apoyamos la transformación y el desarrollo estable y saludable del mercado inmobiliario. Reducimos el porcentaje mínimo de pago inicial para los préstamos destinados a comprar inmuebles comerciales, aplicamos una política de subsidios a los intereses de los préstamos para vivienda y mejoramos las normas básicas de crédito inmobiliario. Utilizamos el mecanismo de coordinación de la financiación inmobiliaria urbana, mediante el cual los bancos comerciales aprobaron de forma acumulada más de 8,4 billones de yuanes en préstamos a través del mecanismo de lista blanca. Mejoramos las normas de los mercados de capitales para respaldar la creación de un nuevo modelo de desarrollo inmobiliario.
En cuarto lugar, reforzamos las capacidades y los mecanismos de prevención y lucha contra las actividades financieras ilegales. Llevamos a cabo una nueva ronda de acciones coordinadas contra actividades ilegales y delictivas en los sectores ilícitos y grises del ámbito financiero, y completamos una campaña especial nacional contra la captación ilegal de fondos. Mejoramos el marco de políticas regulatorias para las monedas virtuales, reforzamos el análisis de indicios sobre bancos clandestinos vinculados a monedas virtuales y mejoramos los mecanismos para combatir de forma periódica y a lo largo de toda la cadena la minería de monedas virtuales. Reforzamos la regulación de la tokenización de activos del mundo real.
(6) Defensa del liderazgo centralizado y unificado del Comité Central del Partido sobre el trabajo financiero. Aplicamos estrictamente el sistema del primer tema del orden del día y estudiamos y pusimos en práctica en profundidad el pensamiento de Xi Jinping sobre la construcción del Partido. Llevamos adelante de forma constante la formación para establecer y aplicar una concepción correcta del desempeño, y consolidamos y ampliamos los resultados de la formación sobre la aplicación integral de la decisión de ocho puntos de la dirección central del Partido para mejorar la conducta en el trabajo. Avanzamos de forma periódica y a largo plazo en la corrección de los problemas detectados en las inspecciones centrales. Seguimos reforzando los cuadros y el personal profesional del sistema financiero. Mantuvimos el compromiso de mejorar la conducta, aplicar la disciplina y combatir la corrupción; realizamos periódicamente actividades educativas de advertencia y exigimos responsabilidades estrictas por negligencia y falta de cumplimiento de las obligaciones.
II. Consideraciones para la siguiente etapa de trabajo
(1) Seguir aplicando una política monetaria adecuadamente acomodaticia para crear condiciones monetarias y financieras apropiadas para un desarrollo económico sostenido, orientado a la innovación, la calidad y la mejora. Utilizar múltiples herramientas para mantener una liquidez abundante y procurar que el crecimiento de la financiación agregada y de la oferta monetaria esté en consonancia con el crecimiento económico y los objetivos previstos para el nivel general de precios. Mejorar el mecanismo de gestión de las tasas de interés, seguir aplicando y supervisando las políticas correspondientes y reducir los cargos de intermediación financiera. Mantener la estabilidad básica del tipo de cambio del yuan en un nivel razonable y equilibrado. Seguir evaluando y mejorando el marco de política monetaria.
(2) Reforzar y mejorar aún más la regulación financiera y elevar de forma continua su calidad y eficacia. Reforzar de forma integral las cinco grandes modalidades de regulación, ampliar las herramientas regulatorias, mejorar la capacidad de supervisión, eliminar las lagunas regulatorias y mantener un orden de mercado justo y equitativo. Reforzar la coordinación entre las autoridades centrales y locales y la cooperación entre departamentos, y combatir con rigor las actividades financieras ilegales. Explorar la aplicación de la inteligencia artificial en la gestión y los servicios financieros, a la vez que se previenen los riesgos derivados del uso de modelos. Reforzar la protección de los consumidores financieros. Llevar a cabo consultas, deliberaciones y otras tareas relativas al informe para la quinta ronda de evaluación internacional contra el blanqueo de capitales. Impulsar la legislación y las reformas en ámbitos financieros clave.
(3) Mejorar la adecuación de los servicios financieros a la economía real y respaldar la reestructuración y modernización económicas y el desarrollo de alta calidad. Mejorar los sistemas estadísticos y de evaluación de los cinco ámbitos financieros prioritarios, utilizar eficazmente las herramientas estructurales de política monetaria, reforzar la coordinación con las políticas fiscales, industriales y otras, y amplificar los efectos de las políticas. Aumentar el apoyo financiero a la construcción de las seis grandes redes de infraestructura, la innovación tecnológica y las pequeñas empresas. Acelerar el desarrollo de un sistema moderno de mercados financieros multinivel, reforzar la resiliencia de los mercados y mejorar su papel en la asignación de recursos. Desarrollar con altos estándares el segmento tecnológico del mercado de bonos. Profundizar las reformas de ChiNext, el STAR Market y la refinanciación. Acelerar el desarrollo de los seguros tecnológicos y el arrendamiento de tecnología. Seguir utilizando el mecanismo de coordinación para respaldar la financiación de pequeñas empresas y mejorar los sistemas de mejora crediticia para las pequeñas y medianas empresas privadas. Proporcionar apoyo financiero para saldar pagos atrasados a las empresas. Seguir profundizando la reforma integral de la inversión y la financiación en el mercado de capitales, y hacer que sus normas sean más inclusivas y adaptables. Reforzar la supervisión y la gestión de la fijación de precios de las emisiones de bonos.
(4) Profundizar de manera constante la reforma y la apertura financieras de alto nivel y proteger la seguridad financiera nacional. Ampliar el uso internacional del yuan y reforzar sus funciones monetarias internacionales en materia de fijación de precios, pagos, inversión, financiación y reservas, al tiempo que se desarrollan los mercados extraterritoriales de yuanes. Ampliar la apertura de alto nivel en el ámbito de las divisas y facilitar el comercio, la inversión y la financiación transfronterizos. Alentar a más instituciones extranjeras y capitales a largo plazo a operar y desarrollarse en China. Impulsar de forma constante el desarrollo del Centro Financiero Internacional de Shanghái. Apoyar la aplicación del primer plan quinquenal de Hong Kong y consolidar y reforzar su posición como centro financiero internacional. Mejorar las normas y la gobernanza de la infraestructura financiera, e impulsar de forma ordenada la conectividad y la cooperación entre la infraestructura financiera nacional y la extranjera. Acelerar aún más la construcción y el desarrollo de un sistema de pagos transfronterizos en yuanes bajo control independiente. Participar activamente e impulsar la reforma de la gobernanza financiera mundial. Proteger resueltamente la seguridad de los activos financieros de China en el extranjero y de sus activos de reserva de divisas.
(5) Resolver de forma constante los riesgos en ámbitos clave y mantener el límite básico de prevención de riesgos financieros sistémicos. Avanzar de forma constante en la resolución de riesgos en regiones e instituciones clave. Aplicar eficazmente las herramientas de política monetaria de apoyo a los mercados de capitales, respaldar a Central Huijin para que desempeñe el papel de fondo cuasiestabilizador, ampliar las fuentes, los canales y las vías de entrada al mercado para los fondos a mediano y largo plazo, y consolidar y mejorar los mecanismos de estabilización de los mercados de capitales. Mantener la estabilidad de los mercados financieros, incluidos los de acciones, bonos y divisas. Proporcionar apoyo financiero a la transformación de los vehículos de financiación en entidades orientadas al mercado una vez que salgan de esa categoría. Mantener en funcionamiento regular el mecanismo de lista blanca inmobiliaria para atender las necesidades razonables de financiación.
En la siguiente etapa, nos guiaremos por el pensamiento de Xi Jinping sobre el socialismo con características chinas para una nueva era, estudiaremos y aplicaremos en profundidad los principios rectores del XX Congreso del Partido y de todas las sesiones plenarias del XX Comité Central, mantendremos el liderazgo centralizado y unificado del Comité Central del Partido sobre el trabajo financiero, seguiremos sus decisiones y disposiciones, y aplicaremos con rigor las opiniones resultantes de las deliberaciones del Comité Permanente de la Asamblea Popular Nacional. Llevaremos a cabo todos los aspectos del refuerzo integral de la regulación financiera, la prevención y resolución de riesgos financieros y el servicio al desarrollo de alta calidad; aceleraremos la construcción de una potencia financiera y aportaremos la capacidad financiera necesaria para que el XV Plan Quinquenal comience con buen pie.
Puntos clave
- La nueva financiación agregada alcanzó los 33 billones de yuanes entre octubre de 2025 y septiembre de 2026.
- En septiembre, las tasas medias fueron del 2,96% para los nuevos préstamos empresariales y del 3,05% para los nuevos préstamos personales para vivienda.
- El Consejo de Estado quiere que Central Huijin desempeñe un papel de fondo cuasiestabilizador en los mercados de capitales.
- Los bancos habían aprobado de forma acumulada más de 8,4 billones de yuanes en préstamos mediante el mecanismo de lista blanca inmobiliaria.
- El número de vehículos de financiación locales restantes cayó un 92% respecto de marzo de 2023; su deuda financiera operativa cayó un 79%, según la medición hasta junio de 2026.
- Las próximas prioridades incluyen financiación específica, aplicaciones de inteligencia artificial, mayor protección de los consumidores y un uso internacional más amplio del yuan.