La caída de la construcción coincide con un repunte del transporte marítimo
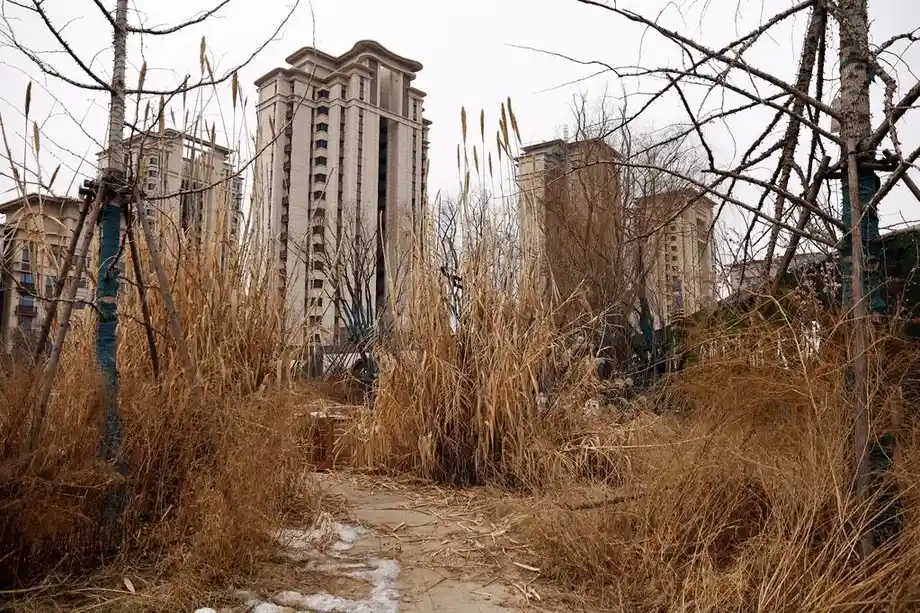
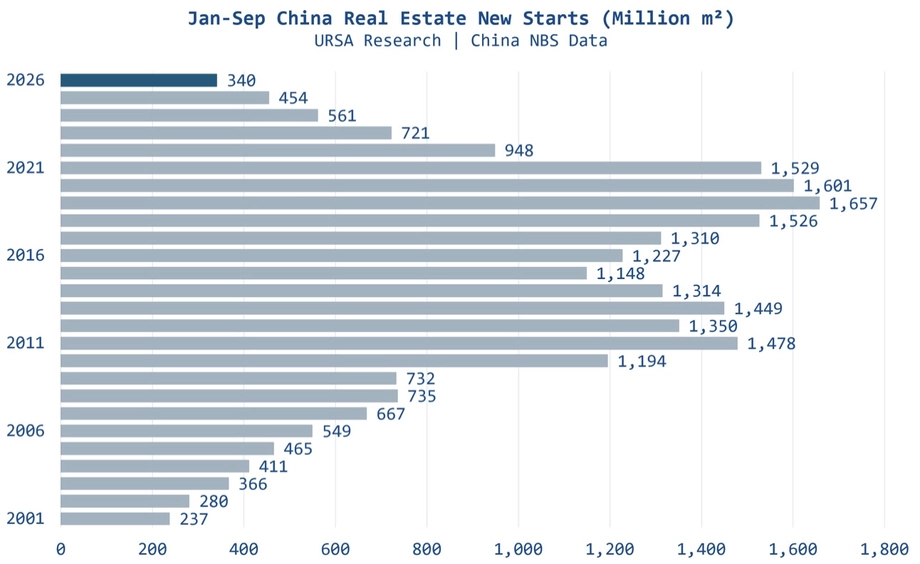
China inició la construcción de 340,31 millones de metros cuadrados de inmuebles en los primeros nueve meses de 2026, un 24,9% menos que un año antes, según cifras de la Oficina Nacional de Estadística publicadas el 19 de octubre. El inicio de obras residenciales cayó aún más, un 25,4%, hasta los 247,74 millones de metros cuadrados.
Contenido
- La caída de la construcción coincide con un repunte del transporte marítimo
- Qué miden las cifras de construcción
- La prolongada retirada del auge de la construcción
- La inversión y la financiación de los promotores siguen cayendo
- Los compradores se inclinan por inmuebles existentes
- La desaceleración alcanza a todas las principales regiones
- Por qué siguen creciendo los envíos de mineral de hierro
- Guinea cambia el cálculo de las distancias
- Dos fuerzas empujan el mercado en direcciones distintas
- Puntos clave
Las últimas cifras prolongan una caída que ha devuelto el inicio anual de construcciones a niveles que no se veían desde 2002. Un estudio de Ursa Shipbrokers sitúa el descenso desde 2019 en un 74%, de 2.270 millones de metros cuadrados a 588 millones en 2025. El inicio de obras en los primeros nueve meses de 2026 fue casi un 80% inferior al del mismo período de 2019.
Para las empresas que transportan las materias primas utilizadas en la fabricación de acero, lo sorprendente es que las importaciones chinas de mineral de hierro siguen creciendo. Aumentaron un 4,1% en los primeros nueve meses de 2026, pese a la contracción de la inversión inmobiliaria, la construcción y las ventas de viviendas nuevas.
Los ejecutivos del sector naviero son cada vez más optimistas porque la demanda de carga depende tanto de la distancia como del peso. Los envíos de minerales desde Guinea y los cambios en las fuentes de suministro pueden mantener los buques ocupados durante más tiempo y respaldar el mercado de fletes mientras se debilita el tradicional motor de la construcción en China.
Qué miden las cifras de construcción
La Oficina Nacional de Estadística define el inicio de una obra como el momento en que comienzan la excavación de los cimientos, el tratamiento del terreno o la instalación permanente de pilotes. La cifra contabiliza la superficie prevista de todo el edificio, incluidos sus distintos pisos. Es una medida de los proyectos que ingresan en la cartera de construcción.
El comunicado de enero a septiembre de la oficina incluye definiciones de los indicadores, clasificaciones regionales y una explicación de la base comparable utilizada para calcular las variaciones interanuales. La encuesta sobre desarrollo inmobiliario abarca entidades jurídicas dedicadas al desarrollo inmobiliario y a operaciones comerciales, y se realiza de forma exhaustiva cada mes, excepto en enero. Las cifras del año anterior sobre inversión, superficie de venta de inmuebles nuevos y otros indicadores se revisan según el sistema de informes estadísticos y los controles de aplicación de las normas estadísticas; las tasas de crecimiento se calculan sobre una base comparable.
El comunicado de enero a julio de la oficina, publicado el 18 de agosto, registró 267 millones de metros cuadrados de nuevas construcciones iniciadas, un 24% menos. Para septiembre, la caída acumulada se había ampliado al 24,9%. Las construcciones residenciales representaron alrededor del 73% del total en ambos períodos.
La superficie en construcción alcanzó 5.652,21 millones de metros cuadrados entre enero y septiembre, un 12,8% menos. Esta categoría incluye proyectos iniciados en años anteriores, proyectos reanudados tras una suspensión y obras en las que se trabajó durante el período del informe pero que posteriormente se paralizaron. Su volumen mucho mayor refleja años de actividad de construcción acumulada.
La superficie terminada llegó a 232,71 millones de metros cuadrados, un 25,1% menos. La cifra de obras terminadas contabiliza los edificios que cumplen las condiciones para su uso y entrega. Para los hogares que esperan una vivienda terminada, esta medida refleja una fase del ciclo inmobiliario distinta del inicio de un nuevo proyecto.
La prolongada retirada del auge de la construcción
La comparación histórica de Ursa muestra una contracción en varias etapas del desarrollo. La superficie en construcción ha caído un 32% desde 2021, mientras que las terminaciones han disminuido aproximadamente un 40% respecto de los niveles de 2023.
China vuelve a registrar volúmenes de construcción asociados a 2002 en circunstancias muy diferentes. En aquel momento, el país comenzaba una gran expansión de la construcción tras ingresar en la Organización Mundial del Comercio. El mercado actual acumula seis años consecutivos de caída en el inicio de obras.
Los principales hitos muestran cómo la desaceleración ha avanzado por las distintas fases de la cartera de construcción:
- 2002: El inicio de obras registró niveles comparables con los alcanzados tras la reciente caída, según Ursa.
- 2019: El inicio anual de obras sumó 2.270 millones de metros cuadrados, la referencia para la caída del 74% calculada por Ursa.
- 2021: El año de referencia para la posterior caída del 32% de la superficie en construcción.
- 2023: El año de referencia para el descenso de aproximadamente el 40% de las terminaciones.
- 2025: El inicio anual de obras cayó a 588 millones de metros cuadrados.
- Enero a septiembre de 2026: El inicio de obras sumó 340,31 millones de metros cuadrados, un 24,9% menos que en el mismo período de 2025.
La reducción de nuevos proyectos disminuye el flujo de obras que ingresan en las siguientes fases de construcción. Mientras tanto, la caída de las terminaciones muestra que la debilidad también alcanza la fase final, cuando los edificios quedan listos para ser ocupados.
La inversión y la financiación de los promotores siguen cayendo
La inversión en desarrollo inmobiliario sumó 5,3364 billones de yuanes en los primeros nueve meses de 2026, un 20,6% menos. La inversión residencial representó 4,1125 billones de yuanes y cayó un 20,5%. La medida de inversión de la oficina incluye el gasto en edificios, desarrollo de terrenos, adquisición de terrenos y actividades relacionadas.
El ritmo de caída se aceleró después de julio. La inversión había descendido un 19,2% en los primeros siete meses, mientras que los fondos disponibles para los promotores se habían reducido un 20,3%. Para septiembre, la caída de la financiación se había ampliado al 21,6%, y los promotores disponían de 5,6813 billones de yuanes.
Los préstamos nacionales a los promotores cayeron un 33,1%, hasta los 762.400 millones de yuanes, entre enero y septiembre. Los fondos obtenidos por los propios promotores descendieron un 21,4%, hasta los 2,0572 billones de yuanes. Los depósitos y anticipos de los compradores disminuyeron un 14,8%, hasta los 1,7982 billones de yuanes, mientras que la financiación mediante hipotecas individuales bajó un 22,1%, hasta los 767.800 millones de yuanes.
Por lo tanto, los promotores afrontaron una reducción de los ingresos procedentes de varias fuentes a la vez. Las menores ventas reducen el efectivo que aportan los clientes, mientras que la disminución del crédito limita otra fuente de financiación para la construcción. Las cifras ayudan a explicar por qué la reducción de nuevos proyectos ha ido acompañada de una menor inversión.
Los compradores se inclinan por inmuebles existentes
La superficie de inmuebles comerciales de nueva construcción vendida entre enero y septiembre fue de 564,83 millones de metros cuadrados, un 13,2% menos. El valor de los contratos cayó un 13,9%, hasta los 5,3799 billones de yuanes. La superficie de viviendas residenciales vendidas descendió un 13,8%, mientras que su valor de venta cayó un 13,7%.
Las viviendas existentes evolucionaron en sentido contrario. Según cifras del Ministerio de Vivienda y Desarrollo Urbano y Rural, la superficie cubierta por contratos de reventa en línea fue de 617,46 millones de metros cuadrados, un 10,7% más. Esa cifra superó en 52,63 millones de metros cuadrados, o alrededor de un 9,3%, la superficie vendida de inmuebles comerciales de nueva construcción.
La cifra de reventas aparece en el comunicado de enero a septiembre de la oficina. La nota 6 identifica al ministerio como fuente de los datos y define la medida como la superficie total cubierta por contratos de transacciones en línea de viviendas de segunda mano en zonas urbanas durante el período del informe.
Las dos medidas reflejan distintas partes del mercado. Las reventas transfieren edificios existentes entre propietarios, mientras que las ventas de inmuebles nuevos generan ingresos para los promotores. Por lo tanto, puede aumentar la compraventa de viviendas existentes al mismo tiempo que disminuyen los fondos de las empresas que construyen nuevas viviendas.
Al cierre de septiembre, la superficie de inmuebles comerciales terminados sin vender sumaba 748,25 millones de metros cuadrados, un 1,5% menos que un año antes. Dentro de ese total, la superficie de inmuebles disponibles para la venta desde hacía menos de tres años era de 541,97 millones de metros cuadrados, un 5% menos. La oficina define este inventario como la superficie terminada disponible para la venta o el alquiler.
La desaceleración alcanza a todas las principales regiones
Las cifras regionales de enero a julio de la oficina muestran una caída de la inversión en desarrollo en el este, el centro, el oeste y el noreste de China. La región oriental, que incluye Pekín, Shanghái, Guangdong y varias provincias costeras, concentró 2,5485 billones de yuanes, alrededor del 59% de la inversión inmobiliaria nacional.
La inversión en el este cayó un 19,7%. En el centro de China, la disminución fue del 20%, hasta los 840.900 millones de yuanes, mientras que en el oeste bajó un 15,9%, hasta los 835.500 millones de yuanes. El noreste de China registró la contracción porcentual más pronunciada, del 29,7%, con una inversión de 76.000 millones de yuanes.
Las ventas de inmuebles comerciales nuevos también bajaron en las cuatro regiones. La superficie vendida cayó un 11,2% en el este, un 11,5% en el centro de China y un 12% en el oeste. El noreste registró un descenso mayor, del 21,5%, junto con una caída del 23,8% en el valor de las ventas.
Las cifras regionales ponen en contexto la desaceleración nacional: la debilidad se extiende desde los mayores mercados de inversión costeros hasta el mercado, mucho más pequeño, del noreste. El oeste de China registró la menor caída de la inversión entre las cuatro regiones, aunque el gasto también disminuyó allí casi una sexta parte.
Por qué siguen creciendo los envíos de mineral de hierro
Históricamente, la construcción inmobiliaria ha sido una fuente importante de demanda de acero en China. El mineral de hierro aporta el hierro utilizado en la fabricación convencional de acero, mientras que el carbón metalúrgico se transforma en coque, que ayuda a eliminar el oxígeno del mineral y aporta calor en los altos hornos.
La caída de la actividad de construcción presiona esa cadena de demanda. Sin embargo, Ursa señala que la mayor dependencia del mineral importado, la acumulación de inventarios y los cambios en los patrones comerciales explican que las importaciones chinas de mineral de hierro aumentaran un 4,1% en los primeros nueve meses de 2026.
La carga importada puede almacenarse antes de ser consumida, y una mayor proporción de suministros procedentes del extranjero puede sostener el comercio marítimo incluso cuando se contrae la actividad de un gran comprador de acero. Por eso, la demanda de transporte marítimo también responde a las decisiones de compra y abastecimiento, además de a la actividad en las obras.
Dionysios Tsilioris, investigador de Ursa Shipbrokers, afirmó que el vínculo histórico entre el inicio de obras inmobiliarias en China y los ingresos de los buques de la clase Capesize se había debilitado considerablemente. Describió la caída del sector inmobiliario como parte de un cambio económico más amplio:
«La caída de la construcción inmobiliaria es un síntoma más amplio de una economía china en transformación, en particular después de la covid, que se aleja de un modelo muy centrado en el estímulo fiscal y las infraestructuras para orientarse más hacia el consumo y los servicios», afirmó Tsilioris.
Los buques Capesize son grandes graneleros que se utilizan habitualmente para transportar mineral de hierro y carbón. Sus ingresos dependen de la cantidad de carga que debe transportarse, la duración de los viajes y el número de buques disponibles.
Guinea cambia el cálculo de las distancias
En el Foro de Directivos del Sector Marítimo celebrado en Mónaco, Milena Pappas, de Star Bulk, destacó el aumento de las exportaciones de bauxita de Guinea y la producción de mineral de hierro de Simandou como fuentes de viajes más largos. La bauxita es el principal mineral utilizado para producir aluminio, lo que suma otro comercio de minerales al mercado marítimo, más allá de la cadena de suministro del acero.
La medida central son las toneladas-milla: el peso de la carga multiplicado por la distancia recorrida. Transportar el mismo peso de mineral por una ruta más larga genera más trabajo de transporte y mantiene ocupado un buque durante más tiempo. Esto puede sostener la demanda de buques sin que aumente en la misma proporción la cantidad de material consumido.
Lars-Christian Svensen, director ejecutivo de Himalaya Shipping y Bruton, señaló ese mecanismo al describir las perspectivas del mercado:
«Esta es una historia de toneladas-milla. Apenas hemos visto el comienzo», afirmó Svensen.
John Michael Radziwill, presidente de CTM, señaló en el foro que el transporte de carga seca a granel se acercaba a un «repunte de tarifas que se da una vez por generación». Su previsión refleja el optimismo de los armadores que esperan que las nuevas rutas para los minerales respalden los ingresos por fletes.
Dos fuerzas empujan el mercado en direcciones distintas
Las cifras inmobiliarias de China y el optimismo del sector naviero describen distintas partes de una misma cadena de suministro. Los promotores inician menos obras, gastan menos y reciben menos financiación. Los armadores aún pueden beneficiarse cuando los compradores chinos importan una mayor proporción de su mineral o lo obtienen de proveedores más distantes.
Las presiones también operan en plazos distintos. El inicio de una obra incorpora un proyecto a una cartera que puede tardar años en completarse. Un envío importado genera trabajo de transporte inmediato, incluso si el mineral se almacena después de la descarga. Por ello, los ingresos por fletes pueden mejorar durante un período de caída de la actividad inmobiliaria.
No está claro durante cuánto tiempo los viajes más largos y los cambios en los patrones de suministro podrán compensar la menor demanda de la construcción. Las cifras no ofrecen un calendario para la recuperación del inicio de obras inmobiliarias, y los comentarios de los ejecutivos del sector naviero no señalan una fecha concreta para un repunte sostenido de los fletes.
Para los proveedores de acero, el principal acontecimiento sigue siendo la fuerte reducción de la cartera de proyectos de construcción en China. Para los propietarios de buques Capesize, el foco se ha ampliado para incluir el origen de la carga y el tiempo que los buques pasan transportándola. El aumento de las importaciones de mineral de hierro mientras cae el inicio de obras refleja esa divergencia.
Puntos clave
- El inicio de obras inmobiliarias en China cayó un 24,9%, hasta los 340,31 millones de metros cuadrados, entre enero y septiembre de 2026.
- Ursa sitúa en un 74% la caída del inicio anual de obras desde 2019, lo que devuelve la actividad a niveles comparables con los de 2002.
- La inversión inmobiliaria cayó un 20,6%, mientras que los fondos disponibles para los promotores disminuyeron un 21,6% en los primeros nueve meses.
- La superficie de venta de inmuebles nuevos bajó un 13,2%, mientras que la superficie cubierta por contratos de reventa aumentó un 10,7%.
- Las importaciones chinas de mineral de hierro aumentaron un 4,1% pese a la caída de la construcción.
- Los ejecutivos del sector naviero esperan que los viajes más largos para transportar minerales, incluidos los envíos desde Guinea, sostengan la demanda de graneleros.