Una fuerte caída matutina da paso a una respuesta de política monetaria
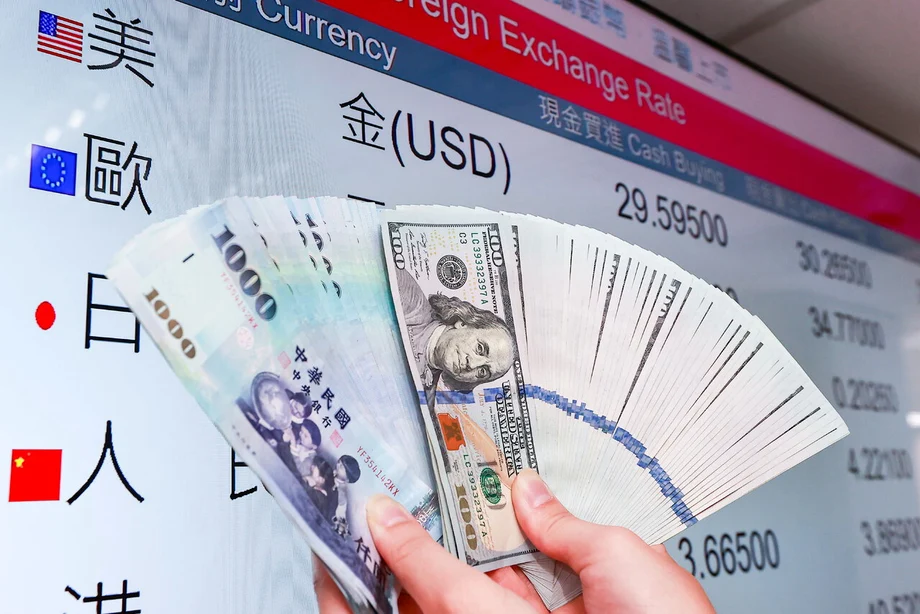
El dólar taiwanés se recuperó hasta NT$32,925 frente al dólar estadounidense al mediodía del 6 de noviembre de 2026, después de caer a NT$33,04 durante una mañana marcada por fuertes salidas de capital extranjero y pronunciadas pérdidas en el mercado bursátil. La intervención del banco central y las ventas de dólares de los exportadores ayudaron a que la moneda volviera a situarse por debajo del nivel de NT$33, seguido de cerca por el mercado.
Contenido
- Una fuerte caída matutina da paso a una respuesta de política monetaria
- Qué significan las cifras del tipo de cambio
- Cómo se desarrolló la mañana
- Por qué la caída de las acciones presiona la moneda
- Los exportadores se convierten en una fuente importante de dólares
- Una flexibilización independiente de los límites de conversión
- La incertidumbre sobre la inteligencia artificial conecta los movimientos del mercado
- Qué cambia con la recuperación del mediodía
- Puntos clave
El dólar taiwanés abrió en NT$32,92, cayó por debajo de NT$33 y luego se recuperó después de las 10:00. El volumen negociado durante la sesión matutina en Taipei Forex Inc. alcanzó US$1.196 millones, mientras los inversores que retiraban fondos de Taiwán competían con los exportadores que repatriaban sus ingresos en dólares.
Agentes cambiarios dijeron que el banco central intervino para frenar la depreciación y coordinó con los exportadores la venta de dólares estadounidenses. Esas ventas aumentaron la oferta de dólares y la demanda de dólares taiwaneses, lo que ayudó a contrarrestar la presión de los inversores que retiraban fondos del país.
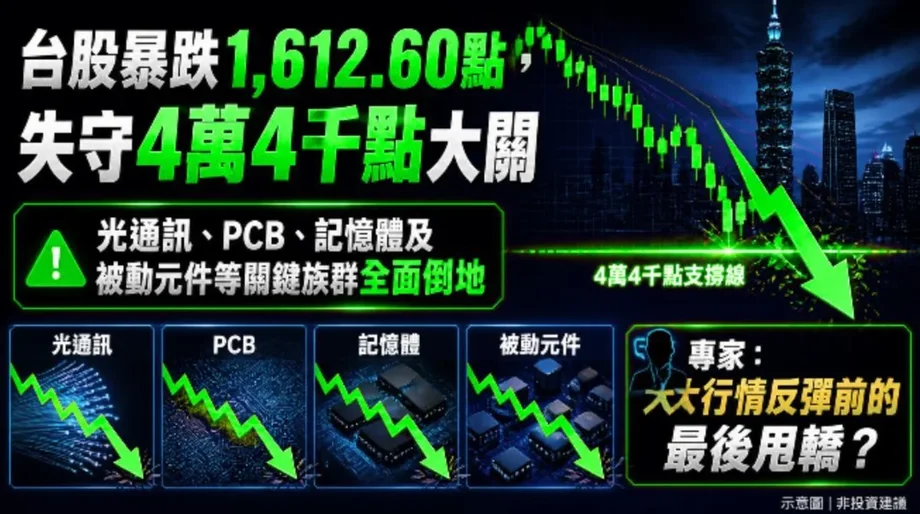
La recuperación se produjo mientras el mercado bursátil taiwanés sufría una caída excepcionalmente pronunciada. Las acciones llegaron a perder 3.737,67 puntos en las primeras operaciones, y el índice cayó por debajo de los 40.000 puntos y de su promedio móvil anual, situado cerca de los 38.827 puntos. El nivel matutino más bajo de la moneda fue el menor en más de un año y medio.
La cifra de NT$32,925 correspondía al tipo de cambio del mediodía, no al cierre de la jornada. Aún no estaba claro si la moneda podría mantenerse por debajo de NT$33 durante la tarde; los agentes señalaban que las continuas salidas de capital extranjero eran la principal fuente de presión.
Qué significan las cifras del tipo de cambio
El tipo de cambio de Taiwán se expresa como la cantidad de dólares taiwaneses necesaria para comprar un dólar estadounidense. Por lo tanto, una subida de NT$32,92 a NT$33,04 significa que el dólar taiwanés se ha debilitado: comprar el mismo dólar estadounidense cuesta más en moneda local.
El tipo de cambio de apertura de NT$32,92 representó una caída de NT$0,044 respecto del cierre anterior, que se situó así en NT$32,876. En NT$33,04, el punto más bajo de la mañana, el dólar taiwanés había perdido NT$0,164 frente a ese cierre, un movimiento de alrededor del 0,5% en el tipo de cambio cotizado.
Al mediodía, el tipo de cambio se había recuperado NT$0,115 desde su punto más bajo y se situaba en NT$32,925. Aun así, seguía siendo NT$0,049 más débil que en el cierre anterior. La intervención y las ventas de los exportadores revirtieron, por tanto, buena parte de la caída matutina, aunque la moneda seguía ligeramente a la baja en la sesión.
Para una empresa que compra US$1 millón, la diferencia entre NT$33,04 y NT$32,925 equivale a NT$115.000. Este sencillo cálculo muestra por qué las variaciones que parecen pequeñas en una pantalla de cotizaciones son importantes para las empresas que pagan importaciones o convierten grandes ingresos por exportaciones.
Cómo se desarrolló la mañana
La sesión de negociación del 6 de noviembre se produjo después de que Tsai Chiung-min, director general del Departamento de Divisas del banco central, hiciera un llamado público a los exportadores. El 5 de noviembre, pidió a las empresas que necesitaran convertir divisas que vendieran sus ingresos en moneda extranjera, en lugar de esperar demasiado para obtener un tipo de cambio mejor.
La secuencia muestra con qué rapidez cambió el equilibrio entre la demanda de dólares estadounidenses y el respaldo a la moneda local:
- 5 de noviembre: Tsai pidió a los exportadores que convirtieran sus divisas cuando lo necesitaran y advirtió que un cambio de tendencia podría llevar a muchos vendedores a acudir al mercado al mismo tiempo.
- Apertura del 6 de noviembre: El dólar taiwanés comenzó a negociarse a NT$32,92 por dólar estadounidense, NT$0,044 por debajo del cierre anterior.
- Primeras operaciones: La moneda se debilitó hasta NT$33,04, mientras continuaban las salidas de capital extranjero y se desplomaban las acciones taiwanesas.
- Después de las 10:00: La intervención del banco central y las ventas de dólares de los exportadores ayudaron a que el tipo de cambio volviera a situarse por debajo de NT$33.
- Al mediodía: La moneda se situaba en NT$32,925; el volumen negociado durante la mañana en Taipei Forex Inc. alcanzó US$1.196 millones.
NT$33 fue el nivel de referencia más visible de la sesión. Los agentes se centraron en si las compras de apoyo podrían mantener el tipo de cambio por debajo de esa cifra mientras los inversores seguían buscando dólares para transferir fondos al extranjero.
Por qué la caída de las acciones presiona la moneda
La venta de acciones taiwanesas por parte de inversores extranjeros puede presionar dos mercados de forma consecutiva. Esas ventas bursátiles hacen bajar las cotizaciones. Cuando los inversores convierten en dólares estadounidenses los ingresos en dólares taiwaneses para transferirlos al extranjero, también aumenta la demanda de la moneda estadounidense.
La caída del mercado bursátil taiwanés en las primeras operaciones llegó a 3.737,67 puntos, descrita como la mayor pérdida intradía de puntos registrada. El descenso llevó las acciones por debajo de los 40.000 puntos y del promedio móvil anual, situado cerca de los 38.827 puntos. Un promedio móvil suaviza los precios a lo largo de un período y ofrece a los operadores una referencia para comparar el mercado actual con su evolución reciente.
La incertidumbre sobre la política de Estados Unidos respecto de los centros de datos de inteligencia artificial tras las elecciones de mitad de mandato formaba parte del contexto. Los cuatro principales índices bursátiles estadounidenses habían caído con fuerza, y después se produjo la venta masiva en Taiwán. Los inversores afrontaban incertidumbre sobre un sector estrechamente vinculado a la demanda de productos tecnológicos taiwaneses.
Los agentes dijeron que el dólar taiwanés seguiría bajo presión si las acciones locales no se estabilizaban. También señalaron que las ventas de dólares de los exportadores eran menores que el volumen de las salidas de capital extranjero. Ese desequilibrio explica por qué la recuperación durante la mañana podía coexistir con la preocupación por una mayor depreciación.
Los exportadores se convierten en una fuente importante de dólares
Los exportadores taiwaneses suelen cobrar en dólares estadounidenses, pero necesitan dólares taiwaneses para cubrir sus gastos nacionales. La venta de esos ingresos en dólares genera demanda de la moneda local. En un período de fuga de capitales, esas operaciones pueden contrarrestar las compras de dólares de los inversores que retiran fondos del país.
Un dólar taiwanés más débil puede llevar a los exportadores a esperar. A medida que sube el tipo de cambio, cada dólar estadounidense compra más moneda local, por lo que una empresa que prevé una mayor depreciación puede posponer la conversión con la esperanza de obtener un mejor precio.
El llamado de Tsai se refirió a esa decisión sobre el momento de convertir. Pidió a los exportadores que necesitaran convertir fondos que actuaran, y advirtió que un cambio repentino de la tendencia del mercado podría llevar a muchas empresas a intentar vender dólares a la vez. Los agentes dijeron que algunos exportadores seguían esperando niveles más favorables.
La coordinación del banco central con los exportadores el 6 de noviembre incorporó los flujos comerciales de divisas a sus esfuerzos por frenar la caída. Los exportadores vendían sus propios ingresos en moneda extranjera, mientras el banco también intervenía en el mercado. No se dieron a conocer el volumen de las compras del banco central ni la cantidad vendida por los exportadores.
Una flexibilización independiente de los límites de conversión
En otra sesión de negociación, operadores cambiarios dijeron que el banco central comunicó a algunos prestamistas que las ventas de dólares estadounidenses de los exportadores ya no estarían sujetas a límites diarios. El límite general anterior permitía a los exportadores vender hasta US$10 millones al día, aunque los topes variaban.
Los operadores dijeron que el banco se comunicó con al menos cuatro entidades bancarias esa mañana. No se especificaron la fecha de esa sesión ni la duración de la flexibilización. Durante esa sesión, el dólar taiwanés se recuperó desde su nivel más bajo desde abril del año anterior, pero cerró con una caída del 0,35%, a NT$32,592 por dólar estadounidense.
La moneda había caído alrededor de un 2% durante el mes anterior, en medio de persistentes salidas de capital extranjero de la bolsa. Eliminar un límite diario de conversión dio a los exportadores más margen para vender dólares y podría aumentar el flujo de divisas disponible para satisfacer la demanda de los inversores que retiraban fondos del país.
Eddie Cheung, estratega sénior de mercados emergentes en la filial de Hong Kong de Credit Agricole CIB, describió la señal de política monetaria:
«Dado el desempeño inferior del dólar taiwanés, el anuncio es una señal de que las autoridades podrían estar tolerando cada vez menos su depreciación».
Los límites diarios se habían introducido después de que el dólar taiwanés registrara su mayor subida desde la década de 1980. En aquel momento, el banco central buscaba frenar una oleada de ventas de dólares por parte de los exportadores que podía acelerar aún más la apreciación de la moneda local. La flexibilización de los límites respondía a la necesidad opuesta del mercado: permitir una mayor oferta de dólares cuando el dólar taiwanés se debilitaba.
La incertidumbre sobre la inteligencia artificial conecta los movimientos del mercado
La exposición de Taiwán a la inversión en inteligencia artificial ayuda a explicar por qué la incertidumbre sobre la política estadounidense respecto de los centros de datos repercutió en sus mercados. La demanda de servidores, chips y otros equipos vincula a los exportadores taiwaneses con las decisiones de gasto de las grandes empresas tecnológicas.
El banco central ya había examinado los riesgos relacionados con ese auge de la inversión en documentos presentados a los legisladores el 27 de octubre. Su advertencia sobre la financiación de la inteligencia artificial describía cómo los retrasos en la construcción podían aplazar los ingresos, reducir el valor de los activos y hacer que los prestamistas estuvieran menos dispuestos a financiar nuevas expansiones.
Los documentos escritos se presentaron antes del informe de gestión que el gobernador del banco central, Yang Chin-long, expuso el 28 de octubre ante el comité de finanzas del poder legislativo. Entre las principales amenazas para las perspectivas de la economía mundial, mencionaban la incertidumbre sobre el rendimiento de las inversiones en inteligencia artificial y el aumento de los riesgos de financiación. El banco ya había expuesto gran parte del mismo análisis en documentos de referencia para su conferencia de prensa posterior a la reunión del consejo del 17 de septiembre.
El banco identificó cuatro obstáculos para los centros de datos: la electricidad, el suministro de equipos, las protestas de los residentes y las revisiones de los gobiernos locales. Estos factores podían retrasar la apertura de las instalaciones, incluso mientras los principales proveedores estadounidenses de servicios en la nube seguían aumentando su gasto de capital. Los proveedores emergentes de servicios en la nube y los desarrolladores de centros de datos recurrían cada vez más al crédito privado, la financiación respaldada por activos y las sociedades de propósito especial, o SPV, lo que elevaba tanto el apalancamiento como la complejidad de las estructuras de financiación.
Los documentos estimaban en US$3,2 billones las necesidades mundiales de financiación para centros de datos entre 2026 y 2028. También proyectaban que el gasto de capital combinado de Alphabet, Amazon, Microsoft y Meta sería de US$715.500 millones en 2026 y aumentaría a US$991.600 millones en 2027.
La estimación de gasto para 2026 representaba un aumento del 90,3% respecto de 2025, con un incremento adicional previsto del 38,6% para 2027. El banco señaló que el flujo de caja operativo crecía mucho más lentamente que el gasto de capital, lo que reducía drásticamente el flujo de caja libre o lo volvía negativo y dejaba brechas que debían cubrirse con financiación externa. De los US$3,2 billones necesarios para financiar centros de datos en el mundo, se esperaba que unos US$1,46 billones provinieran de capital, US$700.000 millones de crédito privado y US$650.000 millones de bonos con grado de inversión. El crédito privado y los bonos con grado de inversión representaban juntos más del 42% del total.
Los cuatro principales proveedores de servicios en la nube tenían en sus balances una deuda a largo plazo y pasivos por arrendamientos vigentes por un total combinado de US$604.000 millones. Los compromisos y pasivos divulgados fuera del balance en las notas de los estados financieros sumaban unos US$2,424 billones, alrededor de cuatro veces esa cantidad. Incluían más de US$1,52 billones en compromisos de compra a largo plazo con proveedores de chips y unos US$904.000 millones en arrendamientos que comenzarían cuando se completaran los centros de datos en construcción. El banco advirtió que limitarse a examinar la deuda en los balances subestimaría las obligaciones de pago de las empresas.
Las SPV podían construir o comprar infraestructura de inteligencia artificial y obtener fondos de entidades no bancarias sin que su deuda apareciera en los balances de las empresas matrices. El banco también destacó un desajuste en los vencimientos: los períodos de depreciación contable de las unidades de procesamiento gráfico eran de unos cuatro a seis años, pero los ciclos de vida de los chips se habían reducido a entre dos y tres años, mientras que los arrendamientos y la deuda de las SPV solían tener plazos de entre cinco y 15 años. Por tanto, los chips ofrecidos como garantía podían superar su vida útil económica antes de que venciera la deuda asociada.
Si los beneficios y el rendimiento de las inversiones en inteligencia artificial no alcanzaban las expectativas, la revaloración de los activos y los riesgos crediticios podían reforzarse mutuamente, aumentar la volatilidad de los mercados financieros y frenar nuevas inversiones en inteligencia artificial. Unos ingresos menores para los principales proveedores de servicios en la nube o los emergentes podían llevar a recortes del gasto de capital o a impagos de deuda, extendiendo los riesgos desde la cadena de suministro de inteligencia artificial al crédito privado y a otras entidades no bancarias. Si esas entidades también habían obtenido préstamos de bancos, los riesgos podían llegar al sistema bancario.
Los documentos del banco también mostraban hasta qué punto el crecimiento de Taiwán dependía de este ciclo de inversión. La economía creció un 14,15% en el primer semestre de 2026, y la previsión de septiembre del banco situaba el crecimiento anual en el 11,48%. Se esperaba que la demanda externa neta y la formación de capital aportaran 4,28 y 4,40 puntos porcentuales, respectivamente, es decir, 8,68 puntos porcentuales en conjunto o el 75,6% del crecimiento anual. El banco dijo que los cambios en el gasto de capital de los proveedores estadounidenses de servicios en la nube influirían en el crecimiento de las exportaciones de toda la cadena taiwanesa de suministro de equipos de inteligencia artificial.
Los documentos señalaban que las dudas sobre el rendimiento del gasto de capital en inteligencia artificial habían surgido después de julio y provocado una fuerte caída de las acciones tecnológicas, y que habían reaparecido en octubre, presionando a las acciones mundiales de semiconductores. Taiwán y Corea del Sur, donde las acciones tecnológicas tienen un peso considerable en el mercado, se vieron afectadas. El banco preveía que el crecimiento de Taiwán se desaceleraría hasta el 5,82% en 2027 debido a la elevada base de comparación de 2026, mientras la continua demanda de tecnologías emergentes respaldaría las exportaciones y la inversión privada. Señaló que vigilaría las aplicaciones de inteligencia artificial y las condiciones financieras internacionales, y ajustaría la política monetaria según fuera necesario para mantener la estabilidad de los precios y financiera.
En Taiwán, la conexión va desde las expectativas de inversión hasta los ingresos de las empresas, las cotizaciones bursátiles y las operaciones cambiarias. Un cambio en las expectativas puede llevar a los inversores a reducir sus posiciones; la transferencia de esos ingresos al extranjero añade entonces demanda de dólares estadounidenses. El 6 de noviembre, esa presión sobre la moneda se hizo visible junto con la fuerte caída de las acciones.
Qué cambia con la recuperación del mediodía
La recuperación hasta NT$32,925 redujo el costo inmediato de comprar dólares en comparación con el máximo de NT$33,04 de la mañana. Los importadores que pagaban en dólares obtuvieron un tipo de cambio más favorable, mientras que los exportadores que convertían sus ingresos en dólares recibieron menos dólares taiwaneses que en el punto más bajo.
El banco central y los exportadores habían absorbido suficiente demanda para que el tipo de cambio volviera a situarse por debajo de NT$33 al mediodía. Los agentes señalaron que la continuidad de las ventas de acciones por parte de inversores extranjeros y la conversión de los ingresos seguían siendo la principal fuente de presión.
La siguiente prueba llegaría durante la sesión de la tarde. La mañana había mostrado tanto la intensidad de la demanda de dólares como la capacidad de la intervención y las ventas de los exportadores para revertir parte del movimiento en cuestión de horas.
Puntos clave
- El dólar taiwanés se debilitó hasta NT$33,04 por dólar estadounidense el 6 de noviembre, antes de recuperarse hasta NT$32,925 al mediodía.
- Los agentes dijeron que la intervención del banco central y las ventas de dólares de los exportadores ayudaron a que el tipo de cambio volviera a situarse por debajo de NT$33 después de las 10:00.
- El volumen negociado durante la mañana en Taipei Forex Inc. alcanzó US$1.196 millones.
- Las acciones taiwanesas llegaron a perder 3.737,67 puntos en las primeras operaciones, mientras las salidas de capital extranjero presionaban la moneda.
- El banco central había pedido a los exportadores que convirtieran sus ingresos cuando lo necesitaran; los operadores también describieron una flexibilización independiente de los límites diarios a la venta de dólares.
- La recuperación del mediodía dejó a la moneda ligeramente más débil que en el cierre anterior, y aún quedaba por delante la sesión de la tarde.