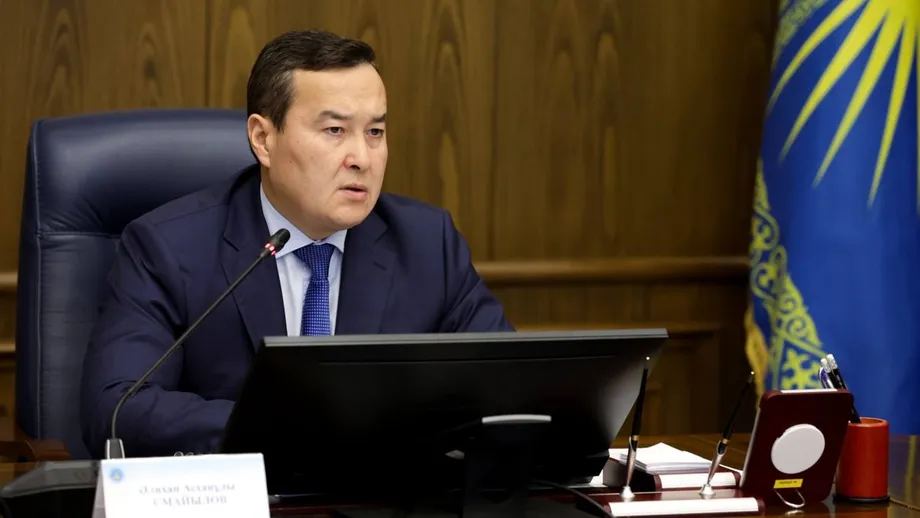
Miles de millones gastados sin alcanzar los resultados prometidos
Kazajistán gastó unos 4,5 billones de tenge en apoyo a empresas entre 2019 y 2024. Sin embargo, los auditores encontraron infraestructura sin uso, programas de exportación que beneficiaban a empresas que no exportaban y registros oficiales que no coincidían sobre el monto de las ayudas concedidas.
Contenido
- Miles de millones gastados sin alcanzar los resultados prometidos
- ¿Cuánto apoyo proporcionó el Estado?
- Se creó un registro, pero aún con lagunas
- Infraestructura sin fábrica
- El gasto se ejecutó por completo, pero no se crearon todos los empleos previstos
- Las ayudas a la exportación no cumplieron su objetivo principal
- El crecimiento empresarial siguió concentrado en las empresas más pequeñas
- Muchos empresarios desconocían las ayudas
- Reintegros, remisiones y cambios ordenados
- Puntos clave
En un análisis de gastos por 824.000 millones de tenge, la Cámara Superior de Auditoría identificó irregularidades financieras por 6.200 millones de tenge y más de 60.800 millones en planificación y uso ineficientes de los fondos. En conjunto, esas categorías sumaron unos 67.000 millones de tenge, alrededor del 8,1% del gasto examinado.
Un conjunto más amplio de cifras presentado por el presidente de la Cámara, Alikhan Smailov, ante el Mazhilis, la cámara baja del Parlamento, el 24 de diciembre de 2025, situó la planificación y el gasto ineficientes en 133.000 millones de tenge, la información financiera distorsionada en 132.000 millones y las irregularidades financieras directas en 13.000 millones. No se precisó la relación entre estos totales presentados ante el Parlamento y las cifras correspondientes al análisis de los 824.000 millones de tenge.
Las consecuencias fueron concretas. En la región de Pavlodar se destinaron unos 2.500 millones de tenge a infraestructura para una fábrica de carbonato de sodio que nunca se construyó. En ocasiones, las empresas que recibieron préstamos subvencionados tenían pocas obligaciones de ampliar su plantilla. Mientras tanto, los ingresos fiscales registrados por cada tenge de subvención bajaron de 5,2 tenge en 2020 a tres tenge en 2024.
¿Cuánto apoyo proporcionó el Estado?
La Cámara Superior de Auditoría concluyó que Kazajistán carecía de información consolidada y fiable sobre las ayudas a empresas. La conclusión de la auditoría abarcó del 1 de enero de 2022 al 30 de junio de 2025, aunque algunas cuestiones se examinaron en periodos anteriores, incluido el gasto total de 2019 a 2024.
Para 2022, el Instituto de Investigación Económica calculó las ayudas en 734.400 millones de tenge, el sistema de información BAKYLAUDA registró 1,5 billones de tenge y los auditores calcularon 1,32 billones. Para 2023, las cifras correspondientes fueron 720.800 millones, 1,55 billones y 1,83 billones de tenge.
La diferencia de 2023 entre la estimación del instituto y el cálculo de la auditoría superó los 1,1 billones de tenge. Smailov dijo ante el Parlamento que las estimaciones del Ministerio de Economía Nacional habían subestimado las ayudas al menos a la mitad. Para 2024, la Cámara calculó las ayudas en 1,35 billones de tenge, sin cifras finales comparables de los otros dos sistemas en la conclusión de la auditoría.
Alrededor del 90% de los 4,5 billones de tenge estimados se canalizó a través de cinco instrumentos: reembolso de gastos empresariales, subvenciones a los intereses de préstamos, compras garantizadas de bienes y servicios, préstamos y arrendamiento financiero. Una subvención a los intereses cubre parte del costo de financiación del prestatario; una garantía de préstamo promete cubrir una parte acordada de las pérdidas del prestamista si el prestatario no puede pagar.
El Ministerio de Economía Nacional y la Oficina Nacional de Estadística también aplicaron criterios distintos para clasificar a las empresas. Sin definiciones y registros de gasto compatibles, los funcionarios tuvieron dificultades para medir cuántas empresas recibieron ayuda y qué cambió después.
Se creó un registro, pero aún con lagunas
Kazajistán aprobó un registro unificado de medidas de apoyo el 20 de junio de 2025, más de dos años después de asignar al Ministerio de Economía Nacional la responsabilidad de diseñar la política. El registro incluía 117 medidas: 76 financieras, 38 no financieras y tres relacionadas con bienes inmuebles.
Algunas ventajas fiscales y acuerdos para alquilar bienes estatales a tarifas reducidas no estaban incluidos. Otros instrumentos seguían en el registro pese a haber sido eliminados de la legislación o haber perdido vigencia. Con esas lagunas, los administradores no disponen de un panorama completo de las ayudas que pueden recibir las empresas.
BAKYLAUDA empezó a funcionar plenamente en marzo de 2025, pero los auditores encontraron en el sistema información histórica sin verificar. En el momento de la auditoría, aún no se habían establecido normas que obligaran a las instituciones a introducir información y hacerse responsables de su exactitud.
Las principales fechas muestran cómo evolucionaron el gasto, el registro de datos y la supervisión:
- 2019 a 2024: Las ayudas a empresas sumaron aproximadamente 4,5 billones de tenge, según la estimación de la Cámara.
- 1 de enero de 2022 a 30 de junio de 2025: Periodo principal examinado en la conclusión de la auditoría.
- Marzo de 2025: BAKYLAUDA empezó a funcionar plenamente.
- 20 de junio de 2025: Se aprobó el registro unificado de medidas de apoyo.
- 24 de diciembre de 2025: Smailov presentó los resultados de la auditoría ante el Mazhilis.
Infraestructura sin fábrica
En la región de Pavlodar, fondos públicos financiaron las conexiones de servicios básicos para una planta de carbonato de sodio propuesta por la empresa Pavlodar-Soda LLP. Se gastaron unos 2.500 millones de tenge, pero la planta no se construyó y la infraestructura quedó sin uso.
El hallazgo pone de manifiesto una debilidad práctica en la planificación de proyectos: se terminó la infraestructura pública sin construir la instalación industrial que debía utilizarla. El beneficio previsto dependía de que se completaran ambas partes, no solo las obras financiadas por el Gobierno.
Los auditores también encontraron casos en que se ajustaron los costos de los proyectos para que coincidieran con un préstamo preferencial aprobado previamente. En uno de ellos quedaron sin utilizar 20.000 millones de tenge, el equivalente al 16% del préstamo, que después se cancelaron.
También recibieron ayudas subvencionadas grandes complejos comerciales y de entretenimiento, entre ellos Aport Mall. Los complejos examinados tenían cargas fiscales de entre el 0,8% y el 4,6%, mientras que los requisitos de desempeño se limitaban en gran medida a crear unos pocos puestos de trabajo. En otro ejemplo presentado ante el Parlamento, un proyecto valorado en 37.000 millones de tenge solo exigía aumentar la plantilla en un empleado.
El gasto se ejecutó por completo, pero no se crearon todos los empleos previstos
El fondo Damu recibió 686.200 millones de tenge del presupuesto nacional para subvencionar intereses y ofrecer garantías de préstamos entre 2022 y el primer semestre de 2025. Las asignaciones fueron de 170.500 millones de tenge en 2022, 234.200 millones en 2023, 247.000 millones en 2024 y 34.500 millones en el primer semestre de 2025.
Durante ese periodo se proporcionaron otros 2.100 millones de tenge para los servicios del operador. Los fondos se gastaron por completo, pero en 2023 no se alcanzó la meta de empleo: las empresas apoyadas crearon 9.466 puestos de trabajo frente a un objetivo de 11.843. El déficit fue de 2.377 empleos, alrededor del 20%.
Los auditores constataron que los programas solían evaluarse en función del dinero gastado, los préstamos concedidos, las empresas apoyadas o las personas capacitadas. A menudo no se incluían indicadores como la producción por trabajador, el valor añadido por las empresas mediante la producción y el crecimiento de las exportaciones. Tampoco detectaron un mecanismo para ajustar las ayudas según sus resultados económicos reales.
También disminuyeron los ingresos fiscales asociados a las subvenciones. La proporción bajó de 5,2 tenge en impuestos por cada tenge de subvención en 2020 a tres tenge en 2024, una caída de alrededor del 42%. Este indicador compara los pagos de impuestos con el gasto en subvenciones, mientras que las evaluaciones de los programas también deben hacer un seguimiento del empleo y la producción.
QazIndustry presentó otro desajuste entre el gasto y los resultados. En 2024, el número de empresas que recibieron apoyo de su programa de productividad bajó de 64 a 42, mientras que los fondos para el operador, de 72,9 millones de tenge, no se redujeron. Una modificación del contrato rebajó el volumen previsto de servicios a 50 beneficiarios, una cifra que aun así superaba las 42 empresas que recibieron apoyo en realidad.
Las ayudas a la exportación no cumplieron su objetivo principal
Más de la mitad de las empresas que participaron en programas de aceleración de exportaciones en 2023 y 2024 no exportaban realmente, según los auditores. Estos programas buscan ayudar a las empresas a prepararse para acceder a mercados extranjeros, por lo que las ventas posteriores al exterior son un resultado clave que debe medirse.
Decenas de empresas que obtuvieron la categoría Gold Supplier en Alibaba no tenían declaraciones de exportación. Una declaración de exportación es un registro aduanero que documenta las mercancías enviadas al extranjero. Por ello, los auditores podían comparar directamente la participación en el programa con los envíos registrados.
Además, quedaron casi 1.900 millones de tenge en las cuentas de un operador, del cual solo se utilizó el 3% en dos años y medio. Los hallazgos sobre las ayudas a la exportación identificaron el dinero como fondos retenidos por el operador de promoción de exportaciones; el informe detallado de la auditoría describió 1.900 millones de tenge asignados a promover bienes y servicios procesados en Kazajistán.
Las modificaciones de los contratos permitieron prolongar el periodo de gasto hasta cumplir las obligaciones. Los auditores consideraron que ese mecanismo podía dar lugar a prórrogas indefinidas. También identificaron tareas superpuestas entre la Agencia de Crédito a la Exportación de Kazajistán, QazTrade y Damu, lo que añadió un problema de coordinación a un sistema que ya tenía dificultades para hacer un seguimiento del dinero y los resultados.
El crecimiento empresarial siguió concentrado en las empresas más pequeñas
El número de pequeñas y medianas empresas activas en Kazajistán aumentó de 1,24 millones en 2015 a 2,07 millones en 2024, un incremento de aproximadamente 1,7 veces. Su contribución conjunta al producto interno bruto pasó del 24,9% al 38,9% en el mismo periodo. El PIB mide el valor de los bienes y servicios producidos en una economía.
Las empresas medianas representaron apenas el 6,7% del PIB en 2024, frente al 32,2% de las pequeñas. Su proporción apenas había cambiado en los cinco años anteriores. Las empresas medianas constituían solo el 0,2% de las pequeñas y medianas empresas activas y alrededor del 0,85% de las entidades jurídicas activas.
Las metas del Gobierno eran mucho más altas. En 2023, las empresas medianas aportaron el 6,9% del PIB, frente a un objetivo del 12,5%. También se incumplió la meta de alcanzar el 15% en 2025, porcentaje que ahora forma parte del Plan Nacional de Desarrollo hasta 2029.
Estas cifras muestran por qué el recuento de empresas registradas solo ofrece una visión parcial. El sector creció, pero relativamente pocas empresas pasaron a la categoría de medianas. Los auditores concluyeron que las ayudas aún no generaban suficientes empleos estables y bien remunerados, en particular para mejorar el nivel de vida en las regiones.
Muchos empresarios desconocían las ayudas
Una encuesta a empresarios realizada a través de eGov Mobile reveló que el 66,5% de los encuestados nunca había oído hablar de los programas de apoyo no financiero. Estos incluyen formas de ayuda distintas de la financiación, como asesoramiento o capacitación.
Más de la mitad dijo que las ayudas estatales recibidas no habían supuesto ningún cambio para su negocio. Los encuestados señalaron la burocracia y la falta de información sobre las ayudas disponibles entre sus principales dificultades.
Los resultados apuntan a dos problemas distintos en la prestación de servicios. Los empresarios necesitan una vía clara para conocer las ayudas y solicitarlas, mientras que los administradores deben evaluar si los beneficiarios obtienen resultados útiles. Pagar un programa y registrar a sus participantes no responde a ninguna de esas preguntas si las empresas no pueden acceder al servicio ni demostrar un beneficio cuantificable.
Reintegros, remisiones y cambios ordenados
La Cámara identificó 126 infracciones de procedimiento y 72 deficiencias en el sistema de ayudas. Se ordenó a Damu tomar medidas para recuperar 1.730 millones de tenge en subvenciones pagadas a SERPIN-2030 LLP.
Se iniciaron diez procedimientos administrativos por la presunta emisión irregular de certificados de origen, documentos que identifican el lugar donde se produjeron los bienes. En su presentación ante el Parlamento en diciembre, Smailov dijo que se remitirían 14 expedientes a las fuerzas del orden y otros 105 se enviarían para que se tomaran medidas administrativas.
Se ordenó al Gobierno y a los ministerios responsables de la economía, la industria y la construcción, y el comercio, revisar los registros de beneficiarios, introducir obligaciones significativas para las empresas que reciben ayudas y establecer una plataforma digital unificada para registrar el apoyo.
La plataforma propuesta abarcaría el proceso desde la solicitud hasta la evaluación de los resultados. Smailov dijo que el seguimiento de las obligaciones empresariales aún se realizaba a menudo de forma manual, lo que dejaba margen para la manipulación. Un registro completo permitiría a los funcionarios vincular cada asignación con su beneficiario, el resultado prometido y el desempeño posterior.
La Cámara sometió a una supervisión especial la aplicación de sus recomendaciones e instrucciones. Las tareas inmediatas son concretas: gestionar el reintegro ordenado, actuar en los casos remitidos, corregir los registros incompletos y sustituir los compromisos mínimos por requisitos cuantificables para las empresas beneficiarias.
Puntos clave
- Kazajistán proporcionó unos 4,5 billones de tenge en ayudas a empresas entre 2019 y 2024, según la Cámara Superior de Auditoría.
- El análisis de 824.000 millones de tenge identificó alrededor de 67.000 millones en irregularidades financieras y planificación o gasto ineficientes.
- En diciembre de 2025, Smailov presentó ante el Parlamento cifras más altas, incluidos 133.000 millones de tenge en planificación y gasto ineficientes.
- Entre los hallazgos figuraron infraestructura sin uso, objetivos de empleo incumplidos y programas de exportación que beneficiaban a empresas sin exportaciones.
- Los registros gubernamentales de gasto divergían considerablemente y el registro unificado omitía algunas medidas de apoyo.
- Se ordenó a las autoridades mejorar los registros de beneficiarios, fijar obligaciones cuantificables para las empresas, recuperar determinadas subvenciones e implantar un sistema digital unificado de seguimiento.