Un escándalo sobre datos sísmicos provoca grandes pérdidas financieras
Chubu Electric Power contabilizó una pérdida extraordinaria de 370.300 millones de yenes en sus cuentas semestrales tras retirar las solicitudes para reiniciar dos reactores de su central nuclear de Hamaoka. La empresa prevé ahora una pérdida neta anual récord, mientras el escándalo sobre los datos sísmicos pone en duda el futuro de la central en Omaezaki, en la prefectura de Shizuoka.
Contenido
- Un escándalo sobre datos sísmicos provoca grandes pérdidas financieras
- Qué implica el cargo de 370.300 millones de yenes
- Cómo las hipótesis sísmicas socavaron las solicitudes
- Las advertencias se plantearon años antes de que el escándalo saliera a la luz
- Se reinicia una revisión iniciada en 2014
- La nueva dirección hereda la tarea de reparar los daños
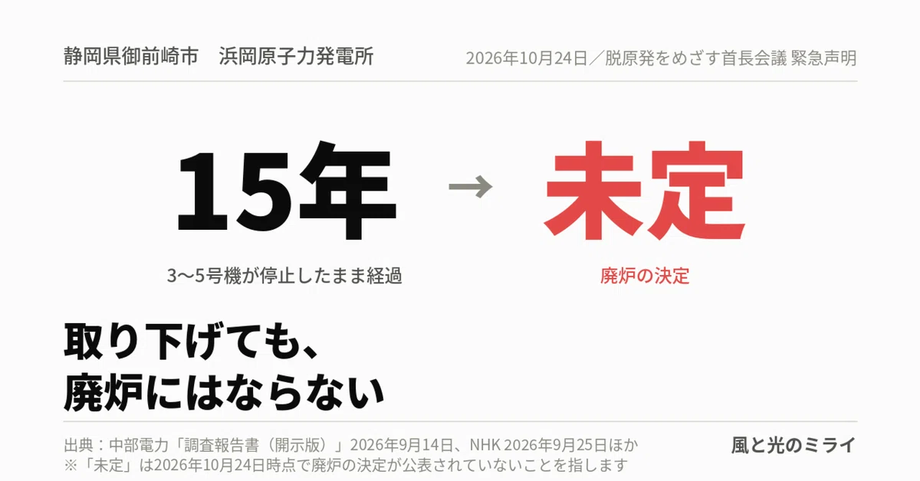
- Hamaoka no ha sido declarada destinada al cierre
- Un revés para el programa de reinicio nuclear de Japón
- Puntos clave
La empresa anunció el 29 de octubre de 2026 que su pérdida neta consolidada en los seis meses hasta septiembre alcanzó los 280.400 millones de yenes. Un año antes había registrado un beneficio neto de 166.300 millones de yenes. Los ingresos, sin embargo, aumentaron un 11,3%, hasta 1,9452 billones de yenes, lo que muestra cómo las pérdidas relacionadas con la energía nuclear superaron el efecto de un periodo de mayores ventas.
Para el ejercicio fiscal que termina en marzo de 2027, Chubu prevé pérdidas extraordinarias relacionadas con Hamaoka de unos 380.000 millones de yenes y una pérdida neta de 215.000 millones de yenes. Su previsión anterior era un beneficio neto de 160.000 millones de yenes. La revisión supone un deterioro de 375.000 millones de yenes y daría lugar al mayor déficit anual de la historia de la empresa.
El daño financiero se produce después de que Chubu retirara el 25 de septiembre las solicitudes de revisión regulatoria de los reactores n.º 3 y n.º 4 de Hamaoka. Los investigadores descubrieron que se habían manipulado datos sísmicos en medio de presiones para evitar retrasos en el proceso de reinicio. Una revisión de más de 12 años vuelve prácticamente a su punto de partida, y la empresa ha sustituido a su presidente mientras intenta recuperar la confianza en la información presentada sobre seguridad.
Qué implica el cargo de 370.300 millones de yenes
Chubu contabilizó la pérdida extraordinaria de 370.300 millones de yenes en sus cuentas correspondientes al periodo de abril a septiembre de 2026. Su estimación de unos 380.000 millones de yenes se refiere a las pérdidas de Hamaoka para todo el ejercicio fiscal que termina en marzo de 2027.
La empresa registró pérdidas por deterioro del valor de activos relacionados, porque la retirada de las solicitudes hizo inciertas las perspectivas comerciales futuras. El deterioro del valor consiste en reducir en las cuentas el valor de un activo cuando los ingresos que se espera obtener de él ya no justifican el valor registrado.
Una central eléctrica puede requerir años de inversión antes de generar electricidad. Cuando se vuelve incierto el camino para reiniciarla, la empresa debe volver a evaluar cuánto valen esas inversiones. Esa reducción contable disminuye los beneficios declarados, aunque el cargo no necesariamente represente un pago en efectivo equivalente durante el mismo periodo.
Chubu también prevé mayores costos para las obras de seguridad en Hamaoka. Por tanto, la empresa afronta tanto una reducción del valor contable de los activos existentes como la posibilidad de tener que realizar más gastos. La previsión anual revisada refleja las consecuencias financieras de un proceso de reinicio que ya no puede seguir adelante sobre la base anterior.
Cómo las hipótesis sísmicas socavaron las solicitudes
Para las revisiones del reinicio de Hamaoka, Chubu debía demostrar que los reactores cumplían las nuevas normas de seguridad nuclear de Japón. La información cuestionada se refería al movimiento sísmico de diseño, es decir, el nivel de sacudida de un terremoto que se utiliza para evaluar si las estructuras y los equipos de una central nuclear pueden resistir un gran sismo.
Los ingenieros utilizan esa intensidad sísmica prevista para examinar la resistencia de edificios, maquinaria y otros equipos de seguridad. Si se subestima, los requisitos pueden parecer más fáciles de cumplir. Por eso, los cálculos sísmicos fiables son fundamentales para determinar qué protección necesita una central.
Chubu reveló el 5 de enero un manejo inadecuado de estos cálculos. Posteriormente, un comité independiente de expertos externos investigó los hechos, las causas y las medidas para evitar que se repita. Sus conclusiones describieron indicios de que se había subestimado la posible intensidad de las vibraciones sísmicas en la información presentada a la Autoridad de Regulación Nuclear, o NRA, por sus siglas en inglés.
Chubu afirmó que los problemas no solo afectaban a la fiabilidad de los documentos de solicitud, sino también a la forma en que la propia empresa había gestionado la revisión regulatoria. Al explicar la decisión de retirar las solicitudes, la empresa declaró:
"Dadas las serias dudas que han surgido sobre la fiabilidad de los documentos de solicitud y la gestión posterior de los asuntos relacionados con el proceso de revisión por parte de la empresa, no sería apropiado mantener las solicitudes actuales".
Las advertencias se plantearon años antes de que el escándalo saliera a la luz
El informe del comité independiente, publicado el 14 de septiembre, concluyó que la manipulación se remontaba al menos a alrededor de 2012. Esto sitúa sus orígenes antes de que se presentara cualquiera de las dos solicitudes de reinicio.
Según la investigación, los trabajadores sintieron presión de los altos directivos por los retrasos en el calendario previsto para reiniciar los reactores. El comité también señaló una cultura organizativa que toleraba las prácticas indebidas y permitía que los empleados las justificaran.
Los denunciantes alertaron sobre la falsificación de datos en 2019 y nuevamente en 2021. La investigación concluyó que los altos directivos desestimaron esas advertencias. No haberles prestado atención es un aspecto central del fallo de gobernanza de la empresa: los empleados habían planteado el problema años antes de que Chubu lo hiciera público.
Las conclusiones vinculan la conducta indebida en el ámbito técnico con las decisiones sobre calendarios, supervisión y comunicación interna. Corregir los cálculos sísmicos es una tarea. Asegurarse de que los empleados puedan cuestionar trabajos dudosos y de que los directivos actúen ante esas advertencias es otra.
Se reinicia una revisión iniciada en 2014
Chubu solicitó la evaluación de seguridad de Hamaoka n.º 4 en febrero de 2014 y de Hamaoka n.º 3 en junio de 2015. Ambos son reactores de agua en ebullición, que utilizan el calor del combustible nuclear para hervir agua y producir vapor que impulsa turbinas.
La NRA afirmó que era la primera vez que se retiraba una solicitud de evaluación de un reactor por una conducta indebida empresarial. Chubu anunció inicialmente que retiraría las solicitudes y presentaría la documentación cuando estuvieran listos los preparativos. Las retiró formalmente el 25 de septiembre.
Los principales acontecimientos abarcan más de una década:
- Alrededor de 2012: Según la investigación independiente, comenzó la manipulación de los datos sísmicos.
- Febrero de 2014: Chubu solicitó la revisión regulatoria de Hamaoka n.º 4.
- Junio de 2015: La empresa solicitó la revisión de Hamaoka n.º 3.
- 2019 y 2021: Los denunciantes plantearon inquietudes que los altos directivos desestimaron.
- 5 de enero de 2026: Chubu reveló públicamente problemas con los cálculos sísmicos.
- 14 de septiembre de 2026: El comité independiente publicó sus conclusiones.
- 25 de septiembre de 2026: Chubu retiró formalmente ambas solicitudes.
- 29 de octubre de 2026: La empresa anunció sus pérdidas semestrales y revisó sus previsiones anuales.
La retirada pone fin a las solicitudes que habían mantenido a los reactores bajo evaluación durante años. No se ha anunciado una fecha para presentar una nueva solicitud ni para reiniciar los reactores, por lo que Chubu no tiene un calendario definido para volver a poner en funcionamiento ninguna de las dos unidades.
La nueva dirección hereda la tarea de reparar los daños
El presidente y director ejecutivo, Kingo Hayashi, y el presidente del consejo, Satoru Katsuno, anunciaron sus dimisiones, efectivas a partir del 30 de septiembre, y asumieron la responsabilidad por la manipulación de los datos sísmicos. Minoru Yasui, miembro del consejo, sucedió a Hayashi en la presidencia el 1 de octubre.
Yasui asumió el cargo menos de un mes antes de que el anuncio de resultados revelara la magnitud del daño financiero. Entre sus responsabilidades inmediatas figuran abordar las conclusiones de la investigación y dirigir una empresa que ahora prevé su mayor pérdida neta anual.
Chubu se ha comprometido a introducir cambios en la conducta de los empleados, la cultura organizativa, la gobernanza y la supervisión. Estas medidas responden a las deficiencias descritas por el comité, entre ellas la presión de los directivos y la falta de respuesta a las advertencias internas.
La empresa afirmó que sus reformas buscarían evitar otro incidente y recuperar la confianza perdida. En cuanto al proceso de reinicio, la tarea práctica consiste en producir información fiable sobre seguridad dentro de un sistema de gestión que permita plantear y resolver inquietudes técnicas.
Hamaoka no ha sido declarada destinada al cierre
Yasui afirmó en la presentación de resultados que la pérdida por deterioro no significaba que Hamaoka fuera a cerrarse definitivamente. Por tanto, pese a la retirada de las solicitudes actuales, la empresa ha dejado abierta la posibilidad de que la central tenga un futuro.
La valoración de un activo y la decisión sobre el futuro de una central tienen finalidades distintas. Las cuentas reflejan ahora expectativas más bajas sobre el valor de las inversiones en Hamaoka. El cierre definitivo sería una decisión aparte sobre el destino de las instalaciones.
Las perspectivas financieras de Chubu muestran la magnitud del cambio inmediato. El resultado anual previsto pasó de un beneficio de 160.000 millones de yenes a una pérdida de 215.000 millones de yenes. Solo en el primer semestre, el paso de un beneficio de 166.300 millones de yenes a una pérdida de 280.400 millones de yenes supone un deterioro de 446.700 millones de yenes.
El crecimiento de los ingresos ofrece otra comparación útil. Las ventas aumentaron un 11,3%, pero la empresa registró grandes pérdidas debido a los cargos relacionados con Hamaoka. Quienes solo se fijen en las ventas de electricidad pasarán por alto el impacto contable del fracaso de las solicitudes de reinicio.
Un revés para el programa de reinicio nuclear de Japón
El séptimo Plan Básico de Energía de Japón, aprobado en febrero de 2025, pide el uso máximo de la energía nuclear. El estancamiento de las solicitudes de Hamaoka forma parte de un esfuerzo más amplio para volver a poner en servicio más reactores tras el accidente de Fukushima Daiichi, ocurrido en marzo de 2011.
Antes de ese accidente, los 54 reactores de Japón suministraban alrededor del 30% de la electricidad del país. En 14 meses, se detuvo la generación de energía nuclear mientras el país cambiaba su sistema regulatorio. Desde entonces, 15 reactores han reanudado sus operaciones, mientras que Hamaoka n.º 3 y n.º 4 figuraban entre los 17 reactores en distintas etapas de revisión para su reinicio.
La experiencia de Chubu muestra hasta qué punto el valor financiero de una inversión nuclear depende de la calidad de las pruebas que respaldan la aprobación regulatoria. Años de revisión no compensan unos cálculos poco fiables. En el caso de Hamaoka, las consecuencias incluyen ahora la retirada de las solicitudes, un cambio de dirección y pérdidas de cientos de miles de millones de yenes.
El próximo hito financiero de la empresa será el cierre del ejercicio en marzo de 2027, para el que prevé una pérdida neta de 215.000 millones de yenes. Su intención declarada de mantener abierta la posibilidad de un futuro para Hamaoka va ahora de la mano de la tarea de corregir la información sobre seguridad y reconstruir sus controles internos.
Puntos clave
- Chubu contabilizó una pérdida extraordinaria de 370.300 millones de yenes en sus cuentas de abril a septiembre de 2026 tras retirar las solicitudes de reinicio de Hamaoka.
- La empresa prevé una pérdida neta récord de 215.000 millones de yenes para el ejercicio que termina en marzo de 2027, en lugar del beneficio previsto de 160.000 millones de yenes.
- La pérdida neta semestral alcanzó los 280.400 millones de yenes, pese al aumento del 11,3% de los ingresos, hasta 1,9452 billones de yenes.
- Los investigadores determinaron que la manipulación de los datos sísmicos se remontaba al menos a alrededor de 2012 y descubrieron que se desestimaron las advertencias internas de 2019 y 2021.
- Las solicitudes para los reactores n.º 3 y n.º 4 se retiraron formalmente el 25 de septiembre, lo que reinicia años de revisión regulatoria.
- Minoru Yasui asumió la presidencia el 1 de octubre y afirmó que el deterioro del valor no significaba que Hamaoka fuera a cerrarse definitivamente.