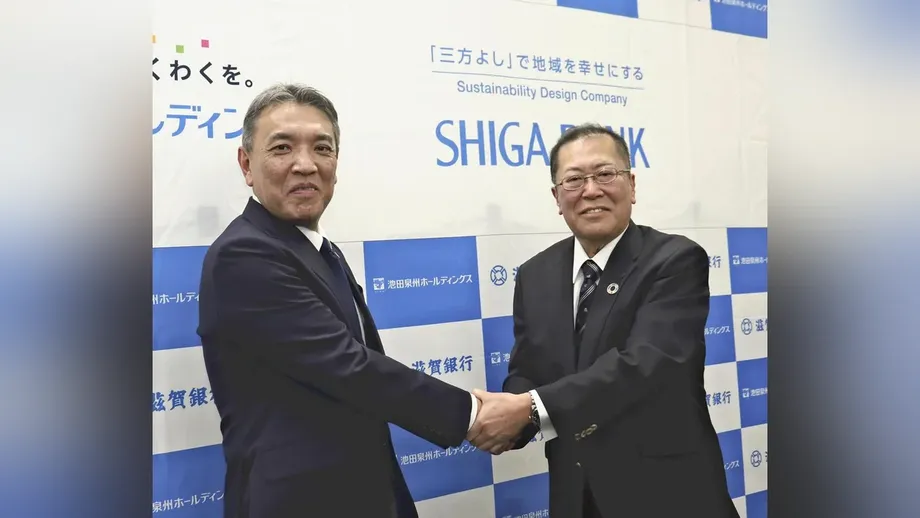
Un grupo propuesto con activos por más de 14 billones de yenes
Shiga Bank y la entidad Ikeda Senshu Holdings, de Osaka, confirmaron el 23 de octubre que estudiaban una integración de sus operaciones, que reuniría negocios con activos conjuntos de 14,2649 billones de yenes. Si se concreta, la operación crearía el mayor grupo bancario regional de la región japonesa de Kansai por volumen de activos, por delante de Kyoto Financial Group.
Contenido
- Un grupo propuesto con activos por más de 14 billones de yenes
- Cómo llegó la relación a este punto
- Qué contemplaba realmente el acuerdo de abril
- ¿Qué tamaño tendría el negocio conjunto?
- Casi 20.000 empresas tienen a los dos bancos como entidad bancaria principal
- Por qué importan los depósitos y los costos operativos
- Qué podrían ganar los clientes empresariales
- Qué significa el plan para los clientes particulares
- Financiación regional más allá de los préstamos
- Puntos clave
Las empresas estudian crear una sociedad de cartera, sin planes de fusionar los bancos. Esta estructura situaría sus negocios bancarios bajo una propiedad común, pero los mantendría como entidades separadas. El objetivo es ampliar su base de clientes y reforzar su capacidad para competir en Shiga, Kioto, Osaka y Hyogo.
El anuncio formal podría hacerse tan pronto como el 29 de octubre. Ambas empresas dijeron el 23 de octubre que estudiaban la integración, que no se había tomado ninguna decisión concreta y que anunciarían sin demora cualquier asunto que debiera hacerse público. Por tanto, la posible fecha del anuncio es una fecha a tener en cuenta, no un calendario confirmado para completar la operación.
Las conversaciones se producen tras una alianza de capital y negocios acordada el 17 de abril de 2026. Ese acuerdo ya contemplaba la cooperación en servicios para empresas, gestión del patrimonio personal, desarrollo regional, formación del personal y tecnología digital. Las conversaciones sobre la integración llevarían la relación más allá de la cooperación entre grupos independientes y hacia una gestión común.
Cómo llegó la relación a este punto
Shiga Bank e Ikeda Senshu colaboran para mejorar la comodidad de sus clientes desde 2017, cuando introdujeron exenciones recíprocas de las comisiones por retirar dinero en cajeros automáticos. El acuerdo de abril amplió esa relación con un plan que contempla tanto participaciones cruzadas como servicios bancarios.
Los principales acontecimientos son:
- 2017: Los bancos introdujeron exenciones recíprocas de las comisiones por retirar dinero en cajeros automáticos.
- 17 de abril de 2026: Los consejos de administración de ambas empresas aprobaron una alianza de capital y negocios, que incluye planes para que cada empresa adquiera aproximadamente entre el 0,5 % y el 1 % de las acciones de la otra.
- 23 de octubre: Ambas empresas confirmaron que estudiaban una integración de sus operaciones.
- 29 de octubre: El anuncio formal podría hacerse tan pronto como esta fecha.
En el anuncio de abril, el presidente de Shiga Bank, Shinya Kubota, y el presidente de Ikeda Senshu Holdings dijeron que no descartaban una integración futura, pero que entonces no la estaban estudiando. Su prioridad inmediata era obtener beneficios de la alianza. Las declaraciones de octubre marcan un cambio con respecto a esa postura.
Qué contemplaba realmente el acuerdo de abril
El comunicado de abril sobre la alianza de Shiga Bank indicó que las empresas adquirirían acciones la una de la otra para respaldar una relación de cooperación duradera. Se esperaba que cada adquisición representara aproximadamente entre el 0,5 % y el 1 %, según los precios de las acciones en ese momento. La cantidad exacta de acciones y el método de adquisición se decidirían teniendo en cuenta las condiciones del mercado.
Una alianza de capital significa que las empresas respaldan su relación comercial mediante la tenencia de acciones de la otra. Con los porcentajes anunciados en abril, cada empresa tendría una participación pequeña en su socia. Una estructura de sociedad de cartera iría más allá al situar los negocios bancarios dentro de un mismo grupo empresarial.
La comunicación sobre la alianza de Ikeda Senshu Holdings también señaló que un órgano consultivo conjunto elaboraría y pondría en práctica medidas concretas. Ambas empresas esperaban que el efecto inmediato en sus resultados financieros consolidados fuera menor.
Por tanto, los documentos de abril describían un programa de cooperación cuyos beneficios financieros tardarían en materializarse. No establecían las condiciones de una integración de sus operaciones. En las declaraciones de octubre no se especificaron una fecha para completar la integración, el reparto de la propiedad ni la estructura directiva.
¿Qué tamaño tendría el negocio conjunto?
Shiga Bank tenía activos consolidados por 7,669 billones de yenes al 31 de marzo, mientras que Ikeda Senshu Holdings tenía 6,5959 billones. La suma simple de ambas cifras es de 14,2649 billones de yenes, frente a los 11,8256 billones de Kyoto Financial Group.
Según esas cifras, la combinación propuesta superaría a Kyoto Financial Group en unos 2,4393 billones de yenes, es decir, aproximadamente un 20,6 %. El grupo combinado ocuparía el primer lugar entre los grupos bancarios regionales de Kansai, también conocida como Kinki, y el octavo entre los grupos bancarios regionales del país.
Los activos son los bienes que posee un banco o sobre los que tiene derechos, incluidos los préstamos que deben devolver los prestatarios y los valores que mantiene como inversiones. El total de activos mide el tamaño del negocio. Los beneficios dependen de los ingresos que los bancos obtienen de los préstamos, las inversiones y los servicios, así como de sus gastos en depósitos, personal y operaciones.
La cifra de 14,2649 billones de yenes es una suma simple de los totales actuales de ambas entidades. Permite hacerse una idea de la escala del grupo propuesto mientras las empresas estudian la estructura de cualquier operación.
Casi 20.000 empresas tienen a los dos bancos como entidad bancaria principal
La combinación propuesta también contaría con una amplia base de clientes empresariales. Una encuesta de 2026 sobre entidades bancarias principales contabilizó 10.799 empresas para Shiga Bank y 9.085 para Ikeda Senshu Bank, lo que suma un total de 19.884.
La entidad bancaria principal es aquella con la que una empresa mantiene su relación bancaria más importante. Las empresas suelen recurrir a ella para obtener financiación y asesoramiento de forma habitual, además de realizar sus operaciones cotidianas. Reunir estas relaciones en un solo grupo daría a la organización propuesta una base más amplia para ofrecer servicios empresariales.
Según el número de clientes de la encuesta, Shiga Bank ocupaba el puesto 27 e Ikeda Senshu, el 37 entre los grupos financieros. Juntos ocuparían el puesto 17, por delante de Yamaguchi Financial Group. Entre los grupos financieros con sede en Kansai, serían los segundos, detrás de Resona Holdings.
Resona contabilizó 86.095 empresas, frente a las 19.884 de la combinación propuesta, es decir, alrededor del 23,1 % del total de Resona. La comparación muestra la magnitud de la competencia: incluso después de integrarse, los dos bancos se enfrentarían a un rival mucho mayor según este indicador.
La encuesta analizó una base de datos de 1.624.517 empresas con información de finales de marzo. Cuando una empresa indicaba varios bancos principales, se contabilizaba el que ocupaba el puesto más alto. Las cifras de clientes miden las relaciones bancarias empresariales, mientras que la clasificación regional por activos mide el tamaño de los balances bancarios.
Por qué importan los depósitos y los costos operativos
En los comunicados de abril se señalaron la disminución de la población, los cambios en las industrias, la tecnología digital y la respuesta a la descarbonización como presiones para los bancos regionales. Las empresas dijeron que los clientes necesitaban cada vez más ayuda para resolver problemas empresariales y financieros, además de los servicios de crédito convencionales.
La competencia por los depósitos es otro factor que impulsa las conversaciones sobre la integración. Los depósitos proporcionan a los bancos dinero que pueden utilizar para conceder préstamos. Cuando suben las tasas de interés, los bancos pueden obtener más ingresos de los préstamos, pero también quizá deban ofrecer mejores tasas a sus clientes para atraer y conservar sus ahorros.
Shiga Bank compite en su prefectura de origen, entre otras entidades con Kansai Mirai Bank. En Osaka disputan el mercado grandes grupos bancarios y Resona, además de prestamistas regionales. Una base de clientes más amplia daría al grupo propuesto más oportunidades de captar depósitos y conceder préstamos en mercados vecinos.
También están aumentando los gastos de personal y el costo de operar los sistemas bancarios centrales. Estos sistemas gestionan registros y transacciones esenciales, como saldos, pagos y depósitos. La alianza de abril contemplaba compartir conocimientos y estudiar servicios más eficientes, lo que proporciona a las empresas un marco ya establecido para analizar algunos de esos costos.
Qué podrían ganar los clientes empresariales
Shiga Bank señala Shiga y Kioto como sus principales zonas de actividad, mientras que Ikeda Senshu se centra en Osaka y Hyogo. Los territorios vecinos son fundamentales para el plan: las empresas quieren aprovechar las sucursales, los contactos comerciales, el personal y los servicios especializados de la otra.
El acuerdo de abril incluía apoyo al crecimiento empresarial, la sucesión de empresas y las fusiones y adquisiciones. La sucesión empresarial consiste en organizar el traspaso de una empresa de su actual propietario a un nuevo responsable o propietario, ya sea dentro de la familia, a los empleados o mediante una venta.
Para una empresa que busca un comprador o un socio, el acceso a una red más amplia podría ofrecer más posibilidades de encontrar una contraparte adecuada. Una empresa que se expanda más allá de su prefectura de origen también podría beneficiarse de los servicios y contactos disponibles en otras zonas del grupo. Estas son formas concretas en que el objetivo declarado de ampliar la base de clientes podría traducirse en servicios.
El acuerdo también abarcaba la cooperación en sectores en crecimiento y el uso de servicios ofrecidos por empresas del grupo. El objetivo comercial es ofrecer a los clientes actuales una gama más amplia de apoyo, en lugar de depender únicamente de un aumento del volumen de préstamos.
Qué significa el plan para los clientes particulares
Los clientes particulares formaban parte de la alianza de abril desde el principio. Las empresas acordaron cooperar en servicios para fomentar el ahorro y las inversiones, transmitir activos a la siguiente generación y ofrecer asesoramiento financiero.
También planearon desarrollar conjuntamente la formación del personal especializado en gestión patrimonial. Este término abarca el asesoramiento y los servicios para gestionar el dinero y las inversiones de una persona, incluida la planificación de la transmisión de sus activos por herencia.
Las exenciones recíprocas de las comisiones por retirar dinero en cajeros automáticos, introducidas en 2017, son un ejemplo de cooperación del que los clientes ya pueden beneficiarse. Las conversaciones de octubre sobre la integración se refieren a la estructura de propiedad y gestión de los bancos, mientras que el enfoque anunciado mantendría sus negocios separados.
La alianza más amplia también incluye intercambios de personal, tecnología digital y uso de datos. Estas medidas podrían respaldar cambios en la forma de ofrecer los servicios, pero las empresas no han anunciado nuevos productos bancarios para particulares como parte de las conversaciones sobre la integración.
Financiación regional más allá de los préstamos
El acuerdo de abril incluía financiación sostenible y cooperación para el desarrollo industrial regional. La financiación sostenible consiste en proporcionar fondos que ayuden a las empresas a cumplir objetivos ambientales o sociales, incluidos los cambios relacionados con la reducción de las emisiones de carbono.
Shiga Bank e Ikeda Senshu vincularon este trabajo a los cambios en las industrias y comunidades a las que prestan servicios. Su plan combina financiación con asesoramiento, formación de empleados y conocimientos compartidos, y refleja un papel más amplio de los bancos en el apoyo a las empresas locales para que se adapten.
El próximo acontecimiento que habrá que seguir es el posible anuncio formal del 29 de octubre. Una propuesta detallada de integración permitiría a clientes, empleados y accionistas entender mejor cómo pretenden las empresas convertir la alianza de abril en un solo grupo.
Puntos clave
- Shiga Bank e Ikeda Senshu Holdings confirmaron el 23 de octubre que estudiaban una integración de sus operaciones.
- El enfoque propuesto contempla crear una sociedad de cartera y mantener los bancos como entidades separadas.
- Los activos conjuntos al 31 de marzo sumaban 14,2649 billones de yenes, alrededor de un 20,6 % más que Kyoto Financial Group.
- En una encuesta de 2026, los dos bancos tenían 19.884 empresas que los consideraban su entidad bancaria principal.
- La alianza del 17 de abril abarcaba participaciones cruzadas, servicios empresariales, finanzas personales, apoyo regional, personal y tecnología digital.
- El anuncio formal podría hacerse tan pronto como el 29 de octubre, pero no se había anunciado ninguna decisión concreta sobre la integración.