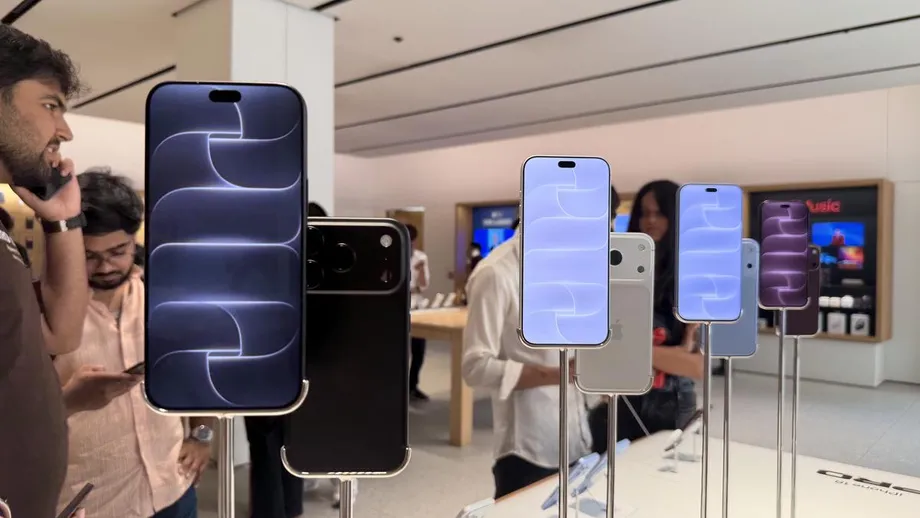
El mercado de teléfonos económicos de India, el más afectado
Los envíos de teléfonos inteligentes en India cayeron un 20 % entre julio y septiembre de 2026, en comparación con el mismo período del año anterior, según Counterpoint Research. El encarecimiento récord de los chips de memoria elevó el precio de los dispositivos y llevó a los consumidores a aplazar el reemplazo de sus teléfonos. Los envíos de modelos de menos de 20.000 rupias cayeron un 47 %, lo que ejerció la mayor presión sobre los dispositivos económicos que tradicionalmente han impulsado el mercado.
Contenido
- El mercado de teléfonos económicos de India, el más afectado
- Por qué el costo de los chips está cambiando las decisiones de compra
- Menos lanzamientos económicos y opciones más caras
- Por qué cayeron los envíos antes de Diwali
- Samsung lidera mientras sus principales rivales retroceden
- Los lanzamientos prémium encuentran compradores en un mercado en contracción
- Las marcas indias ganan espacio mientras cae la cuota de las chinas
- Convertir una oportunidad de ventas en un negocio duradero
- Qué les espera a los compradores después de las ventas festivas
- Puntos clave
Omdia calculó una caída mayor del mercado, del 26 %, hasta los 35,8 millones de teléfonos inteligentes, el menor volumen registrado en un tercer trimestre desde 2016. Ambas firmas de investigación describieron un trimestre difícil, incluso con el inicio de la temporada de compras festivas: los fabricantes mantuvieron menos existencias en los canales de distribución y se concentraron más en proteger sus ganancias.
Samsung recuperó el primer puesto después de nueve trimestres, con una cuota del 17 % de los envíos, según el Monthly India Smartphone Tracker de Counterpoint. Las marcas indias también ganaron terreno, mientras sus competidores más grandes reducían la oferta de modelos económicos. Sin embargo, los compradores con presupuestos limitados encontraron menos lanzamientos de bajo precio y precios más altos para algunas opciones existentes.
Counterpoint prevé que los envíos se contraigan cerca de un 13 % en el conjunto de 2026. Después de las ventas festivas podrían producirse nuevas subidas de precios, lo que prolongaría la presión hasta 2027. Para los consumidores, la decisión práctica se vuelve más difícil: gastar más, aceptar menos prestaciones o conservar el teléfono antiguo durante más tiempo.
Por qué el costo de los chips está cambiando las decisiones de compra
Los componentes de memoria ayudan a que un teléfono inteligente ejecute aplicaciones y almacene fotografías, videos y otros archivos. Cuando esos componentes se encarecen, los fabricantes deben decidir qué parte del costo adicional asumir, trasladar a los precios o compensar modificando las especificaciones del dispositivo.
Shubham Singh, analista de investigación de Counterpoint Research, describió cómo afectaba el aumento de los precios a la mayor base de clientes de India:
"El aumento del costo de los componentes elevó los precios de los dispositivos, lo que ejerció una presión cada vez mayor sobre la asequibilidad y debilitó el tradicional motor de volumen del mercado masivo, sobre todo en los modelos de menos de 15.000 rupias".
Counterpoint observó que los consumidores se volvían más selectivos y alargaban el tiempo entre reemplazos. La caída del 47 % en los modelos de menos de 20.000 rupias también reflejó el traslado de modelos a categorías de precio más altas tras los aumentos. Un teléfono que antes se ajustaba al presupuesto de un comprador ahora puede superarlo, incluso sin una mejora sustancial de sus prestaciones.
Los fabricantes respondieron reduciendo la variedad de dispositivos más baratos e introduciendo más teléfonos 4G y modelos con especificaciones inferiores. Sanyam Chaurasia, analista principal de Omdia, dijo que las empresas llevaban entre cuatro y cinco trimestres reduciendo las especificaciones para controlar los costos. Para los compradores, mantener un precio conocido puede significar aceptar menos memoria, almacenamiento u otros componentes de los que esperaban anteriormente.
Menos lanzamientos económicos y opciones más caras
Los datos de lanzamientos de TechArc muestran hasta qué punto ha cambiado la oferta de productos. En el tercer trimestre de 2026 solo se lanzaron siete modelos de teléfonos inteligentes de menos de 10.000 rupias. En el otro extremo del mercado, la cantidad de variantes presentadas a un precio de 100.000 rupias o más pasó de cinco en el segundo trimestre a 26 en el tercero.
Eso supone más de cinco veces la cantidad de variantes caras en un trimestre. TechArc también observó que los precios de lanzamiento subieron un 14 % en comparación con el año anterior, al comparar productos equivalentes. Este dato permite medir los aumentos de precios más allá del crecimiento de los lanzamientos prémium.
La experiencia de Lava ilustra la presión sobre los precios de entrada. El precio de su teléfono inteligente 5G de entrada subió de 7.999 a 14.499 rupias ante el encarecimiento de los componentes: un aumento de 6.500 rupias, o cerca del 81 %. La empresa dijo que estaba ajustando la selección de componentes, mejorando el software y buscando proveedores estratégicamente para controlar los costos.
Counterpoint prevé que las oportunidades de crecimiento se concentren cada vez más en los segmentos prémium y medio alto. Allí los fabricantes tienen más margen para recuperar el costo de los componentes, mientras que los compradores de los segmentos más económicos tienen menos capacidad para ampliar su presupuesto. El resultado es un mercado con más opciones caras, mientras se debilita su fuente tradicional de grandes volúmenes de ventas.
Por qué cayeron los envíos antes de Diwali
Los envíos de teléfonos inteligentes contabilizan los dispositivos que llegan a los canales de venta, incluidos distribuidores y comercios minoristas. Las compras de los clientes se producen después. Por eso, las decisiones de los fabricantes sobre cuánto inventario enviar a las tiendas ayudan a explicar la caída trimestral, junto con la menor demanda de los consumidores.
Counterpoint dijo que las marcas priorizaron la protección de sus márgenes, la simplificación de sus gamas de productos y la reducción de inventarios antes de Diwali. Omdia también señaló que la fecha más tardía de Diwali trasladó parte del abastecimiento para las fiestas a octubre, fuera del período de julio a septiembre que cubren los informes.
Los comercios minoristas se enfrentaron a un difícil equilibrio: tener suficientes existencias para atender la demanda de las fiestas, pero no tantas como para que quedara sin vender un inventario costoso. Los repetidos cambios de precios complicaron la planificación, sobre todo para las marcas que dependen de los modelos económicos.
La secuencia muestra cómo evolucionó la presión:
- Abril a junio de 2026: las marcas chinas tenían el 71 % del mercado de teléfonos inteligentes de India, según Omdia, mientras que TechArc contabilizó cinco lanzamientos de variantes con un precio de 100.000 rupias o más.
- Julio a septiembre de 2026: Omdia calculó que los envíos fueron de 35,8 millones de unidades, mientras que Counterpoint registró una caída del 47 % en los modelos de menos de 20.000 rupias.
- Octubre de 2026: los análisis del mercado describieron un abastecimiento prudente para las fiestas, con parte de la acumulación de inventario trasladada a octubre.
- Después de las ventas festivas: Counterpoint prevé nuevas presiones sobre los precios, seguidas de un mercado difícil en 2027.
Samsung lidera mientras sus principales rivales retroceden
La cuota de Samsung en los envíos subió del 13 % del año anterior al 17 %, según Counterpoint. Su serie Galaxy A, las ventas tanto en tiendas físicas como en línea y unas subidas de precios relativamente moderadas le ayudaron a recuperar el liderazgo. Counterpoint dijo que Samsung fue la única de las cinco marcas más grandes que registró un crecimiento anual de los envíos.
Vivo, sin incluir iQOO, quedó en segundo lugar con un 16 %, frente al 20 %. Oppo le siguió con un 12 %, en comparación con el 13 % del año anterior. Xiaomi y Poco sumaron un 12 %: las cifras individuales fueron del 8 % para Xiaomi y del 4 % para Poco. Apple obtuvo un 8 %, frente al 9 %.
Las estimaciones de envíos de Omdia situaron a Samsung en 6,7 millones de dispositivos, gracias a los modelos Galaxy A07, A17 y A27. Vivo envió 6,4 millones, un descenso del 34 % que Omdia describió como la caída más pronunciada entre las cinco marcas más grandes. Oppo envió 4,9 millones, un 24 % menos, y Xiaomi envió 4,7 millones, un 28 % menos.
Vivo se enfrentó a repetidas subidas de precios y a una oferta limitada de modelos de entrada. La serie Reno16, más cara, respaldó el avance de Oppo hacia categorías de precio más altas, mientras que Xiaomi tuvo que tomar decisiones difíciles sobre los precios, la memoria RAM y el almacenamiento. Counterpoint dijo que Xiaomi, incluida Poco, seguía liderando el segmento de 10.001 a 20.000 rupias.
Oppo también registró un crecimiento superior al 100 % en el segmento de más de 20.000 rupias, según Counterpoint. Su desempeño muestra cómo una marca puede crecer en los dispositivos más caros mientras caen sus envíos totales debido al debilitamiento de las ventas de modelos económicos.
Los lanzamientos prémium encuentran compradores en un mercado en contracción
Las ventas iniciales de la serie iPhone 18 Pro de Apple fueron casi un 20 % superiores a las de la familia iPhone 17 Pro en su lanzamiento, según Counterpoint. La demanda de la antigua gama iPhone 17 también se mantuvo mientras Apple ajustaba los precios de toda su oferta.
Omdia calculó que Apple envió 3,9 millones de dispositivos en el trimestre. La demanda de los iPhone 16 y iPhone 17, el abastecimiento anticipado ante las subidas de precios previstas y la llegada de los iPhone 18 Pro y Pro Max al final del trimestre respaldaron esa cifra. Los reembolsos, las bonificaciones por entregar un teléfono usado y la financiación ayudaron a los compradores a afrontar el precio de compra.
Los envíos de Google crecieron más del 50 %, gracias a los dispositivos Pixel 11, mientras que los de itel aumentaron un 88 %. MediaTek lideró el mercado de procesadores para teléfonos inteligentes, con una cuota del 45 %. Unisoc recuperó terreno cuando los fabricantes buscaron formas de preservar sus ganancias en los teléfonos más baratos.
Una investigación de Omdia sobre los consumidores reveló que casi cuatro de cada diez encuestados en India considerarían pagar más por funciones útiles de inteligencia artificial. Esto ofrece a los fabricantes un posible incentivo para impulsar las actualizaciones, aunque las decisiones de compra inmediatas descritas por ambos rastreadores siguen estando estrechamente vinculadas al precio, la financiación y la utilidad de reemplazar el dispositivo.
Las marcas indias ganan espacio mientras cae la cuota de las chinas
Las marcas chinas representaron el 68 % de los envíos de teléfonos inteligentes en India, según las estimaciones de Omdia, frente al 75 % de un año antes y al 71 % del trimestre anterior. Counterpoint situó su cuota en el 67 %, su nivel más bajo desde el primer trimestre de 2019. La comparación anual de Omdia equivale a una caída de siete puntos porcentuales.
La cuota conjunta de las marcas indias subió del 2 % al 7 %, según la cifra de Counterpoint citada también por Madhav Sheth, director ejecutivo de Ai+. Otra cifra contradictoria atribuida al mismo rastreador situó su cuota en el 15 %, frente al 3 %, sin explicar la diferencia entre los totales. Tarun Pathak, director de investigación de Counterpoint, dijo que Lava y Ai+ representaban casi el 95 % de la contribución de las marcas indias.
Ai+ fue la marca de mayor crecimiento, con un aumento del 306 % en los envíos, equivalente a algo más de cuatro veces el nivel del año anterior. Counterpoint atribuyó el aumento a una oferta de productos más amplia, un marketing más sólido y una mayor visibilidad. La marca se lanzó en julio de 2025, por lo que partía de una base relativamente pequeña para esta comparación.
Madhav Sheth, director ejecutivo de NxtQuantum Shift Technologies, la empresa detrás de Ai+, reconoció ese desafío:
"Aunque mantener este ritmo puede ser difícil dada nuestra base de partida relativamente pequeña, nos alegra formar parte de un cambio más amplio que está abriendo espacio para que las marcas indias compitan con actores globales consolidados y respetados".
Mivi y Boltt entraron en el mercado de los teléfonos inteligentes durante el trimestre que terminó en septiembre y se dirigieron a compradores de modelos de menos de 15.000 rupias. Lava informó que sus ventas se habían más que duplicado en el ejercicio fiscal en curso. Las empresas nacionales buscan atraer a los clientes que se han quedado con menos opciones a medida que los competidores consolidados reducen su oferta económica.
Convertir una oportunidad de ventas en un negocio duradero
Omdia calculó que las marcas nacionales más pequeñas enviaban entre 300.000 y 500.000 teléfonos por trimestre. Para crecer más allá de ese nivel necesitan existencias fiables, una presencia más amplia en el comercio minorista, márgenes viables para los vendedores y servicios de reparación capaces de atender a más clientes.
Pathak dijo que el desarrollo de productos y el servicio serían importantes para conservar a los compradores después de su primera compra. Explicó directamente lo que se necesita:
"Las marcas indias deben invertir en investigación y desarrollo, calidad de los productos y operaciones de atención al cliente que puedan ampliarse".
La base de fabricación de India ofrece un fundamento más amplio que el que tenían las marcas nacionales hace una década. La producción de teléfonos móviles alcanzó los 6,27 lakh crore de rupias en 2025-2026, frente a los 18.000 crore de rupias de 2014-2015. Las exportaciones llegaron a cerca de 2,59 lakh crore de rupias, frente a unos 1.500 crore de rupias una década antes.
El Programa de Fabricación de Teléfonos Móviles, dotado con 62.500 crore de rupias y anunciado en agosto, abarca desde el ejercicio fiscal 2026-2027 hasta el 2030-2031. Su apoyo centrado en las marcas ofrece a las empresas que cumplan los requisitos un incentivo del 5 % sobre las ventas elegibles, un 3 % adicional para diseño e investigación en India y hasta un 1,5 % por abastecimiento nacional.
Los requisitos de elegibilidad incluyen condiciones sobre propiedad india, control de la gestión, propiedad intelectual y capacidades internas de diseño. Lava prevé invertir cerca de 1.100 crore de rupias durante cinco años en componentes como módulos de pantalla y cámara, placas de circuitos y carcasas. Bhagwati Products, el brazo de fabricación de Micromax, proyecta instalaciones en Greater Noida junto con Huaqin. Esas inversiones se ocupan de las fábricas y los componentes que hay detrás de un teléfono, además de la tarea distinta de conseguir clientes que vuelvan a comprar.
Qué les espera a los compradores después de las ventas festivas
La previsión de Counterpoint de una contracción del mercado cercana al 13 % en 2026 se basa en la persistencia de los precios altos y el aplazamiento de los reemplazos. Omdia prevé otra caída de un porcentaje bajo de un solo dígito en 2027.
Tarun Pathak, director de investigación de Counterpoint, dijo que el aumento de los costos y la desaceleración habitual tras las compras festivas se combinarían para pesar sobre el mercado:
"La desaceleración estacional posterior a las fiestas aumentará la presión, mientras que los elevados costos de los componentes probablemente provocarán otra ronda de subidas de precios después de las ventas festivas".
No se indicaron fechas ni cantidades para las próximas subidas de precios de cada fabricante. Los precios minoristas dependerán de los lanzamientos, las existencias restantes, la competencia y las promociones; todavía puede haber descuentos cuando los comercios liquiden los modelos existentes.
Se espera que las ofertas por entregar un teléfono usado, los planes de cuotas anunciados sin intereses y las promociones de los comercios cobren más importancia a medida que suban los precios iniciales. Para quienes reemplazan un dispositivo desgastado, esas ofertas pueden repartir o reducir el pago inmediato. La decisión de fondo sigue siendo concreta: qué combinación de precio, prestaciones y servicio se ajusta al presupuesto de un hogar cuando llegan a las tiendas menos modelos económicos.
Puntos clave
- Counterpoint registró una caída anual del 20 % en los envíos entre julio y septiembre de 2026; Omdia calculó un descenso del 26 %, hasta los 35,8 millones de teléfonos.
- Los envíos de modelos de menos de 20.000 rupias cayeron un 47 % debido a las subidas de precios y al aplazamiento de las actualizaciones por parte de los consumidores.
- Samsung recuperó el liderazgo con una cuota del 17 % en el rastreador de Counterpoint.
- Las marcas chinas perdieron cuota, mientras que los envíos de Ai+ crecieron un 306 % y las marcas indias ampliaron su presencia.
- Counterpoint prevé que el mercado de teléfonos inteligentes de India se contraiga cerca de un 13 % en 2026 y que la presión continúe en 2027.