Una factura energética más elevada presiona la rupia
El déficit por cuenta corriente de Indonesia se amplió a US$12.490 millones en el segundo trimestre de 2026, frente a US$3.580 millones en el primero, debido a que el encarecimiento de las importaciones de energía aumentó la necesidad de divisas del país. El déficit alcanzó el 3,34% del producto interno bruto, frente al 0,97% de tres meses antes.
Contenido
- Una factura energética más elevada presiona la rupia
- ¿A qué ritmo creció el déficit?
- El petróleo y el gas reducen el superávit comercial
- Los servicios y los ingresos de inversión elevan la factura
- La inversión extranjera cubre gran parte del déficit
- Las reservas ofrecen un margen de protección, mientras que la deuda requiere vigilancia
- El Banco de Indonesia gestiona las presiones sobre la moneda y las tasas de interés
- La sustitución de energía y las exportaciones cobran protagonismo
- Se amplía la brecha entre las previsiones
- Puntos clave
La gobernadora del Banco de Indonesia, Destry Damayanti, señaló que la elevada necesidad de importar energía era una de las principales causas del déficit. La presión va más allá del petróleo: también pesaron en las cuentas externas de Indonesia un menor superávit en otros bienes, los pagos por servicios y las ganancias remitidas a inversionistas extranjeros.
La rupia cerró el lunes 26 de octubre a 18.110 por dólar, su nivel de cierre más bajo desde principios de junio. El alza de los precios del petróleo, las tensiones en Medio Oriente y la salida de capital extranjero de las acciones nacionales aumentaron la demanda de dólares.
El balance al cierre situó la caída diaria de la moneda en el 0,39%. Una actualización del mercado durante la jornada tomó como referencia un cierre previo de 18.080; frente a ese valor, el tipo de cambio de cierre de 18.110 representa una caída de alrededor del 0,17%. A las 14:12, hora de Yakarta, la rupia había cotizado a 18.133 antes de recuperar parte del terreno perdido.
Indonesia afronta ahora dos tareas relacionadas: reducir las divisas necesarias para comprar energía y otras importaciones, y atraer suficiente inversión estable para financiar el déficit. El Banco de Indonesia puede gestionar movimientos bruscos de la moneda, pero los cambios en las exportaciones y la producción propuestos por Destry requieren medidas de todo el gobierno y el sector industrial.
¿A qué ritmo creció el déficit?
Las cifras trimestrales del Banco de Indonesia muestran que el déficit aumentó US$8.910 millones entre el primer y el segundo trimestre, hasta alcanzar unas 3,5 veces su tamaño anterior. Su proporción del PIB subió 2,37 puntos porcentuales.
La cuenta corriente registra el comercio de bienes y servicios, los ingresos que cruzan las fronteras y las transferencias, como el dinero que los trabajadores en el extranjero envían a sus hogares. Hay déficit cuando los pagos al exterior por esos conceptos superan los ingresos recibidos del extranjero. La diferencia debe financiarse mediante inversión, endeudamiento u otros recursos externos.
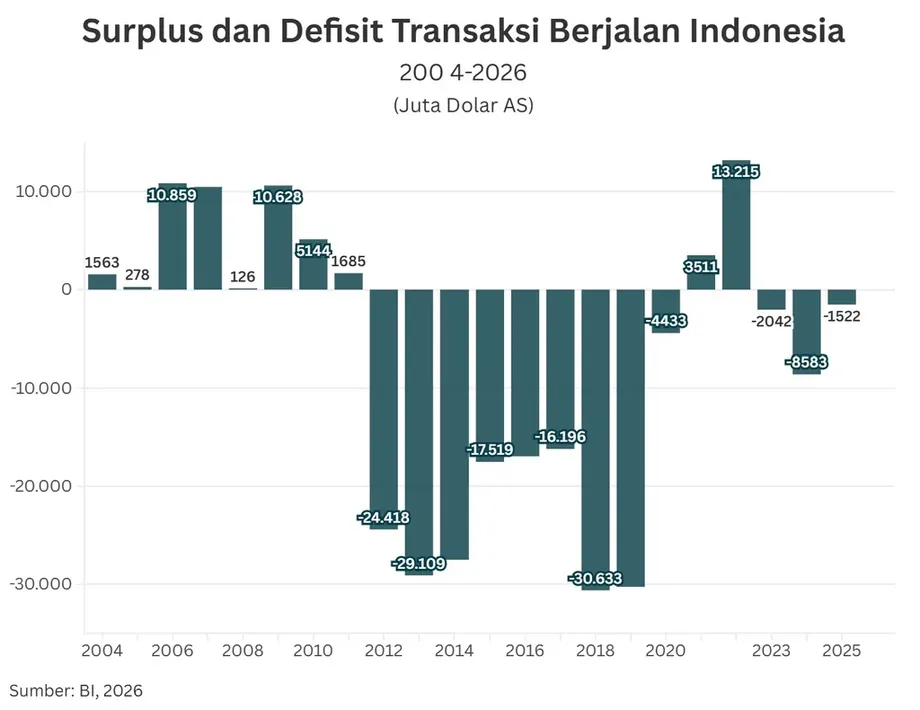
El deterioro también fue pronunciado frente a un año antes. En el segundo trimestre de 2025 se registró un déficit de unos US$3.000 millones, equivalente al 0,8% del PIB. En el conjunto de 2025, el déficit fue mucho menor: unos US$1.500 millones, o el 0,1% del PIB, gracias al respaldo de un sólido superávit en bienes distintos del petróleo y el gas.
La secuencia muestra cómo se desarrolló la presión externa en paralelo con los cambios en la dirección y la política del banco central:
- Primer trimestre de 2026: el déficit por cuenta corriente fue de US$3.580 millones, o el 0,97% del PIB.
- Segundo trimestre de 2026: el déficit se amplió a US$12.490 millones, o el 3,34% del PIB.
- Junio de 2026: las reservas de divisas se situaron en US$145.600 millones.
- 25 de julio de 2026: Destry asumió como gobernadora interina tras la renuncia de Perry Warjiyo por motivos personales.
- Agosto de 2026: el Banco de Indonesia mantuvo estables las tasas de interés por segundo mes consecutivo, después de aumentarlas un total de un punto porcentual desde mayo.
- 26 de octubre de 2026: la rupia cerró a 18.110 por dólar.
El petróleo y el gas reducen el superávit comercial
El déficit comercial de Indonesia en petróleo y gas se duplicó, de US$5.090 millones en el primer trimestre a US$10.180 millones en el segundo, según las cifras de la balanza de pagos del Banco de Indonesia. El alza de los precios mundiales del petróleo encareció la energía importada.
El superávit del comercio total de bienes cayó de US$8.200 millones a US$1.300 millones en el mismo período: una disminución de US$6.900 millones, o alrededor del 84%. Indonesia siguió obteniendo más ingresos por las exportaciones de bienes de los que gastó en importaciones, pero ese margen se redujo considerablemente.
También aumentaron las importaciones distintas del petróleo y el gas, ya que la demanda interna impulsó las compras de materias primas, maquinaria y bienes de consumo. Estas compras cumplen distintas funciones: la maquinaria puede ampliar la producción futura, mientras que las materias primas permiten que las fábricas sigan funcionando. Todas requieren pagos a proveedores extranjeros.
El Banco de Indonesia describió el deterioro trimestral como resultado de factores temporales, entre ellos el encarecimiento del petróleo y el aumento de las importaciones. El economista jefe de Bank Permata, Josua Pardede, se centró en la composición de ese crecimiento y en la capacidad de las empresas nacionales para satisfacer la demanda.
Josua explicó por qué un mayor gasto puede aumentar la dependencia de las importaciones cuando la producción local no alcanza para cubrir la demanda:
«Esto significa que, cuando aumenta la demanda interna, la capacidad de producción nacional todavía no puede satisfacer plenamente la demanda adicional, por lo que parte del crecimiento se traduce en importaciones», afirmó.
Los servicios y los ingresos de inversión elevan la factura
El déficit de Indonesia en servicios se amplió durante el segundo trimestre, en parte debido a la temporada de peregrinaciones. Los viajes y los servicios relacionados que se contratan en el extranjero generan pagos en divisas aunque no entren bienes físicos al país.
También aumentó el déficit de ingresos primarios, que refleja pagos como los dividendos a accionistas extranjeros, los intereses adeudados a prestamistas del exterior y las ganancias que las empresas multinacionales transfieren fuera del país. Los pagos estacionales de dividendos de las empresas contribuyeron al aumento trimestral.
Por tanto, la inversión extranjera aparece de dos maneras en las cuentas a lo largo del tiempo. La nueva inversión introduce dinero en Indonesia, mientras que los rendimientos que obtienen sus propietarios extranjeros pueden generar pagos al exterior más adelante. Un mayor superávit de bienes ayuda a cubrir esas obligaciones recurrentes.
El dinero que los trabajadores indonesios en el extranjero enviaron a sus hogares ofreció una fuente más estable de ingresos en divisas. El Banco de Indonesia indicó que el superávit de ingresos secundarios, que incluye las remesas y otras transferencias, se mantuvo relativamente estable frente al primer trimestre. Las remesas fueron su principal componente.
La inversión extranjera cubre gran parte del déficit
La cuenta de capital y financiera de Indonesia registró un superávit de US$11.950 millones en el segundo trimestre. Esta cuenta registra los flujos de financiación, incluidas las compras de títulos por parte de extranjeros y las inversiones en empresas. Esas entradas cubrieron gran parte del déficit por cuenta corriente.
El déficit de la balanza de pagos se redujo a unos US$900 millones, frente a US$9.100 millones en el primer trimestre. Ese balance más amplio incluye la cuenta corriente, las operaciones de financiación y los ajustes estadísticos. Por tanto, la posición de financiación externa de Indonesia mejoró durante el trimestre, aunque su cuenta corriente empeoró.
El tipo de capital que ingresa es importante. Las entradas de inversión de cartera alcanzaron US$9.950 millones, frente a US$2.780 millones de inversión directa. Las entradas de cartera fueron unas 3,6 veces mayores que la inversión directa. Estas categorías forman parte de una cuenta financiera más amplia que también incluye otras operaciones, por lo que su suma difiere del superávit total de la cuenta.
Los inversionistas de cartera compran activos negociables, como bonos y acciones. Los inversionistas directos suelen adquirir participaciones empresariales duraderas, como una fábrica o una parte sustancial de la propiedad de una empresa. Por lo general, los títulos pueden venderse con mayor rapidez, lo que deja la financiación más expuesta a los cambios en la confianza de los inversionistas.
Josua advirtió que los fondos atraídos por los rendimientos podrían salir si se debilitara la confianza mundial, subieran las tasas de interés de Estados Unidos o aumentaran las preocupaciones sobre las finanzas públicas de Indonesia. La presión resultante podría reflejarse en una rupia más débil, mayores costos de endeudamiento para el gobierno y una caída de las reservas de divisas.
Las reservas ofrecen un margen de protección, mientras que la deuda requiere vigilancia
Indonesia tenía US$145.600 millones en reservas de divisas en junio. Estas reservas proporcionan recursos para los pagos externos y las operaciones del banco central en períodos de tensión en los mercados.
La deuda externa se situó en torno al 30,6% del PIB en el segundo trimestre. La deuda externa a corto plazo según el plazo restante hasta el vencimiento alcanzó el 7,2% del PIB. El plazo restante contabiliza la deuda que vence en el plazo de un año, incluidos los préstamos contratados originalmente por un período más largo.
La relación entre la deuda externa a corto plazo y las reservas subió al 72,8%, frente al 55,8% del trimestre anterior, un aumento de 17 puntos porcentuales. Por tanto, una proporción mayor de las reservas quedó comprometida con obligaciones próximas a su vencimiento.
Syafruddin Karimi, profesor de la Facultad de Economía y Negocios de la Universidad de Andalas, describió la ampliación del déficit como un motivo para actuar con cautela. Advirtió que un endurecimiento de las condiciones de financiación mundial o una nueva subida de los precios del petróleo podrían aumentar la presión tanto sobre la rupia como sobre las necesidades de financiación de Indonesia.
El Banco de Indonesia gestiona las presiones sobre la moneda y las tasas de interés
Destry dijo el 26 de octubre que el Banco de Indonesia seguía interviniendo en el mercado y vigilando los movimientos de la moneda y el equilibrio entre la oferta y la demanda. El banco central no había cambiado su estrategia de intervención.
El Banco de Indonesia utiliza operaciones al contado, que implican la compra o venta de divisas para su liquidación casi inmediata, además de contratos a plazo no entregables en el extranjero y contratos a plazo no entregables en el mercado nacional. Estos contratos permiten a los participantes gestionar la exposición al tipo de cambio mediante una liquidación en efectivo posterior.
El banco central también debe tener en cuenta las condiciones de financiación internas. En agosto, durante su evaluación parlamentaria como única candidata propuesta por el presidente Prabowo Subianto para el cargo de gobernadora, Destry dijo que las tasas de los títulos en rupias del Banco de Indonesia, conocidos como SRBI, estaban bajando. El volumen de SRBI en circulación había caído desde un máximo cercano a 1.100 billones de rupias hasta unos 1.050 billones.
La reducción, de unos 50 billones de rupias, tenía como objetivo aportar liquidez y acercar las tasas del mercado a la tasa a un día del banco central. La liquidez es el dinero disponible de inmediato para préstamos y transacciones. Ajustarla afecta las tasas que se cobran entre sí las instituciones financieras y, con el tiempo, las condiciones de endeudamiento de la economía en general.
Destry también distinguió entre el apoyo duradero a la moneda, como unas cuentas externas más sólidas, y los movimientos más breves impulsados por el sentimiento del mercado. El 26 de octubre, el índice del dólar estadounidense registró una leve caída del 0,01%, hasta 101,802, a las 15:00, hora de Yakarta, mientras la rupia se depreciaba.
La sustitución de energía y las exportaciones cobran protagonismo
El gobierno busca reducir las importaciones de energía mediante cambios en la mezcla de combustibles, entre ellos B50 y E50. Estas denominaciones suelen referirse a mezclas que contienen un 50% de biodiésel y un 50% de etanol, respectivamente, y cuyo resto corresponde a combustibles derivados del petróleo.
El objetivo es sustituir parte de las necesidades de petróleo importado por fuentes alternativas de combustible. Destry también señaló la promoción de las exportaciones y la sustitución de importaciones como respuestas clave al déficit por cuenta corriente. No se especificaron fechas de aplicación ni estimaciones del ahorro en divisas que generarían B50 y E50.
La sustitución de importaciones consiste en producir en el país bienes que, de otro modo, se comprarían en el extranjero. En el caso de la energía, apunta a una de las principales fuentes de demanda de dólares. En la industria manufacturera, un mayor suministro local de materiales y equipos podría permitir ampliar la producción con menos importaciones adicionales.
Syafruddin pidió sustituir las importaciones de energía y ampliar las exportaciones manufactureras con mayor valor añadido. Transformar los bienes en productos de mayor valor antes de venderlos en el extranjero podría aumentar los ingresos por exportaciones, mientras que reducir la dependencia de las importaciones de energía disminuiría una importante categoría de pagos al exterior.
Para los hogares, una rupia más débil puede elevar el costo local de los productos importados y de los bienes fabricados con materiales extranjeros. Las empresas que pagan a sus proveedores en dólares necesitan más rupias para cubrir la misma factura en dólares. Las compañías que obtienen dólares de sus exportaciones reciben más rupias por cada dólar, aunque las que utilizan insumos importados también afrontan costos más altos.
Se amplía la brecha entre las previsiones
El Instituto Permata para la Investigación Económica proyectó que el déficit por cuenta corriente de todo 2026 sería de entre el 2,5% y el 3% del PIB. La previsión anual del Banco de Indonesia citada junto con la publicación de los datos trimestrales era menor: entre el 0,5% y el 1,3% del PIB.
El resultado anual dependerá de los trimestres restantes, incluidos los costos del petróleo, los ingresos por exportaciones, la demanda de importaciones y los pagos de ingresos. Los balances anuales anteriores de Indonesia muestran la importancia de los ingresos por materias primas: un superávit por cuenta corriente de US$13.200 millones en 2022 se convirtió en un déficit de US$1.600 millones en 2023, cuando los precios mundiales de la energía y de las materias primas agrícolas volvieron a niveles más habituales.
Las necesidades de endeudamiento del gobierno son otra presión que debe vigilarse. El déficit presupuestario fue del 0,76% del PIB en el primer semestre de 2026, mientras que la previsión del gobierno para todo el año era del 2,85%. El déficit presupuestario se produce cuando el gasto del gobierno supera sus ingresos; el déficit por cuenta corriente se refiere a las transacciones de Indonesia con el resto del mundo.
Cuando ambos requieren financiación, los prestatarios públicos y privados pueden competir con más intensidad por los fondos, en particular si los inversionistas internacionales están menos dispuestos a prestar. La respuesta inmediata sobre la moneda corresponde al Banco de Indonesia, mientras que una mejora más duradera depende de los ingresos por exportaciones, los costos de la energía, la producción nacional y la estabilidad de las entradas de inversión.
Puntos clave
- El déficit por cuenta corriente de Indonesia se amplió a US$12.490 millones, o el 3,34% del PIB, en el segundo trimestre de 2026.
- El déficit comercial de petróleo y gas se duplicó hasta US$10.180 millones, mientras que el superávit total de bienes cayó a US$1.300 millones.
- La rupia cerró a 18.110 por dólar el 26 de octubre, su nivel de cierre más bajo desde principios de junio.
- Las entradas de inversión de cartera, de US$9.950 millones, superaron los US$2.780 millones de inversión directa.
- Las reservas de divisas se situaron en US$145.600 millones en junio, mientras que la deuda próxima a su vencimiento aumentó en relación con las reservas.
- El Banco de Indonesia mantuvo su intervención cambiaria mientras el gobierno impulsaba la sustitución de energía y el fortalecimiento de las exportaciones.