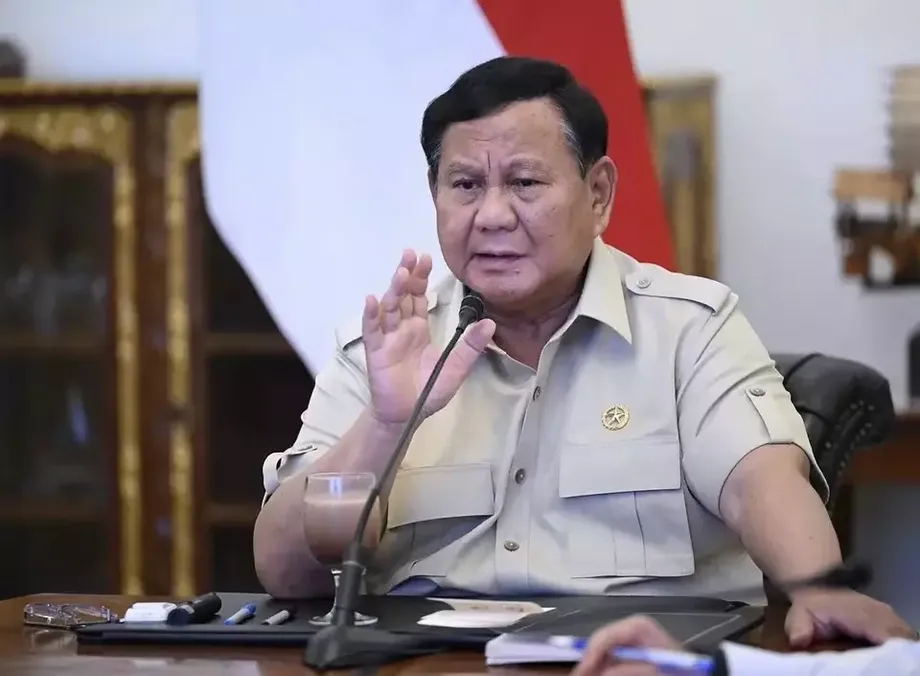
Un mayor impulso al crédito para aumentar los ingresos familiares
El presidente Prabowo Subianto fijó el objetivo de conceder hasta Rp400 billones en préstamos productivos en 2027 a 28 millones de familias indonesias, sobre la base de los Rp53,15 billones ya distribuidos a 2.106.401 prestatarios entre agosto y octubre de 2026 a través de 343 instituciones de servicios financieros.
Contenido
- Un mayor impulso al crédito para aumentar los ingresos familiares
- A quién quiere llegar el Gobierno
- En qué se han utilizado los Rp53,15 billones ya distribuidos
- ¿Cuánto mayor es la meta para 2027?
- Los equipos regionales conforman la red de ejecución
- Un nuevo consejo sitúa a las familias en el centro
- Los recursos naturales y las empresas estatales se incorporan al plan
- La prueba está en lo que las familias pueden pagar
- Puntos clave
En la Reunión Nacional de Coordinación de los Equipos Regionales para la Aceleración del Acceso Financiero, celebrada el 22 de octubre de 2026, Prabowo señaló como grupos prioritarios a los agricultores, pescadores, comunidades rurales, habitantes de zonas remotas y menos desarrolladas, y residentes urbanos con bajos ingresos. Su objetivo declarado es que un acceso más amplio a la financiación empresarial se traduzca en mayores ingresos y una mayor capacidad para cubrir los gastos cotidianos.
Se indicó que la reunión tuvo lugar en el JIExpo Convention Centre, en Kemayoran, Yakarta, aunque también se mencionó Gunung Putri, en Java Occidental, como sede. Durante el acto, Prabowo entregó simbólicamente acuerdos que representaban los préstamos ya distribuidos entre agosto y octubre.
Prabowo, presidente de Indonesia, describió así su propósito de ampliar el acceso a la financiación para quienes trabajan fuera de los principales centros comerciales del país:
«Nuestro plan u objetivo para los próximos años es distribuir Rp400 billones (unos US$22.000 millones) entre agricultores, pescadores y habitantes de las zonas rurales».
El objetivo para 2027 combina dos grandes compromisos: un volumen de préstamos mucho mayor y un alcance más amplio entre los hogares. Para cumplirlo, las instituciones financieras y las autoridades regionales tendrían que conectar a millones de familias más con opciones de financiación adecuadas para sus negocios, sin perder de vista los ingresos que estos pueden generar.
A quién quiere llegar el Gobierno
La expansión propuesta abarca tanto los medios de vida rurales como el trabajo en pueblos y ciudades. Los agricultores y pescadores ocupan un lugar destacado, junto con los propietarios de pequeñas empresas y los residentes que, por su ubicación o nivel de ingresos, forman parte de los grupos prioritarios del Gobierno.
Entre quienes recibieron la financiación ya distribuida había conductores de mototaxis solicitadas por internet, comerciantes de mercado, vendedores de comida y comerciantes de ropa. Su inclusión muestra que el esfuerzo crediticio va más allá de la producción agrícola y abarca también los servicios y los pequeños comercios que sustentan el gasto diario de los hogares.
El crédito productivo es un préstamo destinado a respaldar una actividad que genera ingresos. Para una pequeña empresa, puede servir para pagar mercancías, equipos u otros gastos operativos. El beneficio concreto depende de que la actividad financiada genere ingresos suficientes para cubrir sus costos y devolver el préstamo.
Prabowo estimó que llegar a 28 millones de familias podría beneficiar a unos 100 millones de personas, si se incluyen cónyuges e hijos. Para ello, calculó cuatro personas por familia. Si se multiplican 28 millones por cuatro, el resultado es 112 millones; por tanto, su referencia a 100 millones fue una estimación general de la población que podría beneficiarse.
La cifra de hogares también explica por qué el Gobierno presenta el plan como una medida de bienestar social. El préstamo puede concederse a una persona, mientras que los ingresos del negocio pueden contribuir a cubrir la alimentación, la educación y otros gastos que comparte la familia.
En qué se han utilizado los Rp53,15 billones ya distribuidos
En la ceremonia de octubre se reconoció la distribución de Rp53,15 billones en préstamos productivos entre agosto y octubre de 2026 a 2.106.401 prestatarios. En la financiación participaron 343 instituciones de servicios financieros y se incluyeron pequeñas empresas, agricultores, pescadores y otros emprendedores.
Cinco prestatarios representaron a ese grupo más amplio durante el acto. Sus préstamos oscilaron entre Rp5 millones y Rp400 millones, lo que ilustra las distintas necesidades de financiación dentro de un programa que reúne varias ocupaciones bajo una misma política general.
- Hendra Sukmawijaya trabaja en acuicultura en la regencia de Bekasi.
- Dedi Supriyatna es conductor de mototaxi solicitada por internet en Yakarta.
- Wahyu es agricultor de café en la regencia de Temanggung.
- Ratna Dewi Susanti vende comida en Yakarta.
- Dewi Murni vende ropa en el mercado de Tanah Abang, en Yakarta.
Prabowo presentó a los representantes paneles con los importes de los préstamos. El ministro coordinador de Asuntos Económicos, Airlangga Hartarto, y la presidenta de la Autoridad de Servicios Financieros, Friderica Widyasari Dewi, lo acompañaron durante la entrega.
El rango, de Rp5 millones a Rp400 millones, es importante para entender la expansión. Un comerciante que necesita una cantidad modesta para sus gastos operativos y un productor consolidado que busca un préstamo mayor tienen necesidades distintas. El objetivo para 2027 reúne esos diversos requisitos de financiación en una única cifra nacional.
¿Cuánto mayor es la meta para 2027?
Rp400 billones equivalen a unas 7,5 veces los Rp53,15 billones distribuidos entre agosto y octubre de 2026. La comparación pone una meta para el próximo año junto a los préstamos registrados durante tres meses, por lo que es importante tener presentes ambos períodos al evaluar la magnitud de la expansión.
El alcance crecería aún más. La meta de 28 millones de familias equivale a unas 13,3 veces los 2.106.401 prestatarios registrados. La cifra anterior cuenta a prestatarios individuales, mientras que la nueva meta se expresa en número de familias.
Si los Rp400 billones se repartieran por igual entre 28 millones de familias, el promedio ilustrativo sería de unos Rp14,3 millones por familia. Los Rp53,15 billones ya distribuidos equivalen a unos Rp25,2 millones por prestatario. Ambos cálculos muestran la relación entre los totales y el número de beneficiarios; los importes concedidos durante la ceremonia variaron considerablemente.
Las cifras sugieren que alcanzar la meta completa de hogares exigiría extender los préstamos a muchas más personas. El promedio ilustrativo para 2027 es alrededor de un 43% inferior al promedio calculado a partir de los desembolsos de agosto a octubre. El resultado final dependerá del importe de los préstamos, la composición de los prestatarios y el número de préstamos concedidos dentro de cada familia.
El anuncio dejó sin aclarar varios detalles prácticos: la combinación de fuentes de financiación, las tasas de interés, los plazos de devolución, los requisitos de garantías, las condiciones de elegibilidad y el calendario de solicitudes. Estos aspectos determinarán cómo podrán solicitar financiación las familias y si esta se ajusta al flujo de caja de sus actividades.
Los equipos regionales conforman la red de ejecución
Prabowo elogió a la Autoridad de Servicios Financieros, conocida como OJK, al Banco de Indonesia, a los gobiernos regionales y a otros participantes por haber establecido, para finales de 2024, Equipos Regionales para la Aceleración del Acceso Financiero en todas las provincias, regencias y ciudades.
Los equipos se conocen por la sigla indonesia TPAKD. Su función es contribuir a ampliar el acceso a los servicios financieros en sus respectivas zonas. El presidente presentó su presencia en todo el país como un logro que respalda la expansión del crédito productivo.
La coordinación local es importante porque los beneficiarios previstos trabajan en entornos muy distintos. Un agricultor de café en Temanggung, un productor acuícola en Bekasi y un comerciante de ropa en Tanah Abang obtienen ingresos en ciclos empresariales diferentes. Las instituciones regionales forman parte del vínculo entre esos medios de vida y la ambición nacional de financiación.
El calendario reúne una red ya establecida, préstamos concedidos y objetivos aún pendientes:
- A finales de 2024, se habían establecido equipos TPAKD en todas las provincias, regencias y ciudades.
- Entre agosto y octubre de 2026, 343 instituciones financieras distribuyeron Rp53,15 billones a 2.106.401 prestatarios.
- El 22 de octubre de 2026, Prabowo presentó la meta de conceder préstamos por Rp400 billones y participó en la entrega simbólica de préstamos.
- Para diciembre de 2026, el Gobierno se propone cerrar unas 700 empresas estatales descritas como no rentables o implicadas en la falsificación de informes financieros.
- En 2027, la expansión del crédito tiene como objetivo llegar a 28 millones de familias.
Un nuevo consejo sitúa a las familias en el centro
La reunión también incluyó la puesta en marcha del Consejo Nacional para el Bienestar Familiar, que reemplaza al Consejo Nacional para la Inclusión Financiera en virtud del Reglamento Gubernamental n.º 42 de 2026. También se describió al nuevo organismo como Consejo Nacional para el Bienestar Financiero.
Airlangga dijo que su labor se centraría en el bienestar, la resiliencia y la seguridad financieras, medidas a nivel familiar. En términos cotidianos, estas prioridades se refieren a si un hogar puede gestionar sus necesidades financieras, afrontar un imprevisto y sentirse seguro al administrar su dinero.
El cambio vincula el acceso a la financiación con la situación del hogar que la utiliza. Para una familia que gestiona una pequeña empresa, recibir un préstamo es solo un paso. La tarea continua consiste en administrar los pagos mientras se cubren los gastos cotidianos y se afrontan las dificultades.
Prabowo preside el consejo, con Airlangga como presidente ejecutivo y la presidenta de la OJK, Friderica Widyasari Dewi, como vicepresidenta. La gobernadora del Banco de Indonesia, Destry Damayanti, y el ministro de Finanzas, Suahasil Nazara, ocupan cargos de vicepresidentes ejecutivos, junto con otros representantes ministeriales.
La dirección reúne a la presidencia, la coordinación económica, la regulación financiera, el banco central y las finanzas públicas en una misma estructura. Su enfoque declarado sitúa las finanzas familiares junto a las cifras de crédito que dominaron el anuncio.
Los recursos naturales y las empresas estatales se incorporan al plan
Prabowo vinculó la meta de crédito con una mayor protección y gestión de los recursos naturales de Indonesia. Dijo que la capacidad del país para respaldar a los hogares podría crecer si esos recursos se protegieran y utilizaran mejor en favor del bienestar público.
El presidente dijo que se reforzaría la supervisión para impedir que un pequeño número de actores monopolizara la riqueza procedente de los recursos naturales. Ordenó al ministro de Energía y Recursos Minerales, Bahlil Lahadalia, actuar contra las empresas mineras que no hubieran mostrado actividad real durante más de dos años, incluso mediante la revocación de sus permisos.
Prabowo también mencionó el objetivo de cerrar unas 700 empresas estatales para diciembre de 2026 si no eran rentables o habían falsificado sus estados financieros. Presentó las medidas sobre la gestión de los recursos y las empresas estatales como parte del esfuerzo por destinar una mayor proporción de la capacidad económica del país al bienestar público.
Estas medidas implican responsabilidades distintas. Las instituciones financieras distribuirían crédito, las autoridades mineras revisarían las concesiones inactivas y el Gobierno se encargaría de los cambios en las empresas estatales. El presidente las reunió en torno a su argumento de que la riqueza nacional debe aportar beneficios concretos a las familias comunes.
La prueba está en lo que las familias pueden pagar
Prabowo dijo que el progreso económico debería reflejarse en los ingresos reales y el poder adquisitivo. Los ingresos reales indican lo que se puede comprar con los ingresos una vez tenidos en cuenta los cambios de precios. Una familia necesita que sus ingresos alcancen para más, en lugar de recibir simplemente más dinero mientras los productos esenciales se encarecen.
El énfasis del presidente pone la atención en lo que ocurre después de conceder un préstamo: si un agricultor puede ganar más con su producción, un pescador puede mantener sus medios de vida o un comerciante puede aumentar sus ventas y cumplir al mismo tiempo con los pagos.
El anuncio se produce después del nuevo impulso de Prabowo al ahorro presupuestario, presentado como una forma de preservar el gasto que mejora el bienestar público. El Gobierno también busca un crecimiento económico del 6% en 2027 y un déficit presupuestario del 2,4% del producto interno bruto.
Ese contexto político hace que la ejecución sea fundamental para cumplir la promesa. El programa de crédito busca respaldar la actividad económica a través de millones de pequeñas empresas y hogares, mientras que la agenda general del Gobierno pretende gestionar con mayor rigor los recursos públicos.
Para los beneficiarios previstos, las cuestiones más inmediatas serán el acceso, la asequibilidad y los ingresos empresariales. La meta de Rp400 billones define la magnitud de la ambición de Prabowo. Las condiciones de los préstamos y los ingresos que contribuyan a generar determinarán su efecto en la vida cotidiana.
Puntos clave
- Prabowo se propone conceder hasta Rp400 billones en préstamos productivos a 28 millones de familias en 2027.
- Entre los grupos prioritarios figuran agricultores, pescadores, residentes rurales, comunidades de zonas remotas y hogares urbanos con bajos ingresos.
- Entre agosto y octubre de 2026, 343 instituciones financieras distribuyeron Rp53,15 billones a 2.106.401 prestatarios.
- La meta para 2027 equivale a unas 7,5 veces el total de préstamos concedidos en esos tres meses.
- Un nuevo consejo nacional se centrará en el bienestar, la resiliencia y la seguridad financieras de las familias.
- Aún no se han detallado las condiciones de los préstamos, los criterios de elegibilidad, los mecanismos de financiación ni el calendario de solicitudes.