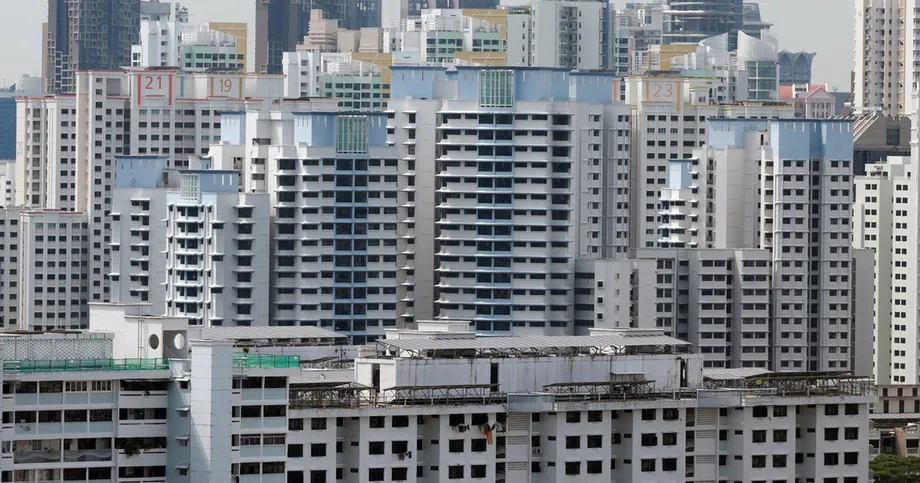
Se venden 7.645 viviendas mientras los precios bajan ligeramente
El índice de precios de reventa de la Junta de Vivienda y Desarrollo de Singapur (HDB) cayó a 202,5 en el tercer trimestre de 2026, un 0,1% menos, aunque las operaciones aumentaron un 19,5%, hasta 7.645. Mientras tanto, se vendieron 596 viviendas por al menos 1 millón de dólares singapurenses, un récord trimestral que muestra que las viviendas más caras pueden seguir atrayendo compradores mientras los precios del mercado en general bajan.
Contenido
- Se venden 7.645 viviendas mientras los precios bajan ligeramente
- Una pequeña caída de los precios junto con una fuerte recuperación de las ventas
- ¿Qué cambió para los antiguos propietarios de viviendas privadas?
- Las viviendas más grandes representan más operaciones
- Las ventas por un millón de dólares alcanzan un nuevo máximo
- Suben los precios de la vivienda privada mientras se ralentizan los nuevos proyectos
- Los inquilinos de las zonas suburbanas afrontan el mayor aumento de los alquileres
- Más viviendas avanzan en el proceso de construcción
- Las viviendas de noviembre y los nuevos proyectos marcarán el próximo trimestre
- Puntos clave
Las cifras publicadas el 23 de octubre mostraron un contraste cada vez mayor entre la vivienda pública y la privada. Los precios de reventa de las viviendas HDB bajaron por tercer trimestre consecutivo, mientras que los precios de las viviendas privadas subieron un 1,4%, su mayor aumento trimestral en casi dos años. Los alquileres de viviendas privadas también subieron un 1,3%, el mayor incremento en más de tres años.
El repunte de las ventas de viviendas HDB se produjo después de que el 28 de julio se eliminara la norma que obligaba a los propietarios de inmuebles privados y a quienes lo habían sido a esperar 15 meses tras vender su propiedad antes de comprar una vivienda HDB de reventa sin subsidios. La HDB señaló que, desde el cambio, no había observado un aumento significativo ni de los precios ni de las compras por parte de ese grupo.
El trimestre registró más actividad para los hogares, sin un aumento generalizado de los precios de la vivienda pública. Los compradores que buscaban viviendas grandes o inmuebles en determinados barrios siguieron enfrentándose a una fuerte competencia en el segmento más caro. Por su parte, los compradores y arrendatarios de viviendas privadas afrontaron precios al alza, pese a que se realizaron menos operaciones.
Tanto la HDB como la Autoridad de Reurbanización Urbana (URA) instaron a los hogares a actuar con cautela al comprar y contratar hipotecas, debido a la incertidumbre económica y a la evolución de las tasas de interés mundiales y nacionales.
Una pequeña caída de los precios junto con una fuerte recuperación de las ventas
Los precios de reventa de las viviendas HDB bajaron un 0,1% en el primer trimestre, su primera caída en casi siete años, y luego descendieron un 0,3% en el segundo trimestre. La última caída, del 0,1%, indica que los precios han seguido moderándose, aunque el ritmo del descenso se ha desacelerado.
La estimación preliminar del tercer trimestre publicada anteriormente por la HDB, con los datos del índice en los anexos A1 y A2, situó el índice de precios de reventa en 202,4, un 0,2% menos que en el segundo trimestre. Al 29 de septiembre, contabilizaba 7.528 operaciones de reventa, un 5,2% más que las 7.157 registradas en el mismo período de 2025. Esas cifras preliminares se publicaron antes de las del 23 de octubre.
Las operaciones siguieron la tendencia opuesta. Las 7.645 ventas del tercer trimestre fueron 1.249 más que las 6.396 registradas en el trimestre anterior. También superaron en un 5,9% las 7.221 operaciones del mismo período de 2025.
Mohan Sandrasegeran, director de investigación y análisis de datos de Singapore Realtors Inc (SRI), dijo que fue el mayor volumen trimestral de reventas desde el tercer trimestre de 2024. Describió la demanda como relativamente sólida, mientras los precios entraban en una fase de ajuste más moderado.
Sandrasegeran señaló que los compradores seguían participando cuando el precio y las características de una vivienda se ajustaban a sus necesidades:
Esto podría indicar que los compradores siguen participando activamente en el mercado de reventa, sobre todo cuando las viviendas tienen un precio adecuado y ofrecen características acordes con sus necesidades habitacionales y su situación financiera
Las cifras muestran por qué conviene analizar conjuntamente el volumen de ventas y los precios. El aumento de las compras completadas significa que más hogares encontraron viviendas que podían y estaban dispuestos a comprar. El índice de precios, que mide los cambios en todo el mercado, muestra que este aumento de la actividad coincidió con una leve caída de los precios.
¿Qué cambió para los antiguos propietarios de viviendas privadas?
El Gobierno introdujo el período de espera el 30 de septiembre de 2022 como medida temporal para moderar la demanda de vivienda y dar prioridad al acceso a la vivienda pública para quienes compraban por primera vez. Antes de que se eliminara la norma, los compradores de 55 años o más estaban exentos al adquirir una vivienda HDB de reventa de cuatro habitaciones o menos.
En su comunicado preliminar, la HDB señaló que «el período de espera de 15 meses para los propietarios y antiguos propietarios de inmuebles privados que compran viviendas HDB de reventa sin subsidios se eliminó el 28 de julio de 2026». La sigla se refiere a los propietarios y antiguos propietarios de inmuebles residenciales privados. Según la entidad, la medida se tomó tras varios trimestres de moderación de los precios de reventa de las viviendas HDB y ante la previsión de que, en los próximos años, un mayor número de viviendas nuevas saliera al mercado de reventa al cumplir el Período Mínimo de Ocupación.
Chee Hong Tat, ministro de Desarrollo Nacional, dijo que la flexibilización respondía a la mejora de las condiciones del mercado y a la moderación de los precios de reventa de las viviendas HDB. Los principales cambios fueron los siguientes:
- 30 de septiembre de 2022: Se estableció un período de espera de 15 meses para los propietarios y antiguos propietarios de inmuebles privados que compraran viviendas HDB de reventa sin subsidios.
- Primer trimestre de 2026: Los precios de reventa de las viviendas HDB registraron su primera caída trimestral en casi siete años.
- 28 de julio de 2026: El Gobierno eliminó el período de espera.
- Agosto de 2026: El límite de ingresos mensuales de los hogares para las viviendas Build-to-Order subió de 14.000 a 16.000 dólares singapurenses.
- 23 de octubre de 2026: La HDB publicó las cifras del tercer trimestre y señaló que no había observado un aumento significativo de las compras ni de los precios relacionado con los antiguos propietarios de inmuebles privados.
El cambio de política dio a los hogares afectados más libertad para decidir cuándo mudarse a una vivienda pública. La evaluación de la HDB se refiere a las compras de ese grupo específico, mientras que el aumento del 19,5% de las operaciones abarca a todos los compradores de viviendas de reventa.
Las viviendas más grandes representan más operaciones
Las ventas de viviendas de cinco habitaciones aumentaron un 26,7%, hasta 1.867, en el tercer trimestre. Las operaciones de viviendas ejecutivas crecieron aún más, un 41,6%, hasta 545. En conjunto, ambas categorías sumaron 2.412 operaciones, alrededor del 31,5% de todas las ventas de viviendas HDB de reventa.
Lee Sze Teck, director sénior de análisis de datos de Huttons Asia, dijo que los antiguos propietarios de viviendas privadas probablemente contribuyeron al aumento de las compras de viviendas más grandes. La exención anterior para compradores de 55 años o más solo se aplicaba a viviendas de cuatro habitaciones o menos, por lo que la eliminación del período de espera fue especialmente relevante para quienes buscaban más espacio.
Lee describió el total combinado de ventas de viviendas más grandes:
Es la mayor cantidad de viviendas de cinco habitaciones o más vendidas desde el tercer trimestre de 2022
Los precios de algunas categorías de viviendas y barrios se mantuvieron por encima de 1 millón de dólares singapurenses. El precio mediano de reventa de las viviendas ejecutivas en Serangoon fue de 1,13 millones de dólares singapurenses, mientras que el de las viviendas de cuatro habitaciones en Queenstown alcanzó 1,065 millones, frente a 1,035 millones en el trimestre anterior.
La mediana es el precio central cuando las operaciones se ordenan de menor a mayor. Ayuda a describir el precio de una venta típica dentro de una categoría determinada. Estas cifras por barrio muestran cuánto deben pagar los compradores que buscan esas viviendas específicas, a la vez que el índice nacional registra una leve caída.
Las ventas por un millón de dólares alcanzan un nuevo máximo
Un análisis de ERA basado en datos públicos de operaciones contabilizó 596 transacciones de viviendas HDB de reventa por un valor de al menos 1 millón de dólares singapurenses en el tercer trimestre, un 21,6% más que las 490 del trimestre anterior. Estas operaciones representaron alrededor del 7,8% de todas las ventas de reventa.
Eugene Lim, director ejecutivo de ERA Singapore, describió el tamaño de este segmento:
Pese al aumento de las operaciones por un millón de dólares, este segmento sigue siendo minoritario
En los primeros nueve meses de 2026 se registraron 1.497 operaciones por un millón de dólares. Esa cifra ya superaba en alrededor de un 45% la estimación de 1.035 operaciones realizadas durante todo 2024, año en que las ventas de viviendas por un millón de dólares se ampliaron hasta representar cerca del 3,7% de la actividad de reventa. La proporción del último trimestre, del 7,8%, duplica con creces esa proporción anual anterior.
Lim dijo que alrededor de la mitad de las operaciones por un millón de dólares correspondió a viviendas de 15 años o menos. Veintiséis viviendas se vendieron por al menos 1,5 millones de dólares singapurenses. Eran viviendas de cinco habitaciones y ejecutivas ubicadas en Bishan, Bukit Merah, Clementi, Kallang/Whampoa, Queenstown, Toa Payoh y la zona central.
Por tanto, en el trimestre se dieron dos tendencias simultáneas: una leve caída del índice general de precios de reventa y un mayor número de compras muy costosas. La mayoría de los compradores siguió realizando operaciones por menos de 1 millón de dólares singapurenses, mientras que determinadas viviendas mantuvieron precios considerablemente más altos.
Suben los precios de la vivienda privada mientras se ralentizan los nuevos proyectos
Los precios de las viviendas privadas subieron un 1,4% en el tercer trimestre, frente al 0,5% del segundo. La cifra definitiva de la URA coincidió con su estimación preliminar. Christine Sun, investigadora jefa y estratega de Realion (OrangeTee & ETC) Group, dijo que era el mayor aumento trimestral desde el incremento del 2,3% registrado en el cuarto trimestre de 2024.
Los precios de las viviendas unifamiliares subieron un 2,9%, después de avanzar un 2,5% en el trimestre anterior. Los precios de los apartamentos y condominios aumentaron un 1%, tras haber caído un 0,1%. Dentro de este segmento, los precios de las zonas suburbanas subieron un 2,3%, los de la zona central aumentaron un 0,3% y los de las zonas periféricas de la ciudad no variaron.
Marcus Chu, director ejecutivo de ERA Singapore, dijo que las viviendas unifamiliares y los apartamentos suburbanos impulsaron el aumento:
Esto indica que la demanda se mantuvo sólida en determinados segmentos y zonas, aunque en general se realizaron menos operaciones de compraventa
El total de operaciones de viviendas privadas cayó un 16,3%, hasta 5.146, frente a 6.148. Los promotores vendieron 1.183 viviendas, sin contar los condominios ejecutivos, un 44,7% menos que las 2.141 anteriores. También redujeron los lanzamientos, de 1.783 a 1.140 unidades.
Sun atribuyó parte de la desaceleración a que los promotores aplazaron los lanzamientos durante el séptimo mes lunar. Sandrasegeran también relacionó la debilidad de las ventas principalmente con un calendario de lanzamientos menos activo. Las operaciones de reventa de viviendas privadas apenas variaron: fueron 3.801, frente a 3.813, y representaron el 73,9% de las ventas de viviendas privadas.
La URA señaló que los precios de las viviendas privadas aumentaron un promedio del 0,9% por trimestre durante los tres primeros trimestres de 2026, un ritmo similar al del mismo período de 2025.
Los inquilinos de las zonas suburbanas afrontan el mayor aumento de los alquileres
Los alquileres de viviendas privadas subieron un 1,3% en el tercer trimestre, frente al 0,7% del trimestre anterior. Los alquileres de apartamentos y condominios aumentaron un 1,2%, mientras que los de las viviendas unifamiliares subieron un 2,1%.
La ubicación marcó una diferencia considerable. Los alquileres de apartamentos fuera de la zona central aumentaron un 3,1%, frente al 1,5% de las zonas periféricas de la ciudad. En la zona central bajaron un 0,3%. Por tanto, los hogares de las zonas suburbanas afrontaron el mayor aumento de los alquileres, así como el mayor incremento de precios dentro del mercado de apartamentos.
Las cifras de alquiler de la HDB mostraron una actividad distinta. La entidad aprobó 9.381 solicitudes para alquilar viviendas, un 6,2% menos que las 10.002 del segundo trimestre. Sin embargo, el número de viviendas HDB alquiladas al cierre del trimestre aumentó un 0,9%, hasta 59.378, frente a 58.855.
Las aprobaciones de alquiler contabilizan las solicitudes tramitadas durante un trimestre, mientras que el total de viviendas alquiladas corresponde a las viviendas que se alquilan en una fecha determinada. Los contratos de alquiler vigentes pueden continuar aunque se aprueben menos solicitudes nuevas. Las cifras de la HDB describen esos cambios en la actividad; no se ofreció una cifra equivalente sobre los precios de los alquileres de viviendas HDB.
Más viviendas avanzan en el proceso de construcción
La URA señaló que en el tercer trimestre se terminaron 3.559 viviendas privadas, incluidos los condominios ejecutivos, frente a 1.212 en el segundo trimestre. Fue el mayor total trimestral de viviendas terminadas desde el tercer trimestre de 2024.
A finales de septiembre, seguían sin venderse 20.300 de las 44.738 viviendas con autorización urbanística. Otras 12.508 viviendas sin vender estaban pendientes de esa autorización. En conjunto, alrededor de 32.800 viviendas podrían salir a la venta durante los próximos uno o dos años.
Según las fechas comunicadas por los promotores, se prevé que en los próximos años se terminen unas 57.200 viviendas privadas, incluidos los condominios ejecutivos. Se espera que unas 22.300 estén terminadas para 2028 y alrededor de 34.900 a partir de 2029.
El programa de venta de terrenos públicos también ofrecerá parcelas con capacidad para construir 4.745 viviendas privadas en el segundo semestre de 2026. Esto eleva la oferta confirmada para el año a 9.320 unidades, más de un 50% por encima del promedio anual de la última década.
Estas cifras corresponden a distintas etapas del desarrollo: terrenos disponibles para futuras construcciones, viviendas que podrían ponerse a la venta y viviendas cuya finalización está prevista. Para los hogares que necesitan mudarse pronto, el calendario de finalización determina cuándo habrá más viviendas realmente listas para ser ocupadas.
Las viviendas de noviembre y los nuevos proyectos marcarán el próximo trimestre
La HDB prevé ofrecer alrededor de 7.960 viviendas Build-to-Order (BTO) en noviembre en Bedok, Geylang, Sembawang, Tengah, Toa Payoh y Yishun. Los apartamentos de atención comunitaria de Toa Payoh incluirán elementos adecuados para residentes mayores, como baños accesibles para usuarios de sillas de ruedas, además de servicios de salud y apoyo comunitario.
Lim dijo que el aumento del límite de ingresos mensuales de los hogares para las viviendas BTO, hasta los 16.000 dólares singapurenses, podría orientar a más compradores que cumplen los requisitos hacia las viviendas nuevas. Él y Sandrasegeran también señalaron el aumento de la oferta de viviendas existentes que están alcanzando su período mínimo de ocupación, tras el cual los propietarios que cumplen los requisitos pueden venderlas.
Al comparar viviendas nuevas con viviendas de reventa, los compradores también deben tener en cuenta las nuevas condiciones de la vivienda pública. Según el marco Standard, Plus y Prime de la HDB, los nuevos proyectos BTO lanzados desde octubre de 2024 se clasifican como Standard, Plus o Prime. La nueva clasificación no se aplica a las viviendas existentes ni a las lanzadas antes del ejercicio de venta de octubre de 2024; las viviendas Prime incluyen las de la categoría Prime Location Public Housing vendidas antes de ese ejercicio. Las viviendas Standard tienen un período mínimo de ocupación de cinco años, mientras que para las Plus y Prime es de 10 años. Estas condiciones determinan cuánto debe esperar el propietario para poder vender.
Los propietarios que venden o transfieren una vivienda Plus o Prime comprada a la HDB deben devolver a la entidad un porcentaje del precio de reventa en concepto de recuperación del subsidio. El porcentaje refleja el subsidio adicional concedido y se anuncia cuando se lanza el proyecto. Cuando la HDB exige una tasación, la recuperación se calcula sobre el valor tasado o el precio de reventa, el que sea mayor. Esto afecta a la cantidad que los propietarios conservan de la venta. La recuperación del subsidio no se aplica a quienes compran en el mercado abierto una vivienda Plus o Prime de reventa, pero siguen vigentes el período mínimo de ocupación de 10 años, la prohibición de alquilar toda la vivienda y las restricciones de elegibilidad para los compradores. Las viviendas Standard no están sujetas a recuperación del subsidio y pueden alquilarse en su totalidad una vez cumplido el período mínimo de ocupación. Las viviendas 2-room Flexi con contratos de arrendamiento de corta duración y los apartamentos de atención comunitaria no pueden venderse en el mercado abierto ni alquilarse, ya sea por habitaciones o en su totalidad.
En el mercado privado, Sun prevé que la actividad repunte en el cuarto trimestre con los lanzamientos previstos de Lucerne Grand, Thomson Reserve y The Serra, que ofrecerán unas 2.000 unidades en total. También se esperaba que un proyecto de 1.268 unidades saliera a la venta a finales de octubre.
La SRI prevé que los precios de las viviendas privadas aumenten entre un 3% y un 3,5% en 2026, y que los promotores vendan entre 7.000 y 8.000 viviendas, sin contar los condominios ejecutivos. Espera que los precios de reventa de las viviendas HDB terminen el año con una variación de entre una caída del 1% y un aumento del 1%. ERA prevé unas 26.000 operaciones de reventa de viviendas HDB para finales de año, salvo que se produzcan circunstancias imprevistas.
El consejo de la HDB y la URA a los hogares sigue siendo práctico: tenga en cuenta la incertidumbre al decidir cuánto pedir prestado. Un aumento de los costos de los intereses o un cambio en los ingresos del hogar puede dificultar el pago de la hipoteca, incluso si el precio de la vivienda se mantiene estable.
Puntos clave
- Los precios de reventa de las viviendas HDB bajaron un 0,1% en el tercer trimestre de 2026, su tercera caída trimestral consecutiva.
- Las operaciones de reventa aumentaron un 19,5%, hasta 7.645, el mayor total trimestral desde el tercer trimestre de 2024.
- La HDB no observó un aumento significativo de las compras ni de los precios relacionado con los antiguos propietarios de inmuebles privados tras eliminarse el período de espera.
- Un récord de 596 viviendas se vendió por al menos 1 millón de dólares singapurenses, lo que representa alrededor del 7,8% de las operaciones de reventa.
- Los precios de las viviendas privadas subieron un 1,4% y los alquileres aumentaron un 1,3%, mientras que el total de ventas privadas cayó un 16,3%.
- Está previsto ofrecer alrededor de 7.960 viviendas BTO en noviembre, mientras aumenta la oferta de viviendas privadas que se acerca a la venta y a su finalización.