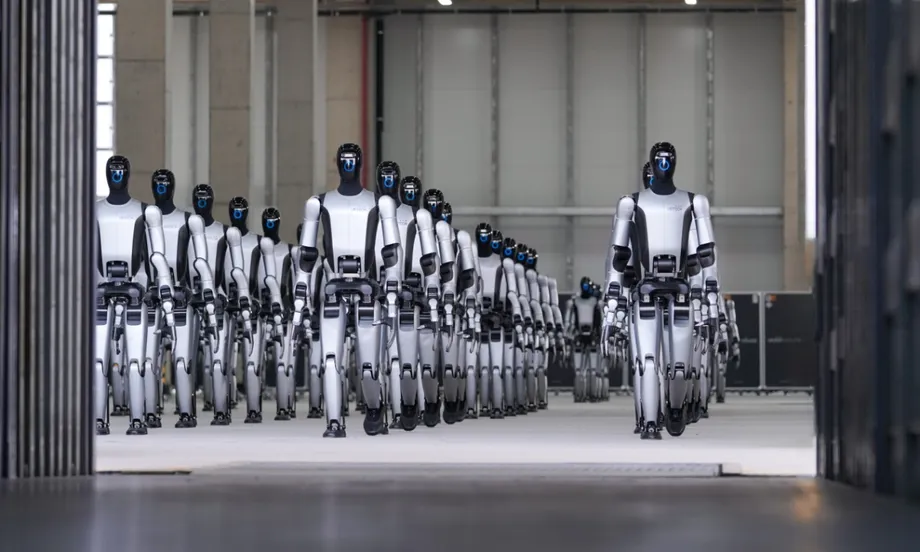
Un mercado de 540 millones de dólares coloca a los fabricantes chinos en cabeza
Las empresas chinas ocuparon los cinco primeros puestos mundiales en ingresos por robots humanoides durante el primer semestre de 2026 y, en conjunto, representaron el 57,4% del mercado, según el Informe de investigación sobre el mercado mundial de robots humanoides 2026 de Frost & Sullivan. Shenzhen aportó dos de esas empresas, incluida UBTech, que encabezó la clasificación, mientras que las exportaciones más amplias de robots de la ciudad alcanzaron los 11.130 millones de yuanes en los primeros ocho meses del año.
Contenido
- Un mercado de 540 millones de dólares coloca a los fabricantes chinos en cabeza
- Quién lidera y cuánto vende
- Por qué las cifras de los mercados son distintas
- El Valle de los Robots de Shenzhen reúne a los proveedores
- Las exportaciones aceleran más allá de los robots humanoides
- El trabajo en fábricas crece desde una base reducida
- Los pedidos y las nuevas fábricas ponen a prueba la capacidad de entrega
- Los precios más bajos coinciden con objetivos locales de compra
- Las fechas de la expansión
- Puntos clave
Las ventas mundiales de robots humanoides llegaron a 36.000 unidades entre enero y junio, por encima de las 35.000 vendidas durante todo 2025. Los ingresos alcanzaron los 540 millones de dólares, frente a los 500 millones de todo el año anterior. En seis meses, el sector vendió alrededor de un 2,9% más de máquinas y generó un 8% más de ingresos que en los 12 meses precedentes.
UBTech encabezó la clasificación con ingresos de 620 millones de yuanes por robots humanoides y una cuota de mercado del 16,5%. AgiBot quedó muy cerca, con 610 millones de yuanes y un 16,1%, por delante de Unitree, Galbot y Leju Robotics. UBTech y Leju tienen su sede en Shenzhen, donde una densa red de proveedores de componentes ayuda a las empresas a convertir diseños en máquinas con mayor rapidez.
La Aduana de Shenzhen registró un aumento de 12,2 veces en las exportaciones de productos robóticos de la ciudad clasificados por separado, en comparación con el mismo periodo del año anterior. Esos productos llegaron a más de 120 países y regiones. Las cifras aduaneras abarcan varios tipos de robots, mientras que la clasificación de Frost & Sullivan se centra en los humanoides, máquinas cuyos cuerpos tienen, en términos generales, forma humana.
Ambas medidas reflejan distintas facetas de la expansión de la robótica en Shenzhen: los fabricantes están ganando ventas de robots humanoides y la industria robótica más amplia de la ciudad llega a más clientes en el extranjero. La apertura de fábricas, la reducción de los precios y los objetivos de compra de los gobiernos están impulsando ahora el negocio más allá de las demostraciones y hacia un uso comercial habitual.
Quién lidera y cuánto vende
La clasificación de Frost & Sullivan sitúa a los cinco principales fabricantes en un mercado que incluye máquinas para el entretenimiento, la investigación, la educación y el trabajo industrial. Estos fueron sus resultados en el primer semestre de 2026:
- UBTech: 620 millones de yuanes en ingresos, una cuota de mercado del 16,5% y 16.123 robots vendidos.
- AgiBot: 610 millones de yuanes, una cuota del 16,1% y 7.850 robots vendidos.
- Unitree: 580 millones de yuanes, una cuota del 15,3% y 4.900 robots vendidos.
- Galbot: 210 millones de yuanes, una cuota del 5,5% y 308 robots vendidos.
- Leju Robotics: 150 millones de yuanes, una cuota del 4% y 3.540 robots vendidos.
UBTech mantuvo el primer puesto que había ocupado en 2025, cuando sus ingresos por robots humanoides fueron de 870 millones de yuanes y las ventas llegaron a 13.838 unidades. El volumen del primer semestre de 2026 ya superaba en alrededor de un 16,5% el total de todo ese año, aunque sus ingresos seguían por debajo de la cifra del año completo anterior.
AgiBot superó a Unitree en ingresos, invirtiendo las posiciones que ocupaban en 2025. Leju y Galbot también intercambiaron puestos, con Galbot en la cuarta posición. Las diferencias entre ingresos y volumen de ventas muestran hasta qué punto el tipo de robot vendido afecta a la posición de una empresa: Galbot generó más ingresos que Leju pese a vender muchas menos máquinas.
Frost & Sullivan excluye de su cálculo de ingresos las transacciones internas de los fabricantes y las operaciones con partes relacionadas. Esta regla es importante en un sector en el que las empresas pueden fabricar robots tanto para sus propias fábricas como para clientes externos. La clasificación mide los ingresos con arreglo a esa definición, mientras que el desarrollo técnico y los despliegues internos siguen sus propios calendarios.
Por qué las cifras de los mercados son distintas
Frost & Sullivan cifra en 36.000 las ventas mundiales de robots humanoides durante el primer semestre de 2026; IDC calcula que los envíos mundiales rozaron las 25.000 unidades en el mismo periodo, incluidas más de 19.000 en China, aproximadamente el 77,9% del total mundial. IDC también registra un crecimiento interanual del 432,1%.
Las cifras de AgiBot también varían. La clasificación de Frost & Sullivan registra 7.850 unidades vendidas, mientras que otra cifra de envíos de la empresa durante el primer semestre supera las 8.600. Las ventas y los envíos pueden referirse a distintas etapas de una transacción, y no se proporcionaron las definiciones detalladas ni los métodos de conciliación de los estudios.
Ambas estimaciones describen una rápida expansión y una importante posición comercial de China. Quienes comparen empresas deben mantener la coherencia en las mediciones: una cuota calculada a partir del total de envíos de IDC debe compararse con las cifras de IDC, mientras que las cuotas de ingresos de Frost & Sullivan deben compararse con su propio total del mercado.
El Valle de los Robots de Shenzhen reúne a los proveedores
Más de 200 empresas relacionadas con la robótica se concentran en el Valle de los Robots, en Nanshan, Shenzhen. Su actividad abarca desde algoritmos de software y sistemas de detección hasta mecanismos de movimiento, componentes esenciales y máquinas completas. Los integradores de sistemas conectan esas piezas para que un robot pueda realizar la tarea de un cliente.
Liu Tuo, fundador de Shenzhen Tuoji Technology, explicó cómo esa concentración cambia el proceso de creación de un prototipo. Al comparar Shenzhen con Silicon Valley, dijo:
«Crear un prototipo en Silicon Valley lleva dos meses porque hay que conseguir componentes de todo el mundo; pero si viene a Shenzhen, quizá pueda encontrar el 90% de los componentes en el Valle de los Robots».
Un prototipo es una primera versión funcional que se utiliza para probar un diseño. Cuando los proveedores están cerca, los ingenieros pueden conseguir piezas, detectar problemas y hacer cambios sin esperar a que los componentes recorran varios países. La comparación de Liu apunta a una ventaja práctica en la rapidez del desarrollo.
Una delegación de alto nivel de Estados Unidos visitó el Valle de los Robots en la tarde del 16 de octubre. La visita atrajo la atención internacional hacia un distrito que concentra la producción de componentes, el desarrollo de software y el ensamblaje de robots.
El crecimiento de la robótica en Shenzhen también forma parte de la expansión manufacturera más amplia de la ciudad. En 2025, registró un PIB de 3,87 billones de yuanes, con un crecimiento del 5,5%, mientras que la producción económica de Nanshan superó el billón de yuanes, como se detalla en la cobertura del crecimiento industrial de Shenzhen. La robótica se desarrolla dentro de una economía tecnológica y exportadora ya consolidada, en lugar de partir de una base de producción aislada.
Las exportaciones aceleran más allá de los robots humanoides
La Aduana de Shenzhen registró exportaciones de robots por valor de 8.580 millones de yuanes en los primeros siete meses de 2026, cifra que ascendió a 11.130 millones de yuanes entre enero y agosto. La diferencia entre ambos totales acumulados equivale a 2.550 millones de yuanes en agosto, aproximadamente el 22,9% del total de los ocho meses.
La cifra aduanera anterior mostraba un crecimiento de 10,5 veces respecto al mismo periodo de 2025; la de los ocho meses reflejaba un crecimiento de 12,2 veces. La oficina de estadísticas de Shenzhen también registró un aumento del 44,8% en la producción de robots industriales durante los primeros ocho meses.
Las exportaciones, la producción y los ingresos por robots humanoides describen actividades empresariales distintas. El total de exportaciones mide los bienes vendidos en el extranjero dentro de las categorías aduaneras pertinentes. La producción industrial mide el volumen producido, mientras que la clasificación de robots humanoides mide los ingresos de los fabricantes en un mercado específico de robots. En conjunto, muestran la expansión de varios segmentos de la industria robótica de Shenzhen.
El trabajo en fábricas crece desde una base reducida
Frost & Sullivan divide las aplicaciones de los robots humanoides en espectáculos de entretenimiento, investigación y educación, recopilación de datos y trabajo de producción. Los robots utilizados en la producción generaron ingresos de 78 millones de dólares en el primer semestre de 2026, frente a los 47 millones de todo 2025. Las ventas pasaron de unas 700 unidades a 1.200 en esos periodos.
Por tanto, el trabajo de producción representó alrededor del 14,4% del mercado mundial de robots humanoides, valorado en 540 millones de dólares, durante el primer semestre. Sus ingresos superaron en aproximadamente un 66% el total del año anterior, aunque la mayor parte de los ingresos del mercado seguía procediendo de otras aplicaciones.
Los clientes industriales necesitan máquinas que puedan realizar tareas útiles repetidamente, funcionar de forma segura y mantener un rendimiento fiable. Un robot que ejecuta un movimiento ensayado en un escenario tiene una tarea distinta de la de uno que manipula piezas durante un turno de fábrica. Los fabricantes chinos trabajan en ambos ámbitos, incluidos los espectáculos de robots de Chengdu de diciembre de 2025, que llamaron la atención sobre las mejoras en el equilibrio y la coordinación.
La actividad industrial de UBTech muestra hasta qué punto las categorías de productos afectan a la tabla de ingresos. En la categoría más limitada de robots humanoides inteligentes integrados de tamaño completo, máquinas diseñadas para combinar el movimiento físico con la interacción guiada por IA, registró ingresos de 590 millones de yuanes y vendió 921 unidades en el primer semestre de 2026. AgiBot vendió 996 unidades de esa categoría, pero los ingresos de UBTech fueron aproximadamente 1,8 veces superiores a los de AgiBot.
UBTech, AgiBot, Galbot, Robot Era y Leju ocuparon los cinco primeros puestos en ingresos de esa categoría más limitada. La actividad correspondiente de UBTech generó 820 millones de yuanes en 2025, con una cuota de mercado del 45,1%.
Los pedidos y las nuevas fábricas ponen a prueba la capacidad de entrega
UBTech registró ingresos totales de 1.269 millones de yuanes en el primer semestre de 2026, un 104,2% más que un año antes. Sus nuevos pedidos superaron los 1.000 millones de yuanes e incluyeron tres pedidos de al menos 100 millones de yuanes cada uno. Entre sus mercados objetivo figuran la fabricación aeronáutica, la industria automotriz y la manufactura inteligente.
Airbus realizó un pedido inicial de 100 robots Walker S2. UBTech también inauguró su fábrica de robots humanoides industriales en Liuzhou, Guangxi, el 12 de septiembre. La planta tiene una capacidad anual prevista superior a 10.000 robots y un ritmo de producción declarado de una máquina cada 10 minutos.
UBTech ya había conseguido otro tipo de cliente mediante su acuerdo para robots en la frontera de Guangxi, valorado en 264 millones de yuanes en noviembre de 2025. El proyecto asignó a los robots Walker S2 tareas como asistir a viajeros, apoyar las patrullas y realizar labores logísticas, ampliando su uso previsto más allá de las fábricas.
Los fabricantes de robots de consumo también están aumentando la producción. Qiyuan Robotics, una marca de Swancor Advanced Materials, presentó sus robots personales Q1 y T1 el 20 de septiembre, con un precio inicial de 19.999 yuanes cada uno. Su director ejecutivo, Tian Hua, dijo que el proceso de fabricación produce un robot cada 2,5 minutos y utiliza la norma de gestión de calidad automotriz IATF16949.
Los distintos ritmos de producción reflejan las diferencias entre los productos y los métodos de fabricación. Los clientes notarán la expansión en los plazos de entrega, los precios y la capacidad de las máquinas para seguir funcionando tras su instalación. Los fabricantes deben vincular el aumento de la producción con el servicio y un funcionamiento fiable.
Los precios más bajos coinciden con objetivos locales de compra
El precio del R1 de Unitree bajó de 39.900 a 29.900 yuanes, una reducción de alrededor del 25%. El Bumi de Songyan Power se fijó en 9.998 yuanes, lo que situó por debajo de los 10.000 yuanes el precio de un humanoide bípedo. Qiyuan abrió su primera tienda global en Shanghái a finales de septiembre y también ha establecido tiendas de experiencia en Guangzhou, Shenzhen, Xi'an, Xiamen, Hangzhou y Wuhan.
Los componentes nacionales respaldan esa reducción de precios. El folleto de Unitree indica que más del 90% de la tecnología esencial del R1 es nacional y que más del 80% de sus componentes esenciales se desarrollan o producen de forma independiente, incluidos sus motores, reductores y controladores. Los reductores ajustan la velocidad y el par de los motores para que las articulaciones puedan moverse con la fuerza y el control necesarios.
El libro blanco de 2025 sobre la industria de los humanoides de la Academia de Tecnología de la Información y las Comunicaciones de China sitúa en el 75% la proporción nacional de los componentes esenciales de los robots humanoides de China a finales de 2025. Estas cifras vinculan la base nacional de proveedores con la concentración de proveedores que se observa en Shenzhen.
Shanghái puso en marcha su plan de acción para desarrollar una nueva generación de manufactura inteligente el 12 de octubre. Entre sus objetivos para 2028 figuran incorporar 8.000 robots humanoides a las fábricas, impulsar 500 fábricas inteligentes avanzadas y superar las 2.000 aplicaciones de IA en la manufactura.
El plan de acción de Shenzhen para la robótica inteligente integrada, correspondiente al periodo 2025-2027, fija el objetivo de superar los 100.000 millones de yuanes en actividad industrial relacionada para 2027. También plantea impulsar más de 10 empresas adicionales valoradas en más de 10.000 millones de yuanes e implementar al menos 50 aplicaciones a una escala de 1.000 millones de yuanes.
Las fechas de la expansión
Los pedidos comerciales, las aperturas de fábricas y los objetivos de las políticas avanzan en calendarios que se superponen. Los principales hitos muestran cómo se impulsa la expansión de la industria tanto desde la oferta como desde la demanda:
- Enero-junio de 2026: las ventas mundiales de robots humanoides alcanzaron las 36.000 unidades y los ingresos llegaron a 540 millones de dólares, según el estudio de Frost & Sullivan.
- Enero-agosto de 2026: las exportaciones de productos robóticos de Shenzhen clasificados por separado alcanzaron los 11.130 millones de yuanes.
- 12 de septiembre de 2026: UBTech inauguró su fábrica de Liuzhou, con una capacidad anual prevista superior a 10.000 robots.
- 20 de septiembre de 2026: Qiyuan presentó dos robots personales, con un precio inicial de 19.999 yuanes cada uno.
- 12 de octubre de 2026: Shanghái puso en marcha su nuevo plan de acción de manufactura inteligente.
- 16 de octubre de 2026: una delegación de alto nivel de Estados Unidos visitó el Valle de los Robots de Shenzhen.
- 2027 y 2028: vencen los plazos de los objetivos de la industria robótica de Shenzhen y de los objetivos de despliegue en fábricas de Shanghái, respectivamente.
Los fabricantes afrontan ahora una tarea comercial que va más allá de producir más máquinas. Los clientes de las fábricas necesitan un trabajo fiable, los consumidores necesitan productos útiles a precios asequibles y los proveedores necesitan pedidos recurrentes. La clasificación de ingresos muestra que las empresas chinas lideran las ventas actuales; los programas de producción y compras plantean las próximas pruebas de una demanda sostenida.
Puntos clave
- Las empresas chinas ocuparon los cinco primeros puestos en ingresos por robots humanoides durante el primer semestre de 2026, con una cuota de mercado conjunta del 57,4%.
- UBTech encabezó la clasificación con 620 millones de yuanes en ingresos por humanoides; Leju, con sede en Shenzhen, ocupó el quinto puesto.
- Frost & Sullivan contabilizó 36.000 ventas mundiales, mientras que IDC registró cerca de 25.000 envíos.
- Las exportaciones más amplias de robots de Shenzhen alcanzaron los 11.130 millones de yuanes entre enero y agosto y llegaron a más de 120 mercados.
- El trabajo de producción generó 78 millones de dólares, alrededor del 14,4% de los ingresos mundiales por robots humanoides.
- Las nuevas fábricas y los precios más bajos amplían la oferta, mientras Shanghái se propone incorporar 8.000 robots humanoides a las fábricas para 2028.