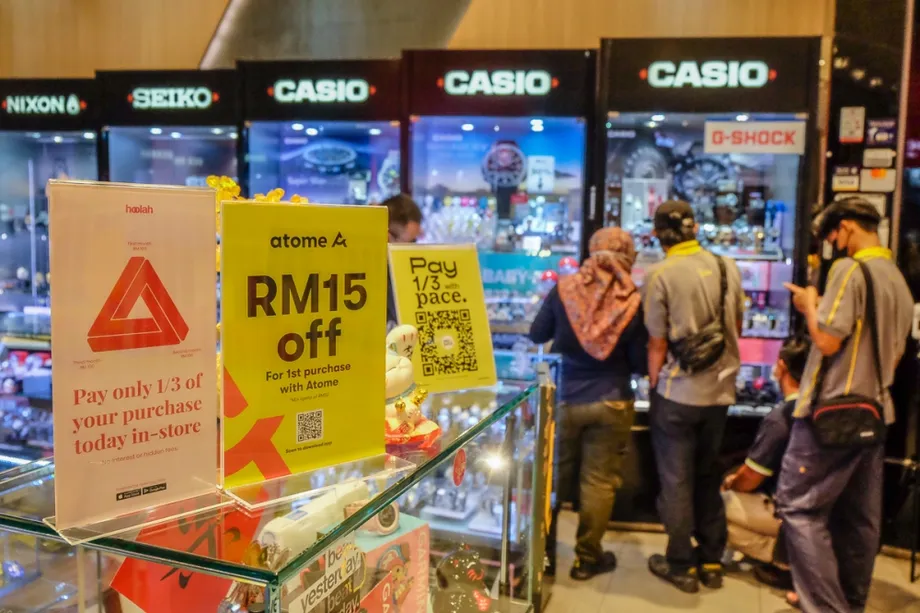
65,9 millones de transacciones ponen el foco en el endeudamiento de los jóvenes
Los malasios de 30 años o menos realizaron 65,9 millones de transacciones con la modalidad «compre ahora, pague después» (BNPL, por sus siglas en inglés), por un valor de 5.400 millones de ringgit, entre enero y junio de 2026, según el Ministerio de Finanzas. Al 30 de junio, este grupo aún debía 2.400 millones de ringgit, incluidos 96,8 millones clasificados como financiación morosa, o el 4,0% del saldo pendiente.
Contenido
- 65,9 millones de transacciones ponen el foco en el endeudamiento de los jóvenes
- Qué miden realmente las cifras de compras
- La financiación impagada requiere un análisis aparte
- Un mercado en expansión antes de la publicación de los datos sobre los jóvenes
- Los proveedores deben evaluar la deuda contraída en varias plataformas
- El plazo para obtener licencias se deriva de la Ley de Crédito al Consumidor
- Una denuncia por fraude no detiene automáticamente los cobros
- Bloqueo de cuentas y responsabilidad por la seguridad
- Puntos clave
Las cifras sitúan a los consumidores jóvenes en el centro de la expansión del mercado BNPL de Malasia. Representaron el 37,9% de las 173,9 millones de transacciones del país durante esos seis meses y el 36,7% de los 14.700 millones de ringgit en compras. La categoría de edad incluye a las personas de 30 años, no solo a quienes tienen menos de esa edad.
El ministerio dio a conocer las cifras en una respuesta parlamentaria por escrito a Datuk Dr Alias Razak, diputado de Perikatan Nasional por Kuala Nerus. El legislador preguntó cómo protege la Comisión de Crédito al Consumidor, conocida como SKP, a los jóvenes del endeudamiento excesivo con BNPL, sobre todo cuando los prestatarios tienen compromisos en varias plataformas.
La respuesta detalla los requisitos para que los proveedores evalúen si los solicitantes pueden devolver el dinero. Otra respuesta parlamentaria también señala un límite a la protección de los consumidores durante las investigaciones por fraude: impugnar una transacción no detiene automáticamente las solicitudes de pago, los recargos por demora ni el cobro de deudas.
La modalidad BNPL permite a los consumidores comprar con pago aplazado o dividido en cuotas. Esto cambia el momento en que sale el dinero de la cuenta del consumidor, pero no elimina la obligación de pagar. Las respuestas del ministerio abordan dos riesgos distintos: endeudarse por encima de la capacidad de pago y ser objeto de reclamaciones por una transacción que, según el consumidor, nunca autorizó.
Qué miden realmente las cifras de compras
Los 5.400 millones de ringgit corresponden a transacciones realizadas durante seis meses. Los 2.400 millones son el saldo de financiación pendiente al 30 de junio. Son medidas distintas: una registra la actividad durante un período y la otra, la deuda que queda en una fecha determinada.
Dividir 5.400 millones de ringgit entre 65,9 millones de transacciones da una compra juvenil media de aproximadamente 82 ringgit. En todo el país, dividir 14.700 millones de ringgit entre 173,9 millones de transacciones da aproximadamente 85 ringgit. Ambos cálculos utilizan cifras redondeadas del ministerio, por lo que deben leerse como estimaciones.
Por tanto, los consumidores jóvenes realizaron compras ligeramente menores, en promedio, que la cifra nacional. Su proporción del volumen de transacciones fue 1,2 puntos porcentuales superior a su proporción del valor de las compras. La diferencia apunta a transacciones frecuentes y de importes relativamente pequeños, no a compras inusualmente grandes.
Al restar las cifras de los jóvenes de los totales nacionales, quedan unos 108 millones de transacciones por valor de 9.300 millones de ringgit atribuibles a consumidores fuera de esa categoría de edad. Esto supone una transacción media de aproximadamente 86 ringgit entre las personas mayores de 30 años.
Ninguno de estos promedios revela el total de compromisos de cada prestatario. Varias compras modestas pueden generar pagos simultáneos, mientras que el número de transacciones no permite saber cuántos jóvenes distintos utilizaron BNPL. Las cifras del ministerio no indican cuántos jóvenes pidieron financiación ni cómo se distribuye la deuda según los ingresos.
La financiación impagada requiere un análisis aparte
El ministerio describió como aún manejable el importe de 96,8 millones de ringgit impagado por los consumidores jóvenes. Representaba aproximadamente 4 ringgit por cada 100 de su financiación BNPL pendiente. Esa valoración se refiere al total declarado, no a si todos los prestatarios pueden afrontar cómodamente los pagos.
No debe considerarse que la totalidad del saldo pendiente de 2.400 millones de ringgit sea deuda vencida. Incluye financiación que aún debe devolverse, mientras que los 96,8 millones corresponden a la parte identificada como morosa o impagada. Los informes utilizan ambas descripciones, pero no especifican cuántos días debe llevar un pago de retraso para entrar en esa categoría.
Una declaración anterior situó la financiación BNPL vencida en todo el país en 181 millones de ringgit, o el 3,4% de los 5.300 millones de ringgit pendientes al cierre de marzo de 2026. La cifra de los jóvenes al 30 de junio fue del 4,0%, es decir, 0,6 puntos porcentuales más.
No se trata de una comparación directa entre prestatarios jóvenes y mayores en el mismo momento. Las cifras corresponden a fechas y poblaciones distintas, y las descripciones de la financiación problemática no son idénticas. No demuestran que la tasa nacional de pagos vencidos aumentara entre marzo y junio ni que la edad, por sí sola, explique los problemas de pago.
La información de junio tampoco incluye el saldo nacional pendiente de esa fecha. Por tanto, con estas cifras no es posible calcular qué proporción de toda la deuda BNPL pendiente al 30 de junio correspondía a los consumidores jóvenes.
Un mercado en expansión antes de la publicación de los datos sobre los jóvenes
Las cifras parlamentarias anteriores muestran que la financiación BNPL pendiente en todo el país aumentó de 4.900 millones de ringgit al cierre de 2025 a 5.300 millones al cierre de marzo de 2026. El incremento de 400 millones equivale a aproximadamente un 8,2% en tres meses.
En el primer trimestre de 2026 había ocho millones de titulares de cuentas BNPL activas. El ministerio también señaló que aproximadamente el 40% de los usuarios tenía 30 años o menos. Esa proporción de usuarios es una medida distinta del 37,9% de las transacciones que los consumidores jóvenes realizaron durante el primer semestre.
En una pregunta sobre protección del consumidor, Syerleena Abdul Rashid, diputada de Pakatan Harapan por Bukit Bendera, citó 9.300 millones de ringgit en transacciones BNPL durante el primer semestre de 2025. Frente a esa cifra, los 14.700 millones de ringgit declarados para el primer semestre de 2026 representan un aumento de 5.400 millones, o aproximadamente el 58%, suponiendo que los períodos tengan una cobertura comparable.
La información anterior del ministerio indicó que BNPL se utilizaba, en general, para compras inferiores a 100 ringgit, como alimentos, comestibles, transporte y servicios. Esa descripción concuerda con el promedio nacional de aproximadamente 85 ringgit por transacción, calculado a partir de los totales más recientes, aunque un promedio no permite saber qué productos concentraron la mayoría de las compras.
El primer ministro Datuk Seri Anwar Ibrahim, quien también es ministro de Finanzas, abordó la protección del consumidor en una respuesta parlamentaria por escrito fechada el 15 de julio:
«Por consiguiente, el Gobierno considera que el desarrollo de este sector debe ir acompañado de una sólida protección del consumidor, para garantizar que las facilidades de crédito sigan utilizándose con prudencia y responsabilidad»,
Según el ministerio, la deuda BNPL representaba alrededor del 0,3% de la deuda total de los hogares al cierre de 2025. Esa pequeña proporción nacional permite dimensionar el fenómeno, pero no mide la presión que soporta un hogar concreto con ingresos limitados y varios compromisos de pago.
Los proveedores deben evaluar la deuda contraída en varias plataformas
El ministerio señaló que los proveedores deben evaluar tanto la solvencia como la capacidad de pago antes de conceder financiación BNPL. La solvencia se refiere a la probabilidad de que una persona devuelva el dinero; la capacidad de pago, a si las cuotas se ajustan a sus posibilidades económicas.
En su respuesta a Alias, el Ministerio de Finanzas explicó el alcance de la evaluación exigida:
«Estas evaluaciones deben tener en cuenta los compromisos financieros generales del consumidor, incluidas las facilidades de crédito existentes de proveedores bancarios y no bancarios, así como cualquier nueva facilidad solicitada»,
Este requisito es importante porque la aprobación de una plataforma no significa que el consumidor tenga margen para asumir otro pago en otra. Una evaluación adecuada debe considerar el conjunto de los compromisos, en lugar de examinar cada compra de forma aislada.
Las normas de conducta de la comisión también prohíben que los proveedores concedan o amplíen facilidades de crédito a consumidores que probablemente tengan dificultades para cumplir con sus obligaciones de pago. Por tanto, la responsabilidad va más allá de decidir si se abre una cuenta. También se aplica cuando un proveedor considera conceder más crédito.
El ministerio advirtió que el uso simultáneo de varias facilidades BNPL puede generar pagos elevados y perjudicar la situación financiera de los consumidores. Sin embargo, la información parlamentaria no explica cómo obtienen los proveedores una visión completa del endeudamiento en distintas plataformas, con qué rapidez se hacen visibles los nuevos compromisos ni hasta qué punto se aplican las evaluaciones de manera uniforme en la práctica.
El plazo para obtener licencias se deriva de la Ley de Crédito al Consumidor
Los proveedores BNPL están sujetos a la Ley de Crédito al Consumidor de 2025, también identificada como Ley 873. La Comisión de Crédito al Consumidor ha emitido normas de autorización y conducta que establecen requisitos mínimos para los proveedores, entre ellos los relativos a la gobernanza, la protección del consumidor y la concesión responsable de préstamos.
El ministerio indicó que los proveedores deben obtener una licencia de la comisión. El período de solicitud comenzó el 1 de junio de 2026, y los proveedores existentes tienen hasta el 30 de noviembre de 2026 para presentar sus solicitudes. La comisión estaba colaborando con los proveedores para ayudarlos a cumplir los requisitos de licencia.
La secuencia de las declaraciones y las fechas regulatorias es la siguiente:
- 31 de diciembre de 2025: la financiación BNPL pendiente en todo el país ascendía a 4.900 millones de ringgit.
- 31 de marzo de 2026: la financiación pendiente alcanzó los 5.300 millones de ringgit; había ocho millones de titulares de cuentas activas y 181 millones de ringgit vencidos.
- 1 de junio de 2026: comenzó el período de solicitud de licencias para los proveedores.
- 30 de junio de 2026: la financiación pendiente de los consumidores jóvenes ascendía a 2.400 millones de ringgit, incluidos 96,8 millones clasificados como morosos o impagados.
- 15 de julio de 2026: una respuesta parlamentaria detalló los saldos nacionales anteriores y las disposiciones sobre licencias.
- 13 y 14 de octubre de 2026: varios informes describieron las respuestas parlamentarias sobre la deuda de los jóvenes y las transacciones impugnadas.
- 30 de noviembre de 2026: vence el plazo para que los proveedores existentes presenten sus solicitudes de licencia.
Los informes difieren sobre la fecha de publicación de la respuesta relativa a los jóvenes. Varios sitúan su aparición en el sitio web del Parlamento el martes 13 de octubre, mientras que otros indican que se publicó o respondió el miércoles 14 de octubre. El período informado y la fecha del saldo, el 30 de junio, coinciden.
Una denuncia por fraude no detiene automáticamente los cobros
Una pregunta parlamentaria aparte, presentada por Lee Chuan How, también identificado como Howard Lee, diputado de Pakatan Harapan por Ipoh Timor, se refirió a transacciones que los consumidores dicen no haber autorizado. Preguntó si los proveedores deben suspender temporalmente las solicitudes de pago, los recargos por demora, las restricciones de cuenta y el cobro de deudas hasta que concluyan las investigaciones.
El ministerio indicó que ni la Ley 873 ni las normas de conducta exigen la suspensión automática de todas esas medidas cuando se presenta una impugnación. Primero debe investigarse la transacción para determinar si no fue autorizada.
El Ministerio de Finanzas explicó esa distinción en su respuesta:
«Ni la Ley de Crédito al Consumidor de 2025 ni las normas emitidas por la comisión establecen tal requisito, ya que primero deben investigarse las transacciones impugnadas para determinar si se produjo una actividad no autorizada»,
Esto significa que presentar una denuncia formal no garantiza, por sí solo, que se detengan las solicitudes de pago o los recargos por demora. No significa que se haya demostrado la validez de la transacción impugnada, ni que la ausencia de una suspensión automática elimine la obligación del proveedor de investigarla.
Los proveedores deben tramitar las quejas y las disputas de manera justa, transparente y rápida. El ministerio señaló que el incumplimiento de la Ley 873 o de las normas de conducta puede dar lugar a medidas de supervisión y ejecución por parte de la comisión.
Bloqueo de cuentas y responsabilidad por la seguridad
Las normas de conducta exigen medidas de seguridad para reducir las transacciones no autorizadas, incluida la verificación de identidad y la autenticación adecuada de las transacciones en línea. Los proveedores también deben ofrecer una función de bloqueo de cuentas, descrita como un «interruptor de emergencia», cuando los consumidores sospechen de fraude o robo de identidad.
Bloquear una cuenta y suspender el cobro son acciones distintas. El control de la cuenta responde a un posible uso indebido, mientras que la respuesta del ministerio deja claro que una disputa no suspende automáticamente el cobro de un saldo reclamado existente.
El ministerio señaló que los consumidores no serán considerados responsables de las pérdidas derivadas de transacciones no autorizadas causadas por fallos en los sistemas o controles de seguridad del proveedor. Por tanto, determinar cómo se realizó una transacción es importante para resolver la queja.
Los consumidores también tienen la responsabilidad de proteger sus contraseñas, números de identificación personal, códigos de acceso de un solo uso y credenciales de acceso a sus cuentas contra el uso indebido. Estas obligaciones coexisten con las medidas de seguridad que deben adoptar los proveedores y no las sustituyen.
Las respuestas no especifican un plazo de investigación universal, no explican si deben anularse los recargos por demora cuando una queja prospera ni detallan cómo se tratan los pagos impugnados mientras se determina la responsabilidad. Tampoco revelan cuántas denuncias por fraude o casos de ejecución afectan a proveedores BNPL.
El ministerio indicó que seguirá supervisando el sector y la eficacia de las medidas de protección al consumidor. La próxima fecha regulatoria señalada es el 30 de noviembre de 2026, cuando vence el plazo para que los proveedores existentes presenten sus solicitudes. Se trata de un plazo para presentar las solicitudes, no de una fecha límite indicada para completar todas las decisiones sobre las licencias.
Puntos clave
- Los consumidores de 30 años o menos realizaron 65,9 millones de transacciones BNPL por valor de 5.400 millones de ringgit durante el primer semestre de 2026.
- Representaron el 37,9% del volumen de transacciones del país y el 36,7% de su valor.
- Su financiación pendiente alcanzó los 2.400 millones de ringgit al 30 de junio, de los cuales 96,8 millones, o el 4,0%, se clasificaron como morosos o impagados.
- Antes de aprobar una financiación, los proveedores deben tener en cuenta los compromisos con bancos, otros prestamistas y nuevas solicitudes de crédito.
- Una transacción impugnada no suspende automáticamente las solicitudes de pago, los recargos por demora ni el cobro de deudas.
- Los proveedores deben ofrecer controles para bloquear cuentas e investigar las quejas de manera justa y rápida.
- Los proveedores BNPL existentes tienen hasta el 30 de noviembre de 2026 para presentar sus solicitudes de licencia ante la Comisión de Crédito al Consumidor.