Los daños del ciclón revelan un riesgo financiero creciente
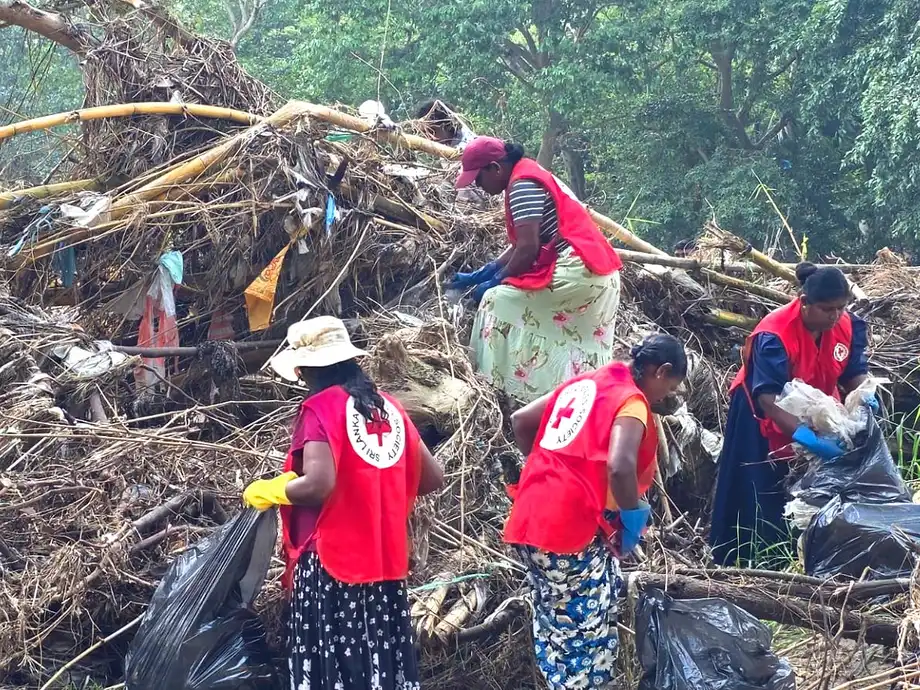
El ciclón Ditwah causó daños físicos directos estimados en USD 4.100 millones en los 25 distritos de Sri Lanka en noviembre de 2025, una suma equivalente a alrededor del 4% del producto interno bruto del país. El Banco Central de Sri Lanka advierte ahora que las consecuencias financieras podrían extenderse más allá de los edificios, la infraestructura y los activos agrícolas destruidos, y traducirse en menos pagos de préstamos, una caída del valor de las garantías y crecientes presiones sobre los seguros.
Contenido
- Los daños del ciclón revelan un riesgo financiero creciente
- Qué excluye la estimación de USD 4.100 millones
- Cómo evolucionaron el ciclón y la respuesta de las autoridades
- Por qué merecen atención los préstamos de la etapa 2
- Las ayudas a los prestatarios pueden retrasar la detección de pérdidas
- El rápido crecimiento del crédito aumenta la exposición al deterioro de las garantías
- Las presiones sobre los seguros van más allá del costo de las reclamaciones
- Las reservas financieras siguen siendo adecuadas, pero se reducen
- Las perspectivas positivas dependen de la recuperación y de políticas prudentes
- Puntos clave
Sin embargo, su Informe sobre la estabilidad financiera de 2026 describe el sistema financiero como estable durante el primer semestre del año. La recuperación económica, la mejora de las finanzas públicas y unas reservas adecuadas de capital y liquidez ayudaron a los bancos y las compañías financieras a resistir varias perturbaciones.
Estas conclusiones describen dos aspectos distintos de una misma situación: las instituciones conservaron sus reservas financieras, mientras aumentaban los indicios de dificultades entre los prestatarios. Los préstamos de la etapa 2, que indican un aumento del riesgo crediticio antes de que un préstamo se deteriore, subieron durante el segundo trimestre de 2026. Las compañías financieras registraron un fuerte aumento, relacionado en parte con el ciclón y el conflicto en Oriente Medio.
Por tanto, la advertencia se refiere a riesgos que se están gestando dentro de un sistema que mantuvo su resiliencia, no a una declaración de que ya comenzó una crisis financiera. Los daños climáticos pueden reducir tanto los ingresos utilizados para pagar un préstamo como el valor de la propiedad que lo garantiza, exponiendo a los prestamistas por más de una vía.
Qué excluye la estimación de USD 4.100 millones
La cifra de los daños del ciclón procede de la evaluación Global Rapid Post-Disaster Damage Estimation del Banco Mundial, conocida como GRADE. Esta mide la destrucción física directa de la infraestructura, las viviendas y los activos agrícolas. No incluye pérdidas económicas más amplias derivadas de una menor producción, la pérdida de ingresos o una recuperación prolongada.
Esta distinción es importante para entender la advertencia del Banco Central. Un activo productivo dañado genera de inmediato costos de reparación o sustitución. La actividad interrumpida también puede reducir los ingresos de su propietario, lo que dificulta el pago de las deudas existentes incluso mientras se llevan a cabo las labores de reconstrucción.
La estimación de alrededor del 4% del PIB da una idea de la magnitud, pero no significa que la producción económica anual haya caído un 4%. Los daños a los activos físicos y las pérdidas de producción económica son medidas distintas. Tampoco se puede interpretar la cifra de USD 4.100 millones como una estimación de las pérdidas que asumirán los bancos o las aseguradoras.
El Banco Central señala que la agricultura, la pesca y la infraestructura están particularmente expuestas a las perturbaciones climáticas. Los hogares afectados, las pequeñas y medianas empresas y las compañías más grandes de sectores vulnerables podrían tener dificultades para pagar sus préstamos si se deterioran los activos productivos y los ingresos. La estimación de los daños físicos no determina el total de las pérdidas económicas más amplias ni las pérdidas que finalmente sufrirá el sector financiero.
Cómo evolucionaron el ciclón y la respuesta de las autoridades
En general, el informe abarca datos hasta finales de junio de 2026. Por tanto, su evaluación recoge los meses posteriores al ciclón Ditwah, incluidos los cambios en los préstamos, el riesgo de los prestatarios y las reservas financieras durante el primer semestre del año.
El aviso de publicación en cingalés del Banco Central indica que el informe se publicó el 12 de octubre de 2026. El informe anual se emitió en virtud del artículo 70(1) de la Ley del Banco Central de Sri Lanka, n.º 16 de 2023, que establece el fundamento legal de esta evaluación de la estabilidad financiera y los riesgos asociados.
- Noviembre de 2025: el ciclón Ditwah azotó Sri Lanka, afectó a los 25 distritos y causó daños físicos directos estimados en USD 4.100 millones.
- Después del ciclón: el Banco Central emitió circulares que exigían a los bancos y las compañías financieras ofrecer ayuda a las personas y empresas afectadas.
- Mayo de 2026: el Banco Central elevó la tasa de interés de política monetaria a un día ante la preocupación por las vulnerabilidades económicas y financieras emergentes.
- Segundo trimestre de 2026: aumentaron los préstamos de la etapa 2 en el sector bancario, mientras que las compañías financieras también registraron un fuerte incremento de estas exposiciones.
- Finales de junio de 2026: fecha de corte general de los datos del informe anual.
- 12 de octubre de 2026: el Banco Central publicó el informe de 2026.
Es relevante que haya transcurrido un período entre la fecha de corte de los datos y la publicación. El informe describe las condiciones durante el período de referencia, pero no ofrece una descripción completa de la calidad de los préstamos ni de las exposiciones a seguros en octubre.
Por qué merecen atención los préstamos de la etapa 2
La clasificación de los préstamos permite distinguir entre un prestatario cuyo riesgo ha aumentado y otro cuyo préstamo ya se ha deteriorado. Por lo general, la etapa 2 significa que el riesgo crediticio ha aumentado considerablemente desde que se registró el préstamo por primera vez. La etapa 3 abarca los préstamos deteriorados desde el punto de vista crediticio, incluidos los clasificados como morosos.
En los bancos, la proporción de préstamos de la etapa 3 disminuyó y la proporción de cobertura del deterioro de la etapa 3 mejoró durante el período analizado. La cobertura indica en qué medida los préstamos deteriorados reconocidos están respaldados por provisiones para pérdidas esperadas. Estos cambios respaldaron la evaluación de resiliencia del Banco Central.
Al mismo tiempo, los préstamos de la etapa 2 aumentaron durante el segundo trimestre. Una mejora en la proporción de préstamos que ya están deteriorados puede coexistir con un número creciente de prestatarios que corren más riesgo de tener dificultades futuras para pagar. Estos dos indicadores no deben interpretarse como contradictorios.
La advertencia climática se refiere a un posible aumento adicional de los préstamos en las etapas 2 y 3 a medida que se debilite la capacidad de pago. No establece que todos los préstamos sujetos a medidas de ayuda por el ciclón vayan a deteriorarse, ni que los daños climáticos expliquen todos los aumentos de los préstamos de la etapa 2.
Las compañías financieras afrontan una combinación más difícil. La proporción de préstamos de la etapa 3 mejoró, pero los préstamos de la etapa 2 aumentaron con fuerza y la cobertura del deterioro disminuyó. El Banco Central atribuye en parte el mayor riesgo de los prestatarios de este sector al ciclón Ditwah y al conflicto en Oriente Medio. Una menor cobertura indica que se ha debilitado el respaldo frente a las pérdidas crediticias reconocidas.
Las ayudas a los prestatarios pueden retrasar la detección de pérdidas
Las autoridades respondieron a las interrupciones causadas por el ciclón con moratorias de deuda y acuerdos de pago en condiciones favorables. Una moratoria aplaza temporalmente los pagos, mientras que la revisión de las condiciones de pago puede reducir la carga inmediata para un prestatario cuyos ingresos o actividad empresarial se hayan visto afectados.
El Banco Central exigió tanto a los bancos como a las compañías financieras que ofrecieran ayuda a las personas y empresas afectadas. Estas medidas pueden dar tiempo a los prestatarios para recuperarse, en lugar de exigirles pagos inmediatos mientras su capacidad de generar ingresos está dañada.
El banco también advierte que las medidas de ayuda pueden ocultar la verdadera exposición del sector financiero al encubrir préstamos deteriorados y retrasar el reconocimiento de los préstamos morosos. El aplazamiento de un pago no demuestra por sí solo que el prestatario haya recuperado la capacidad de pagar la deuda.
La distinción está entre la ayuda temporal para efectuar los pagos y la recuperación duradera de la capacidad de pago. Los reguladores deben seguir de cerca la calidad de estos préstamos, junto con el ritmo y la composición de los nuevos préstamos. El efecto final sobre la calidad de los activos dependerá de la recuperación de los prestatarios afectados, no solo de si se han modificado los calendarios de pago.
El rápido crecimiento del crédito aumenta la exposición al deterioro de las garantías
Las perturbaciones climáticas se producen en un período de rápido crecimiento de los préstamos. El crédito bancario se expandió en los ámbitos del consumo, el comercio, los servicios financieros, la construcción y los préstamos en el extranjero. La expansión de las compañías financieras estuvo impulsada por la fuerte demanda de financiación de vehículos y préstamos respaldados por oro.
El Banco Central señala como vulnerabilidades emergentes el creciente endeudamiento de los hogares, la mayor dependencia de las garantías, los cambios en el valor de estas y el aumento de los precios inmobiliarios. También informa de que se amplió la brecha de crédito del sector privado, un indicador que permite evaluar si el crédito está superando la relación de largo plazo que mantiene con la economía.
Una garantía es un activo ofrecido para respaldar un préstamo. Si un prestatario no puede pagar, puede servir como una posible fuente de recuperación para el prestamista. Los daños de un ciclón pueden reducir el valor de esa garantía al mismo tiempo que la interrupción de los ingresos debilita la capacidad de pago.
Estos riesgos no deben confundirse. El informe identifica los rápidos aumentos de los préstamos para vehículos y respaldados por oro como ámbitos que requieren mayores salvaguardas, pero no afirma que esos activos hayan sufrido los mismos daños físicos que las viviendas, la infraestructura o los activos agrícolas. La preocupación común es la dependencia de garantías cuyo valor puede cambiar en condiciones de tensión.
El Banco Central endureció y simplificó los límites máximos de la relación préstamo-valor para la financiación de vehículos, estableció límites máximos para los préstamos respaldados por oro y aumentó las ponderaciones de riesgo aplicables a estos últimos. Los límites de la relación préstamo-valor restringen cuánto se puede pedir prestado en función del valor tasado de un activo. Las ponderaciones de riesgo determinan el capital que los prestamistas deben mantener para respaldar una exposición.
Las presiones sobre los seguros van más allá del costo de las reclamaciones
El sector de los seguros mantuvo una capitalización adecuada durante el período analizado, aunque la rentabilidad se moderó. Las importantes reclamaciones derivadas del ciclón Ditwah aumentaron las cuentas por cobrar de reaseguros e intensificaron los riesgos de suscripción, liquidez y contraparte.
El reaseguro permite a las aseguradoras transferir parte de su exposición a otra aseguradora. Una cuenta por cobrar de reaseguro es un monto que se espera recibir de esa entidad. Por tanto, un aumento de las cuentas por cobrar no equivale a un aumento del efectivo ya disponible para pagar reclamaciones.
Esto genera varias presiones distintas. El riesgo de suscripción se refiere a si las primas y las reservas son suficientes para cubrir las reclamaciones relacionadas con los riesgos asegurados. El riesgo de liquidez se refiere a la capacidad de efectuar los pagos cuando vencen. El riesgo de contraparte se refiere a si la reaseguradora cumple sus obligaciones.
La advertencia climática más amplia también apunta al aumento de las reclamaciones por daños a la propiedad, pérdidas de cosechas e interrupciones de la actividad empresarial, lo que podría presionar la solvencia de las aseguradoras y elevar las primas. Se trata de riesgos identificados, no de conclusiones de que las aseguradoras ya sean insolventes o de que las primas hayan subido en una cantidad determinada. El resumen del informe no da una cifra nacional del total de reclamaciones por el ciclón.
Las reservas financieras siguen siendo adecuadas, pero se reducen
Los bancos mantuvieron coeficientes de capital y liquidez muy por encima de los umbrales regulatorios. Su rentabilidad siguió mejorando, aunque el crecimiento se desaceleró frente al primer semestre de 2025. El capital también siguió acumulándose, pero los activos ajustados por riesgo crecieron más rápido, lo que redujo los coeficientes de suficiencia de capital.
Los coeficientes de liquidez bancaria disminuyeron a medida que las instituciones trasladaron fondos de activos de fácil venta, en particular los títulos públicos, hacia préstamos al sector privado. El informe también señala mayores desajustes entre los plazos de vencimiento de los activos y los pasivos, lo que aumenta los posibles riesgos de refinanciación y liquidez ante una situación de tensión inesperada.
Las compañías financieras también mantuvieron una liquidez superior a los requisitos regulatorios, pero sus coeficientes de liquidez y reservas de capital disminuyeron a medida que se expandían los préstamos. Los empréstitos crecieron más rápido que los depósitos, lo que aumentó los vínculos entre las compañías financieras y los bancos.
Las ganancias de las compañías financieras siguieron creciendo, respaldadas por los ingresos netos por intereses, aunque el crecimiento de las ganancias se moderó en el primer trimestre del ejercicio financiero 2026/27. Estas conclusiones explican por qué unas ganancias más elevadas no bastan para despejar las dudas sobre la estabilidad: los préstamos y la exposición al riesgo pueden crecer más rápido que los recursos disponibles para absorber pérdidas.
Las perspectivas positivas dependen de la recuperación y de políticas prudentes
Las perspectivas del Banco Central siguen siendo en general positivas, siempre que continúen la recuperación económica y los avances en la consolidación fiscal, y que las políticas se apliquen con prudencia. El organismo reclama sólidas reservas de capital y liquidez, una mejor gestión de los riesgos climáticos y cibernéticos, y mecanismos más sólidos de recuperación y preparación ante crisis.
Las perturbaciones climáticas son una de varias presiones. Las tensiones geopolíticas prolongadas y los precios más altos de la energía podrían debilitar los saldos externos, aumentar la inflación y reducir la capacidad de pago de los prestatarios. Durante el período analizado, las tensiones en Oriente Medio contribuyeron a las presiones sobre el mercado cambiario y a la depreciación de la rupia, aunque las condiciones del mercado mejoraron después gracias a las medidas de política y a las entradas de remesas, turismo y exportaciones.
Los indicadores de los prestatarios también ofrecen un panorama mixto. Las calificaciones crediticias de los hogares se mantuvieron en general estables durante el primer semestre de 2026, mientras que las empresas cotizadas ajenas al sector financiero registraron un mayor crecimiento de los ingresos, pero una menor rentabilidad agregada debido al aumento de las ventas y los costos operativos. Unos ingresos más altos no se tradujeron necesariamente en una mayor capacidad para pagar la deuda.
El informe no cuantifica el eventual aumento de los préstamos deteriorados relacionado con el clima, el costo económico total más amplio del ciclón Ditwah ni los futuros cambios en las primas de seguros. El comunicado no fija una fecha para una nueva evaluación de los riesgos climáticos. La tarea inmediata señalada por el Banco Central es seguir vigilando la situación e intervenir a tiempo a medida que cambien las condiciones de los prestatarios y las reservas de las instituciones.
La advertencia central es que los fenómenos meteorológicos extremos se han convertido en un riesgo financiero estructural que afecta a la producción, los precios y la capacidad de pago. Las instituciones de Sri Lanka comenzaron esta evaluación con reservas adecuadas, pero el aumento de las exposiciones de la etapa 2 y la reducción de los coeficientes financieros muestran dónde podrían ponerlas a prueba nuevas perturbaciones.
Puntos clave
- El ciclón Ditwah afectó a los 25 distritos de Sri Lanka en noviembre de 2025 y causó daños físicos directos estimados en USD 4.100 millones, alrededor del 4% del PIB.
- La estimación de los daños excluye la pérdida de producción, la pérdida de ingresos y los costos más amplios de una recuperación prolongada.
- El sistema financiero se mantuvo estable durante el primer semestre de 2026, con reservas adecuadas de capital y liquidez.
- Aumentaron los préstamos de la etapa 2, aunque mejoraron los coeficientes de préstamos de la etapa 3 en los bancos y las compañías financieras.
- Las ayudas a los prestatarios pueden retrasar el reconocimiento de los préstamos deteriorados sin resolver las dificultades subyacentes para pagar.
- Las reclamaciones de seguros por el ciclón aumentaron las cuentas por cobrar de reaseguros y los riesgos de suscripción, liquidez y contraparte.
- Las perspectivas siguen siendo en general positivas, siempre que se mantengan la recuperación, la consolidación fiscal y la prudencia en las políticas.