Un rastro financiero de 4.400 millones de pesos llega al juicio político
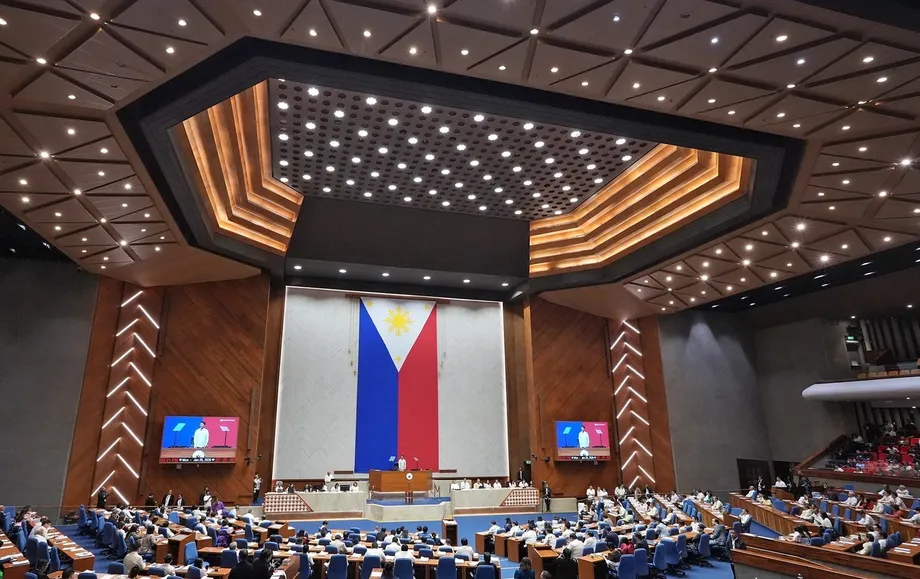
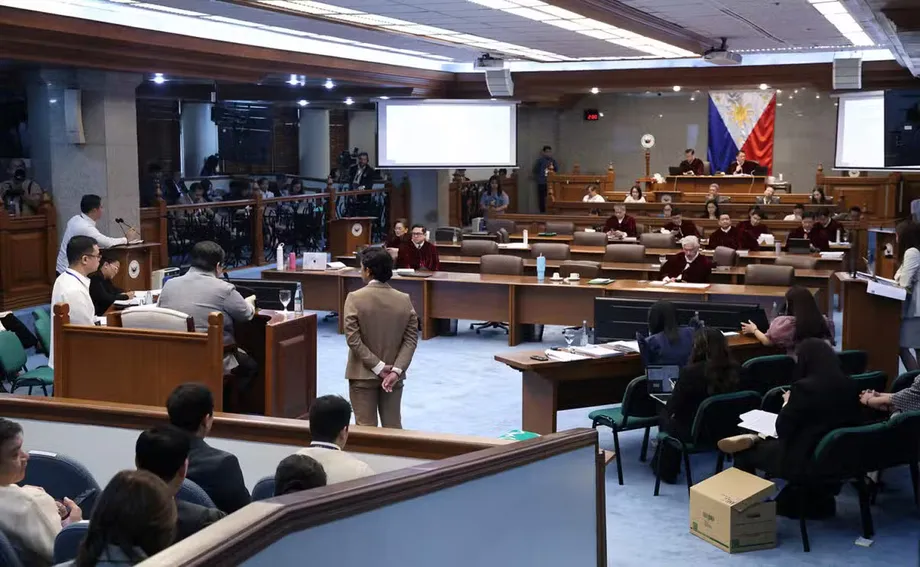
El tribunal del Senado que conoce el juicio político autorizó testimonios sobre transacciones reportadas por 4.400 millones de pesos vinculadas a la vicepresidenta Sara Duterte y a su esposo, el abogado Manases Carpio. Así se inició un examen financiero que ahora incluye informes bancarios corregidos, compras de seguros, remesas empresariales y registros fiscales.
Contenido
- Un rastro financiero de 4.400 millones de pesos llega al juicio político
- Por qué el tribunal permitió los registros confidenciales
- La corrección bancaria detrás del total menor
- Qué muestran realmente los informes de operaciones sujetas a declaración y sospechosas
- Las cuentas antiguas y la controversia sobre los cheques de gerencia
- Retiros de efectivo y la cuestión de las declaraciones
- Las remesas de Cale88 y la investigación sobre China
- El testimonio fiscal aporta pruebas sobre ingresos y propiedad
- Saldos de cuentas y respuesta de Carpio
- Cronología y decisiones pendientes
- Puntos clave
En la audiencia del 5 de octubre de 2026, día 33 del juicio, el director ejecutivo de la Secretaría del Consejo contra el Lavado de Dinero, Ronel Buenaventura, describió registros correspondientes al período de 2007 a 2025. La presentación citó 666 informes de transacciones sujetas a declaración y 55 informes de transacciones sospechosas, después de eliminar registros duplicados.
Los 4.400 millones de pesos son un total de transacciones reportadas; no constituyen una conclusión de que la pareja fuera propietaria de esa cantidad, la hubiera recibido como ingreso o la hubiera tenido en un mismo momento. Tampoco es una suma adicional que deba agregarse a las transacciones individuales debatidas ante el tribunal. Las transferencias entre cuentas y los movimientos repetidos de los mismos fondos pueden aumentar el total de transacciones sin incrementar en la misma proporción el patrimonio.
Las pruebas forman parte del Artículo II del caso de juicio político, que alega una riqueza desproporcionada respecto de los ingresos legales y la declaración incompleta de activos, pasivos y patrimonio neto, incluso en las declaraciones de Duterte correspondientes a 2022, 2023 y 2024. Duterte ha negado haber cometido irregularidades y ha calificado las acusaciones de motivadas políticamente.
En audiencias posteriores comparecieron representantes de bancos y un funcionario de la Oficina de Ingresos Internos. Sus testimonios aportaron saldos de cuentas, cifras de ingresos y detalles de una controvertida transferencia de acciones de una empresa, al tiempo que expusieron los límites de lo que los registros del Consejo contra el Lavado de Dinero pueden demostrar por sí solos.
Por tanto, la cuestión central es más concreta que comparar un gran total de transacciones con un salario público: determinar quién era propietario de los fondos o los controlaba, de dónde procedían, qué activos seguían existiendo en las fechas pertinentes para declarar y si se declararon correctamente.
Por qué el tribunal permitió los registros confidenciales
El abogado defensor Mark Vinluan pidió excluir el testimonio de Buenaventura en virtud de la Sección 8-A de la Ley contra el Lavado de Dinero. Sostuvo que los requisitos de confidencialidad no contemplaban excepciones para los procesos de juicio político.
El presidente del tribunal, Francis "Chiz" Escudero, rechazó el argumento de que los informes estuvieran completamente fuera del alcance de las citaciones judiciales. Distinguió entre la protección frente a la divulgación no autorizada y el cumplimiento de una orden judicial legítima.
Escudero explicó así la interpretación del tribunal sobre la disposición de confidencialidad:
"Por tanto, la disposición regula la forma y las condiciones de la divulgación. No impone un silencio absoluto en todas las circunstancias".
Limitó el testimonio a los registros pertinentes que habían sido objeto de citación y señaló que, de ser necesario, algunas partes podían escucharse en una sesión a puerta cerrada. La defensa conservó el derecho a objetar pruebas concretas. Escudero también rechazó la afirmación de que Buenaventura necesariamente afrontara responsabilidad penal por cumplir la orden del tribunal.
La controversia también abarcó las cuentas en moneda extranjera. La senadora Imee Marcos sostuvo que esas cuentas se habían excluido en anteriores procesos de juicio político. Escudero, en cambio, citó el caso Republic v. Sandiganbayan y el juicio político contra Corona de 2012 para respaldar la admisión de testimonios sobre informes del Consejo contra el Lavado de Dinero que contenían transacciones en moneda extranjera.
Su resolución distinguió entre los informes existentes que el Consejo tenía legalmente y una nueva orden que obligara a un banco a revelar los depósitos de un cliente en moneda extranjera. Sin embargo, las senadoras Pia Cayetano e Imee Marcos cuestionaron si el tribunal estaba incorporando a la ley una excepción para los juicios políticos que no figuraba expresamente en ella.
El tribunal también permitió que documentos del Consejo contra el Lavado de Dinero aparecieran en la transmisión en directo del Senado pese a sus marcas de confidencialidad. La defensa presentó una objeción aparte por la exposición pública, de modo que el alcance de la divulgación se convirtió en una cuestión controvertida, además de si los registros podían admitirse.
La corrección bancaria detrás del total menor
La cifra de 4.400 millones de pesos sustituyó a una estimación anterior de unos 6.700 millones presentada ante la Cámara de Representantes. Buenaventura atribuyó el cambio, en parte, a informes corregidos del Bank of the Philippine Islands. También señaló diferencias en el alcance de las citaciones y las instituciones informantes.
En una carta del 6 de abril de 2026, BPI pidió al Consejo contra el Lavado de Dinero que eliminara 13 informes de transacciones sujetas a declaración relacionados con Carpio, porque un error en un programa de origen había generado importes inexactos. Una operación legible, que originalmente figuraba por unos 269 millones de pesos, se corrigió a 300.000 pesos. Otros importes corregidos también quedaron por debajo del umbral de declaración de 500.000 pesos.
Buenaventura dijo que el Consejo validó y aceptó la corrección antes de presentar sus registros ante el tribunal de juicio político el 30 de julio. La reducción reportada, de unos 6.700 millones a 4.400 millones de pesos, es de aproximadamente 2.300 millones, aunque el testimonio no atribuyó toda esa diferencia únicamente al error de software.
El senador Tito Sotto preguntó cómo un fallo en los informes podía convertir importes de alrededor de 2 millones de pesos en miles de millones. Buenaventura dijo que no recordaba ninguna corrección de magnitud comparable desde que asumió el cargo en abril. Niña Aguilar, funcionaria de Metrobank, dijo que no se había encontrado con un error similar durante su gestión. Marwin Galvez, testigo de BPI que compareció para explicar los registros de cuentas y no la tecnología de los informes, no pudo identificar la causa del error.
Paolo Panelo, portavoz de Duterte, sostuvo que la corrección demostraba el peligro de tratar datos brutos de los informes como pruebas verificadas de patrimonio. La fiscalía mantuvo que, aun después de la corrección, seguía existiendo un total sustancial de transacciones. Ambas posturas hacen que la verificación de las operaciones subyacentes sea fundamental para el caso.
Qué muestran realmente los informes de operaciones sujetas a declaración y sospechosas
Un informe de transacción sujeta a declaración, o CTR, suele registrar una operación en efectivo superior a 500.000 pesos realizada en un mismo día bancario, según las normas descritas en las audiencias. El umbral de declaración no demuestra por sí mismo que hubiera irregularidades. Un informe de transacción sospechosa, o STR, puede presentarse sin importar el importe cuando una institución detecta indicios de alerta específicos.
Las cifras individuales presentadas fueron 373 CTR y 34 STR relacionados con Duterte, y 363 CTR y 30 STR relacionados con Carpio. Setenta CTR duplicados explican por qué el total combinado de informes de transacciones sujetas a declaración fue de 666 y no de 736. Las cifras individuales de STR suman 64, mientras que la presentación agregada citó 55. El testimonio reportado no aclara completamente esta otra diferencia.
Vinluan también cuestionó la decisión de sumar las transacciones. Buenaventura reconoció que el tribunal no había pedido expresamente al Consejo que preparara importes agregados ni resúmenes tabulares. Dijo que esos resúmenes se elaboraron en relación con la citación del 21 de julio y una solicitud del 29 de septiembre de Gerville Luistro, fiscal de la Cámara de Representantes.
Los informes difieren ligeramente en el desglose de los 4.400 millones de pesos. Una versión indica entradas por 1.630 millones, salidas por 1.300 millones y 1.400 millones cuyo sentido no se pudo determinar. Otra da 1.630 millones, 1.310 millones y 1.460 millones, respectivamente, cifras que suman 4.400 millones. Buenaventura dijo que la información incompleta o ambigua sobre remitentes y beneficiarios impedía clasificar de forma fiable algunas transacciones, en su mayoría anteriores a 2014.
Bancos y aseguradoras citaron acusaciones de corrupción, tráfico de drogas y uso indebido de fondos públicos en algunos STR. Entre ellos había transacciones de seguros de julio y noviembre de 2019, un informe de Philippine Savings Bank fechado el 1 de agosto de 2024 y uno de BDO Life fechado el 5 de diciembre de 2024. Algunos se basaban en noticias como motivo de sospecha, no en una conclusión establecida de conducta delictiva.
Aguilar describió más tarde el proceso de Metrobank como una serie de comprobaciones adicionales y una aprobación interna antes de presentar los informes. Buenaventura reconoció que no tenía conocimiento personal que demostrara que Duterte hubiera acumulado riqueza de origen inexplicado. Su testimonio se refería a los registros que tenía el Consejo contra el Lavado de Dinero.
Las cuentas antiguas y la controversia sobre los cheques de gerencia
BPI confirmó un depósito a plazo conjunto de Rodrigo y Sara Duterte, abierto el 22 de enero de 2010 con 40,65 millones de pesos. Se renovó 12 veces y llegó a unos 41,72 millones. El testimonio bancario también identificó tres cheques de gerencia por 41.721.035,62 pesos cada uno, fechados el 19 de abril y el 17 de octubre de 2012, y el 7 de octubre de 2013, pagaderos a Rodrigo Duterte.
Un cheque de gerencia es emitido por un banco contra fondos que ha recibido. Galvez explicó que el dinero sale de la cuenta del cliente y pasa a una cuenta de liquidación del banco mientras el cheque sigue pendiente. Por ello, no aparece en el saldo de esa cuenta del cliente al cierre del año.
La fiscalía sostuvo que este mecanismo, junto con otro depósito a plazo de unos 55 millones de pesos convertido en cheque de gerencia, podía contribuir a demostrar ocultamiento. Galvez dijo que no era inusual que quedaran cheques sin cobrar y se negó a inferir que hubiera habido ocultamiento deliberado.
Escudero señaló que la firma de Sara Duterte no aparecía en los documentos pertinentes para abrir o cerrar el depósito a plazo ni para comprar los cheques. El abogado defensor Michael Poa dijo que ella no recordaba la cuenta y que no había participado en sus transacciones. Por tanto, la propiedad conjunta de la cuenta y la responsabilidad por cada operación son cuestiones distintas que el tribunal debe evaluar.
El Consejo contra el Lavado de Dinero también identificó siete transferencias entre cuentas realizadas el 28 de marzo de 2014, por un total de 193,70 millones de pesos según una versión de las actuaciones y de 193,71 millones según otra. Buenaventura dijo que los números de referencia separados identificaban transferencias distintas dentro de un mismo banco. Sin embargo, que haya registros distintos no demuestra por sí solo que cada uno correspondiera a dinero recién adquirido.
Otros registros incluían una póliza de inversión de vida BPI AIA por 20 millones de pesos, comprada el 1 de abril de 2014, y un cheque de gerencia por 16.852.782 pesos, fechado el 30 de mayo de 2016 y pagadero a Samuel C. Uy. Por separado, un informe de intercambio de información del Consejo identificó a Duterte como beneficiaria de cheques por 14,88 millones de pesos comprados en 2011 y 2012 por Samuel Cang Uy y otras dos personas.
Retiros de efectivo y la cuestión de las declaraciones
Buenaventura identificó seis operaciones mediante las cuales Carpio retiró 41 millones de pesos el 6 de agosto de 2024: 23 millones de BDO y 18 millones de Philippine National Bank. Los registros también mostraron transacciones de Duterte por un total de 10,04 millones en diciembre de 2024: 2,371 millones en Landbank el 5 de diciembre y 5,969 millones en BDO, además del cobro de un cheque de Metrobank por 1,7 millones, el 20 de diciembre.
La fiscal Mae Divinagracia relacionó los retiros con el testimonio de Karen Batu, responsable de registros de la Oficina del Defensor del Pueblo, según el cual las declaraciones conjuntas de activos, pasivos y patrimonio neto de la pareja no declaraban efectivo en mano ni en bancos entre 2019 y 2025.
Para evaluar esa acusación hay que tener en cuenta las fechas de declaración. Un retiro demuestra que el dinero se movió en un día concreto, pero no establece cuánto quedó como efectivo, cuánto se gastó o si se convirtió en otro activo antes del 31 de diciembre. Los registros descritos ante el tribunal no determinaron el destino final de todos esos retiros.
Un testimonio posterior de la Oficina de Ingresos Internos presentó otro conjunto de documentos. Los estados financieros auditados declaraban efectivo en mano y en bancos por 21,23 millones de pesos al cierre de 2022, 28,97 millones en 2023, 15,53 millones en 2024 y 13,80 millones en 2025. Esas cifras no contradicen automáticamente el testimonio sobre omisiones en las declaraciones de activos, pasivos y patrimonio neto, ya que corresponden a documentos distintos. Sin embargo, hacen necesaria una conciliación entre las declaraciones.
Las remesas de Cale88 y la investigación sobre China
Cale88 Foods Corp., empresa exportadora de chips de banana vinculada a Carpio, recibió remesas por aproximadamente 319 millones de pesos relacionadas con China y Hong Kong, según el testimonio. Los informes difieren en el total exacto y en la cantidad de reportes: uno indica 319,32 millones mediante 141 CTR y tres STR; otro señala 319,33 millones mediante 143 informes de transacciones sujetas a declaración, 141 relacionados con China continental y dos con Hong Kong.
Entre las contrapartes mencionadas figuraban Jinhua Dongxi Trading Co., Ltd. y China National Township. Buenaventura confirmó que los informes de transacciones sospechosas señalaban la falta de una obligación legal o comercial subyacente, de un propósito o de una justificación económica. Esa preocupación declarada no constituye una conclusión judicial de que todas las remesas fueran ilegales ni de que el dinero perteneciera personalmente a Duterte.
El 11 de octubre, el presidente Ferdinand Marcos Jr. confirmó una investigación del Gobierno sobre las acusaciones planteadas por el exsenador Antonio Trillanes IV. Marcos dijo que el Departamento de Defensa Nacional había respondido porque las acusaciones podían involucrar la seguridad nacional.
Marcos describió esa preocupación en términos condicionales:
"El aspecto más inquietante es el dinero chino. Eso ya se convierte en una cuestión de seguridad nacional".
También dijo que las autoridades debían establecer los hechos antes de llegar a conclusiones y negó estar involucrado en una supuesta campaña para desacreditar a Duterte. En las actuaciones descritas no se había establecido si las remesas correspondían a pagos legítimos por exportaciones, financiación indebida u otro tipo de acuerdo.
El testimonio fiscal aporta pruebas sobre ingresos y propiedad
El 8 de octubre, Anne Loraine Garcia-Marquez, funcionaria de la Oficina de Ingresos Internos, declaró que Duterte y Carpio obtuvieron ingresos netos de impuestos por un total de 85,34 millones de pesos entre 2007 y 2025. La declaración de patrimonio neto de Duterte para 2025 consignaba 98,66 millones de pesos, una diferencia numérica de 13,32 millones. Esa comparación, por sí sola, no permite determinar si hubo riqueza inexplicada sin establecer los activos iniciales, los pasivos y otras fuentes legales.
Escudero había comparado por separado los 424 millones de pesos que circularon por cuentas entre 2022 y 2025 con los 336 millones obtenidos al sumar las declaraciones anuales de patrimonio neto. Se trata de medidas diferentes: los totales de transacciones miden movimientos, mientras que el patrimonio neto mide los activos menos los pasivos en una fecha determinada. Sumar las declaraciones anuales de patrimonio neto también puede contabilizar repetidamente los mismos activos que se conservaron.
Garcia-Marquez confirmó que la Oficina de Ingresos Internos había autorizado una auditoría de Duterte o de Carpio, pero se negó a identificar a la persona investigada. También declaró sobre el registro para ejercer la abogacía, otros ingresos y una remuneración de la ciudad de Davao que figuraba en una declaración fiscal de 2023. La fiscalía preguntó si esos registros indicaban el ejercicio prohibido de una profesión u otro cargo, pero el testimonio no determinó la naturaleza de cada pago.
La Oficina de Ingresos Internos no tenía constancia de impuestos pagados por una transferencia de acciones de Cale88 de Carpio ni de una solicitud de un Certificado Electrónico de Autorización de Registro, el certificado fiscal necesario antes de inscribir esa transferencia en los libros de la empresa. Garcia-Marquez dijo que la venta podía seguir siendo válida entre las partes, aunque no debía haberse inscrito en los libros de acciones y transferencias. Escudero retiró de las actas la descripción de la venta como falsa hecha por un fiscal.
Saldos de cuentas y respuesta de Carpio
Los informes sobre los testimonios bancarios posteriores difieren considerablemente en los saldos finales combinados. Uno indica unos 190 millones de pesos en 30 cuentas activas al cierre de 2025. Otro señala 39 millones en ocho bancos, con cifras anuales de 59 millones en 2022, 71,3 millones en 2023 y 22,2 millones en 2024. Los informes disponibles no establecen un alcance común que permita conciliar esos totales.
BPI identificó por separado nueve cuentas con un saldo final combinado de 8 millones de pesos en 2025 y 34 cuentas cerradas, sin especificar las fechas de cierre de todas ellas. También hay que distinguir los saldos de empresas de las tenencias personales: los saldos reportados de GenCorp bajaron de 50,75 millones de pesos en 2022 a 14,50 millones en 2025, mientras que dos cuentas corrientes de Cale88 se cerraron en julio de 2026.
El testimonio sobre seguros identificó la compra por Carpio, en 2024, de un seguro de inversión de FWD por 10,6 millones de pesos, con un valor financiero reportado de 13,2 millones y los hijos de la pareja como beneficiarios. Su valor y la forma en que debía declararse son cuestiones distintas de los saldos bancarios y el volumen de transacciones.
En respuesta a las preguntas sobre los gastos con tarjeta de crédito, Carpio dijo que inicialmente pagó los gastos de un viaje a Japón para un grupo y que luego se repartieron. Dijo que las compras de ropa deportiva eran para jugadores sénior de baloncesto y que los gastos en Kuala Lumpur correspondían a un equipo juvenil de baloncesto.
Carpio negó haber utilizado dinero público:
"No hay nada ilegal en gastar mi propio dinero, ganado con esfuerzo. No se utilizaron fondos públicos para estos gastos personales".
También dijo que Duterte no estuvo involucrada ni presente. Esa respuesta se refiere a los gastos con tarjeta de crédito, pero no explica todos los retiros, las remesas empresariales ni las cuestiones relativas a las declaraciones planteadas en el Artículo II.
Cronología y decisiones pendientes
El examen financiero avanzó a lo largo de varias fechas:
- 6 de abril de 2026: BPI solicitó eliminar 13 informes erróneos de transacciones sujetas a declaración.
- 30 de julio: El Consejo contra el Lavado de Dinero presentó registros que incorporaban las correcciones validadas.
- 5 y 6 de octubre: Buenaventura declaró y respondió preguntas sobre los totales, la confidencialidad y las declaraciones.
- 7 de octubre: Representantes bancarios describieron cuentas conjuntas, cheques y saldos.
- 8 de octubre: Garcia-Marquez presentó pruebas fiscales y confirmó la autorización de una auditoría.
- 11 de octubre: Marcos confirmó una investigación sobre las presuntas remesas chinas.
En la audiencia del 8 de octubre se previó que el contrainterrogatorio de la Oficina de Ingresos Internos continuara el 9 de octubre, seguido por el analista forense Alexander Cabrera. Aquí no se establece el resultado de ese testimonio previsto. Durante el juicio se habló del 16 de diciembre como fecha del veredicto, pero luego se aclaró que era una previsión logística y no una fecha de decisión garantizada.
También hubo discrepancias en los informes sobre el Artículo III, relativo al cargo de soborno. Uno señaló que la fiscalía ya no lo presentaría; Luistro dijo que aún no se había anunciado formalmente al tribunal su retirada. Esa distinción separa una intención de una acción procesal ya realizada. El Artículo II todavía requiere conclusiones sobre la propiedad, las fuentes legales y la divulgación, no simplemente la aceptación de una cifra agregada.
Puntos clave
- Los 4.400 millones de pesos representan actividad de transacciones reportadas, no riqueza establecida ni ingresos ilegales.
- BPI corrigió 13 informes después de que un error de software inflara los importes.
- El tribunal permitió el testimonio pertinente del Consejo contra el Lavado de Dinero pese a las objeciones por confidencialidad.
- Los informes de transacciones sospechosas registran motivos de preocupación, no pruebas de que se haya cometido un delito.
- Es necesario conciliar las cifras bancarias, fiscales y de las declaraciones de activos, pasivos y patrimonio neto, especialmente cuando los totales reportados difieren.
- Duterte niega haber cometido irregularidades; Carpio afirma que los gastos cuestionados con tarjeta se pagaron con fondos personales.
- Las actuaciones descritas no establecen una conclusión definitiva sobre riqueza inexplicada ni sobre las remesas empresariales.