El cambio decisivo en los cuellos de botella del suministro eléctrico
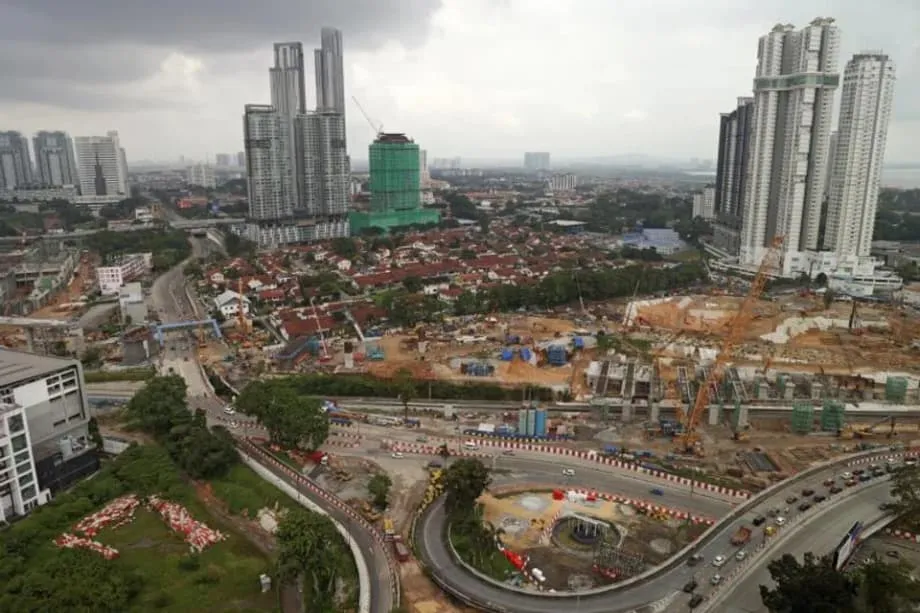
Johor ha llegado a un punto crítico en su transformación en centro de infraestructura digital del Sudeste Asiático. Observadores del sector confirman que el principal obstáculo de la región ha pasado claramente de la capacidad de generación eléctrica a la infraestructura de distribución de la red, lo que ha provocado una crisis en los plazos para disponer de energía que determina qué proyectos avanzan y cuáles se estancan. Según un informe de Area Market Intelligence, Johor rechazó hasta el 30 por ciento de las nuevas solicitudes para centros de datos en 2024, una cifra llamativa que señala un cambio fundamental en la dinámica del mercado.
Contenido
- El cambio decisivo en los cuellos de botella del suministro eléctrico
- La demanda mundial supera la capacidad de la infraestructura
- Las limitaciones de Singapur impulsan la expansión de Johor
- Las limitaciones técnicas detrás de los retrasos en las conexiones
- Recursos hídricos y resistencia de las comunidades
- Las tensiones geopolíticas complican el desarrollo
- Surgen estrategias alternativas de suministro eléctrico
- Conclusiones principales
Las consecuencias de este cuello de botella van mucho más allá de los retrasos administrativos. Ahora, los proyectos no se deciden por la disponibilidad de capital de inversión o de terrenos, sino por los plazos para conectarse a una red eléctrica que tiene dificultades para seguir el ritmo explosivo del despliegue de infraestructura digital. Los rechazos se deben a la falta de coordinación entre los plazos de las empresas de servicios públicos y los de los promotores, a la falta de claridad sobre quién es responsable de la infraestructura de las subestaciones y a problemas de planificación que solo se detectan en etapas avanzadas del desarrollo. Para un sector acostumbrado a crecer rápidamente, esto representa una barrera estructural que amenaza con limitar la trayectoria de crecimiento de la región.
La demanda mundial supera la capacidad de la infraestructura
Las dificultades de Johor reflejan una tendencia mundial: la inteligencia artificial y la computación en la nube impulsan una demanda de capacidad de procesamiento sin precedentes. Solo en el primer semestre de 2025, la región de Asia-Pacífico registró anuncios de nuevos proyectos por casi 13 gigavatios, un aumento del 160 por ciento respecto al año anterior, según un estudio de Knight Frank. Este auge supone una inversión necesaria de más de 180.000 millones de dólares y consolida el papel de la región como el centro de infraestructura digital de más rápido crecimiento del mundo.
Sin embargo, la oferta comprometida, definida como los proyectos que cuentan con terrenos, suministro eléctrico y permisos de planificación asegurados, se ha multiplicado por más de seis desde 2019, mientras que la construcción efectiva no ha logrado seguir el ritmo. DC Byte, una empresa de inteligencia de mercado, señala que la capacidad en construcción ya no aumenta al mismo ritmo que los anuncios. Esta divergencia entre la capacidad prevista y la operativa genera una limitación estructural que afecta a mercados de todo el mundo.
El mercado no se está enfriando. Se están asumiendo más compromisos de los que se pueden cumplir. Especialmente en Estados Unidos, vemos una tensión real entre las intenciones y la ejecución. Los proyectos se alquilan antes de que comience la construcción, pero los retrasos de la red y de los permisos están aplazando aún más su puesta en marcha. No es un problema de demanda. Es un cuello de botella en el desarrollo.
Colby Cox, director general para las Américas de DC Byte, subraya que los operadores capaces de poner en marcha capacidad, y no solo anunciarla, determinarán quién lidera el mercado. Esto también se aplica a Johor, donde la capacidad de conseguir conexiones a la red a tiempo ahora distingue los proyectos viables de las inversiones estancadas.
Las limitaciones de Singapur impulsan la expansión de Johor
La transformación de Johor en un imán para los centros de datos se debe en gran medida a las restricciones impuestas en el territorio vecino. Singapur, históricamente el principal centro digital de la región, impuso una moratoria de tres años a la construcción de nuevos centros de datos, hasta enero de 2022, debido a graves limitaciones de suministro eléctrico y agua. Aunque posteriormente la ciudad-Estado puso en marcha una hoja de ruta para centros de datos ecológicos y aprobó 300 megavatios de capacidad adicional, su crecimiento sigue limitado por estrictos requisitos de sostenibilidad y la escasez de espacio físico.
Este entorno regulatorio provocó un importante efecto de desbordamiento. Johor, situado al otro lado del estrecho de Johor, ofrecía terrenos baratos, recursos abundantes en comparación con las limitaciones insulares de Singapur y proximidad a la conectividad de fibra óptica del centro financiero. Las cifras muestran la magnitud de este cambio. Según Knight Frank, Johor cuenta actualmente con unos 580 megavatios de capacidad operativa en centros de datos, pero su capacidad total prevista, incluidos los proyectos en fase inicial, es casi 10 veces mayor y alcanza los 5,8 gigavatios. En el segundo trimestre de 2025, el estado había aprobado 42 proyectos por valor de 164.450 millones de ringgits (39.080 millones de dólares), que representan el 78,6 por ciento de la capacidad operativa de tecnologías de la información de Malasia.
Sin embargo, este rápido crecimiento ha generado una presión intensa sobre la infraestructura local. Kenanga Investment Bank Berhad prevé que, para 2035, el consumo eléctrico de los centros de datos de Malasia equivaldrá al 20 por ciento de la capacidad total de generación de energía del país. Aunque el Gobierno malasio planea añadir entre 6 y 8 gigavatios de generación eléctrica a gas, el desafío no consiste en producir esa electricidad, sino en distribuirla a través de redes de transmisión y distribución cuya mejora requiere años de preparación.
Las limitaciones técnicas detrás de los retrasos en las conexiones
La diferencia entre la generación eléctrica y su distribución a través de la red es clave para entender la situación actual de Johor. Aunque Malasia puede construir centrales eléctricas relativamente rápido, las subestaciones, los transformadores y las líneas de transmisión que conectan estas instalaciones con los campus de centros de datos requieren largos plazos de planificación, obtención de permisos y construcción. Un análisis de Boston Consulting Group indica que, mientras que un centro de datos nuevo construido desde cero suele tardar entre dos y tres años en desarrollarse, los estudios de conexión y las mejoras de infraestructura asociados suelen llevar entre cuatro y ocho años.
Esta falta de correspondencia genera lo que los profesionales del sector llaman la brecha en los plazos de acceso a la energía. En Johor, en concreto, el informe de Area Market Intelligence identifica tres puntos críticos de fallo: plazos de las empresas de servicios públicos que no se ajustan a los calendarios de construcción de los promotores, responsabilidades poco claras respecto a las inversiones en infraestructura de subestaciones y limitaciones de planificación que surgen cuando los proyectos ya han avanzado por las etapas iniciales de aprobación. Cuando los promotores dan por hecho que hay capacidad en la red basándose en las estadísticas regionales de generación, a menudo descubren que la infraestructura local de transmisión no puede cubrir las necesidades específicas de carga de sus proyectos.
La complejidad técnica también abarca la calidad y la fiabilidad del suministro eléctrico. Los centros de datos no solo necesitan capacidad de varios megavatios, sino un suministro eléctrico muy estable, redundante y con características específicas de voltaje y frecuencia. La mejora de la infraestructura de red existente para cumplir estas especificaciones requiere la coordinación de múltiples partes interesadas, entre ellas Tenaga Nasional Berhad, la empresa eléctrica nacional, los reguladores locales y los promotores privados. Sin marcos claros que establezcan quién asume el costo y la responsabilidad de estas mejoras, los proyectos quedan paralizados por la incertidumbre administrativa.
Recursos hídricos y resistencia de las comunidades
La electricidad no es el único recurso bajo presión. Los centros de datos consumen enormes cantidades de agua para la refrigeración: una instalación de 100 megavatios utiliza alrededor de 4,2 millones de litros diarios, una cantidad equivalente a las necesidades de suministro de miles de residentes. Johor, que ya depende de la vecina Singapur para una parte importante de su agua tratada y ha sufrido varias interrupciones del suministro, afronta una doble escasez de recursos que está provocando resistencia entre la población local.
En un hecho destacado, residentes de Johor protestaron frente a una obra de construcción de un centro de datos. Denunciaron la contaminación por polvo y alertaron sobre posibles escaseces de agua. Se trata de la primera protesta pública importante contra el sector en Malasia y es una señal de que su aceptación social se debilita a medida que se expande. El profesor asociado doctor Muhammad Najib Razali, experto en economía inmobiliaria de Universiti Teknologi Malaysia, señala que los reguladores están indicando ahora que las asignaciones de agua y energía deben gestionarse cuidadosamente para proteger a los hogares y a las industrias esenciales.
Ya no se da por hecho que el agua tratada y la electricidad de la red estarán disponibles cuando se necesiten. Se están convirtiendo en recursos sujetos a condiciones, límites, requisitos de eficiencia y supervisión regulatoria.
El doctor Najib explica que los terrenos con servicios preparados, gracias al acceso a fuentes de agua alternativas, sistemas de reutilización de agua o mayor eficiencia energética, alcanzan un valor más alto y sufren menos retrasos. En cambio, los terrenos que dependen por completo del agua municipal o de conexiones estándar a la red afrontan una mayor incertidumbre, independientemente de su ubicación. Este cambio convierte el agua y la energía, antes consideradas elementos secundarios de la infraestructura, en factores determinantes del valor del terreno y del riesgo de inversión.
En respuesta a estas presiones, según se informa, Johor está construyendo tres nuevos embalses y plantas de tratamiento de agua, mientras que el Gobierno ha impuesto tarifas de agua más altas a los centros de datos y ha impulsado el uso de aguas residuales recicladas en el sector. Algunas instalaciones más recientes están adoptando sistemas de refrigeración por aire que eliminan por completo el consumo de agua, aunque estas tecnologías requieren más energía y son menos eficientes en el clima tropical de Johor.
Las tensiones geopolíticas complican el desarrollo
Los cuellos de botella técnicos coinciden con dinámicas complejas del comercio internacional. La decisión de Malasia de ralentizar la expansión de los centros de datos tiene consecuencias para los esfuerzos de China por garantizar el acceso a chips avanzados de inteligencia artificial sujetos a los controles de exportación de Estados Unidos. Empresas chinas como Tencent, Huawei y Alibaba han establecido una presencia importante en Johor, atraídas por las mismas ventajas que sus homólogas estadounidenses. Sin embargo, Washington ha expresado su preocupación por la posibilidad de que centros de datos fuera de China compren chips de Nvidia sujetos a restricciones para entrenar modelos de inteligencia artificial que apoyen aplicaciones militares chinas.
En julio de 2025, Malasia anunció que exigiría permisos para todas las exportaciones, reexportaciones y operaciones de tránsito de chips de alto rendimiento fabricados en Estados Unidos. Aunque las lagunas regulatorias permiten técnicamente que los centros de datos chinos importen chips para utilizarlos dentro del país, la vigilancia de estos proyectos se está intensificando mientras Kuala Lumpur busca cerrar acuerdos comerciales con Washington. Esto crea un delicado equilibrio para los responsables políticos malasios, que deben sopesar las inversiones chinas frente a las preocupaciones estratégicas estadounidenses.
Lee Ting Han, vicepresidente de coordinación del desarrollo de centros de datos del estado de Johor, considera que la reestructuración corporativa de las empresas chinas, incluida la separación de DayOne de su empresa matriz, GDS Holdings, probablemente busca diversificar su cartera de clientes ante los cambios en las tensiones comerciales. La situación muestra cómo las limitaciones de infraestructura y las presiones geopolíticas confluyen para transformar el panorama competitivo, mientras algunos proyectos afrontan simultáneamente retrasos técnicos e incertidumbre regulatoria.
Surgen estrategias alternativas de suministro eléctrico
Ante los retrasos de la red, los operadores exploran diversas estrategias para acelerar los plazos de acceso a la energía. Microsoft ha recurrido a generadores de gas en sus instalaciones de Querétaro, México, debido a retrasos similares en la conexión a la red. Esto demuestra que incluso las mayores empresas tecnológicas están dispuestas a adoptar soluciones temporales basadas en combustibles fósiles para mantener la continuidad operativa. Vantage Data Centers se ha asociado con VoltaGrid para desplegar más de un gigavatio de capacidad en microrredes de gas natural en América del Norte, que pueden instalarse en meses en lugar de años.
Google ha seguido otro enfoque en Malasia y ha firmado un acuerdo de compra de energía de 21 años con TotalEnergies para garantizar el suministro de un teravatio-hora de electricidad renovable certificada de la planta solar Citra Energies. Este acuerdo, establecido en el marco del Programa Corporativo de Energía Verde de Malasia, muestra cómo los grandes operadores de centros de datos están dejando atrás los modelos tradicionales de suministro público para asegurar capacidad de generación dedicada a largo plazo, en línea con sus objetivos de sostenibilidad y al margen de algunas limitaciones de la red.
Los recursos detrás del medidor, como las instalaciones solares, el almacenamiento en baterías y la generación en el propio emplazamiento, están cobrando interés como soluciones temporales. Sin embargo, tienen limitaciones. Los centros de datos necesitan niveles de fiabilidad excepcionalmente altos, que los sistemas independientes tienen dificultades para garantizar, y ampliar estos recursos para abastecer instalaciones de escala de gigavatios plantea importantes desafíos técnicos y financieros. Como señala Boston Consulting Group, es probable que los centros de datos conectados a la red sigan siendo la opción preferida, pero facilitar estas conexiones requerirá reformas regulatorias de los procesos de interconexión e innovaciones contractuales que reduzcan los riesgos de las inversiones de las empresas de servicios públicos.
El Gobierno de Malasia planea poner en marcha un marco para centros de datos sostenibles en octubre de 2025, con el objetivo de establecer directrices más claras sobre el uso de recursos y posiblemente agilizar los procesos de aprobación que han generado los actuales cuellos de botella. El marco podría aclarar quién es responsable de las subestaciones, una cuestión que ha retrasado numerosos proyectos, aunque todavía no se han anunciado detalles concretos.
Conclusiones principales
- Johor rechazó hasta el 30 por ciento de las solicitudes para centros de datos en 2024 debido a las limitaciones de distribución de la red, no a la falta de capacidad de generación eléctrica.
- El estado cuenta con 5,8 gigavatios de capacidad prevista frente a 580 megavatios actualmente operativos, lo que somete a su infraestructura a una presión considerable.
- La demanda mundial de capacidad para centros de datos aumentó un 30 por ciento en 2024, pero la construcción no logra seguir el ritmo de los anuncios debido a los retrasos en el suministro eléctrico y los permisos en todo el mundo.
- La preocupación por el consumo de agua ha provocado protestas locales y ha llevado a los reguladores a tratar el acceso a los servicios públicos como un recurso condicionado, y no como una infraestructura garantizada.
- Las tensiones geopolíticas en torno al acceso a chips de inteligencia artificial complican la estrategia de Malasia para los centros de datos, en particular respecto a las inversiones de empresas chinas.
- Entre las soluciones del sector figuran la generación de electricidad con gas en las propias instalaciones, los acuerdos de compra de energía renovable a largo plazo y el desarrollo de mercados secundarios con capacidad disponible en la red.