La gran contradicción
En 2025, China alcanzó un hito notable que parecía anunciar el fin de la era del carbón. El país instaló 315 gigavatios de nueva capacidad solar y 119 gigavatios de energía eólica, lo que permitió que las fuentes no fósiles superaran por primera vez en la historia a la generación térmica. Las fuentes de energía limpia representan ahora más del 60% de la capacidad instalada total, mientras que la proporción del carbón en la generación eléctrica efectiva cayó en junio a su nivel más bajo en nueve años: el 51%.
Contenido
- La gran contradicción
- Un máximo de construcción en una década
- La seguridad energética prima sobre los objetivos climáticos
- El problema de los proyectos autorizados
- Un caso excepcional en el mundo
- Menos generación pese al aumento de la capacidad
- El riesgo de los activos varados
- La encrucijada del XV Plan Quinquenal
- Puntos clave
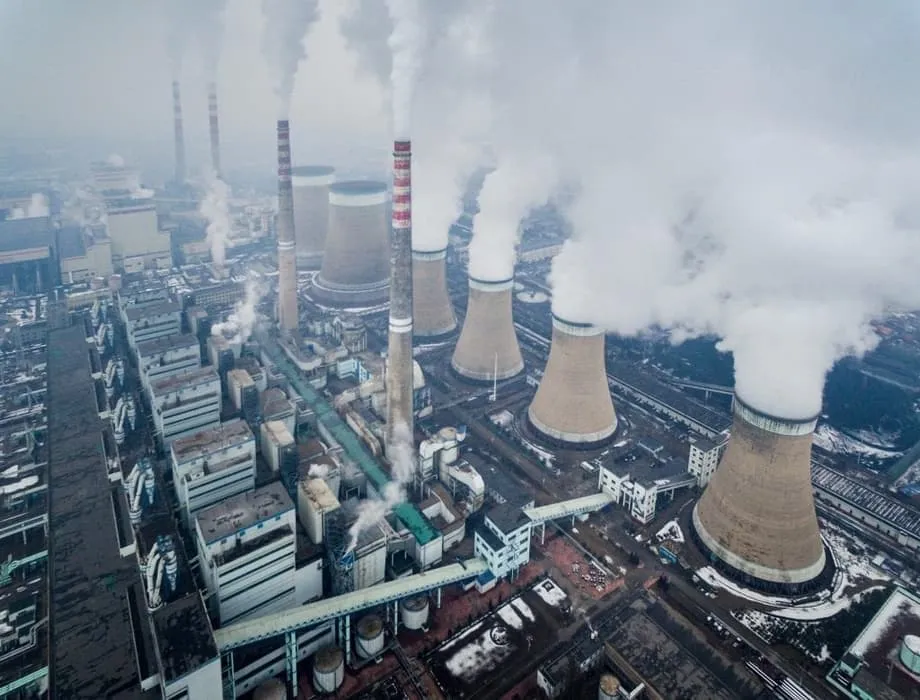
Sin embargo, durante ese mismo período, China puso en funcionamiento 78 gigavatios de nueva capacidad de generación a carbón, la cifra anual más alta en una década. Entraron en servicio más de 50 grandes unidades de carbón, cada una con una capacidad de generación de 1 gigavatio o más. Para ponerlo en perspectiva, 1 gigavatio puede abastecer a varios cientos de miles de hogares y, en algunos casos, a más de 2 millones, según los patrones de consumo.
La magnitud de la expansión es asombrosa. Solo en 2025, China puso en funcionamiento más capacidad de generación a carbón que la que India añadió en toda la década anterior.
Esta marcada contradicción se desprende de un informe conjunto del Centre for Research on Energy and Clean Air y Global Energy Monitor. El análisis destaca la tensión central que afronta el mayor emisor de gases de efecto invernadero del mundo: aunque la energía limpia desplaza al carbón de la red eléctrica, la infraestructura física de este combustible fósil sigue expandiéndose a un ritmo que amenaza con consolidar las emisiones durante décadas.
Un máximo de construcción en una década
Los 78 gigavatios añadidos en 2025 representan un marcado cambio respecto de las tendencias recientes. Durante la década anterior, China había puesto en funcionamiento menos de 20 grandes unidades de carbón al año. La cifra de 2025 supone un regreso a niveles de construcción no vistos desde 2016, y las proyecciones indican que las adiciones de todo el año podrían superar los 80 gigavatios.
Solo en el primer semestre de 2025 se pusieron en funcionamiento 21 gigavatios, la cifra más alta para un primer semestre desde 2016. Durante el año comenzaron las obras de 83 gigavatios de capacidad de generación a carbón, y se reanudaron las de otros 46 gigavatios, una cantidad equivalente a toda la capacidad de generación a carbón de Corea del Sur. Esto apunta a otra ola de puesta en funcionamiento en 2026 y 2027.
En 2025, las propuestas de proyectos nuevos o reactivados alcanzaron los 161 gigavatios, una cifra récord que indica que el sector se apresura a obtener autorizaciones antes de un posible endurecimiento de las políticas. Al cierre del año, quedaban 291 gigavatios en desarrollo, ya autorizados o en construcción, lo que representa aproximadamente el 23% de la flota de centrales de carbón actualmente operativa en China.
La expansión se concentra en las provincias occidentales ricas en carbón. Xinjiang, Mongolia Interior y Shaanxi encabezaron tanto la puesta en funcionamiento de centrales como el inicio de nuevas obras. Más de tres cuartas partes de los proyectos recién autorizados fueron financiados por empresas mineras de carbón o grupos energéticos con operaciones mineras, que buscan asegurar una demanda estable para su producción hasta 2030 y más allá.
La seguridad energética prima sobre los objetivos climáticos
La decisión de China de seguir construyendo centrales se explica por una combinación de preocupación por la seguridad energética, problemas estructurales de la red eléctrica y prioridades económicas. En 2021 y 2022, graves sequías en el suroeste de China redujeron drásticamente la producción hidroeléctrica y provocaron escasez de electricidad, lo que obligó a cerrar fábricas y a aplicar cortes rotativos del suministro en algunas ciudades. El recuerdo de esas interrupciones sigue influyendo en las decisiones políticas actuales.
La Comisión Nacional de Desarrollo y Reforma de China, el principal organismo de planificación económica, ha señalado que el carbón debe desempeñar durante años un papel fundamental y de respaldo. El Gobierno considera que el carbón es esencial para respaldar la energía eólica y solar, cuya producción depende de las condiciones meteorológicas y de la hora del día. Esta filosofía, a menudo resumida como establecer lo nuevo antes de abandonar lo viejo, prioriza la estabilidad durante la transición.
La apuesta de China por liderar la inteligencia artificial y la manufactura avanzada añade presión. Los centros de datos y las fábricas necesitan un suministro eléctrico fiable y constante, algo que las energías renovables aún no pueden garantizar por sí solas, debido a las limitaciones actuales de almacenamiento y transmisión. A medida que más personas de los 1.400 millones de habitantes de China ingresan en la clase media, aumenta la demanda de aire acondicionado y electrodomésticos. El consumo de electricidad creció un 3,7% solo en el primer semestre de 2025.
La escasez de electricidad de 2021 y 2022 reforzó las preocupaciones de larga data sobre la seguridad energética. Algunas fábricas detuvieron temporalmente la producción y una ciudad impuso cortes rotativos del suministro. La respuesta del Gobierno fue indicar que quería más centrales de carbón, lo que provocó un aumento de las solicitudes y autorizaciones para construirlas.
El problema de los proyectos autorizados
Gran parte del aumento de capacidad de 2025 se remonta a una oleada de autorizaciones que comenzó en 2022. Tras la escasez de electricidad, los gobiernos provinciales aprobaron más de 100 gigavatios anuales de capacidad de generación a carbón en 2022 y 2023, a razón de dos nuevos proyectos por semana. Esta oleada respondió a las preocupaciones locales sobre la seguridad energética, más que a los objetivos nacionales de reducción de emisiones de carbono.
Qi Qin, analista de China en el Centre for Research on Energy and Clean Air, explica por qué continúa esta expansión. «Una vez emitidas las autorizaciones, es difícil revertir los proyectos», señala. El impulso burocrático se mantiene pese a los cambios en las condiciones del mercado. En 2024, el volumen de construcción alcanzó un máximo de 10 años, con 94,5 gigavatios, lo que preparó el terreno para el auge de proyectos puestos en funcionamiento en 2025.
Aunque en el primer semestre de 2025 se autorizaron solo 25 gigavatios, menos que en los años de mayor actividad, los proyectos nuevos y reactivados alcanzaron los 75 gigavatios en ese período, la cifra más alta en una década. Esta oleada de actividad apunta a una posible presión del sector para ampliar los proyectos de carbón en un último intento antes del plazo de 2030 fijado por China para alcanzar el máximo de emisiones de carbono.
El riesgo es que las presiones políticas y financieras mantengan las centrales en funcionamiento y dejen menos espacio para otras fuentes de energía. Según Qi, que la expansión de la generación a carbón en China se traduzca finalmente en más emisiones dependerá de que el papel del carbón se limite realmente al respaldo y al apoyo, en lugar de a la generación de base.
Un caso excepcional en el mundo
Mientras China construye, la mayor parte del mundo avanza en la dirección opuesta. China e India concentraron conjuntamente el 87% de la nueva capacidad mundial de generación a carbón puesta en funcionamiento durante el primer semestre de 2025. En el mismo período, la Unión Europea casi igualó el total de centrales cerradas en todo 2023: clausuró 2,5 gigavatios. En junio de 2025, Irlanda se convirtió en el quinto país de la UE en eliminar por completo la generación eléctrica a carbón.
En América Latina, la cancelación de propuestas en Honduras y Brasil dejó a la región sin ningún proyecto activo de centrales de carbón por primera vez en años. Esto ocurrió después de que Honduras se incorporara en mayo a la Alianza para Abandonar el Carbón. Pese a los cambios de política durante el Gobierno de Trump, Estados Unidos sigue encaminado a retirar más capacidad de generación a carbón en 2025 que en 2024. Las empresas eléctricas prevén cerrar cerca de 100 gigavatios para 2035.
Esta divergencia da lugar a un panorama energético mundial dividido. Las economías avanzadas desmantelan sistemáticamente la infraestructura del carbón, mientras China e India la amplían, alegando necesidades de desarrollo y estabilidad de la red eléctrica. China consume por sí sola más de la mitad de todo el carbón que se quema en el mundo, por lo que sus decisiones son determinantes para la evolución de las emisiones globales.
Avanzan las alianzas para una transición energética justa en Vietnam, Indonesia y Sudáfrica. Estos países mantienen una doble estrategia: seguir utilizando carbón mientras planifican su eliminación gradual. En cambio, China no ha debatido públicamente un calendario para abandonar el carbón, que sigue profundamente integrado en su sistema eléctrico.
Menos generación pese al aumento de la capacidad
Aquí está la cuestión central: pese al récord de nueva capacidad, el papel del carbón en la matriz energética de China está disminuyendo. La generación a carbón cayó un 2,9% en el primer semestre de 2025, mientras que la solar y la eólica crecieron un 20% y un 10,6%, respectivamente. La energía limpia cubrió todo el crecimiento neto de la demanda de electricidad, por lo que la proporción del carbón en la generación disminuyó pese a la entrada en funcionamiento de nuevas centrales.
Actualmente, las centrales de carbón chinas funcionan en promedio solo el 47% del tiempo, frente a las cifras históricas cercanas al 70%. Esta caída en la tasa de utilización sugiere que ya se está desarrollando un exceso de capacidad considerable. Tim Buckley, director del centro de estudios Climate Energy Finance, con sede en Sídney, señala que en 2025 las centrales de carbón chinas funcionaron en promedio solo el 47% del tiempo, un mínimo histórico. «Si la instalación de energías renovables puede mantener un ritmo parecido al actual y la energía nuclear aumenta hasta 10 gigavatios al año durante la próxima década, veremos que la generación a carbón alcanza un máximo y luego disminuye lentamente», afirmó.
La Agencia Internacional de la Energía prevé que la demanda de carbón de China caerá a 4.879 millones de toneladas en 2027 y seguirá disminuyendo hasta los 4.772 millones de toneladas en 2030. Para ese año, se espera que las energías renovables proporcionen el 49% de la electricidad de China y superen al carbón. Esta caída compensaría con creces el aumento previsto del uso de carbón en Estados Unidos con las políticas actuales.
Mientras tanto, China añadió alrededor de 74 gigavatios de nueva capacidad de almacenamiento de energía en 2025, una cifra comparable en términos generales a la capacidad de generación a carbón puesta en funcionamiento ese mismo año. Este cambio hacia recursos que aportan flexibilidad al sistema está reduciendo gradualmente el papel del carbón para cubrir los picos de demanda y equilibrar la red eléctrica.
El riesgo de los activos varados
Con 291 gigavatios de capacidad en desarrollo y tasas de utilización en caída libre, el país se enfrenta a una posible ola de activos varados: centrales que dejan de ser rentables antes de recuperar los costos de construcción. El aumento de 2025 refleja el esfuerzo de los actores del sector del carbón por impulsar proyectos antes de que se endurezcan las restricciones políticas, lo que podría desperdiciar inversiones y desplazar a las energías renovables.
Factores estructurales protegen al carbón pese a la disminución de su rentabilidad. Las redes eléctricas provinciales aseguran el suministro de carbón mediante contratos de compra de mediano y largo plazo y acuerdos de suministro que obligan a las empresas eléctricas a utilizar este combustible independientemente de su costo. Los mecanismos de pago por capacidad remuneran la capacidad instalada de carbón, en lugar de la flexibilidad o el rendimiento efectivo. Estos acuerdos protegen a las centrales de carbón de la competencia del mercado, mientras obligan a los promotores de proyectos eólicos y solares a afrontar fluctuaciones de precios y una demanda incierta.
Como resultado, aumenta la restricción de la generación renovable. Es probable que en el último trimestre de 2024 la tasa de restricción rondara el 5,5%, en lugar del 3,2% comunicado oficialmente, debido a limitaciones estructurales y no a las condiciones meteorológicas. Una gran flota de centrales de carbón con reglas de despacho inflexibles corre el riesgo de mantener el carbón en el sistema y reducir el margen de operación de la energía limpia.
El ritmo de cierre de centrales también está por debajo de los objetivos. En el primer semestre de 2025 se retiró solo 1 gigavatio, con lo que el total desde 2021 ascendió a 16 gigavatios. Para alcanzar el objetivo del XIV Plan Quinquenal de retirar 30 gigavatios antes de fines de 2025, sería necesario cerrar 13 gigavatios en el segundo semestre, algo que los analistas consideran cada vez menos probable.
La encrucijada del XV Plan Quinquenal
Los compromisos climáticos de China para 2030 están en juego. El país se ha comprometido a alcanzar el máximo de emisiones de carbono antes de 2030 y lograr la neutralidad de carbono para 2060. Según los analistas, para cumplir estos objetivos las emisiones del sector eléctrico no deben aumentar entre 2025 y 2030. Esto exige pasar de inmediato de construir nuevas centrales de carbón a retirar capacidad existente.
El XV Plan Quinquenal, que abarca de 2026 a 2030 y cuya aprobación se espera para marzo, constituye una ventana decisiva para definir las políticas. Los investigadores instan a Pekín a fijar objetivos explícitos para alcanzar el máximo de emisiones del sector eléctrico, detener la autorización de nuevas centrales de carbón y acelerar el cierre de unidades antiguas, ineficientes o infrautilizadas. Sin un límite claro al crecimiento neto de la capacidad de generación a carbón, China corre el riesgo de consolidar una barrera estructural para la transición energética.
Se espera que el presidente Xi Jinping anuncie antes de la cumbre climática COP30, en Brasil, las contribuciones determinadas a nivel nacional de China, un compromiso nacional de reducción de las emisiones de gases de efecto invernadero para 2035. También se esperan detalles en el Plan Quinquenal. La orientación de las políticas será determinante para la evolución del sector de generación a carbón de China y, por consiguiente, de sus emisiones.
En este contexto, el XV Plan Quinquenal no es simplemente otro ciclo de planificación, sino una oportunidad decisiva para redefinir el papel de la generación a carbón en consonancia con los objetivos económicos, climáticos y de seguridad energética a largo plazo de China. Sin reformas, el país corre el riesgo de dejar varados miles de millones en inversiones en carbón y, al mismo tiempo, incumplir sus objetivos climáticos.
Puntos clave
- En 2025, China puso en funcionamiento 78 gigavatios de nueva capacidad de generación a carbón, la cifra anual más alta en una década, mientras añadía 315 gigavatios de energía solar y 119 gigavatios de energía eólica.
- La expansión se remonta a una oleada de autorizaciones en 2022 y 2023, tras la escasez de electricidad causada por la sequía y las limitaciones de suministro. En 2025, los proyectos nuevos y reactivados alcanzaron la cifra récord de 161 gigavatios.
- China e India concentran conjuntamente el 87% del aumento mundial de la capacidad de generación a carbón, mientras la UE, Estados Unidos y América Latina abandonan este combustible.
- Pese a las nuevas construcciones, la proporción del carbón en la generación eléctrica cayó al 51% a mediados de 2025, su nivel más bajo en nueve años, ya que el crecimiento de las energías renovables cubrió todo el aumento de la demanda y la utilización de las centrales bajó al 47%.
- Con 291 gigavatios aún en desarrollo, China se enfrenta al riesgo de activos varados y exceso de capacidad, a menos que el XV Plan Quinquenal (2026-2030) limite la expansión del carbón.
- La Agencia Internacional de la Energía prevé que la demanda de carbón de China comenzará a disminuir para 2027, lo que plantea dudas sobre la lógica económica de seguir construyendo centrales.