Un cierre repentino en Ordos
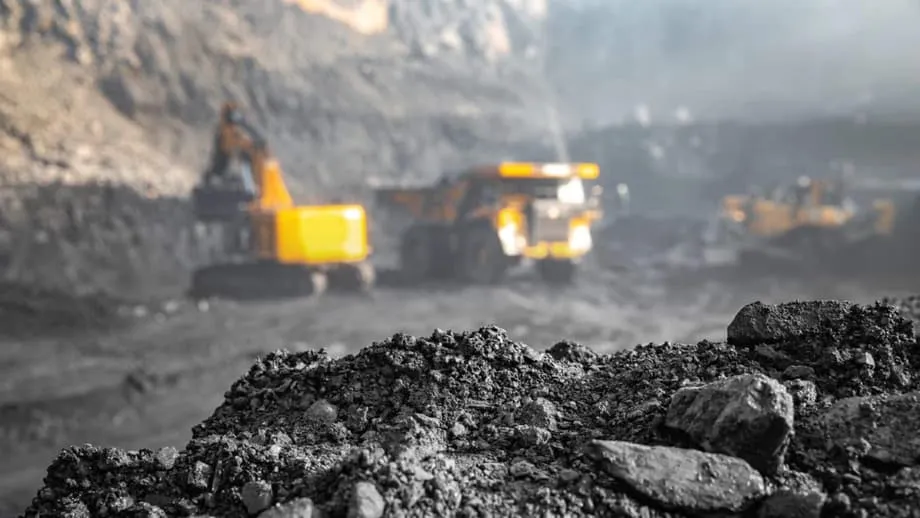
China ordenó detener las operaciones en 15 minas de carbón de Ordos, en Mongolia Interior, después de que los inspectores descubrieran que la producción superaba en alrededor de un 10 % los niveles autorizados. La decisión, encabezada por la Oficina de Energía de la Región Autónoma de Mongolia Interior, sorprendió a los operadores, que esperaban un suministro estable desde uno de los principales centros carboníferos del país. Las minas siguen cerradas mientras las autoridades revisan los registros de producción y el cumplimiento de las normas, en una medida que apunta a una aplicación más estricta de las reglas en un sector fundamental para la electricidad y la industria pesada de China.
Contenido
- Un cierre repentino en Ordos
- Por qué limitar ahora la producción de carbón
- La paradoja de construir nuevas centrales de carbón mientras se limita la producción minera
- Qué implican los cierres para los precios, el acero y las cadenas de suministro
- Inspecciones y normas para el cierre de minas
- Un cambio más amplio hacia el control de los minerales críticos
- Lecciones para las regiones dependientes del carbón
- Señales que conviene seguir en los próximos meses
- Lo que hay que saber
Los cierres no son una respuesta aislada en materia de seguridad. En verano, la Administración Nacional de Energía pidió a las provincias productoras de carbón que auditaran la producción y notificaran cualquier exceso respecto de la capacidad autorizada. El objetivo es mantener la producción dentro de los límites aprobados y evitar el tipo de exceso de capacidad que puede hundir los precios, tensionar las finanzas locales y poner en riesgo la seguridad de las operaciones. Las empresas mineras que aumentan la producción cuando bajan los precios corren el riesgo de provocar caídas aún mayores, por lo que Pekín busca restablecer la disciplina antes de la temporada de mayor demanda invernal.
El carbón sigue siendo fundamental en China: suministra aproximadamente la mitad de su electricidad y alimenta los altos hornos que producen acero y cemento. Gestionar ese sistema requiere algo más que construir nuevas centrales eléctricas o turbinas. También exige un control preciso del suministro de combustible. Ese es el contexto de un cierre que, a primera vista, parecía rutinario, pero que en la práctica forma parte de una estrategia más amplia que va más allá de Ordos.
Por qué limitar ahora la producción de carbón
La situación del mercado en 2025 explica el momento. La producción aumentó alrededor de un 5,4 % interanual durante el primer semestre, un ritmo que generó un exceso de oferta y una caída de los precios. La Administración Nacional de Energía respondió centrándose en las minas que superaban el 110 % de su capacidad autorizada en ocho grandes provincias productoras de carbón, que en conjunto representan la inmensa mayoría de la producción nacional. En septiembre, la producción mensual bajó un 1,8 % interanual, hasta unos 411,51 millones de toneladas, aunque el total de los primeros nueve meses todavía aumentó alrededor de un 2 % debido al sólido comienzo del año. Entre las medidas de control figuraron suspensiones temporales, reducciones de cuotas y, en algunos casos, cierres permanentes, junto con una supervisión más estricta.
La lógica es frenar una carrera hacia el fondo. Los mercados del carbón tienden a atravesar ciclos de auge y caída. Cuando los precios bajan, algunos productores intentan acelerar la producción para repartir los costos fijos, lo que a menudo profundiza la caída. Establecer límites firmes a la capacidad puede ayudar a estabilizar los precios en niveles que favorezcan operaciones seguras, el pago de salarios y los ingresos fiscales provinciales. Un mercado más estable alienta la inversión en mejores equipos y procesos más limpios, y reduce la tentación de tomar atajos.
China ya ha aplicado este enfoque en los sectores del acero, el aluminio, el cemento y otras industrias pesadas. La campaña contra el exceso de capacidad busca elevar la calidad de la oferta y retirar del mercado las operaciones menos eficientes o más riesgosas. El papel del carbón en la seguridad energética lleva a las autoridades a calibrar cuidadosamente la presión, pero la tendencia es la misma: mayor cumplimiento de las normas, supervisión basada en datos y una producción más previsible.
La paradoja de construir nuevas centrales de carbón mientras se limita la producción minera
Al mismo tiempo que las minas afrontan límites de producción más estrictos, el año pasado se aceleró la construcción de centrales eléctricas de carbón. Una investigación del Centro de Investigación sobre Energía y Aire Limpio y Global Energy Monitor concluyó que en 2024 comenzaron las obras de unos 94,5 gigavatios de nueva capacidad de generación con carbón y se reanudaron otros 3,3 gigavatios de proyectos suspendidos. Las aprobaciones repuntaron hacia finales de año. Muchas de estas unidades se conectarán a la red durante los próximos años y aumentarán la capacidad disponible, aunque la generación efectiva no crezca al mismo ritmo.
A primera vista, esto parece contradictorio. En realidad, refleja una prioridad dada a la fiabilidad y a la economía regional. Las olas de calor, las sequías que afectan a la energía hidroeléctrica y el rápido crecimiento de la demanda industrial han llevado a los planificadores del sistema a asegurar más capacidad firme, capaz de responder cuando se necesita. En junio de 2025, las centrales de carbón todavía generaban alrededor del 51 % de la electricidad de China, frente al 66 % en 2015, aunque el volumen absoluto sigue siendo elevado. Las nuevas unidades pueden funcionar con un bajo nivel de utilización y, aun así, servir como respaldo frente a los apagones, sobre todo en provincias donde los polos industriales dependen de un suministro eléctrico estable.
La estructura del mercado eléctrico también es importante. En muchas regiones, los contratos a largo plazo y las reglas de despacho dan prioridad a las centrales de carbón sobre las renovables. Esto limita la rapidez con que la energía eólica y solar pueden sustituir al carbón en la práctica, incluso cuando China instala cantidades récord de capacidad limpia. Para 2024, la capacidad nominal conjunta de la energía solar y eólica se acercaba al teravatio, pero es necesario que las reformas de la red y del mercado avancen al mismo ritmo para que esa capacidad genere electricidad durante más horas. En este contexto, limitar la producción minera ayuda a contener los costos del combustible mientras el sistema incorpora centrales de respaldo y amplía las energías renovables.
Varios análisis prevén que China se acerque al máximo de consumo de carbón en torno a 2025. Una meseta es compatible con la construcción de nuevas centrales si el parque se utiliza con mayor flexibilidad y las unidades más antiguas se retiran con el tiempo. La disciplina sobre la producción minera respalda ese camino al moderar la volatilidad de los precios y orientar la inversión hacia activos más eficientes y limpios.
Qué implican los cierres para los precios, el acero y las cadenas de suministro
Una menor producción interna en una cuenca importante como Ordos suele sostener los precios del carbón en China. Para cubrir las faltas de suministro, los operadores recurren a los mercados marítimos: reciben carbón de Mongolia por tierra y de Indonesia, Australia y Rusia por mar. China importó un récord de 542,7 millones de toneladas de carbón en 2024. Cuando se desacelera el crecimiento de la producción nacional, la demanda de importaciones puede mantenerse o aumentar, lo que suele impulsar al alza los precios de referencia regionales y modificar los flujos comerciales en Asia.
Los efectos van más allá de la generación eléctrica. La fabricación de acero depende del carbón de coque, un tipo distinto de la mayoría del carbón utilizado para generar electricidad; sin embargo, los precios de las distintas variedades pueden moverse en paralelo cuando coinciden las condiciones logísticas y la confianza de los inversores. El aumento de los costos del combustible puede elevar los precios del acero, que repercuten en los automóviles, los electrodomésticos, la maquinaria y los materiales de construcción. Los productores de cemento, vidrio y productos químicos afrontan dinámicas de costos similares.
Estados Unidos ha reducido la proporción del carbón en su generación eléctrica, pero sigue dependiendo del carbón metalúrgico para producir acero y participa en el comercio mundial de carbón. Los cambios en la política de China pueden modificar los precios internacionales de referencia e influir en los fabricantes estadounidenses y europeos a través del acero y otros materiales cuyo consumo de energía es elevado. Por eso los cierres en Ordos se siguen de cerca en los centros de comercio de materias primas, no solo en Pekín y Hohhot.
Inspecciones y normas para el cierre de minas
Cerrar una mina implica mucho más que apagar un interruptor. El cierre y el mantenimiento posterior requieren planes para la estabilidad del terreno, el tratamiento del agua, la gestión de residuos y la transición de las comunidades. Las directrices de buenas prácticas recopiladas con el apoyo del Banco Mundial recomiendan prepararse con cinco a diez años de antelación, establecer presupuestos claros y mantener la supervisión después de detener la producción. Esa planificación reduce los riesgos ambientales y ayuda a las comunidades a adaptarse.
El actual ciclo de inspecciones de China es más estricto que los anteriores. Las sanciones por superar la capacidad autorizada están más claras y la supervisión de la producción en tiempo real dificulta exceder los límites de las licencias. Esto mejora la seguridad, favorece la competencia leal y reduce el riesgo de cierres repentinos y desordenados que dejan instalaciones peligrosas y comunidades en la incertidumbre.
También existe una clara oportunidad en los terrenos inactivos. Un análisis de Global Energy Monitor sugiere que convertir minas de carbón cerradas o próximas a cerrar en parques solares podría aportar casi 300 gigavatios de capacidad renovable en todo el mundo. China ya lidera esta transición del carbón a la energía solar, con unos 90 proyectos en funcionamiento que suman alrededor de 14 gigavatios y decenas más en desarrollo. Reutilizar los terrenos mineros puede crear empleo local en la construcción y el mantenimiento, aprovechar las conexiones a la red y las subestaciones existentes, y contribuir a restaurar los terrenos.
Un cambio más amplio hacia el control de los minerales críticos
El carbón no es el único recurso sujeto a normas más estrictas. China ha tomado medidas para centralizar y reforzar la supervisión del litio, un mineral estratégico para las baterías. Una versión revisada de la Ley de Recursos Minerales entró en vigor el 1 de julio y puso los registros y las aprobaciones bajo la autoridad del Ministerio de Recursos Naturales. En Yichun, un centro de producción de litio, se ha pedido a las empresas que vuelvan a presentar la documentación sobre reservas y leyes del mineral, y varias minas y refinerías han reducido la producción a la espera de las revisiones de cumplimiento. El objetivo es cerrar brechas en los permisos, mejorar el desempeño ambiental y eliminar la capacidad de producción de riesgo.
Los cambios normativos provocaron un fuerte aumento de los precios del carbonato de litio a finales de junio, seguido de una corrección después de que los límites de las bolsas frenaran la especulación. Los analistas estiman que el riesgo asociado a las licencias afecta a una parte significativa de la producción china de litio y que, si los cambios son abruptos, podría repercutir en una proporción considerable de la oferta mundial para 2026. Las señales de Pekín apuntan a una reestructuración gradual para evitar que los fabricantes de baterías y los compradores de vehículos eléctricos sufran subidas repentinas de costos. Este enfoque refleja la estrategia aplicada al carbón: moderar la volatilidad de los mercados, orientar el capital hacia recursos de mayor calidad y proteger el suministro a largo plazo.
En conjunto, la disciplina en el sector del carbón y la reforma de los minerales críticos revelan un método coherente. El Estado recurre a auditorías, cuotas y licencias para reducir la competencia destructiva y orientar la inversión. A corto plazo, el resultado es una oferta ligeramente más limitada y precios más firmes. A más largo plazo, se busca un sistema que respalde el crecimiento de las nuevas energías sin desestabilizar las fuentes tradicionales.
Lecciones para las regiones dependientes del carbón
La experiencia internacional muestra por qué es importante planificar. En Polonia, los cierres abruptos de minas durante la transición de la década de 1990 dejaron cicatrices duraderas en comunidades que dependían de las viviendas de las empresas, los servicios sociales y los salarios estables. Aunque el país prevé cerrar sus últimas minas durante la próxima década, persisten los problemas sociales y económicos en los lugares donde la ayuda y la capacitación laboral no llegaron a tiempo. Una transición justa requiere plazos claros, programas de formación y planes de reconversión creíbles antes de que termine el último turno.
Para las provincias carboníferas de China, la diversificación y la reutilización de los terrenos serán tan importantes como el cumplimiento de las normas. Mongolia Interior, Shanxi y Shaanxi pueden ampliar la generación renovable, los servicios de red y los proyectos industriales limpios en las minas existentes o cerca de ellas. Los programas que ayuden a los trabajadores a pasar a la construcción, la operación de redes y la fabricación limpia pueden preservar las competencias locales y estabilizar los ingresos fiscales. Las alianzas internacionales y los fondos nacionales que respalden la capacitación de los trabajadores y la reconversión de los terrenos pueden acortar el período entre el cierre y la aparición de nuevas oportunidades.
Señales que conviene seguir en los próximos meses
El ritmo de las medidas normativas marcará la pauta. Conviene prestar atención a las actualizaciones de la Administración Nacional de Energía sobre el cumplimiento de los límites de capacidad, los avisos provinciales sobre ajustes de cuotas y las declaraciones oficiales sobre la reapertura de minas tras las investigaciones en Ordos. Los datos mensuales sobre producción de carbón, transporte ferroviario y actividad portuaria mostrarán si el paso del crecimiento a la contracción se mantiene durante los picos invernales.
El equilibrio del sector eléctrico también será revelador. Hay que seguir las aprobaciones de nuevas centrales de carbón, las horas de funcionamiento de las unidades existentes y las tasas de limitación de la energía eólica y solar. Las mejoras de la red y las reformas del mercado que permitan un despacho más flexible pueden aumentar la proporción de energías renovables sin poner en riesgo el suministro. En cuanto a los minerales críticos, las decisiones sobre licencias en Jiangxi y Qinghai, así como el ritmo de las revisiones de otros materiales estratégicos, influirán en los costos de las baterías, los precios de los vehículos eléctricos y la dinámica de las exportaciones.
Lo que hay que saber
- Quince minas de Ordos, en Mongolia Interior, fueron cerradas tras superar alrededor de un 10 % la producción autorizada, mientras se llevan a cabo las investigaciones.
- La Administración Nacional de Energía ordenó auditorías generales y se centró en las minas que superaban el 110 % de la capacidad aprobada en provincias productoras clave.
- La producción de carbón aumentó alrededor de un 5,4 % interanual en el primer semestre de 2025 y después cayó un 1,8 % interanual en septiembre, al entrar en vigor las restricciones.
- China comenzó a construir unos 94,5 gigavatios de nueva capacidad de generación eléctrica con carbón en 2024 y reanudó proyectos por 3,3 gigavatios, el mayor nivel de inicio de obras en una década.
- En junio de 2025, el carbón suministraba alrededor del 51 % de la electricidad de China, frente al 66 % en 2015, mientras la capacidad eólica y solar alcanzaba nuevos récords.
- China importó un récord de 542,7 millones de toneladas de carbón en 2024, por lo que los cambios en la producción nacional pueden influir en los precios regionales del carbón transportado por mar y en los flujos comerciales.
- Las buenas prácticas para el cierre de minas requieren planes elaborados con cinco a diez años de antelación; las inspecciones más estrictas de China buscan reducir los riesgos ambientales y de seguridad.
- La conversión de minas cerradas en instalaciones solares podría aportar casi 300 gigavatios en todo el mundo; China ya cuenta con unos 14 gigavatios en proyectos de conversión del carbón a la energía solar.
- Una versión revisada de la Ley de Recursos Minerales centraliza la concesión de licencias de litio. Las revisiones en Yichun y otros lugares buscan reforzar el cumplimiento de las normas y orientar la inversión.
- Los analistas prevén que China se acerque al máximo de consumo de carbón en torno a 2025, con una política centrada en la estabilidad de los precios, la seguridad energética y una transición gestionada.