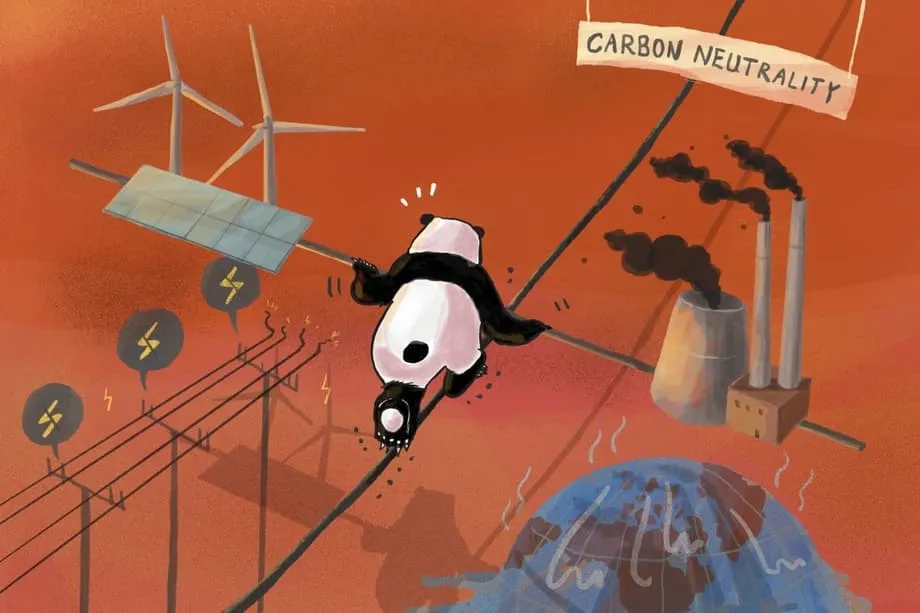
En Gansu, dos sistemas energéticos crecen en paralelo
A lo largo del corredor de Hexi, en el borde del desierto de Gobi, los aerogeneradores y los parques solares se extienden ahora por el paisaje en largas filas centelleantes. Los vientos constantes y las vastas mesetas del corredor han convertido a Gansu en una de las bases más importantes de China para la electricidad renovable. Sin embargo, justo más allá de las dunas, unas imponentes chimeneas señalan otra fuente de energía que sigue siendo fundamental para la red nacional. En la central eléctrica de Changle, en Gansu, entró en servicio una sexta unidad de carbón de un gigavatio, lo que elevó la capacidad del complejo a 6 gigavatios. Esa sola instalación puede suministrar una cantidad de electricidad comparable a las necesidades de un país pequeño, un recordatorio de que la transición energética de China avanza por dos vías a la vez.
Contenido
- En Gansu, dos sistemas energéticos crecen en paralelo
- ¿Cuántas centrales de carbón nuevas siguen en construcción?
- Por qué persiste el carbón pese al auge récord de las energías renovables
- Seguridad energética tras la crisis eléctrica de 2021
- Cuellos de botella en la red y contratos que favorecen al carbón
- ¿Las nuevas centrales de carbón generan más electricidad o solo funcionan de otra manera?
- Casos regionales, de Gansu a Mongolia Interior
- ¿Qué aceleraría la transición para dejar atrás el carbón?
- El panorama mundial y la importancia de China
- Puntos clave
Las autoridades suelen describir el carbón como una red de seguridad para un sistema eléctrico que incorpora rápidamente energía eólica y solar. El argumento de la estabilidad es sencillo. La producción solar cae drásticamente por la noche y puede disminuir durante tormentas de arena o semanas nubladas. La energía eólica puede variar según los patrones estacionales. En cambio, las centrales de carbón pueden generar electricidad a cualquier hora, siempre que haya combustible disponible. El equilibrio es delicado. En 2021, una crisis energética provocó racionamientos y ralentizó la actividad de las fábricas en varias provincias. Mantener suficiente capacidad de generación flexible en el sistema se ha convertido en una prioridad, mientras el país también intensifica sus esfuerzos para reducir las emisiones.
China se ha comprometido a alcanzar el máximo de sus emisiones de carbono antes de 2030 y a lograr la neutralidad de carbono para 2060. Esos objetivos impulsan inversiones récord en tecnologías limpias. También coinciden con una ola de nuevos proyectos de centrales de carbón que las autoridades locales presentan como una garantía de seguridad energética y un impulso para el crecimiento industrial. La paradoja es más evidente en lugares como Gansu, donde la energía solar y eólica crecen a un ritmo récord, mientras las megacentrales de carbón siguen expandiéndose para respaldar la red.
¿Cuántas centrales de carbón nuevas siguen en construcción?
Los recuentos de analistas muestran un fuerte repunte de la actividad de construcción de centrales de carbón. En 2024, los constructores iniciaron proyectos de nuevas centrales de carbón con una capacidad de 94,5 gigavatios y reanudaron otros 3,3 gigavatios que estaban paralizados, el nivel más alto en una década. Los permisos para nueva capacidad alcanzaron los 66,7 gigavatios en 2024, y las aprobaciones aumentaron en la segunda mitad del año tras un comienzo más lento. Las nuevas propuestas, aunque por debajo del auge de 2022 y 2023, sumaron 68,9 gigavatios. China concentró la gran mayoría de los inicios de nuevas obras de centrales de carbón en el mundo ese año. El retiro de unidades antiguas se ha rezagado: pasó de unos 13 gigavatios en 2020 a alrededor de 2,5 gigavatios en 2024.
La proporción del carbón en la red sigue siendo elevada, aunque disminuye lentamente a medida que se expanden las energías limpias. China añadió unos 356 gigavatios de capacidad eólica y solar solo en 2024, varias veces más que las incorporaciones anuales de Europa. A finales de 2024, la capacidad solar instalada se acercaba a los 890 gigavatios y la eólica, a los 520 gigavatios, según grupos de investigación, mientras la flota de centrales de carbón se mantenía cerca de los 1.200 gigavatios. En junio de 2025, la proporción del carbón en la generación eléctrica cayó a cerca del 51 %, su nivel más bajo en nueve años, mientras las energías renovables subieron a alrededor del 60 % de la capacidad instalada. Estas cifras muestran tanto la rapidez con que crecen las energías limpias como la magnitud de la capacidad de carbón que aún forma parte del sistema.
La cartera de proyectos en construcción significa que muchas nuevas unidades de carbón entrarán en servicio en los próximos dos o tres años. Esto ha generado preocupación por la posibilidad de que la nueva capacidad desplace a la electricidad renovable, especialmente en provincias donde las redes y los mercados aún favorecen al carbón. Que el aumento de la capacidad se traduzca en un mayor consumo de carbón depende del funcionamiento del sistema eléctrico, no solo del número de chimeneas que se construyan.
Por qué persiste el carbón pese al auge récord de las energías renovables
El auge de las energías limpias en China ha sido extraordinario, pero el carbón se mantiene por razones que van más allá de las necesidades de generación eléctrica. Los dirigentes provinciales recuerdan los déficits de suministro del pasado. Los responsables de planificar el sistema eléctrico deben hacer frente a picos estivales de demanda que aumentan rápidamente. Las normas de la red y las estructuras de los contratos siguen favoreciendo la generación con carbón de maneras que tardan en cambiar. En conjunto, estas fuerzas han prolongado el papel del carbón, aunque la energía limpia puede cubrir gran parte del aumento de la demanda.
Seguridad energética tras la crisis eléctrica de 2021
Los déficits de suministro de 2021 fueron un golpe. Un aumento de la demanda, junto con los altos precios del carbón y unas tarifas minoristas rígidas, hizo que las centrales no quisieran o no pudieran producir a pérdida. Varias provincias aplicaron racionamientos. Se interrumpió el suministro eléctrico en algunos distritos y las fábricas redujeron sus turnos. Aunque las reformas posteriores mejoraron el despacho de electricidad y la fijación de precios, muchos gobiernos locales optaron por aprobar nuevas unidades de carbón como garantía. El objetivo era crear una reserva capaz de responder a fenómenos meteorológicos extremos, largos periodos de poco viento o escasa radiación solar y nuevos picos de demanda de la industria o los hogares.
Cuellos de botella en la red y contratos que favorecen al carbón
Aunque abunde la electricidad limpia, no siempre llega al mercado. Los contratos a largo plazo y las cuotas mínimas de compra de energía de carbón siguen condicionando el despacho en varias provincias. Los analistas calculan que el recorte de la generación renovable aumentó a finales de 2024, con una tasa de recorte de alrededor de unos pocos puntos porcentuales, y que suele ser mayor en las regiones del interior, donde la transmisión hacia los centros de demanda de la costa es limitada. Muchos compradores están sujetos a contratos que les exigen adquirir una cantidad fija de electricidad generada con carbón, incluso cuando hay energía eólica y solar disponible a menor costo.
Qi Qin, analista de China en el Centro de Investigación sobre Energía y Aire Limpio, resumió el obstáculo al que se enfrentan los generadores de energía limpia cuando los contratos y las cuotas limitan el acceso a la red.
Debería integrarse más energía solar y eólica en la red eléctrica, pero estos acuerdos lo impidieron.
Otro motivo de la persistencia del carbón es la financiación y la política industrial. Las empresas mineras de carbón han respaldado una gran parte de las centrales aprobadas recientemente, asegurando una demanda a largo plazo para su producción y sosteniendo el empleo local. Los gobiernos provinciales suelen promover nuevas unidades como motor del desarrollo económico, y las centrales de carbón sirven de base para proyectos de gran consumo energético en los sectores químico, metalúrgico o de procesamiento de datos. Sin reformas del mercado que recompensen la flexibilidad y den prioridad a la generación de menor costo, estos incentivos mantienen al carbón en el centro del sistema.
¿Las nuevas centrales de carbón generan más electricidad o solo funcionan de otra manera?
La capacidad no es lo mismo que la generación. En los últimos años, las nuevas instalaciones de energía limpia han cubierto la mayor parte y, en algunos periodos, la totalidad del crecimiento de la demanda de electricidad en China. El papel del carbón ha sido cubrir la diferencia entre la demanda total y la producción combinada de la energía hidroeléctrica, nuclear, eólica y solar. Cuando esa diferencia se reduce, la generación con carbón puede estabilizarse o disminuir, aunque se construyan nuevas centrales. Los investigadores observan poca correlación entre la nueva capacidad de carbón y un mayor consumo de este combustible. En cambio, las horas de utilización de la flota tienden a disminuir a medida que más centrales compiten por menos horas de funcionamiento.
La política establece como objetivo que el carbón desempeñe una función flexible de respaldo. En la práctica, muchas centrales siguen funcionando como si fueran unidades de carga base. Las limitaciones técnicas, como los umbrales mínimos de carga estable y la menor velocidad de aumento de la producción, limitan cuánto puede reducirse la generación de una unidad y con qué rapidez puede responder. Las obligaciones contractuales y los mecanismos de pago por capacidad también incentivan la producción, en lugar de la flexibilidad. Adaptar las centrales para que puedan aumentar o reducir su generación con mayor amplitud y rapidez, ampliar el almacenamiento y avanzar hacia un despacho basado en el mercado son claves para que el carbón cumpla la función de respaldo prevista.
La experiencia desde los déficits de suministro demuestra que las inversiones en la operación de la red, la transmisión entre provincias y el almacenamiento, combinadas con una mejor respuesta de la demanda, pueden mantener el suministro eléctrico incluso en periodos de tensión. Estas mejoras reducen la necesidad de construir más centrales de carbón para garantizar la fiabilidad. Cuando la energía limpia cubre la nueva demanda y el sistema funciona con flexibilidad, la generación con carbón puede disminuir al tiempo que mejora la fiabilidad.
Casos regionales, de Gansu a Mongolia Interior
Gansu ofrece un ejemplo claro de cómo las energías renovables y el carbón avanzan ahora en paralelo. El complejo de Changle, con 6 gigavatios, es la mayor central de carbón de la provincia. Las autoridades locales lo presentan como un estabilizador para una red con abundante energía eólica y solar. Durante las largas noches de invierno o los periodos sin viento, sus turbinas cubren brechas que las baterías y las centrales hidroeléctricas de bombeo aún no pueden cubrir a gran escala. La ampliación de la central, anunciada a finales de 2024, coincidió con el continuo crecimiento de las instalaciones eólicas y solares de Gansu, que exportan electricidad al este.
En el corazón carbonífero de China, una megacentral conocida como Yushen Yuheng se ha citado como modelo de consolidación. Está sustituyendo cientos de megavatios de unidades pequeñas e ineficientes por unidades supercríticas más grandes y eficientes. El proyecto también integra capacidad renovable en el mismo emplazamiento, con decenas de megavatios de energía eólica y unos cientos de megavatios de energía solar, e incluye una instalación de captura de carbono diseñada para retener unas cien mil toneladas al año. La idea es suministrar electricidad más fiable con menores emisiones por unidad y, al mismo tiempo, retirar del sistema las instalaciones más antiguas.
Mongolia Interior muestra otro tipo de experimentación. Un gran complejo de transformación de carbón en productos químicos, operado por una empresa eléctrica estatal, ha añadido una línea de hidrógeno verde y una planta eólica y solar dedicada de unos 150 megavatios. El objetivo es reducir la intensidad de carbono del hidrógeno y del gas de síntesis destinados a productos derivados como el amoníaco y el metanol. Aunque esto no descarboniza la generación eléctrica, apunta a una vía para la industria pesada en la que las energías renovables sustituyan gradualmente una parte del carbón utilizado.
El hidrógeno verde es prometedor para la siderurgia, la industria química y el almacenamiento estacional de larga duración, pero su uso en la generación eléctrica cotidiana sigue siendo limitado. La electrólisis requiere abundante electricidad de bajo costo y una infraestructura considerable para el transporte y el almacenamiento. Los analistas calculan que el hidrógeno verde sigue siendo más caro que el hidrógeno gris, producido a partir de combustibles fósiles, en China. La combustión conjunta de amoníaco en centrales de carbón puede reducir las emisiones, pero incluso una mezcla del 10 % puede encarecer mucho más la electricidad que la generación exclusiva con carbón. Durante los próximos cinco años, ampliar la energía eólica y solar, el almacenamiento, la transmisión y la gestión de la demanda ofrece una vía más económica para sustituir el carbón a gran escala, mientras siguen madurando los proyectos piloto de hidrógeno para la industria y el almacenamiento de respaldo.
¿Qué aceleraría la transición para dejar atrás el carbón?
Los analistas, expertos de la red y muchos responsables provinciales de planificación señalan un conjunto constante de medidas. El objetivo es permitir que la energía limpia se utilice siempre que esté disponible, adaptar el carbón a una función flexible y dar a los inversionistas calendarios claros para el cambio. El próximo plan quinquenal y las metas climáticas actualizadas pueden consolidar esa orientación.
- Detener las nuevas aprobaciones de centrales de carbón convencionales que no estén diseñadas y sujetas a contratos explícitos para ofrecer flexibilidad.
- Acelerar el retiro de las centrales antiguas e ineficientes y fijar objetivos para reducir las horas medias de utilización de la flota.
- Reformar los contratos de compraventa de electricidad a largo plazo que imponen compras mínimas de energía de carbón y avanzar hacia un despacho basado en el mercado que dé prioridad a la generación de menor costo.
- Ampliar los mercados al contado y los mercados de servicios auxiliares para remunerar la flexibilidad, el aumento rápido de la generación y el apoyo de voltaje.
- Mejorar la transmisión para transportar más energía eólica y solar desde las regiones del interior hasta los centros de demanda de la costa, y aumentar el comercio de electricidad entre provincias.
- Ampliar el uso de baterías, centrales hidroeléctricas de bombeo y mecanismos de respuesta de la demanda para gestionar las variaciones de corta duración sin recurrir al carbón.
- Introducir mecanismos de pago por capacidad que recompensen la disponibilidad flexible en lugar de la producción constante.
- Alinear los incentivos provinciales con los objetivos nacionales, mediante reformas fiscales y financieras que reduzcan el impulso de las empresas mineras de carbón a financiar nuevos proyectos.
También importan las señales políticas de las iniciativas internacionales para abandonar el carbón. Julie Dabrusin, ministra de Medio Ambiente y Cambio Climático de Canadá y copresidenta de la Alianza para Abandonar el Carbón, expuso esta orientación en un encuentro sobre el clima.
A medida que el mundo avanza hacia las energías bajas en carbono y las tecnologías limpias para impulsar el crecimiento económico y un medioambiente limpio, la transición del carbón a las energías limpias es inevitable.
El panorama mundial y la importancia de China
La generación eléctrica con carbón retrocede en muchas regiones, pero la capacidad sigue expandiéndose en las dos mayores economías de Asia. En el primer semestre de 2025, China e India concentraron la mayoría de las nuevas centrales de carbón puestas en servicio en el mundo. Europa y América Latina tienen pocos proyectos nuevos, o ninguno, y se centran en retirar centrales. Estados Unidos sigue retirando unidades de carbón por razones económicas, aunque las decisiones políticas cambian con las elecciones. Estas tendencias mundiales ponen de relieve las decisiones de China por la magnitud de su sistema y su influencia en la manufactura y las cadenas de suministro.
China también es el eje de la economía mundial de las energías limpias. Fabrica la gran mayoría de los paneles solares del mundo, domina los sectores de las baterías y los vehículos eléctricos, y amplía el almacenamiento en la red y la transmisión de alta tensión. Esas exportaciones reducen los costos de la tecnología para el resto del mundo y ayudan a los países del Sur Global a instalar energías renovables con rapidez. La energía limpia incorporada en China ya ha contribuido a frenar el crecimiento de las emisiones nacionales al cubrir una demanda que, de otro modo, habría recurrido a los combustibles fósiles.
La coexistencia de un sector de energía limpia en auge y una gran flota de centrales de carbón es el núcleo de esta historia. Si las reformas del mercado y de la red avanzan al ritmo de las nuevas instalaciones, la energía limpia se utilizará durante más horas, disminuirán los recortes de generación y caerá la generación con carbón, aunque algunas nuevas centrales entren en servicio. Si los contratos y las reglas de despacho siguen favoreciendo al carbón, se limitará la producción renovable y las emisiones serán más altas de lo necesario. Dada la magnitud de China, el resultado marcará la demanda mundial de carbón y el ritmo de la descarbonización en todo el mundo.
Puntos clave
- La central de Changle, en Gansu, alcanzó los 6 gigavatios mientras la provincia ampliaba la energía eólica y solar, lo que ilustra la estrategia energética de China basada en dos vías.
- En 2024, comenzó la construcción de unos 94,5 gigavatios de nueva capacidad de carbón y se reanudaron las obras de 3,3 gigavatios, el nivel más alto en una década.
- Las nuevas aprobaciones de centrales de carbón alcanzaron los 66,7 gigavatios en 2024, mientras las propuestas disminuyeron respecto de los máximos de 2022 y 2023, aunque siguieron siendo numerosas.
- China añadió unos 356 gigavatios de energía eólica y solar en 2024 y, a mediados de 2025, la proporción del carbón en la generación eléctrica cayó a cerca del 51 %.
- Los contratos y las cuotas de carbón, junto con los cuellos de botella en la red, provocaron un aumento de los recortes de generación renovable pese a las incorporaciones récord de energía limpia.
- Los analistas concluyen que la nueva capacidad de carbón no eleva automáticamente las emisiones, ya que las horas de utilización pueden disminuir a medida que crece la energía limpia.
- Las empresas mineras de carbón financian una gran parte de los nuevos proyectos, lo que refuerza los incentivos económicos locales para seguir construyendo.
- Entre las medidas que acelerarían la transición figuran poner fin a la mayoría de las nuevas aprobaciones, reformar los contratos, ampliar los mercados al contado y recompensar la flexibilidad.
- China e India lideraron la puesta en servicio de nuevas centrales de carbón a comienzos de 2025, mientras Europa y América Latina avanzaban en sus planes para abandonar el carbón.
- La fabricación china de tecnologías limpias reduce los costos mundiales, y las reformas del mercado interno determinarán la rapidez con que el carbón dé paso a las energías renovables.