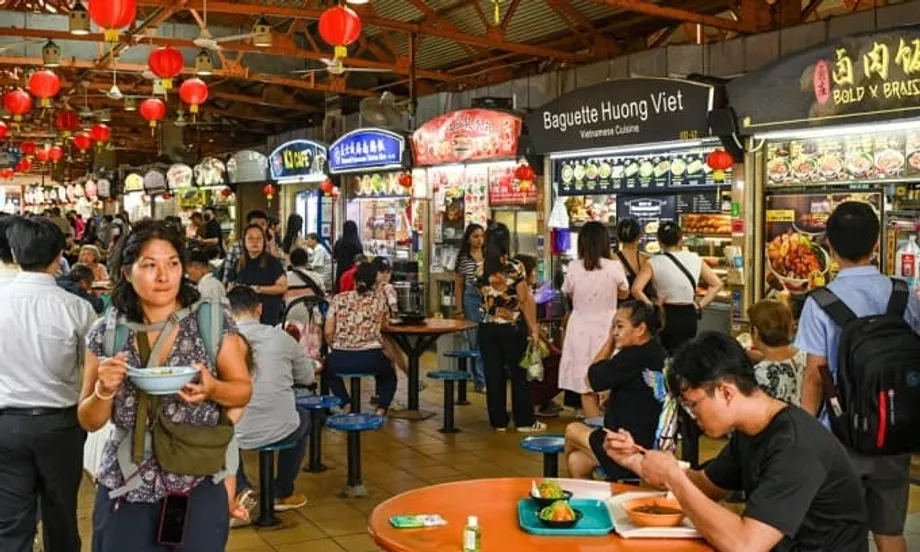
Aumentan los cierres mientras suben los costos y se enfría el gasto
El panorama gastronómico de Singapur atraviesa un período de intensa rotación. En los primeros diez meses de 2025, 2.431 establecimientos de alimentos y bebidas cerraron sus puertas. Las cifras del Gobierno presentadas ante el Parlamento muestran que el 63 por ciento de los negocios que cerraron llevaban registrados cinco años o menos y que, entre estos establecimientos más jóvenes, el 82 por ciento nunca había declarado ganancias en sus declaraciones fiscales anuales. Los cierres abarcan todo el sector, desde puestos de comida ambulante y cadenas informales hasta bares y restaurantes con estrellas Michelin, lo que pone de relieve las presiones que enfrenta la industria.
Contenido
- Aumentan los cierres mientras suben los costos y se enfría el gasto
- Por qué los establecimientos jóvenes corren más riesgos
- Barreras bajas, márgenes reducidos
- Qué significan los datos de rentabilidad
- El alquiler y la mano de obra presionan a los operadores
- Los clientes salen a comer de otra manera
- Los cierres afectan a todo el sector, desde los puestos ambulantes hasta los restaurantes con estrellas Michelin
- Las nuevas aperturas mantienen intensa la competencia
- Decisiones sobre las políticas de personal y el espacio
- Qué hacen los negocios que resisten
- El costo cultural de perder espacios de encuentro
- Lo que debe saber
Las cifras reflejan una fuerte rotación en una de las industrias más competitivas de la ciudad. Los establecimientos de comida al por menor, una categoría que incluye restaurantes, cafeterías, cadenas de comida rápida, centros de puestos de comida ambulante, cafeterías, puestos de comida preparada y bebidas, pubs, servicios de catering y quioscos de comida para llevar, han atraído durante mucho tiempo a emprendedores. Sin embargo, los datos apuntan a modelos de negocio frágiles en un entorno volátil.
Los cierres se han acelerado respecto de los últimos años. En 2025 han cerrado, en promedio, unos 307 establecimientos al mes, frente a 254 al mes en 2024 y alrededor de 230 al mes en 2023 y 2022. El año anterior ya había marcado un máximo de casi 20 años, con más de 3.000 cierres. El aumento de los costos operativos y los cambios en el gasto de los consumidores han agravado las dificultades.
La renovación, sin embargo, es constante. Entre enero y octubre de 2025 se registraron 3.357 establecimientos nuevos. Siguen apareciendo nuevos conceptos mientras otros desaparecen, lo que mantiene intensa la competencia por el personal y los clientes. Este ciclo ha creado un mercado donde surgen ideas con rapidez, pero solo perduran las que tienen una economía sostenible y una ejecución sólida.
Por qué los establecimientos jóvenes corren más riesgos
A los recién llegados los atrae la posibilidad de trabajar por cuenta propia y la reputación de Singapur como capital gastronómica. En comparación con muchas otras industrias, el sector tiene barreras de entrada relativamente bajas. Un equipo pequeño puede constituir una empresa, firmar un contrato de alquiler, contratar a algunos empleados y abrir en unos meses. La pasión puede poner en marcha un negocio. Convertirlo en rentable es la parte difícil.
Barreras bajas, márgenes reducidos
Los negocios de comida enfrentan una aritmética difícil. Los alimentos, el alquiler y la mano de obra representan una gran parte de los gastos, por lo que queda un margen de error reducido. Muchos operadores subestiman el tiempo y el capital necesarios para lograr una afluencia constante de clientes. Los costos de acondicionamiento del local, las licencias, los depósitos y la publicidad se acumulan antes de servir el primer plato. Cuando los ingresos no alcanzan las proyecciones, las reservas de efectivo pueden agotarse rápidamente.
La constancia también importa. Mantener un establecimiento abierto seis o siete días a la semana durante muchas horas requiere procesos disciplinados. La rotación de personal puede perjudicar el servicio y la calidad. Sin clientes habituales y una propuesta que los diferencie, es difícil mantener el volumen de ventas necesario para cubrir los costos fijos. Si el alquiler o los salarios suben a mitad del contrato, incluso un concepto moderadamente rentable puede empezar a dar pérdidas.
Qué significan los datos de rentabilidad
El dato de que el 82 por ciento de los establecimientos cerrados que llevaban menos de cinco años registrados nunca había declarado ganancias coincide con esta realidad. Las ganancias que figuran en las declaraciones fiscales anuales reflejan el desempeño de todo un año fiscal, no solo unas pocas semanas favorables. La cifra sugiere que muchos operadores nunca lograron una rentabilidad sostenible o solo lo consiguieron brevemente antes de que los costos superaran los ingresos. La cuestión no es que los recién llegados no puedan tener éxito, sino que deben alcanzar rápidamente un modelo repetible y controlar los costos con disciplina desde el primer día.
El alquiler y la mano de obra presionan a los operadores
Muchos operadores señalan el alquiler como uno de sus principales problemas. Algunos informan de aumentos de entre el 20 y el 49 por ciento, niveles que no se veían desde hacía entre 15 y 20 años. Al volver la afluencia de clientes a los principales centros comerciales y distritos de oficinas, los propietarios recuperaron poder de negociación y las ubicaciones volvieron a tener un precio elevado. Para los negocios que firmaron contratos de alquiler en un mercado menos activo, las negociaciones para renovarlos han sido difíciles.
La mano de obra es el segundo factor de presión. Los salarios han aumentado y los competidores más grandes suelen ofrecer remuneraciones mucho más altas para conseguir trabajadores escasos. La capacitación lleva tiempo y la rotación es elevada en un sector exigente. Las normas para contratar trabajadores extranjeros generan costos adicionales mediante gravámenes y requisitos de salario mínimo, mientras que los cupos limitan la proporción de empleados extranjeros. La Asociación de Restaurantes de Singapur ha advertido de una grave escasez de mano de obra y ha pedido revisar los cupos de trabajadores extranjeros para el sector.
Algunos operadores han decidido no continuar. Alvin Goh, cofundador del bar de vinos Wine RVLT, explicó por qué decidió cerrar después de casi una década de actividad.
«Estamos en números rojos desde junio de 2023. Hemos tenido que aportar dinero para asegurarnos de pagar el alquiler, los salarios y a los proveedores».
Su experiencia refleja lo que describen muchos pequeños operadores: un aumento constante de los costos fijos junto con un gasto más moderado, que deja poco margen para recuperarse una vez que comienzan las pérdidas.
Los clientes salen a comer de otra manera
La demanda ha cambiado. Los propietarios de restaurantes informan de caídas de ingresos de entre el 10 y el 30 por ciento frente a los máximos anteriores. Los comensales optan por alternativas más económicas o comen en casa con más frecuencia, y parte del gasto discrecional se ha desplazado hacia los viajes y otras experiencias. Los datos oficiales mostraron una caída interanual de los ingresos de los restaurantes a mediados de año, en consonancia con lo que observan los operadores.
Otra tendencia es el atractivo de salir a comer al otro lado de la calzada, en Johor Bahru. Muchos residentes de Singapur van allí para disfrutar de comidas que pueden costar entre un 30 y un 40 por ciento menos que opciones similares en su país. Este hábito alivia los presupuestos familiares, pero desvía el gasto de los establecimientos locales. Se espera que el sistema de transporte rápido previsto entre Woodlands y Johor Bahru aumente los viajes transfronterizos cuando entre en servicio, y los operadores están atentos a cómo podría afectar los hábitos de quienes salen a comer los fines de semana y en su tiempo libre en los próximos años.
Los cierres afectan a todo el sector, desde los puestos ambulantes hasta los restaurantes con estrellas Michelin
Los cierres han afectado prácticamente todos los segmentos del mercado. Marcas internacionales conocidas se han retirado. Puestos de comida ambulante con una larga trayectoria y restaurantes tradicionales han cesado sus operaciones. Restaurantes de alta cocina con reconocimientos internacionales han cerrado. Clubes privados y bares también se han sumado a la lista. La amplitud de los cierres refleja las dificultades de todo el sector, no solo un período débil para una categoría.
Estos son algunos de los nombres más conocidos que cerraron este año:
- Cadenas internacionales: Burger & Lobster cerró sus últimos establecimientos en el hotel Raffles y el aeropuerto Jewel Changi. Eggslut cerró su último local tras su sonada llegada en 2021. The Manhattan Fish Market puso fin a casi dos décadas de actividad al cerrar su último establecimiento.
- Restaurantes informales: Kanada Ya se retiró en junio, tras operar tres restaurantes de ramen. Hokkaido Ramen Santouka cerró su único establecimiento después de 17 años. Black Cow, un restaurante japonés de alto nivel especializado en hotpot y sukiyaki, cerró tras nueve años.
- Alta cocina y vida nocturna: Esora, un restaurante japonés moderno con una estrella Michelin, tiene previsto cerrar tras ocho años. Alma by Juan Amador y Euphoria, ambos reconocidos por la guía Michelin, anunciaron su cierre. Poise e Imbue también se retiraron. El club privado 1880 cerró después de casi ocho años. Wine RVLT sirvió su última copa tras nueve años.
- Establecimientos tradicionales y referentes de barrio: Ka Soh puso fin a una trayectoria de 86 años. Dong Fang Hong Sotong Ball Seafood Soup cerró después de 45 años. Very Lucky Turtle Soup cerró cuando sus propietarios se jubilaron. Burp Kitchen & Bar, un bistró familiar de Bishan Park, puso fin a 11 años de actividad.
La lista no es exhaustiva, pero refleja la magnitud de las presiones. Cuando locales de barrio de confianza y restaurantes emblemáticos reconocidos cierran con pocos meses de diferencia, el impacto alcanza los hábitos gastronómicos y las comunidades locales, no solo las guías culinarias.
Las nuevas aperturas mantienen intensa la competencia
Los cierres acaparan los titulares, pero la llegada de nuevos operadores sigue siendo considerable. En los primeros diez meses de 2025 abrieron más establecimientos de los que cerraron, y un flujo constante de marcas internacionales ha elegido Singapur para probar o ampliar sus conceptos. Muchos operadores de China continental se han expandido rápidamente, sobre todo en las categorías de hotpot y mala, mientras que algunos conceptos de Estados Unidos han llegado mediante socios de franquicia. Los grupos locales también están poniendo en marcha nuevas propuestas, desde restaurantes económicos hasta establecimientos de destino.
El mercado sigue recompensando la hospitalidad distintiva y la buena relación calidad-precio. Jay Gray, restaurador que abrió un nuevo local este año y ha puesto en marcha varios proyectos durante la última década, lo expresó así:
«Creo que confío lo suficiente en el mercado de Singapur y que, si se centran en la hospitalidad, que es lo más importante, podrán mantener el negocio».
Los conceptos que combinan una identidad clara con una ejecución constante y una estructura de costos razonable aún pueden crecer, incluso en un contexto más difícil. Sin embargo, el camino es más estrecho que durante la recuperación posterior al levantamiento de las restricciones por la COVID-19.
Decisiones sobre las políticas de personal y el espacio
Muchos profesionales del sector sostienen que las políticas de personal son ahora un factor decisivo para la viabilidad de los negocios. Contratar trabajadores extranjeros implica pagar gravámenes y cumplir umbrales de salario mínimo, y las normas sobre cupos limitan la proporción de empleados extranjeros. Para los pequeños operadores, estos requisitos pueden ser difíciles de cumplir si las ventas son irregulares. La asociación del sector ha pedido al Gobierno que revise los cupos para aliviar el cuello de botella y, al mismo tiempo, proteger la calidad del empleo para los residentes.
El costo del espacio es el otro factor estructural. Los operadores con experiencia suelen procurar que el alquiler represente menos del 20 por ciento de los costos totales. En las zonas céntricas con mayor afluencia de público, ese porcentaje ha sido difícil de alcanzar. Algunos negocios han optado por locales más pequeños, espacios en plantas superiores o modelos mixtos que combinan el servicio en el establecimiento con las entregas a domicilio para mejorar la proporción entre el alquiler y los costos. Por su parte, algunos propietarios están considerando modelos de reparto de ingresos y contratos más cortos, aunque el equilibrio de poder varía según el centro comercial y el distrito.
La tecnología y la capacitación pueden aumentar la productividad. Los quioscos para hacer pedidos, los pagos mediante códigos QR en las mesas, las cocinas centrales y los menús reducidos pueden disminuir las necesidades de personal sin perjudicar el servicio. Existen programas gubernamentales de apoyo para herramientas digitales y capacitación, y los operadores que los aprovechan desde el principio suelen gestionar mejor sus plantillas. Estas medidas no sustituyen a un concepto sólido, pero pueden hacer más resistente un modelo viable.
Qué hacen los negocios que resisten
Los operadores que se mantienen suelen compartir algunas características. Son disciplinados con las condiciones de alquiler y los riesgos asociados a la ubicación. Mantienen menús acotados para reducir los desperdicios y la variabilidad. Construyen una marca clara y una comunidad de clientes habituales. Invierten en sistemas que facilitan la constancia en cada turno, desde la preparación hasta el servicio y la conciliación de cuentas.
Muchos están ajustando la combinación de canales. El segmento de catering creció un 17,8 por ciento en el segundo trimestre de 2025, impulsado por los eventos y la demanda empresarial. Algunos restaurantes destinan ahora recursos específicos al catering y a las entregas a domicilio para estabilizar las ventas durante los períodos de menor actividad en el establecimiento. Las cocinas centrales pueden respaldar ese enfoque al concentrar la preparación y reducir la duplicación de tareas entre locales.
Las iniciativas de publicidad y fidelización están más focalizadas. Medidas sencillas, como los incentivos para hacer pedidos anticipados, los menús en horas de menor actividad y las alianzas con negocios del barrio, pueden elevar la utilización sin perjudicar el posicionamiento de la marca. En el contexto actual, ofrecer una buena relación calidad-precio es un gran atractivo. También lo es la constancia, que hace que los clientes regresen y reduce con el tiempo los costos para atraerlos.
El costo cultural de perder espacios de encuentro
Esta historia también tiene una dimensión social. Las cafeterías, los centros de puestos de comida ambulante y los restaurantes informales son espacios de encuentro, fuera del hogar y del trabajo, donde la gente se reúne. Cuando cierran puestos con una larga trayectoria y locales de barrio conocidos, las comunidades pierden puntos de encuentro informales. La memoria culinaria de la ciudad se estrecha a medida que desaparecen voces distintivas. Una escena gastronómica con numerosos operadores independientes no solo ofrece variedad: también sostiene el tejido social cotidiano.
Los observadores advierten que unas condiciones económicas más difíciles podrían inclinar la oferta hacia las grandes cadenas y los conceptos estandarizados, que pueden absorber costos más altos gracias a las economías de escala y la automatización. Las nuevas ideas pueden enriquecer el panorama y algunas cadenas ofrecen calidad a precios que ayudan a los hogares. El desafío consiste en renovar la escena sin borrar la variedad que la hizo vibrante, incluidas las marcas tradicionales y los creadores independientes que aportan perspectivas distintivas a la mesa.
Lo que debe saber
- De enero a octubre de 2025 cerraron 2.431 establecimientos de alimentos y bebidas en Singapur, mientras que abrieron 3.357.
- Entre los establecimientos que cerraron y llevaban registrados cinco años o menos, el 82 por ciento nunca había declarado ganancias anuales en sus declaraciones fiscales.
- En 2025 cerraron, en promedio, 307 establecimientos al mes, frente a 254 al mes en 2024 y alrededor de 230 al mes en 2023 y 2022.
- Los operadores informan de aumentos del alquiler de entre el 20 y el 49 por ciento al renovar los contratos, los más pronunciados en 15 a 20 años.
- Persisten las dificultades para encontrar personal mientras suben los salarios y la contratación de trabajadores extranjeros implica gravámenes, salarios mínimos y límites de cupo.
- Los consumidores salen a comer menos y gastan con más cautela; algunos destinan más dinero de ocio a los viajes.
- Las comidas en Johor Bahru, al otro lado de la frontera, donde pueden costar entre un 30 y un 40 por ciento menos, desvían la demanda de los establecimientos locales.
- Los cierres afectaron a cadenas internacionales, restaurantes de alta cocina reconocidos por la guía Michelin, establecimientos tradicionales y referentes de barrio.
- Los expertos aconsejan mantener el alquiler por debajo del 20 por ciento de los costos totales, simplificar los menús, automatizar cuando sea posible y cultivar una clientela habitual sólida.
- El segmento de catering creció un 17,8 por ciento en el segundo trimestre de 2025, lo que ofrece una vía para diversificar los ingresos de los establecimientos.