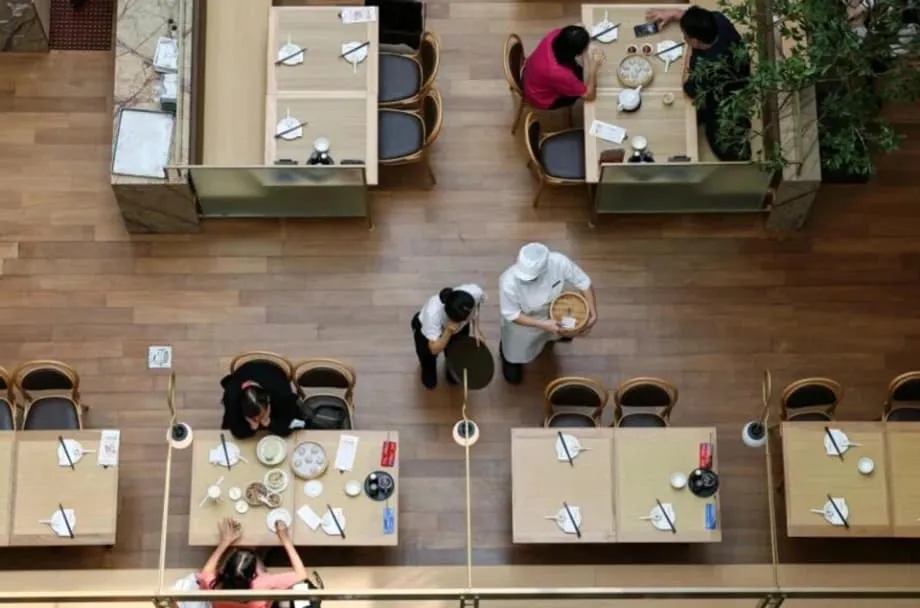
Una nueva etapa para una escena gastronómica saturada
El panorama gastronómico de Singapur está pasando de la rapidez a la precisión. Tras años de rápida expansión de las cadenas chinas de hot pot y de marcas de consumo masivo, la escena restaurantera de la ciudad entra en una etapa más selectiva, que pone el acento en la calidad de los productos, la disciplina operativa y conceptos más definidos. Las marcas chinas consolidadas están afinando su ejecución, mientras una nueva ola de empresas, entre ellas especialistas en café y té, llega con un sólido respaldo y estrategias bien calibradas. Al mismo tiempo, marcas globales de América del Norte y Asia miran hacia los consumidores cosmopolitas de Singapur, lo que convierte a la isla en un terreno de prueba para conceptos que pueden expandirse por el Sudeste Asiático.
Contenido
- Una nueva etapa para una escena gastronómica saturada
- Por qué Singapur es una plataforma de lanzamiento
- Las cadenas de café y té se multiplican en la isla
- Precios y posicionamiento
- La eficiencia como ventaja competitiva
- Propietarios, alquileres y resistencia local
- Ganadores, cierres y cambios constantes
- Las grandes marcas mundiales ponen a prueba el mercado de Singapur
- La tecnología y la fidelización se vuelven habituales
- Cultura y comunidad: cuestiones de inclusión
- Qué significa para los consumidores
- Puntos clave
Los observadores del sector describen este momento no como un límite al crecimiento, sino como una etapa de madurez. En la primera fase, las ventajas eran la rapidez, la superficie de los locales y ser pionero. En la siguiente, lo serán la diferenciación y la capacidad de mantenerse. Para los operadores, las preguntas ahora son si sus menús resisten las visitas repetidas, si los locales funcionan con poco personal y rapidez, y si las marcas pueden mantener la atención en un mercado lleno de opciones.
Por qué Singapur es una plataforma de lanzamiento
Muchos operadores chinos de alimentos y bebidas se expanden en el extranjero tras un periodo difícil en su país. La demanda interna se ha mantenido débil desde el fin de las restricciones por la pandemia. Una prolongada caída del sector inmobiliario y la sostenida competencia de precios han reducido los márgenes, y los aranceles han añadido presión en otros sectores que influyen en la confianza de los consumidores. Este contexto ha impulsado la expansión internacional. Singapur ofrece familiaridad cultural, Estado de derecho, personal que habla inglés, consumidores con dominio de la tecnología y una ubicación central en el Sudeste Asiático. Para los inversionistas, tener presencia en los principales centros comerciales y distritos de negocios de la isla es una señal útil. Según la consultora Momentum Works, en agosto había en Singapur unas 85 marcas chinas con cerca de 405 locales, más del doble que un año antes.
Ese crecimiento también ha generado tensiones. Algunas empresas que llegan cuentan con un amplio respaldo financiero y ambiciones globales, lo que les ayuda a conseguir ubicaciones privilegiadas. Un ejemplo es Yong Fu, restaurante de Shanghái con estrellas Michelin, que, según informes, invirtió cerca de 10 millones de dólares singapurenses para abrir su primer restaurante en Singapur y sentar las bases de una expansión posterior en Londres, Nueva York y París. Para los pequeños operadores locales, igualar ese nivel de gasto es difícil. Aun así, muchas marcas chinas consideran Singapur un trampolín hacia la región. Joanna Jia, gerente en Singapur de ChaPanda, una cadena de té que empezó a abrir locales en julio, explicó por qué es importante establecerse aquí antes de expandirse a los mercados vecinos.
Al presentar a Joanna Jia, gerente de ChaPanda en Singapur, quien ha supervisado las primeras aperturas de la cadena en la ciudad, ella describió con claridad los objetivos regionales de la marca.
Si logramos consolidar nuestra marca en Singapur, el reconocimiento de la marca puede llegar a Malasia y Vietnam, e incluso a Indonesia.
Ese objetivo refleja una estrategia habitual: establecerse en Singapur, ganar reconocimiento entre residentes y viajeros y, luego, expandirse a Malasia, Tailandia, Vietnam y otros países con mayor respaldo financiero y operaciones probadas.
Las cadenas de café y té se multiplican en la isla
La escena del café muestra hasta qué punto Singapur se ha convertido en una plataforma de lanzamiento popular. En pocos meses, Luckin Coffee, de China, abrió unos 30 locales; Kenangan Coffee, de Indonesia, inauguró cuatro; Tim Hortons, de Canadá, abrió dos; y Louisa Coffee, de Taiwán, y Fore Coffee, de Indonesia, abrieron al menos uno cada una. Muchas eligen lugares muy visibles, como la Terminal 2 del aeropuerto de Changi, Jewel, Raffles City y Takashimaya. Estar presente en los lugares emblemáticos de la ciudad no solo permite atraer clientes. También pone a las marcas frente a inversionistas y socios internacionales que visitan y trabajan en este centro financiero.
Las empresas ya establecidas siguen teniendo una posición sólida. Starbucks cuenta con más de 140 locales en Singapur, mientras que The Coffee Bean & Tea Leaf tiene más de 70. La cadena local Huggs opera unos 20 locales, y hay cientos de cafeterías de barrio. Los precios varían mucho. Un café frío en una cadena internacional puede costar más de 6 dólares singapurenses, mientras que una taza de café negro en un kopitiam local cuesta en promedio unos 1,20 dólares singapurenses, por lo que el precio sigue siendo un factor central para muchos consumidores.
Precios y posicionamiento
Las marcas chinas de bebidas segmentan el mercado con identidades diferenciadas. Chagee se presenta como una marca moderna de té prémium, con colaboraciones vinculadas a la cultura china y un enfoque en el bienestar. Luckin apuesta por la comodidad, con locales compactos y una sólida oferta de pedidos por celular, a menudo acompañada de colaboraciones llamativas para atraer a clientes jóvenes. Mixue se dirige al mercado masivo con precios muy competitivos y una amplia cobertura de zonas suburbanas. Los formatos de los locales reflejan estas estrategias. Las marcas de té prémium buscan espacios envolventes y sofisticados; las cadenas de café centradas en la comodidad prefieren locales pequeños para recoger pedidos; y las marcas de mercado masivo cubren los distritos residenciales.
Estas estrategias funcionan porque la economía de cada local está cuidadosamente diseñada. El tamaño de los establecimientos, la cantidad de personal, la rapidez del servicio y los calendarios de marketing se ajustan a la demanda local, pero se apoyan en sistemas centralizados. Esta es la misma maquinaria que permitió a estas marcas crecer en China, ahora adaptada al denso entorno urbano de Singapur.
Los consumidores perciben el impacto sobre todo en la amplitud de la oferta y la frecuencia de las promociones. Las novedades de café y té suelen llegar en ciclos rápidos, los sabores por tiempo limitado renuevan los menús y las ofertas en aplicaciones mantienen activas las compras. Ese ritmo encaja con una ciudad que disfruta de las novedades, pero también eleva el nivel de exigencia para mantener la fidelidad de los clientes, un ámbito en el que son importantes los datos y las herramientas de gestión de las relaciones con los clientes.
La eficiencia como ventaja competitiva
Muchas cadenas chinas aplican rigurosos métodos operativos. En Meow Barbecue, en Singapur, los equipos siguen estrictos tiempos de preparación y servicio para los productos más populares. Los restaurantes usan paneles digitales para hacer un seguimiento en tiempo real del volumen de servicio y las existencias, y los equipos inteligentes automatizan las tareas repetitivas. Las líneas de bebidas están diseñadas para que el personal pueda preparar en segundos un té con leche helado personalizado mediante máquinas propias. La sede central en China puede enviar de inmediato a los locales en el extranjero recetas actualizadas y material promocional, lo que acorta los plazos de lanzamiento.
La fortaleza de la cadena de suministro amplifica estos avances. Las grandes marcas compran ingredientes directamente a través de fábricas propias o acuerdos exclusivos, lo que reduce los costos y estabiliza la calidad. Este método ayuda a mantener precios competitivos incluso en una ciudad cara. Sin embargo, tiene sus límites. Los sistemas de pago, las normas laborales y las expectativas de los consumidores varían de un mercado a otro. Los incentivos para el personal que funcionan en Shenzhen quizá no den el mismo resultado en Singapur. Las empresas que mejor rinden son las que adaptan sus sistemas, y no solo sus menús, a las condiciones locales.
Propietarios, alquileres y resistencia local
La llegada de empresas con abundantes recursos ha intensificado la competencia por los espacios mejor ubicados. Agentes inmobiliarios afirman que las cadenas respaldadas por inversionistas pueden ofrecer más que los pequeños operadores por los locales más solicitados, lo que eleva los alquileres en los distritos concurridos. Esto presiona a los operadores independientes y a los conceptos locales de larga trayectoria, que ya afrontan mayores costos de servicios y personal. El debate no se limita a los precios: también se cuestiona si la proliferación de conceptos parecidos reduce la diversidad.
En junio, Singapore Tenants United for Fairness, un grupo que representa a unos 700 empresarios, describió sin rodeos las dificultades que enfrentan las pequeñas y medianas empresas locales al negociar con nuevos competidores de mayor tamaño.
Ni siquiera están en la misma cancha.
Muchos operadores de barrio comparten ese sentimiento. Las marcas chinas responden que su confianza se basa en modelos de costos reducidos y una ejecución disciplinada, no solo en el capital. Los asesores inmobiliarios ven ambas caras de la situación. La presión sobre los inquilinos locales es evidente, pero la nueva competencia también está impulsando mejoras en la experiencia en los locales, la adopción de tecnología y el servicio al cliente.
Para los propietarios de los inmuebles, combinar marcas globales sólidas, marcas chinas en expansión y operadores locales resilientes distribuye el riesgo. Para los consumidores, el resultado neto es una mayor oferta, aunque el aumento de los costos de los locales puede dificultar que los restaurantes pequeños mantengan sus precios sin recurrir a menús creativos o a una mayor rotación de clientes.
Ganadores, cierres y cambios constantes
Los cambios constantes siempre han formado parte de la escena gastronómica de Singapur, pero el ritmo desde 2024 ha sido duro. Marcas conocidas han cerrado locales, entre ellas varios establecimientos en zonas residenciales de una importante cadena de hot pot y restaurantes populares de ramen japonés. Los restauradores dicen que sus ingresos han caído respecto al año pasado. Los alquileres y los servicios públicos elevados, la escasez de mano de obra y los cambios en los hábitos de consumo presionan los márgenes. Los proveedores también sienten el impacto, con condiciones de crédito más estrictas y pedidos más lentos.
Aun así, siguen abriendo nuevos conceptos. Los operadores que tienen éxito suelen ofrecer una buena relación calidad-precio o una experiencia que justifica salir a cenar. La futura línea de transporte rápido entre Singapur y Johor Bahru podría cambiar los hábitos gastronómicos de los fines de semana, ya que algunos singapurenses cruzarían la frontera para encontrar comidas más baratas. Otros ven oportunidades en las alianzas transfronterizas, las cadenas de suministro compartidas y las promociones conjuntas que benefician a ambas partes.
Las grandes marcas mundiales ponen a prueba el mercado de Singapur
La diversidad de clientes y la visibilidad regional de Singapur atraen a empresas más allá de las marcas chinas. Marcas estadounidenses y coreanas de comida rápida, entre ellas propuestas de pollo y comida mexicana, así como cadenas coreanas consolidadas, estudian el mercado o realizan pruebas en la ciudad. La propuesta es sencilla: si un formato puede triunfar en los centros comerciales y distritos de negocios de Singapur, ante comensales exigentes y una competencia feroz, tendrá mejores posibilidades en Kuala Lumpur, Bangkok, Yakarta y Manila.
Los gigantes chinos también están ajustando su rumbo. Un importante operador de hot pot que no alcanzó sus objetivos de ganancias en medio de una competencia interna más intensa afirma que concentrará su expansión en mercados extranjeros consolidados, entre ellos Estados Unidos. Desde el ámbito local, BreadTalk Group, de Singapur, ofrece un reflejo de esa estrategia. La empresa afirma que el crecimiento internacional es esencial para su futuro y actualmente opera cerca de 700 locales en 14 mercados mediante establecimientos propios y franquiciados. La lección es similar: la expansión internacional funciona mejor cuando los conceptos se adaptan al mercado local sin perder la identidad de marca.
Para las marcas globales, Singapur es un escenario. El público no solo incluye a los residentes, sino también a turistas de la región, estudiantes internacionales y viajeros de negocios que llevan sus impresiones a sus países. El reconocimiento de marca que se consolide aquí puede dar frutos en el Sudeste Asiático y más allá.
La tecnología y la fidelización se vuelven habituales
Detrás de los escaparates, la verdadera competencia gira en torno a los datos de los clientes y las visitas recurrentes. Empresas de software con sede en Singapur se apresuran a ofrecer a los operadores de alimentos y bebidas herramientas a la altura de la sofisticación digital de las mayores cadenas globales. Una plataforma lanzó un servicio de aplicaciones con marca blanca que permite a los restaurantes crear aplicaciones móviles con su propia marca en pocos días, con pedidos en línea, pagos, programas de fidelización personalizables y gestión de las relaciones con los clientes. Una marca global de comida mexicana informal que opera en Singapur ya comenzó a usar el sistema. La ventaja es el control. Los operadores pueden gestionar directamente la relación con sus clientes, depender menos de las aplicaciones de reparto de terceros y enviar ofertas personalizadas que aumenten la frecuencia de las visitas y el gasto por compra.
David Brunier, fundador y director ejecutivo de la plataforma de aplicaciones, sostiene que la interacción desde el celular será fundamental para todos los aspectos del negocio gastronómico presencial.
La próxima generación de negocios presenciales funcionará con aplicaciones móviles y datos de los consumidores.
Estas capacidades ya no están reservadas a unos pocos gigantes. Con precios basados en transacciones y plantillas, las marcas medianas pueden desarrollar las mismas capacidades digitales. En un mercado donde las promociones cambian cada semana y la competencia abre locales cercanos, un canal directo con los clientes fieles puede marcar la diferencia.
Cultura y comunidad: cuestiones de inclusión
La llegada de nuevos restaurantes chinos ha cambiado el ambiente de muchos barrios. Platos como el mala, el pescado a la parrilla de Chongqing y los fideos de arroz de Yunnan son ahora habituales en toda la isla. Muchos residentes disfrutan de esta variedad. Otros temen que se pierda el trato personal de los negocios locales de larga trayectoria, a medida que se jubilan los vendedores mayores de los puestos de comida y los jóvenes singapurenses eligen otras profesiones. Un programa del Gobierno para reconocer los negocios patrimoniales ha sido un primer paso, aunque hasta ahora solo se ha reconocido formalmente a una parte de quienes lo solicitaron.
También hay cuestiones prácticas de inclusión. Algunos restaurantes nuevos presentan menús principalmente en mandarín, lo que puede ser un obstáculo para quienes no hablan ese idioma, incluidos algunos singapurenses de origen chino. Las personas que necesitan comida halal pueden encontrar menos opciones en los distritos donde se concentran los menús con abundante carne de cerdo. Ninguna de estas dificultades es insuperable. Las marcas que ofrecen menús bilingües, un marketing más inclusivo y personal que refleja a la comunidad suelen atraer a un público más amplio. La integración mejora cuando quienes llegan conocen las costumbres locales, del mismo modo que los residentes dejan espacio para nuevos sabores.
Qué significa para los consumidores
Para quienes salen a comer, las ventajas son evidentes. Más opciones en distintos rangos de precios, lanzamientos de productos más frecuentes y una ejecución más cuidada elevan el nivel de una cena fuera de casa o de una parada rápida para tomar café. La contrapartida es que los alquileres altos y el aumento de los costos operativos pueden encarecer algunos establecimientos. Sigue habiendo opciones económicas, sobre todo en los centros de comida callejera y los negocios de barrio, y la competencia entre las cadenas de bebidas ha mantenido precios atractivos para los productos básicos. Cabe esperar que continúen las ofertas en aplicaciones, los beneficios de fidelización, los sabores por tiempo limitado y las colaboraciones inspiradas en la cultura popular para mantener el ritmo de las ventas.
Puntos clave
- El sector de alimentos y bebidas de Singapur ha pasado de una expansión rápida a una etapa centrada en la calidad, con conceptos más definidos y una ejecución más sólida.
- Las cadenas chinas usan Singapur como campo de pruebas para su crecimiento global, en medio de una débil demanda interna y una intensa competencia de precios en su país.
- Momentum Works contabiliza unas 85 marcas chinas con cerca de 405 locales en Singapur en agosto, más del doble que un año antes.
- Las cadenas de café y té encabezaron la última ola de aperturas: Luckin, Kenangan, Tim Hortons, Louisa y Fore abrieron locales junto a empresas ya establecidas.
- La eficiencia operativa, la automatización y los acuerdos de suministro directo ayudan a las marcas chinas a competir en rapidez y precio.
- Los inquilinos locales enfrentan presión sobre los alquileres y la disponibilidad de locales, mientras nuevos competidores respaldados por inversionistas pujan por ubicaciones privilegiadas, lo que ha provocado protestas de grupos empresariales.
- Los cierres son numerosos, con clausuras destacadas desde 2024, pero las nuevas aperturas continúan mientras los operadores apuestan por el valor y las experiencias.
- Marcas globales de Estados Unidos y Corea exploran Singapur como campo de pruebas para el Sudeste Asiático.
- Las herramientas digitales para pedidos, fidelización y gestión de las relaciones con los clientes se están volviendo habituales, mientras los operadores buscan gestionar directamente esas relaciones.
- La inclusión cultural sigue siendo una prioridad: los menús bilingües y la contratación diversa ayudan a las nuevas marcas a atender a comunidades más amplias.