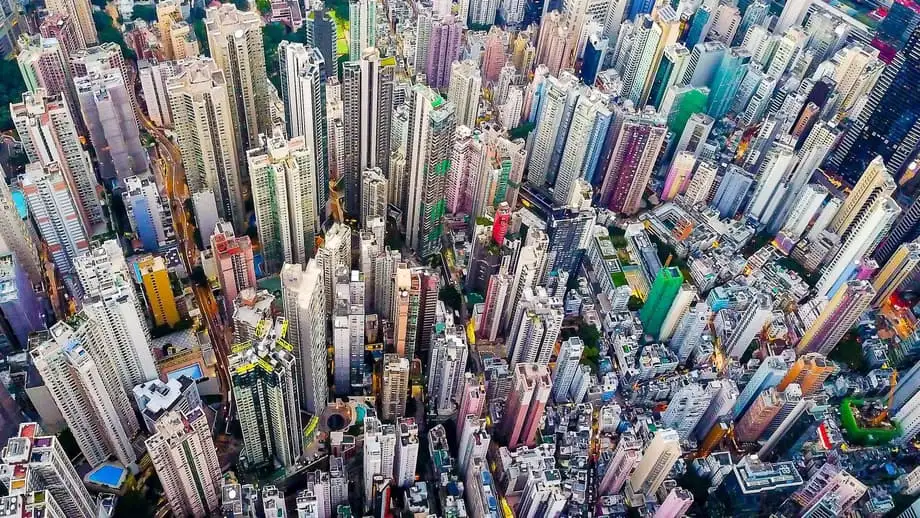
La asequibilidad de la vivienda en Hong Kong ocupa un lugar central en 2025
Para muchas personas, tener una vivienda propia en Hong Kong sigue siendo inalcanzable. La edición de 2025 del informe Demographia International Housing Affordability, una evaluación de larga trayectoria publicada por el Centro de Demografía y Políticas de la Universidad Chapman, concluye que, de los 95 mercados inmobiliarios principales de ocho países, ninguno es asequible (tercer trimestre de 2024). Hong Kong vuelve a ocupar el último lugar en asequibilidad, con un múltiplo mediano de 14,4. Esta proporción significa que una vivienda típica cuesta más de catorce años de ingresos medianos de un hogar antes de impuestos. Es el decimocuarto año consecutivo en que la ciudad encabeza esta clasificación.
Contenido
- La asequibilidad de la vivienda en Hong Kong ocupa un lugar central en 2025
- Cómo funciona la clasificación y qué significan las cifras
- Qué es el múltiplo mediano
- Por qué Hong Kong sigue siendo tan caro
- La vida cotidiana: viviendas hacinadas y una ciudad cada vez más calurosa
- ¿Bastan las reformas y los megaproyectos?
- Cómo se compara Hong Kong con otras ciudades
- Asequibilidad y posibilidad de compra en Asia-Pacífico
- En resumen
Demographia emplea una medida sencilla: compara el precio mediano de la vivienda con el ingreso mediano de los hogares para obtener una relación entre precio e ingresos conocida como múltiplo mediano. Los mercados con una puntuación de 9,0 o más se incluyen en la categoría que Demographia califica como inasequible en extremo. Actualmente hay doce mercados de este tipo en el mundo. En el otro extremo, Pittsburgh es el mercado principal más asequible, con una puntuación de 3,2, aunque el informe todavía lo considera moderadamente inasequible. La proporción de Hong Kong bajó con respecto a 16,7 el año pasado y 20,8 antes de la pandemia, en 2019, debido a la moderación de los precios y a una recuperación gradual de los ingresos. Pese a ese cambio, la brecha entre el costo de la vivienda y los ingresos de los hogares sigue siendo amplia.
Cómo funciona la clasificación y qué significan las cifras
En el estudio, cada mercado corresponde a una zona laboral o de desplazamiento cotidiano, no solo al centro de una ciudad. Este enfoque permite a los analistas comparar cuánto puede estirar un hogar típico sus ingresos en relación con los precios locales de la vivienda. También explica por qué los promedios nacionales pueden ser engañosos. Dentro de un mismo país, una zona metropolitana con un mercado de suelo flexible puede ser muy distinta de otra que imponga límites estrictos a la expansión.
Qué es el múltiplo mediano
Por ejemplo, si el precio de venta mediano de una vivienda es de 300.000 y el ingreso mediano de un hogar antes de impuestos es de 75.000, el múltiplo mediano es 4,0. Con este método, el informe clasifica los mercados en una escala que va desde asequibles, con una puntuación de 3,0 o menos, hasta inasequibles en extremo, con una puntuación de 9,0 o más.
La proporción cambia a medida que varían los ingresos y los precios. Una caída de los precios de la vivienda o un aumento de los ingresos de los hogares puede reducir el múltiplo, aunque las cuotas hipotecarias sigan siendo elevadas. Esto ayuda a explicar por qué la proporción de Hong Kong ha mejorado, pero quienes buscan comprar una vivienda siguen encontrando grandes obstáculos.
Por qué Hong Kong sigue siendo tan caro
En Hong Kong, la escasez de suelo urbanizable, décadas de control estricto sobre la puesta de terrenos en el mercado y una demanda persistente mantienen altos los precios. Gran parte del territorio es montañoso o está protegido como parque natural, y la zona urbana es compacta. Los hogares compiten por un espacio limitado, mientras que el capital local y extranjero busca propiedades como reserva de valor. El equilibrio entre oferta y demanda rara vez ha favorecido a quienes compran su primera vivienda.
El sistema de suelo añade otra dificultad. El gobierno es propietario de todos los terrenos y controla la oferta mediante la venta de concesiones de arrendamiento a promotores inmobiliarios. Los ingresos procedentes del suelo financian una gran parte de los servicios públicos, lo que da a las autoridades un incentivo fiscal para gestionar la oferta con cautela. Las normas de planificación y los límites de altura en algunos distritos restringen la construcción de nuevas viviendas. Según investigaciones vinculadas al estudio de Demographia, las estrategias de contención urbana, como los límites al crecimiento y los cinturones verdes, generan escasez artificial y elevan el valor del suelo cerca de las zonas donde rigen las restricciones.
El impulso de los precios se ha moderado. En el primer trimestre de 2025, el índice oficial de precios había caído alrededor de un 7,8 % interanual, lo que marcó el decimotercer trimestre consecutivo de descensos anuales. Las viviendas terminadas aumentaron más de un 75 % en 2024, las ventas en el mercado primario subieron más de un tercio y también crecieron las transacciones en el mercado secundario. El gobierno eliminó varios impuestos de timbre para compradores y flexibilizó las pruebas de solvencia hipotecaria para reactivar la demanda. A finales del año pasado, el rendimiento bruto promedio de los alquileres subió hasta cerca del 3,9 %. Pese a estos cambios, la asequibilidad sigue siendo un obstáculo para muchos hogares.
Joel Kotkin, director del Centro de Demografía y Políticas de la Universidad Chapman, sostiene que las decisiones de planificación son fundamentales para entender el enigma de los precios.
«Estos precios elevados se deben en gran medida a políticas que buscan limitar el crecimiento en la periferia, que ha sido la forma habitual en que han crecido las ciudades».
Esta crítica tiene eco en mercados con poco suelo disponible, como Hong Kong, donde cualquier restricción adicional a la nueva oferta en la periferia puede repercutir en toda la estructura de precios.
La vida cotidiana: viviendas hacinadas y una ciudad cada vez más calurosa
Detrás de estas proporciones hay condiciones de vida cotidianas cada vez más difíciles. Se estima que 220.000 residentes viven en viviendas subdivididas, habitaciones tipo jaula o estructuras en azoteas. Muchas son pequeñas, no tienen ventanas o están mal ventiladas. Es habitual compartir baños y cocinas. Durante los meses más calurosos, las paredes delgadas y los techos de chapa retienen el calor hasta bien entrada la noche, lo que dificulta dormir y aumenta los riesgos para la salud de las personas mayores y los niños.
Sze Lai Shan, subdirectora de la Sociedad para la Organización Comunitaria, apoya a los hogares de bajos ingresos de toda la ciudad. Lleva años documentando las condiciones de vida en estas viviendas.
«Algunas de estas condiciones son bastante inhumanas».
El calor agrava la situación. El Observatorio de Hong Kong informó de un número récord de días muy calurosos en 2024: en 52 días se alcanzaron los 33 grados Celsius o más. Las encuestas a residentes de apartamentos subdivididos señalan problemas generalizados de sueño, afecciones cutáneas, mareos y estrés emocional durante el verano. Trabajadores comunitarios describen a familias que racionan las comidas para mantener encendidos los aparatos de aire acondicionado y a personas mayores que pasan el día en bibliotecas para mantenerse frescas.
¿Bastan las reformas y los megaproyectos?
El gobierno ha señalado dos megaproyectos como futuras fuentes de oferta. El plan Northern Metropolis, cerca de la frontera con Shenzhen, busca crear un nuevo núcleo urbano con más de 900.000 viviendas, transporte integrado y nuevos centros de empleo. Lantau Vision Tomorrow propone construir islas artificiales que albergarían más de 200.000 viviendas. Ambos proyectos podrían transformar el territorio con el tiempo, pero los costos, los retos de ingeniería y los largos plazos de construcción hacen que no aliviarán la presión a corto plazo.
Las autoridades también han tomado medidas con plazos más breves. El objetivo es construir unas 30.000 viviendas públicas provisionales para 2027-2028, y ya se han previsto más de 21.000 viviendas de transición. El aumento de las viviendas terminadas y la flexibilización de las restricciones hipotecarias apuntan a una mayor actividad. La prueba decisiva será si la nueva oferta se ajusta a lo que pueden pagar los compradores, no solo cuántas viviendas se construyen.
Wendell Cox, autor del estudio de Demographia, advierte que la densidad por sí sola no puede cerrar la brecha para las familias típicas si el costo del suelo sigue siendo alto y se bloquea la oferta en la periferia.
David Leis, presidente del Centro Fronterizo de Políticas Públicas, sostiene que la presión sobre la asequibilidad es un elemento central del problema más amplio del costo de vida.
«El deterioro de la asequibilidad de la vivienda ha sido el principal factor de la actual crisis del costo de vida que afecta a las clases medias y trabajadoras».
La política de vivienda pública también está bajo escrutinio. Michael Wong, profesor de Economía de la Universidad de Hong Kong, ha criticado las normas que permiten conservar las viviendas y la lentitud con que se liberan los apartamentos subvencionados. A su juicio, esto deja a nuevos solicitantes atrapados en el mercado privado de alquiler.
«Esto es simplemente un fracaso de la política de vivienda pública».
Abordar la falta de asequibilidad a gran escala requerirá una combinación de puesta de suelo en el mercado, infraestructura, construcción más rápida de vivienda pública y una oferta de viviendas privadas con precios al alcance de quienes tienen ingresos típicos.
Cómo se compara Hong Kong con otras ciudades
Hong Kong comparte los primeros puestos de la lista de mercados menos asequibles con Sídney y varias ciudades de la costa oeste de América del Norte. Estas ciudades combinan una demanda elevada con límites geográficos o normativos a la expansión. Varias tienen proporciones superiores a diez, un nivel que indica una presión extrema para quienes buscan comprar.
- Hong Kong 14,4
- Sídney 13,8
- San José 12,1
- Vancouver 11,8
- Los Ángeles 11,2
- Adelaida 10,9
- Honolulu 10,8
- San Francisco 10,0
- Melbourne 9,7
- San Diego 9,5
En el otro extremo, Pittsburgh registra 3,2, la cifra más baja entre los 95 mercados analizados. Aun así, no alcanza el nivel para ser considerada asequible, definido como 3,0 o menos. Por primera vez en los veinte años de historia de la encuesta, ningún mercado principal cumple ese criterio.
Asequibilidad y posibilidad de compra en Asia-Pacífico
Distintos indicadores apuntan a la misma presión. El Índice de Posibilidad de Compra de Vivienda en Asia-Pacífico de ULI considera que una vivienda está al alcance cuando cuesta como máximo cinco veces el ingreso mediano de un hogar. Según ese criterio, los apartamentos de Hong Kong cuestan unas 23,4 veces el ingreso mediano, la peor puntuación de la región en 2024. En cuanto a los alquileres, un estudio mundial independiente de DWS estima que los hogares de Hong Kong destinan alrededor del 61 % de sus ingresos disponibles al alquiler de una vivienda típica de dos dormitorios, una de las cargas más altas del mundo. La situación varía en la región. El modelo de vivienda pública de Singapur mantiene el costo de compra de muchos apartamentos de la Junta de Vivienda y Desarrollo al alcance de los ingresos típicos, y la amplia oferta de alquiler en Tokio mantiene el alquiler promedio cerca del 17 % de los ingresos en sus distritos centrales. Sin embargo, en los principales centros de negocios, comprar una vivienda sigue siendo inalcanzable para la mayoría de las familias jóvenes.
En resumen
- Hong Kong vuelve a ocupar el último lugar en asequibilidad, con un múltiplo mediano de 14,4 en la edición de 2025 de Demographia International Housing Affordability (tercer trimestre de 2024).
- Ninguno de los 95 mercados estudiados se considera asequible y 12 se clasifican como inasequibles en extremo.
- La proporción de Hong Kong ha bajado de 16,7 el año pasado y 20,8 en 2019, gracias a la caída de los precios y al aumento de las viviendas terminadas, pero la brecha sigue siendo amplia para quienes buscan comprar.
- Northern Metropolis y Lantau Vision Tomorrow podrían añadir más de 1,1 millones de viviendas con el tiempo, pero no aliviarán la presión a corto plazo.
- Las medidas a corto plazo incluyen la eliminación de impuestos de timbre adicionales, la flexibilización de las pruebas de solvencia hipotecaria y planes para construir unas 30.000 viviendas públicas provisionales para 2027-2028.
- La presión sobre los alquileres es intensa: un estudio estima que en Hong Kong el alquiler representa alrededor del 61 % del ingreso disponible mediano de los hogares.
- El calor extremo y las viviendas subdivididas agravan la presión sobre los hogares de bajos ingresos.
- Los expertos señalan que la puesta de suelo en el mercado, las normas de planificación y la infraestructura son factores clave para que las viviendas tengan precios asequibles para las familias típicas.