Más electricidad, más capacidad de cómputo
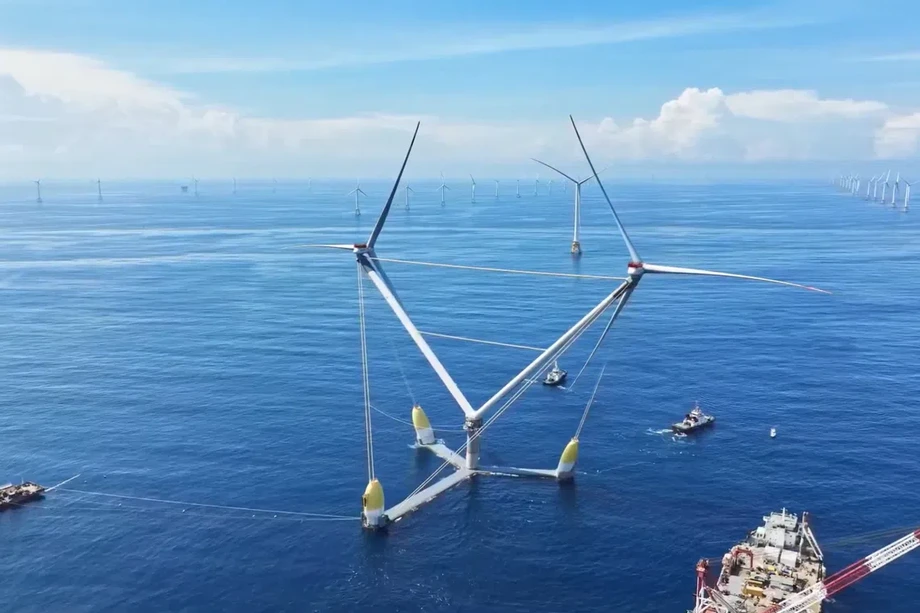
China generó 10,6 billones de kilovatios-hora de electricidad en 2025, alrededor de un tercio del total mundial y 2,4 veces la cantidad producida en Estados Unidos. La magnitud es importante en la competencia por la inteligencia artificial: los grandes grupos de chips especializados necesitan enormes cantidades de electricidad para entrenar y ejecutar modelos de IA, mientras que los centros de datos también consumen energía para mantener esos chips refrigerados.
Contenido
- Más electricidad, más capacidad de cómputo
- ¿Qué significa una brecha de electricidad?
- China está incorporando energías renovables a una escala histórica
- La electricidad barata ayuda, pero las líneas también importan
- Acercar la computación a las fuentes de energía
- ¿Pueden más chips compensar la menor potencia de cada uno?
- Los controles a las exportaciones amplían la competencia al extranjero
- La energía es solo una parte de una competencia más amplia
- Puntos clave
El sistema eléctrico de China se está expandiendo rápidamente. Su capacidad instalada de generación llegó a 3.900 millones de kilovatios a finales de 2025, y el Consejo de Electricidad de China prevé que alcance unos 4.300 millones de kilovatios a finales de 2026. En el marco del XV Plan Quinquenal, que abarca de 2026 a 2030, China se propone añadir otros 1.500 gigavatios de capacidad, y se espera que dos tercios del aumento provengan de fuentes renovables.
El desafío para Estados Unidos es en parte distinto. Cuenta con empresas líderes en chips de IA y tecnología, pero los nuevos centros de datos pueden esperar años para obtener conexiones eléctricas, líneas de transmisión y equipos como transformadores. La creciente oferta de China podría darle más margen para operar grandes conjuntos de computación, incluidos sistemas que consumen más electricidad porque sus chips son menos potentes de forma individual.
Se trata de una posible ventaja, no de una medida sencilla de quién ganará. China todavía enfrenta limitaciones en el suministro de procesadores avanzados, mientras que los chips y el software estadounidenses siguen siendo difíciles de igualar. La competencia depende de que cada país pueda conectar la electricidad, los chips, las redes y los servicios de IA útiles.
¿Qué significa una brecha de electricidad?
OpenAI ha advertido que una «brecha de electricidad» podría poner en riesgo el liderazgo de Estados Unidos en IA si el país no logra aumentar su capacidad energética con suficiente rapidez. La expresión describe un problema práctico: aunque las empresas tengan chips avanzados y dinero para construir centros de datos, no pueden operar los equipos informáticos a gran escala sin electricidad fiable.
El exdirector ejecutivo de Google Eric Schmidt dijo al Congreso en 2025 que Estados Unidos necesitaba energía «de todo tipo» y que la necesitaba rápidamente. Elon Musk también ha señalado la electricidad como un límite clave para el crecimiento de la IA. La preocupación es que los proyectos energéticos y las conexiones a la red suelen tardar más en completarse que el propio centro de datos.
La Agencia Internacional de la Energía estima que los centros de datos consumieron unos 415 teravatios-hora de electricidad en todo el mundo en 2024, alrededor del 1,5% del consumo mundial. En su escenario de referencia, el consumo aumenta hasta unos 945 teravatios-hora en 2030. La agencia prevé que la demanda de China aumente unos 175 teravatios-hora respecto de 2024, un alza del 170%, mientras que la demanda de Estados Unidos crecería unos 240 teravatios-hora, o un 130%. Entre ambos países representan casi el 80% del aumento mundial previsto.
El análisis de la energía necesaria para la IA de la AIE también explica por qué varían las previsiones: la adopción de la IA, las mejoras en la eficiencia del hardware y el software, y los retrasos en la infraestructura eléctrica podrían cambiar el consumo de los centros de datos. Un centro de datos puede construirse en dos o tres años, mientras que la planificación y construcción del sistema eléctrico en su conjunto pueden llevar más tiempo.
China está incorporando energías renovables a una escala histórica
Las energías renovables cubrieron todo el aumento de la demanda de electricidad de China en 2025, según el informe del Gobierno sobre energías renovables. El informe señala que la generación renovable llegó a unos 4 billones de kilovatios-hora, más que los aproximadamente 3,8 billones de kilovatios-hora consumidos en conjunto por los 27 miembros de la Unión Europea. Ese año, China incorporó más del 60% de la nueva capacidad mundial de generación renovable.
Por separado, las cifras de la Administración Nacional de Energía indican que en 2025 se añadieron más de 430 millones de kilovatios de capacidad eólica y solar, un 22% más que el año anterior. La capacidad conectada a la red de la energía eólica y solar alcanzó en conjunto los 1.840 millones de kilovatios, el 47,3% del total de China y, por primera vez, una cifra superior a la capacidad de generación térmica. La energía eólica y solar aportó el 22% de la electricidad generada durante 2025.
Estas cifras describen aspectos distintos. La capacidad es la cantidad máxima de electricidad que las centrales podrían producir en condiciones adecuadas; la producción real depende de la luz solar, el viento y otros factores. Si se incluye la energía hidroeléctrica, las renovables aportaron alrededor del 38% de la electricidad de China en 2025. Las renovables representaron el 82,7% de la nueva capacidad instalada ese año, pero el carbón sigue siendo una fuente importante de electricidad las 24 horas.
Las cifras de la Administración Nacional de Energía de China indican que el país planea ampliar el almacenamiento de energía en 2026. Los sistemas de almacenamiento guardan electricidad para usarla más adelante y ayudan a equilibrar los periodos en que la energía eólica y solar producen más de lo que necesitan los consumidores con aquellos en que la producción disminuye. A finales de 2024, China tenía 73,76 gigavatios de capacidad de almacenamiento de energía nueva, en su mayor parte en baterías de iones de litio.
La electricidad barata ayuda, pero las líneas también importan
En regiones occidentales como Yunnan, Xinjiang, Gansu, Ningxia y el oeste de Mongolia Interior, la electricidad industrial cuesta en promedio unos 0,39 yuanes por kilovatio-hora. Una pequeña diferencia de precio puede representar costos considerables para una instalación que funciona sin interrupción: con una carga informática constante de 10 megavatios, una diferencia de 0,1 centavos de dólar por kilovatio-hora cambia los costos anuales de energía en unos US$131.000. La electricidad representa alrededor del 57% de los costos operativos de los centros de datos, según un informe de Schneider Electric de 2025 citado en la investigación.
Los precios bajos no garantizan que un centro de datos pueda obtener electricidad en el lugar y el momento adecuados. La Administración Nacional de Energía de China indicó que alrededor del 9% de la generación potencial eólica y solar quedó sin utilizar en el primer semestre de 2026. Esto se denomina restricción de la producción: las centrales podrían haber generado electricidad, pero la red no pudo recibirla o transportarla en su totalidad.
China está construyendo líneas de ultraalta tensión para transportar electricidad desde las regiones productoras de energía del oeste hasta las ciudades del este, a miles de kilómetros de distancia. La red se extiende por más de 50.000 kilómetros. Aun así, la generación renovable que quedó sin utilizar muestra por qué la capacidad de generación por sí sola no basta. Las conexiones, la transmisión y el almacenamiento determinan cuánta electricidad llega a los equipos informáticos cuando la necesitan.
El informe oficial de China sobre energías renovables prevé que en 2026 se incorporen unos 300 gigavatios de nueva capacidad eólica y solar. Por separado, la consultora Wood Mackenzie prevé que la demanda de los centros de datos chinos crezca alrededor de un 17% anual y llegue a 479 teravatios-hora en 2030. Se trata de previsiones, no de mediciones de la demanda actual, y reflejan distintas estimaciones sobre la rapidez con que se expandirá el sector.
Acercar la computación a las fuentes de energía
El programa chino «Datos del Este, Computación del Oeste», puesto en marcha en 2022, busca trasladar parte del procesamiento y almacenamiento de datos de la costa oriental a zonas del interior con más terreno, un clima más fresco y mayor acceso a la electricidad. El programa cuenta con ocho centros nacionales de computación y 10 grupos de centros de datos. En marzo de 2026, estos centros albergaban más del 80% de la capacidad instalada de computación de IA de China, según la Administración Nacional de Datos.
La provincia de Guizhou ofrece un ejemplo. Huawei, Tencent, Apple y las principales empresas de telecomunicaciones de China han construido centros de datos en la región, donde las temperaturas más bajas pueden reducir la electricidad necesaria para la refrigeración. Estas instalaciones llevan una nueva industria a una provincia del interior que ha tenido menos grandes empresas tecnológicas que los centros costeros de China.
En Qingyang, en Gansu, un proyecto piloto combina energía eólica y solar para abastecer directamente a centros de datos. Las autoridades locales afirman que las fuentes limpias suministran el 88% de la electricidad del parque y que los usuarios pagan unos 0,40 yuanes por kilovatio-hora. Un centro de datos submarino cerca de Lingang, en Shanghái, obtiene más del 95% de su electricidad de un parque eólico marino cercano y usa agua de mar para refrigerarse.
También se están planificando instalaciones más nuevas con fuentes renovables y baterías dedicadas. Un proyecto en Mongolia Interior está conectado a 200 megavatios de energía eólica, 100 megavatios de energía solar y 45 megavatios de almacenamiento en baterías. China también fijó el objetivo de que los nuevos centros de datos de sus ocho centros nacionales de computación obtengan al menos el 80% de su electricidad de fuentes limpias.
¿Pueden más chips compensar la menor potencia de cada uno?
La expansión eléctrica de China podría ayudar a Huawei y a otras empresas nacionales a desplegar grupos más grandes de procesadores, pese a las restricciones a los chips estadounidenses avanzados. El sistema CloudMatrix 384 de Huawei conecta 384 procesadores Ascend 910C. El sistema GB200 NVL72 de Nvidia utiliza 72 unidades de procesamiento gráfico, o GPU, chips especializados que realizan muchos cálculos a la vez.
En algunas mediciones, la mayor cantidad de procesadores de CloudMatrix le da alrededor de 1,7 veces la capacidad de cálculo bruta y 3,6 veces la capacidad de memoria del sistema de Nvidia. La tecnología de conexión UnifiedBus de Huawei permite que los datos se transfieran entre procesadores a velocidades de hasta 392 gigabytes por segundo. Sin embargo, coordinar cientos de chips es difícil: deben compartir información con suficiente rapidez para evitar cuellos de botella que desperdicien tiempo de computación.
La contrapartida es el consumo de electricidad. CloudMatrix consume unos 560 kilovatios, casi cuatro veces más que el sistema comparable de Nvidia. Una mayor disponibilidad de energía puede ayudar a operar más procesadores, pero también implica costos operativos más altos y una mayor necesidad de suministro eléctrico y refrigeración. El grupo de investigación Epoch AI estimó que el B300 de Nvidia ofrece un rendimiento de cálculo teórico aproximadamente siete veces superior al de la serie Ascend 950 de Huawei.
El fundador de DeepSeek, Liang Wenfeng, ha reconocido que Huawei sigue por detrás de Nvidia en el rendimiento de cada procesador, aunque sostiene que los grandes grupos de chips de Huawei pueden realizar tareas que requieren sistemas rivales de mayor tamaño. Kyle Chan, investigador del centro de estudios Brookings Institution, advirtió que China sigue limitada por su capacidad de producción de semiconductores avanzados y que los grandes grupos de chips podrían tener problemas de velocidad y fiabilidad.
Un artículo anterior sobre el sistema CloudMatrix de Huawei describió la misma estrategia de combinar numerosos procesadores nacionales. Cifras más recientes de envíos de chips mostraron que Huawei reducía la brecha con Nvidia en China en cuanto al volumen, aunque el total de envíos por sí solo no demuestra que los procesadores ofrezcan un rendimiento equivalente.
Los controles a las exportaciones amplían la competencia al extranjero
Washington también intenta limitar el acceso a chips avanzados a través de centros de datos en el extranjero. El 16 de noviembre, la Oficina de Industria y Seguridad del Departamento de Comercio emitió una norma provisional definitiva que endurece los controles sobre los envíos de chips avanzados a Singapur, Malasia, Tailandia, Indonesia y Brasil. También exige licencias para ciertas instalaciones en el extranjero que utilizan chips avanzados para ofrecer a distancia grandes cantidades de capacidad de computación a empresas chinas.
Las instalaciones que ya prestaban servicio a grandes clientes chinos en el sudeste asiático recibieron 90 días para solicitar una licencia en virtud de la norma. La región ha adquirido importancia porque las empresas chinas han buscado capacidad de computación fuera de China, mientras enfrentan restricciones a los procesadores más avanzados. Un cálculo del Institute for Progress estimó que, a finales de 2026, alrededor del 75% de la capacidad de computación de IA de China en el extranjero estaría en el sudeste asiático.
La norma exime a las empresas con sede en Estados Unidos, lo que deja abierta una posible vía para que los clientes chinos alquilen capacidad de computación a proveedores estadounidenses de servicios en la nube. Los operadores de la región podrían enfrentar controles adicionales y demoras, mientras que los gobiernos han dicho que colaborarán con Washington para garantizar que el uso de chips cumpla las normas. Malasia está particularmente expuesta porque más de la mitad de su capacidad de centros de datos se encuentra en instalaciones compartidas, donde las empresas chinas representan una parte considerable de las cargas de trabajo.
La política forma parte de un esfuerzo más amplio de Estados Unidos para acelerar la construcción en el país. En julio de 2025, el presidente Donald Trump firmó una orden ejecutiva para acelerar los permisos federales de grandes centros de datos y de la infraestructura energética de apoyo, incluidas líneas de transmisión y equipos para la generación de energía a gas, nuclear y geotérmica. Estados Unidos sigue enfrentando obstáculos prácticos: la Agencia Internacional de la Energía afirma que la construcción de líneas de transmisión en economías avanzadas puede tardar entre cuatro y ocho años, y que los tiempos de espera para equipos clave de la red se han duplicado en los últimos tres años.
La energía es solo una parte de una competencia más amplia
La carrera energética tiene implicaciones económicas y ambientales. En su escenario de referencia, la AIE señala que el consumo mundial de electricidad de los centros de datos casi se duplicará para 2030, mientras que otros escenarios lo sitúan entre unos 700 teravatios-hora y más de 1.700 teravatios-hora para 2035. Las mejoras de eficiencia, el ritmo de adopción de la IA y los cuellos de botella de infraestructura determinarán cuál de estas proyecciones se acerca más a la realidad.
Un mayor volumen de generación renovable no significa que todos los centros de datos funcionen con energía limpia a todas horas. El carbón sigue siendo importante en el suministro eléctrico de China, y la AIE prevé que aporte alrededor de la mitad de la electricidad de los centros de datos de IA del país en 2030, y que la mayor parte del resto provenga de fuentes renovables. La combinación de fuentes de energía depende de dónde y cuándo funcionan las instalaciones y de la eficacia con que el almacenamiento y la transmisión las conectan con la generación renovable.
China también está construyendo infraestructura para las fábricas, el transporte y los edificios, que consumen cada vez más electricidad, no solo para la IA. La expansión del sistema eléctrico puede atender esas necesidades y, al mismo tiempo, ampliar el suministro disponible para las empresas de computación. En las regiones más pobres del interior, los centros de datos pueden aportar infraestructura y empleos, aunque la cantidad y la calidad de los empleos locales variarán según el proyecto.
El rendimiento de la IA depende de algo más que la energía. Los chips, las redes que los conectan, el software y los modelos influyen en lo que puede hacer un centro de datos. Un artículo anterior sobre la competencia entre Estados Unidos y China en materia de IA examinó las distintas ventajas que buscan los dos países, mientras que la cadena de suministro de chips de Huawei muestra el esfuerzo paralelo de Pekín por desarrollar tecnología nacional. La electricidad puede ayudar a China a desplegar más capacidad de computación, pero por sí sola no puede fabricar los chips más avanzados ni reproducir el ecosistema de software que se ha desarrollado en torno a ellos.
Puntos clave
- China generó 10,6 billones de kilovatios-hora en 2025, alrededor de 2,4 veces la producción de Estados Unidos.
- La capacidad instalada de generación de China llegó a 3.900 millones de kilovatios a finales de 2025.
- En su escenario de referencia, la AIE prevé que el consumo mundial de electricidad de los centros de datos llegue a unos 945 teravatios-hora en 2030.
- China está trasladando capacidad de computación al interior y construyendo conexiones de transmisión, pero parte de la energía eólica y solar potencial quedó sin utilizar a comienzos de 2026.
- Los grandes grupos de procesadores de Huawei consumen considerablemente más electricidad que los sistemas comparables de Nvidia.
- Las normas estadounidenses de exportación ahora exigen licencias para algunos usos de chips avanzados en instalaciones en el extranjero que atienden a clientes chinos.