El crédito sigue por encima del 20% mientras las autoridades evalúan los riesgos
El gobernador del Banco Central de Sri Lanka, Nandalal Weerasinghe, dijo el viernes 20 de noviembre de 2026 que las personas y las empresas no deben abstenerse de pedir préstamos si pueden devolverlos. El banco no establece ninguna meta sobre la rapidez con que debe crecer el crédito, dijo. En cambio, usa las tasas de interés para influir en el endeudamiento en toda la economía y vigila si la demanda podría sumar presión a los precios o a las importaciones.
Contenido
- El crédito sigue por encima del 20% mientras las autoridades evalúan los riesgos
- ¿Por qué vigila el Banco Central la demanda total?
- ¿Qué muestran las cifras de préstamos?
- ¿Están los bancos rechazando a los solicitantes de préstamos?
- ¿Por qué defiende el Gobernador los préstamos respaldados por oro?
- ¿Qué normas se aplican a los prestamistas no bancarios?
- ¿Cómo cambiaron el crédito y las tasas?
- Puntos clave
El consejo llega mientras el crédito total en la economía crece a más del 20%. Ese ritmo se ha moderado desde alrededor del 24% al 25% durante la recuperación tras la crisis del país en 2024 y 2025, pero sigue siendo alto según los estándares de Sri Lanka. Weerasinghe dijo que un crecimiento por encima del 20% durante dos años seguidos es raro en la historia del país y refleja una fuerte oferta de préstamos.
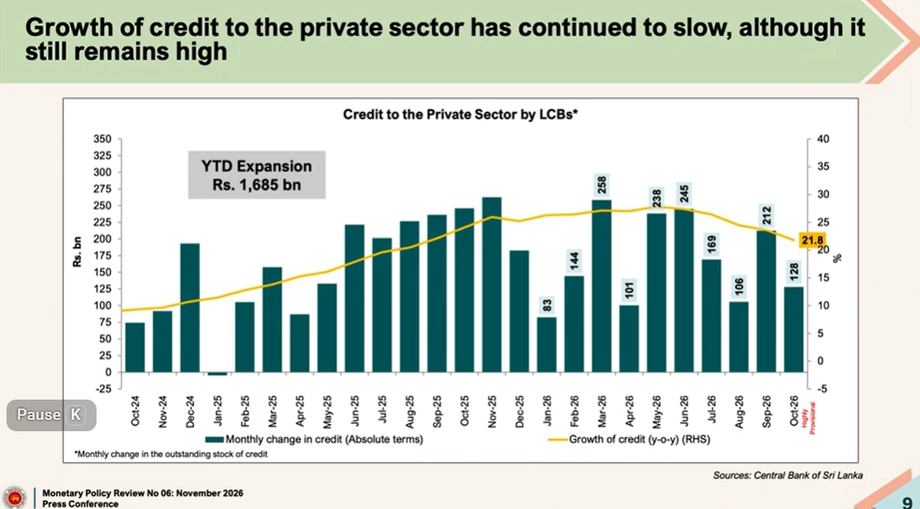
El crédito del sector privado, una medida de los préstamos a empresas y hogares que excluye el endeudamiento del gobierno, crecía alrededor de 21,8% anual. La cifra general de crédito y la cifra del sector privado describen partes diferentes del préstamo, por lo que no deben leerse como estimaciones que compiten.
Weerasinghe rechazó las sugerencias de que los prestatarios debían esperar antes de pedir préstamos. Dijo que endeudarse a las tasas de mercado actuales podría apoyar la actividad económica cuando satisface una necesidad real o respalda una oportunidad de negocio viable, y cuando el prestatario tiene los medios para hacer los pagos. Su consejo no era una indicación de asumir deuda sin importar el costo o las circunstancias.
"En este momento, según las tasas de interés vigentes, si uno tiene la capacidad de endeudarse, definitivamente debería pedir un préstamo", dijo Weerasinghe.
Para las familias, la prueba práctica es si los ingresos pueden cubrir los pagos junto con otros costos. Para una empresa, los bancos también examinan si un proyecto propuesto es viable y si es probable que el prestatario devuelva el préstamo. Un préstamo puede apoyar el gasto, la inversión y el empleo, pero un prestatario que no puede cumplir con los pagos podría enfrentar tensión financiera.
¿Por qué vigila el Banco Central la demanda total?
Al Banco Central le preocupa cómo el endeudamiento tanto del sector privado como del gobierno afecta la demanda agregada. En términos simples, la demanda agregada es la demanda total de bienes y servicios en toda la economía. Más préstamos pueden dar dinero a hogares y empresas para gastar, mientras que el endeudamiento del gobierno también apoya el gasto público.
Parte de ese gasto puede destinarse a bienes importados. Si la demanda de importaciones aumenta con fuerza, puede presionar las finanzas externas del país. Una demanda fuerte también puede empujar los precios al alza si las empresas no pueden suministrar suficientes bienes y servicios con rapidez. Por lo tanto, el Banco Central vigila si el endeudamiento añade presión inflacionaria, en lugar de fijar una cantidad fija de crédito que los bancos deben proporcionar.
Las tasas de interés son una forma en que el banco influye en esa demanda. Tasas más altas generalmente encarecen los préstamos y pueden desalentar cierto endeudamiento; tasas más bajas pueden hacerlos más atractivos. La política está dirigida a la demanda en toda la economía, dijo Weerasinghe, más que a detener los préstamos a una industria o tipo de prestatario elegido.
El Banco Central no decide cuánto presta cada banco a sectores particulares. Establece las tasas de política y proporciona liquidez, mientras los bancos evalúan solicitudes y los prestatarios deciden si buscan préstamos. Liquidez significa los fondos disponibles en el sistema financiero para que los bancos hagan pagos y otorguen crédito.
¿Qué muestran las cifras de préstamos?
El crecimiento del crédito privado se ha enfriado desde su ritmo más acelerado, pero sigue por encima del 20%. Algunos meses todavía registraron aumentos grandes, incluido septiembre. El crecimiento continuo se produce mientras los costos de endeudamiento del mercado han subido tras un aumento de 100 puntos básicos en la tasa de política en mayo. Cien puntos básicos equivalen a un punto porcentual.
El director del Departamento de Investigación Económica del Banco Central, Dr. Lasitha Pathberiya, dio cifras que muestran que, desde el aumento de mayo, la tasa interbancaria de préstamos a un día había subido 108 puntos básicos, la tasa de letras del Tesoro a un año 146 puntos básicos y la tasa semanal de préstamo preferencial 166 puntos básicos. La tasa de préstamo preferencial es la tasa que los bancos cobran a sus clientes corporativos con mejor solvencia.
Los aumentos muestran cómo un cambio de política puede trasladarse a las tasas en los mercados financieros, aunque el tamaño del cambio difiere según el tipo de préstamo. El Banco Central también ha realizado un nuevo aumento de tasa, descrito como el segundo aumento en la semana, mientras el crecimiento del crédito privado se mantenía alto. La Junta de Política Monetaria elevó la Tasa de Política a Un Día (OPR) en 100 puntos básicos a 8,75% en su reunión del 25 de mayo, según el comunicado del Banco Central, publicado al día siguiente. La próxima declaración regular de revisión de política monetaria estaba programada para el 22 de julio de 2026.
¿Están los bancos rechazando a los solicitantes de préstamos?
Una reciente Encuesta sobre la Oferta de Crédito del Banco Central apuntó a una demanda creciente de préstamos junto con una oferta más restringida. Weerasinghe dijo que esa combinación no significa que se esté indicando a los bancos que desalienten los préstamos. Tasas de interés más bajas habían animado a más personas y empresas a buscar crédito, mientras que los prestamistas aún necesitan comprobar si cada solicitante puede devolver el préstamo y si un proyecto empresarial es viable.
Esas comprobaciones importan porque un préstamo es una promesa de devolver dinero, generalmente con intereses, durante un período acordado. Un banco que presta sin evaluar las finanzas del prestatario podría enfrentar pérdidas, mientras que el prestatario podría quedar con pagos que no puede manejar. Las normas del Banco Central exigen que los prestamistas consideren la capacidad de pago, la viabilidad del proyecto y el riesgo antes de aprobar crédito.
Weerasinghe dijo que los préstamos personales, el empeño y los servicios financieros estaban entre las áreas de crédito de más rápido crecimiento. Dijo que la política de tasas de interés tiene por objeto enfriar o apoyar los préstamos en toda la economía, en lugar de frenar el crédito en un sector mientras se favorece otro.
La indicación de la encuesta sobre una oferta más restringida y la explicación del gobernador describen dos caras del proceso de préstamo: es posible que más clientes estén solicitando, mientras los prestamistas continúan evaluando cada solicitud. La Encuesta sobre la Oferta de Crédito, que concluyó el 5 de mayo de 2025, abarca todos los bancos comerciales autorizados y bancos especializados autorizados. Sus índices de difusión oscilan entre -100 y 100 y ponderan las respuestas de los bancos según la exposición de cada banco a la Cartera Total de Préstamos Brutos del sector bancario; un índice por encima de cero indica un aumento, por debajo de cero una disminución y cero ningún cambio. El índice general de disposición a prestar fue de 45,3 en el primer trimestre de 2025, frente a 47,5 en el cuarto trimestre de 2024, pero la encuesta describió la disposición a prestar como alta; su perspectiva para el segundo trimestre de 2025 era de 57,3. La disposición a prestar aumentó para préstamos minoristas, corporativos y a pymes en el primer trimestre de 2025, mientras que disminuyó para las empresas estatales. El índice general de demanda de préstamos subió de 52,1 en el cuarto trimestre de 2024 a 63,2 en el primer trimestre de 2025, con una perspectiva de 52,7 para el segundo trimestre de 2025. El índice general de solicitudes de préstamo rechazadas fue de 0,8 en el primer trimestre de 2025, un aumento marginal.
¿Por qué defiende el Gobernador los préstamos respaldados por oro?
El empeño permite que un prestatario reciba un préstamo dejando oro como garantía. Weerasinghe dijo que los agricultores y otras personas que pueden no tener fácil acceso al crédito bancario ordinario usan esta forma de endeudamiento, incluso para pagar costos de cultivo y devolver el préstamo después de una cosecha.
El Gobernador dijo que los préstamos respaldados por oro pueden ser una opción más accesible que pedir prestado a prestamistas informales, que pueden cobrar tasas más altas. También señaló una norma del Banco Central que limita los préstamos al 70% del valor del oro empeñado. Este límite de relación préstamo-valor significa que una persona que empeña oro por valor de 100 rupias no puede pedir prestado más de 70 rupias bajo el tope.
"Es la forma más fácil de obtener algo de crédito para las personas que no tienen un acceso normal y sencillo al crédito. Es una tasa de interés razonable en comparación con la tasa del mercado informal", dijo Weerasinghe.
El aumento de los precios del oro puede incrementar el valor de la garantía y permitir que los prestatarios obtengan préstamos mayores. Una fuerte caída de los precios del oro podría dejar el activo empeñado con menos valor en relación con la deuda. Weerasinghe dijo que el límite del 70% tiene por objeto reducir el riesgo tanto para los clientes como para los prestamistas.
El tope no elimina la obligación de pago del prestatario. Una persona aún debe pagar según los términos del préstamo para recuperar el oro empeñado. Para los agricultores, el momento del pago puede depender de los ingresos de una cosecha, lo que puede hacer que la capacidad de pago sea una parte importante al decidir si pedir prestado.
¿Qué normas se aplican a los prestamistas no bancarios?
El Banco Central mantendrá un tope en las tasas de depósito que ofrecen las instituciones financieras no bancarias, incluidas las compañías financieras registradas. El techo se calcula mediante una fórmula vinculada a las tasas de letras y bonos del Tesoro, y se ajusta cada tres meses.
Weerasinghe dijo que muchas compañías ya ofrecen tasas por debajo del tope. Dijo que el límite tiene por objeto impedir que las compañías financieras registradas ofrezcan tasas inusualmente altas para atraer depósitos, una práctica que puede crear riesgos para las empresas y sus clientes.
"El tope está ahí para evitar que incluso las compañías financieras registradas ofrezcan tasas innecesariamente altas para atraer depósitos. Eso es un riesgo", dijo Weerasinghe.
Una tasa de depósito es el interés que una empresa financiera paga a un cliente por mantener dinero con ella. Un tope establece un límite máximo para esa oferta. El Gobernador no dio una nueva fecha para un cambio en la política; dijo que la fórmula existente seguiría ajustándose trimestralmente.
¿Cómo cambiaron el crédito y las tasas?
Entre 2024 y 2025, el crecimiento del crédito total fue de alrededor del 24% al 25% durante la recuperación tras la crisis.
En mayo de 2026, el Banco Central elevó su Tasa de Política a Un Día en 100 puntos básicos a 8,75%, a lo que siguieron tasas interbancarias, de letras del Tesoro y de préstamo preferencial más altas.
En septiembre, el crédito del sector privado registró una gran expansión mensual, mientras que su crecimiento anual se mantuvo en alrededor del 21,8%.
El 20 de noviembre de 2026, el gobernador Nandalal Weerasinghe dijo que el Banco Central no tenía una meta fija de crecimiento del crédito e instó a endeudarse cuando el pago fuera asequible.
La cronología muestra por qué el Banco Central está equilibrando el acceso al crédito frente al riesgo de que la demanda crezca demasiado rápido. El crédito sigue siendo fuerte, las tasas de mercado han subido y el banco dice que evaluará el endeudamiento por su efecto en la demanda y la inflación de toda la economía.
Puntos clave
El Banco Central no tiene una meta fija para el crecimiento del crédito.
El crecimiento del crédito total está por encima del 20%, frente a alrededor del 24% al 25% durante la recuperación de 2024 a 2025.
El crédito del sector privado crecía alrededor de 21,8% anual.
El Banco Central dice que los prestatarios deben sopesar su capacidad de pago, mientras los bancos evalúan cada solicitud de préstamo.
La Encuesta sobre la Oferta de Crédito del primer trimestre de 2025 registró un índice de disposición a prestar de 45,3, frente a 47,5 en el trimestre anterior, mientras que la demanda de préstamos subió a 63,2.
Los préstamos respaldados por oro están sujetos a un límite de relación préstamo-valor del 70%, y el tope de la tasa de depósito para instituciones financieras no bancarias permanecerá vigente.