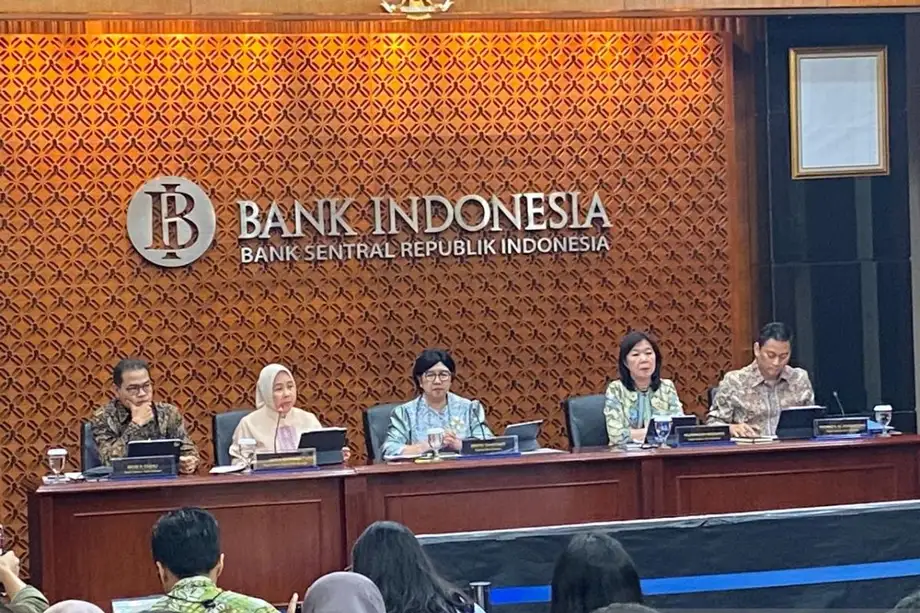
Una tercera subida de tasas antepone la estabilidad de la moneda
El Banco de Indonesia elevó su tasa de interés de referencia en 25 puntos básicos, hasta el 6%, el 18 de noviembre de 2026, con lo que el aumento acumulado en el año llegó a 125 puntos básicos, en un intento por defender la rupia y contener la inflación. Las acciones indonesias cayeron tras el anuncio: el índice compuesto de Yakarta cerró con una baja del 1,07%, en 5.247,87 puntos, según datos de RTI Business.
Contenido
- Una tercera subida de tasas antepone la estabilidad de la moneda
- ¿Qué cambió y a qué ritmo?
- Por qué importan la rupia y las tasas de Estados Unidos
- Las acciones retroceden y la presión se extiende más allá de los bancos
- Los bancos afrontan una brecha cada vez mayor entre el crecimiento de los préstamos y el de los depósitos
- Qué esperan los ejecutivos bancarios para los clientes y las ganancias
- Las empresas afrontan una captación de fondos más cara
- El Banco de Indonesia combina tasas más altas con incentivos al crédito
- El crecimiento ofrece un colchón, pero la política de Estados Unidos sigue siendo un riesgo
- Puntos clave
La decisión, adoptada en la reunión de la Junta de Gobernadores del banco central celebrada el 17 y 18 de noviembre, elevó la tasa de referencia desde el 5,75%. La gobernadora, Destry Damayanti, dijo que la medida respondía a la incertidumbre mundial y a la posibilidad de nuevas subidas de las tasas de interés en Estados Unidos.
El Banco de Indonesia también elevó la tasa de su facilidad de depósito a un día al 5,25% y la de su facilidad de crédito al 6,75%. También se informó de una tasa de facilidad de depósito del 5,00%, mientras que el anuncio de la gobernadora especificó un 5,25%. Estas facilidades fijan las tasas que los bancos reciben por depositar fondos en el banco central o pagan cuando solicitan préstamos a un día.
El banco central quiere que la inflación se mantenga dentro del 2,5%, con un margen de un punto porcentual por encima o por debajo, durante 2026 y 2027. En términos más sencillos, su rango objetivo es del 1,5% al 3,5%.
La decisión plantea un delicado equilibrio para Indonesia. Unas tasas de interés más altas pueden hacer más atractivas las inversiones en rupias y ayudar a estabilizar la moneda. También pueden encarecer los préstamos para bancos, empresas y hogares. El Banco de Indonesia acompaña la subida con incentivos de liquidez destinados a mantener el flujo de crédito, incluida una medida de financiación cuya entrada en vigor está prevista para el 1 de diciembre.
¿Qué cambió y a qué ritmo?
Un punto básico equivale a una centésima parte de un punto porcentual. Por lo tanto, la subida de 25 puntos básicos de noviembre representa un aumento de 0,25 puntos porcentuales, del 5,75% al 6%.
El Banco de Indonesia ya había elevado la tasa de referencia en un total de 100 puntos básicos en mayo y junio, del 4,75% al 5,75%. La última decisión constituye la tercera subida de 2026 y sitúa la tasa 1,25 puntos porcentuales por encima de su nivel anterior a esos aumentos.
Las principales fechas muestran cómo se ha desarrollado el endurecimiento de la política monetaria y cuándo comenzará la próxima medida de apoyo:
- Mayo y junio de 2026: el Banco de Indonesia elevó la tasa de referencia en un total de 100 puntos básicos, hasta el 5,75%.
- 17 y 18 de noviembre: la Junta de Gobernadores se reunió para evaluar la política monetaria.
- 18 de noviembre: el Banco de Indonesia anunció una nueva subida de 25 puntos básicos, hasta el 6%.
- 1 de diciembre: está previsto que entre en vigor un canal de financiación en el marco de la política de incentivos de liquidez del Banco de Indonesia.
Las previsiones antes del anuncio estaban divididas. En una encuesta a 13 instituciones, siete esperaban una subida y seis no preveían cambios. En una encuesta más amplia a 27 economistas, solo 10 pronosticaban un aumento. Por lo tanto, la decisión sorprendió a la mayoría de los participantes en la encuesta más amplia, aunque el grupo más reducido se inclinaba por una subida.
Por qué importan la rupia y las tasas de Estados Unidos
Destry vinculó la decisión con el atractivo de los activos financieros indonesios y el riesgo de un nuevo endurecimiento de la política monetaria de Estados Unidos. Cuando suben las tasas de interés estadounidenses, las inversiones en dólares pueden volverse más atractivas, lo que aumenta la competencia por el dinero que, de otro modo, podría destinarse a bonos indonesios u otros activos.
Una rupia más débil también encarece, en moneda local, las importaciones cotizadas en divisas. Esto puede elevar los costos de las empresas y los precios al consumidor, lo que ayuda a explicar por qué el Banco de Indonesia considera que la estabilidad de la moneda y la inflación son objetivos relacionados.
Destry, gobernadora del Banco de Indonesia, describió la decisión como una respuesta anticipada a esos riesgos:
«Se trata efectivamente de una medida preventiva, destinada a anclar la inflación futura y, al mismo tiempo, responder a la evolución de la economía mundial, en particular a la posibilidad de que la Reserva Federal suba las tasas de interés en diciembre y quizá de nuevo en 2027», dijo Destry.
La vicegobernadora sénior Aida S. Budiman planteó una expectativa central algo más acotada: una nueva subida de la Reserva Federal antes de que termine 2026, seguida de una pausa en 2027. Dijo que las decisiones dependerían de los datos económicos que se reciban.
El Banco de Indonesia también está aplicando incentivos para reducir los costos de cobertura cambiaria. La cobertura permite que un inversionista o una empresa limite las pérdidas derivadas de las fluctuaciones del tipo de cambio, normalmente mediante un contrato financiero. Hacer más barata esa protección puede reducir uno de los costos de invertir en activos denominados en rupias.
Las operaciones cambiarias siguieron siendo volátiles. El dólar cotizó en torno a Rp18.260 durante la jornada europea, mientras que el dólar australiano se situó cerca de Rp12.276, tras una subida del 3,13% frente a la rupia, según los datos difundidos. Una subida del dólar australiano frente a la rupia significa que se necesitan más rupias para comprar un dólar australiano.
Las acciones retroceden y la presión se extiende más allá de los bancos
El índice compuesto de Yakarta, conocido localmente como IHSG, revirtió una subida inicial el 18 de noviembre. Abrió en torno a los 5.323,49 puntos y alcanzó un máximo intradía cercano a los 5.374,36, antes de caer hacia el cierre. RTI Business situó el cierre en 5.247,87 puntos.
La amplitud del mercado reflejó una caída generalizada: 296 acciones bajaron, 91 subieron y 70 no registraron cambios. El índice LQ45, que sigue a un grupo de acciones grandes y negociadas activamente, perdió un 0,77%.
Entre las acciones a la baja figuraron las de los principales bancos estatales. Bank Rakyat Indonesia cayó un 1,94%, hasta Rp3.040; Bank Negara Indonesia perdió un 1,92%, hasta Rp3.570, y Bank Mandiri retrocedió un 0,51%, hasta Rp3.920.
Los datos sectoriales de Refinitiv mostraron una caída aún más pronunciada en los materiales básicos, del 3,55%, seguidos por la energía, con un 2,64%; los bienes raíces, con un 2,22%, y la industria, con un 1,40%. BRI, Astra International, Amman Mineral Internasional, Bumi Resources y Bank Mandiri estuvieron entre las acciones que más pesaron sobre el índice. Bank Central Asia y varias acciones de consumo y tecnología ayudaron a limitar la caída.
Las cifras de actividad bursátil variaron según los recuentos del mercado. RTI Business registró un intercambio de 27.630 millones de acciones por Rp14,21 billones en 1.597.332 operaciones; otro recuento al cierre registró 250,81 millones de lotes y Rp10,64 billones. Por lo tanto, los totales de volumen negociado fueron considerablemente distintos, aunque ambos informes de cierre situaron la caída del índice en el 1,07%.
Los bancos afrontan una brecha cada vez mayor entre el crecimiento de los préstamos y el de los depósitos
El sistema bancario de Indonesia llegó a la decisión con un crecimiento de los préstamos superior al de los depósitos. Las cifras de septiembre citadas por Aviliani, directora de investigación y estudios económicos y bancarios de la asociación bancaria nacional PERBANAS, mostraron que los préstamos aumentaron un 13,26% interanual, hasta Rp9.245 billones.
Los depósitos de clientes crecieron un 8,22%, hasta Rp10.492 billones. La diferencia entre las dos tasas de crecimiento fue de 5,04 puntos porcentuales. Esa brecha importa porque los bancos necesitan financiación para conceder préstamos, y los depósitos son una de sus principales fuentes de fondos.
Aviliani describió la subida de tasas como una respuesta mesurada a las presiones externas y a la necesidad de estabilizar la rupia. También advirtió que los bancos tendrían que gestionar cuidadosamente la liquidez y la financiación mientras los préstamos crecían más rápido que los depósitos.
Unas tasas de referencia más altas pueden alentar a los bancos a ofrecer a los ahorradores mayores intereses para atraer o conservar depósitos. Esos pagos elevan los costos de financiación de los bancos. Luego, las entidades pueden revisar las tasas de sus préstamos, pero Aviliani dijo que los ajustes variarían según la estructura de financiación, el efectivo disponible y el perfil de riesgo de cada institución.
Los indicadores bancarios de septiembre mostraron importantes reservas financieras. La proporción bruta de préstamos problemáticos fue del 2,07%, mientras que la proporción neta fue del 0,82%. La ratio de adecuación de capital se situó en el 24,30%. Este indicador compara el colchón de capital de un banco con sus activos ajustados según el riesgo.
Los indicadores de liquidez también superaban los umbrales citados. Los activos líquidos equivalían al 105,7% de los depósitos no básicos, frente a un umbral del 50%, y al 24,1% del total de depósitos de clientes, frente a un umbral del 10%. Los activos líquidos son fondos que pueden convertirse en efectivo con relativa facilidad cuando se necesitan.
Qué esperan los ejecutivos bancarios para los clientes y las ganancias
Lani Darmawan, directora ejecutiva de CIMB Niaga, esperaba que los costos de financiación y la competencia por los depósitos siguieran siendo elevados tras la subida al 6%. Dijo que la liquidez de su banco seguía siendo saludable, con una ratio de préstamos sobre depósitos de aproximadamente entre el 88% y el 89%.
Esta ratio compara los préstamos con los depósitos de los clientes. Entre el 88% y el 89%, el banco tiene aproximadamente Rp88 a Rp89 en préstamos por cada Rp100 en depósitos. Es un indicador sencillo de cuánto de la financiación mediante depósitos ya está comprometido en préstamos.
Henky Suryaputra, director de finanzas y planificación empresarial de Bank Sahabat Sampoerna, también describió la liquidez de su banco como relativamente segura. Dijo que la entidad revisaría las tasas de los préstamos a clientes y que los ajustes podrían afectar su margen de interés neto.
El margen de interés neto mide los ingresos por intereses que obtiene un banco, una vez descontados los costos por intereses, en relación con sus activos generadores de ingresos. Si los costos de los depósitos aumentan antes de que se incrementen los ingresos de los préstamos, ese margen puede verse presionado.
Hendri Gunawan, vicepresidente sénior de BRI Danareksa Sekuritas, dijo que los bancos estarían entre las primeras empresas afectadas, porque utilizan la tasa de referencia del Banco de Indonesia como referencia al fijar las tasas para sus clientes. También señaló un posible beneficio: unas tasas más altas en Indonesia podrían ayudar a mantener invertido en el país el capital extranjero.
Las empresas afrontan una captación de fondos más cara
Guntur S. Putra, director ejecutivo de Pinnacle Investment, dijo que la subida encarecería los préstamos para las empresas que cotizan en bolsa y complicaría sus esfuerzos por recaudar fondos. Las empresas que emiten bonos quizá tengan que ofrecer a los inversionistas mayores rendimientos, lo que elevaría el costo de financiar sus operaciones o reemplazar deuda próxima a vencer.
Un bono es un préstamo que los inversionistas conceden a una empresa o a un gobierno. Cuando suben las tasas de interés del mercado, los nuevos bonos suelen tener que competir con esas tasas más altas. Los bonos existentes que pagan un interés fijo más bajo pueden perder atractivo, lo que presiona sus precios de mercado.
Guntur dijo que las empresas quizá tengan que adaptarse a un período prolongado de tasas de interés elevadas. Para los inversionistas, afirmó que las opciones adecuadas seguirían dependiendo de sus objetivos y de su disposición a aceptar pérdidas o fluctuaciones de precios.
Los fondos de inversión también tienen distintos mandatos. Algunos invierten principalmente en bonos del Estado; otros mantienen deuda corporativa o acciones, y sus administradores afrontan diferentes límites y objetivos. Por lo tanto, una tasa más alta del Banco de Indonesia afecta a los fondos por distintas vías, en lugar de producir el mismo resultado en todos los productos.
El Banco de Indonesia combina tasas más altas con incentivos al crédito
El Banco de Indonesia mantiene una política bancaria general favorable al crédito, aunque eleva el costo del dinero. Su enfoque macroprudencial —es decir, las medidas dirigidas a la salud y la capacidad de financiación del sistema financiero— sigue siendo flexible.
A partir del 1 de diciembre, el canal de financiación de la Política de Incentivos de Liquidez Macroprudencial, conocida como KLM, ofrecerá incentivos de hasta el 3% de los depósitos de clientes. El Banco de Indonesia dijo que la medida respaldaría los préstamos a sectores que generan empleo y fortalecería la financiación de las microempresas y las pequeñas y medianas empresas.
Un componente de desarrollo del mercado monetario ofrece incentivos de hasta el 2% de los depósitos. Su objetivo es mejorar la redistribución de la liquidez y ayudar a los bancos a canalizar fondos hacia los préstamos.
Aida señaló que había Rp2.526 billones en préstamos aún no desembolsados, es decir, créditos aprobados por los bancos que los prestatarios todavía no habían utilizado. Citó ese volumen de crédito aprobado, junto con el crecimiento sostenido de los préstamos, para explicar por qué una subida de tasas no reduciría automáticamente el crecimiento económico.
El Banco de Indonesia también prevé ampliar los pagos digitales y fortalecer la gestión de riesgos y la infraestructura de pagos. Estas medidas acompañan sus políticas de tasas de interés y bancarias, con el objetivo de mantener la fiabilidad de las transacciones financieras mientras la economía se adapta.
El crecimiento ofrece un colchón, pero la política de Estados Unidos sigue siendo un riesgo
La economía de Indonesia creció un 5,47% interanual en el tercer trimestre de 2026, frente al 5,29% del trimestre anterior. Esto supuso una aceleración de 0,18 puntos porcentuales, impulsada principalmente por el consumo interno y la inversión.
El índice de gerentes de compras del sector manufacturero subió de 52,40 en septiembre a 53,98 en octubre. Una cifra superior a 50 suele indicar una expansión de la actividad manufacturera. El Banco de Indonesia citó esa mejora como parte del respaldo a la inversión y mantuvo su previsión de crecimiento para 2026 entre el 4,9% y el 5,7%.
La evolución de Estados Unidos sigue siendo fundamental para las perspectivas cambiarias. Las ventas minoristas estadounidenses de octubre aumentaron un 0,2% respecto al mes anterior, mientras que las ventas excluidos los automóviles y el grupo de control del comercio minorista subieron un 0,6% cada uno. Un gasto resistente puede complicar las expectativas de una reducción de las tasas de interés estadounidenses cuando la inflación sigue siendo motivo de preocupación.
Los estrategas de OCBC esperaban que el ciclo del dólar comenzara a inclinarse a la baja principalmente en el segundo semestre de 2027, a medida que se debilitaran el respaldo de la inflación, la resiliencia relativa de la economía estadounidense y la inversión en inteligencia artificial. La tarea inmediata del Banco de Indonesia es más concreta: mantener el atractivo de los activos en rupias mientras comienzan a operar los incentivos al crédito de diciembre.
Puntos clave
- El Banco de Indonesia elevó su tasa de referencia al 6% el 18 de noviembre, con lo que el aumento acumulado del año llegó a 125 puntos básicos.
- El banco central busca estabilizar la rupia y mantener la inflación entre el 1,5% y el 3,5% en 2026 y 2027.
- El índice compuesto de Yakarta cerró con una caída del 1,07%, mientras los bancos y varios otros sectores importantes registraban pérdidas.
- El crecimiento de los préstamos en septiembre, del 13,26%, superó al de los depósitos, del 8,22%, lo que aumenta la importancia de gestionar la financiación.
- El Banco de Indonesia introducirá un incentivo de liquidez para la financiación a partir del 1 de diciembre y mantendrá medidas de apoyo al sistema bancario.
- El Banco de Indonesia mantuvo su previsión de crecimiento económico para 2026 entre el 4,9% y el 5,7%.