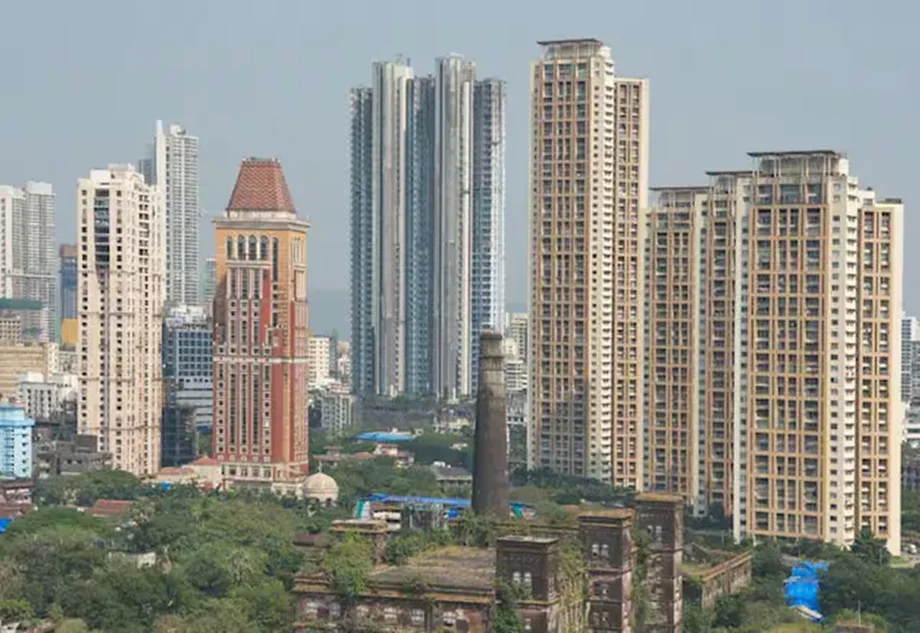
India atrae 5.500 millones de dólares mientras la inversión se desplaza hacia la infraestructura digital
India atrajo 5.500 millones de dólares en inversión inmobiliaria extranjera durante los primeros nueve meses de 2026, por delante de los 3.700 millones invertidos en China continental. La diferencia de 1.800 millones sitúa a India alrededor de un 49% por encima, lo que la convierte en un destino cada vez más importante para el capital inmobiliario internacional, mientras la actividad inversora se recupera en Asia y el Pacífico.
Contenido
- India atrae 5.500 millones de dólares mientras la inversión se desplaza hacia la infraestructura digital
- Dos medidas de inversión cuentan partes diferentes de la historia
- Los inversionistas extranjeros impulsaron el tercer trimestre
- Por qué los centros de datos atraen tanto dinero
- Los ingresos de las oficinas siguen siendo un fuerte atractivo
- Una recuperación regional con un crecimiento desigual
- Un pequeño grupo de compradores controla una proporción mayor
- El crecimiento urbano y los costos de financiación condicionan las perspectivas de India
- Puntos clave
Los centros de datos son una parte importante de ese cambio. La inversión en estas instalaciones llegó a 3.900 millones de dólares en India durante 2026, casi el doble de la registrada en oficinas. Sin embargo, los terrenos para desarrollo siguieron siendo la mayor categoría de inversión individual del país, lo que muestra que los inversionistas buscan tanto propiedades existentes como terrenos para futuras construcciones.
El atractivo de India también se basa en los ingresos de los edificios comerciales. Las oficinas de primera categoría ofrecían rendimientos de entre el 7,75% y el 8%, mientras que los alquileres de oficinas aumentaban entre un 7% y un 8% anual. Estas cifras ofrecen a los inversionistas dos posibles fuentes de crecimiento de los ingresos: los alquileres que cobran actualmente y los aumentos que pueden obtenerse al renovarse los contratos.
Dos medidas de inversión cuentan partes diferentes de la historia
El informe India Capital MarketBeat de Cushman & Wakefield, publicado el 15 de octubre de 2026, registró 2.100 millones de dólares en inversión inmobiliaria institucional durante el tercer trimestre. El total de los primeros nueve meses llegó a 5.500 millones de dólares, un aumento del 11% respecto del mismo período de 2025.
Los totales coincidentes de 5.500 millones de dólares corresponden a medidas diferentes. La comparación entre India y China sigue el capital que cruza las fronteras nacionales, mientras que la cifra de Cushman & Wakefield registra la inversión institucional, incluida la participación de inversionistas nacionales y extranjeros. Los inversionistas institucionales son organizaciones, como fondos de inversión y aseguradoras, que reúnen grandes sumas de dinero para comprar activos.
Un recuento más amplio de transacciones, que incluye operaciones con terrenos, situó la actividad inmobiliaria de India en 14.300 millones de dólares durante los cuatro trimestres anteriores, un aumento del 13% en dólares. Cada medida responde a una pregunta distinta: hacia dónde se dirige el dinero extranjero, cómo invierten las instituciones y cuánto volumen de propiedades cambia de manos.
Los inversionistas extranjeros impulsaron el tercer trimestre
Los inversionistas extranjeros representaron el 68% del capital invertido en India durante el tercer trimestre, según Cushman & Wakefield. Aplicada al total trimestral de 2.100 millones de dólares, esa proporción equivale a unos 1.430 millones. Los inversionistas nacionales aportaron el 32% restante, unos 672 millones de dólares.
Los proyectos desarrollados en varias ciudades atrajeron la mayor parte de la inversión. Mumbai y Delhi NCR, la Región de la Capital Nacional que rodea Nueva Delhi, siguieron siendo destinos importantes. La relevancia de los proyectos en varias ubicaciones muestra que el capital también se destinó a carteras y programas de desarrollo más amplios, además de a edificios individuales.
La cronología de la inversión también muestra cómo evolucionaron durante el año las condiciones de financiación y la actividad de las transacciones:
- Abril a junio de 2026: El Banco de la Reserva de India elevó su tasa de interés de referencia en 25 puntos básicos, equivalentes a 0,25 puntos porcentuales.
- Julio a septiembre de 2026: La inversión inmobiliaria institucional llegó a 2.100 millones de dólares, con una aportación del 68% por parte de inversionistas extranjeros.
- Enero a septiembre de 2026: La inversión institucional totalizó 5.500 millones de dólares, un 11% más que un año antes.
- 15 de octubre de 2026: Cushman & Wakefield publicó su evaluación del tercer trimestre.
Por qué los centros de datos atraen tanto dinero
Los centros de datos recibieron el 52% de los flujos de inversión en la evaluación del tercer trimestre de Cushman & Wakefield, por delante de las oficinas y la hotelería. Un centro de datos alberga computadoras y equipos de red que almacenan información y ejecutan servicios digitales. Entre los requisitos de estas propiedades figuran un suministro eléctrico confiable, sistemas de refrigeración y conexiones de comunicación de alta capacidad.
La cifra más amplia de 3.900 millones de dólares en inversión en centros de datos en India se relacionó con importantes compromisos de desarrollo de AirTrunk y EQT, así como con la expansión de infraestructura de los hiperescaladores. Los hiperescaladores son empresas tecnológicas que operan redes informáticas a gran escala, a menudo para ofrecer servicios en la nube.
Las cifras de inversión abarcan distintas categorías de transacciones y períodos: los 3.900 millones de dólares corresponden al capital destinado a centros de datos durante 2026, mientras que la proporción del 52% proviene de la evaluación trimestral de la inversión institucional. Los resultados citados no incluyen un desglose común de las transacciones que permita conciliar esas cifras.
En Asia y el Pacífico, las transacciones de centros de datos aumentaron un 79% durante los primeros nueve meses de 2026 frente al mismo período del año anterior. Fue el mayor crecimiento entre los sectores inmobiliarios analizados y situó el auge de India dentro de una tendencia regional más amplia hacia la infraestructura digital.
Los ingresos de las oficinas siguen siendo un fuerte atractivo
Las oficinas de categoría A, generalmente edificios modernos con buenas instalaciones y ubicaciones atractivas, ofrecían a los inversionistas en India rendimientos de alrededor del 7,75% al 8%. El rendimiento de una propiedad expresa los ingresos anuales por alquiler como porcentaje del valor del edificio. Con un rendimiento del 8%, una propiedad valorada en 100 millones de dólares generaría unos 8 millones de dólares anuales de ingresos inmobiliarios, según ese cálculo.
El bono del Gobierno de India a 10 años ofrecía un rendimiento de alrededor del 7,2%, una referencia para que los inversionistas compararan los retornos. Los rendimientos mencionados para las oficinas superan esa cifra en alrededor de 0,55 a 0,8 puntos porcentuales, en consonancia general con la prima reportada de 60 a 80 puntos básicos. Un punto básico equivale a una centésima de punto porcentual.
Los inversionistas inmobiliarios también afrontan costos y riesgos que afectan el rendimiento final, entre ellos los gastos de financiación, las reparaciones, los espacios vacíos y los cambios en el valor de los edificios. El aumento de los alquileres puede elevar los ingresos, mientras que las vacantes o los mayores costos de financiación pueden reducir lo que retienen los propietarios.
El aumento anual de los alquileres de oficinas, de alrededor del 7% al 8%, ayuda a explicar el interés sostenido en las adquisiciones comerciales. Cushman & Wakefield también señaló una fuerte actividad de arrendamiento, la captación de fondos especializados en oficinas y la expansión de las carteras de los fideicomisos de inversión inmobiliaria. Estos fideicomisos, conocidos como REIT, permiten a los inversionistas tener participaciones en una cartera de propiedades que generan ingresos.
Una recuperación regional con un crecimiento desigual
El volumen de transacciones inmobiliarias en Asia y el Pacífico llegó a casi 200.000 millones de dólares durante los primeros nueve meses de 2026, un 27% más que un año antes. India atrajo capital extranjero en medio de una recuperación más amplia, en la que varios mercados y tipos de propiedades registraron fuertes aumentos.
Las transacciones minoristas aumentaron un 36%, mientras que las oficinas, las propiedades industriales y los hoteles registraron cada uno un crecimiento de alrededor del 22%. Las transacciones de apartamentos cayeron un 12%, por lo que fueron el único segmento importante de la evaluación que se contrajo.
El volumen de inversión de Singapur aumentó un 220%, lo que significa que la actividad alcanzó aproximadamente 3,2 veces su nivel anterior. El volumen de transacciones de Taiwán se duplicó. Las grandes operaciones y las adquisiciones de empresas inmobiliarias o carteras contribuyeron a esos aumentos, por lo que los cambios en unas pocas transacciones importantes pueden tener un efecto considerable en los totales nacionales.
Un pequeño grupo de compradores controla una proporción mayor
Los 25 mayores compradores representaron el 47% del volumen de transacciones inmobiliarias de la región durante el primer semestre de 2026, frente al 34% de dos años antes. Su proporción aumentó 13 puntos porcentuales y alcanzó el nivel más alto registrado desde, al menos, 2016. Los 10 mayores inversionistas concentraron por sí solos casi un tercio de la actividad.
Las transacciones superiores a 500 millones de dólares fueron particularmente activas en Singapur, Australia, Corea del Sur y Japón. Las propiedades de gama media tuvieron un grupo más reducido de compradores potenciales, incluso cuando aumentó la inversión regional total.
Por tanto, para los propietarios que buscan vender, la identidad y la capacidad de gasto de las principales instituciones son tan importantes como el crecimiento general del mercado. Una recuperación impulsada por un grupo relativamente pequeño de compradores puede generar condiciones de venta muy distintas para una gran cartera y para una propiedad independiente de menor tamaño.
El crecimiento urbano y los costos de financiación condicionan las perspectivas de India
Alrededor del 36% de la población de India vive en zonas urbanas, frente al 66% en China, una diferencia de 30 puntos porcentuales. India suma aproximadamente 12 millones de habitantes urbanos cada año, más que el aumento anual de China, lo que genera demanda de lugares de trabajo, servicios y otras propiedades urbanas.
Los inversionistas aún necesitan proyectos en lugares donde las personas y las empresas puedan utilizarlos. El crecimiento demográfico respalda las perspectivas de demanda, mientras que el éxito de cada proyecto depende del acceso, la infraestructura, los arrendatarios y el precio pagado por el terreno y la construcción.
Las condiciones de financiación ofrecen otro elemento para entender la situación. Cushman & Wakefield señaló que los costos de los préstamos seguían muy por debajo de sus niveles de 2024, pese al aumento de la tasa del Banco de la Reserva de India entre abril y junio de 2026. Los menores costos de financiación respecto de ese período anterior siguieron respaldando la inversión, aunque la subida de la tasa encareció ligeramente los nuevos préstamos.
Por tanto, el impulso de la inversión en India combina varios factores: compras extranjeras, grandes compromisos en infraestructura digital, aumento de los alquileres de oficinas y expansión de las ciudades. El resultado concreto dependerá de que ese capital se traduzca en instalaciones terminadas, edificios ocupados e ingresos por alquiler, mientras los inversionistas siguen comparando los precios de India con las oportunidades en otros lugares de Asia.
Puntos clave
- India atrajo 5.500 millones de dólares en inversión inmobiliaria extranjera durante los primeros nueve meses de 2026, frente a los 3.700 millones de China.
- Cushman & Wakefield registró, por separado, 5.500 millones de dólares en inversión institucional durante el mismo período, un 11% más.
- Los inversionistas extranjeros aportaron el 68% del total de 2.100 millones de dólares de inversión institucional en India durante el tercer trimestre.
- Los centros de datos atrajeron 3.900 millones de dólares durante 2026 y representaron el 52% de los flujos en la evaluación trimestral de la inversión institucional.
- Los rendimientos de las oficinas de categoría A en India rondaban entre el 7,75% y el 8%, mientras que los alquileres aumentaban aproximadamente entre un 7% y un 8% anual.
- Las transacciones regionales se acercaron a los 200.000 millones de dólares, mientras que los 25 mayores compradores representaron el 47% de la actividad durante el primer semestre de 2026.