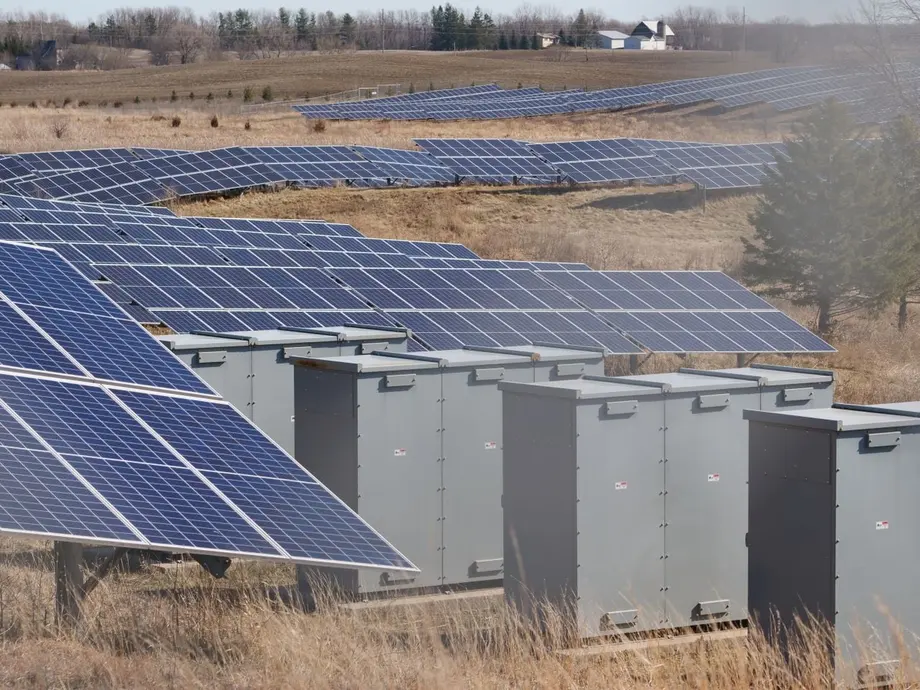
Una flota de almacenamiento mayor también debe ser rentable
China aspira a alcanzar 300 gigavatios (GW) de nuevo almacenamiento de energía para 2030, con una duración media de descarga de unas tres horas, según un plan que, junto con la construcción, contempla los ingresos del mercado eléctrico, la fiabilidad del suministro y la seguridad operativa. A partir de los 167 GW registrados por la Administración Nacional de Energía en septiembre de 2026, alcanzar el objetivo exigiría sumar otros 133 GW, un aumento de alrededor del 80 %.
Contenido
- Una flota de almacenamiento mayor también debe ser rentable
- Qué significan 300 GW y tres horas
- ¿A qué ritmo ha crecido la flota?
- Adónde irá la nueva capacidad
- Tres formas de generar ingresos con el almacenamiento
- El uso real importa tanto como la construcción
- Las baterías de litio lideran, con más tecnologías previstas
- Más aplicaciones y una mayor disciplina de inversión
- El objetivo de China impulsa una expansión mundial más amplia
- Puntos clave
La Comisión Nacional de Desarrollo y Reforma y la Administración Nacional de Energía publicaron el Plan de Implementación para el Nuevo Almacenamiento de Energía durante el XV Plan Quinquenal el 13 de noviembre de 2026. La notificación, con el número NDRC Energy [2026] 1565, está fechada el 29 de octubre. Sus 16 tareas abarcan seis ámbitos, desde las aplicaciones y la tecnología hasta las normas del mercado, la gestión del sector y la cooperación internacional.
El cambio central consiste en cómo el almacenamiento se gana un lugar en el sistema eléctrico. En vez de añadir principalmente baterías a proyectos de energías renovables para cumplir los requisitos de construcción, China quiere instalaciones que respondan a la demanda real, ayuden a prevenir la escasez de suministro y reciban una remuneración por los servicios que prestan.
El almacenamiento absorbe energía cuando está disponible y la libera cuando se necesita. Su valor aumenta a medida que la energía solar y eólica aportan una mayor proporción de la capacidad de generación, porque el sol y el viento no se ajustan a los horarios de los hogares o las fábricas. La capacidad combinada de energía eólica y solar de China superó los 2,01 teravatios a finales de septiembre, alrededor del 48,7 % de la capacidad de generación instalada.
El plan se centra en equilibrar la oferta y la demanda a lo largo del día. Para los consumidores, su propósito práctico es trasladar más electricidad renovable a las horas en que la gente la necesita y ofrecer a los operadores de la red otro recurso en periodos de suministro limitado.
Qué significan 300 GW y tres horas
La categoría china de nuevo almacenamiento de energía incluye baterías, aire comprimido y otras tecnologías emergentes, pero excluye la energía hidroeléctrica convencional de bombeo. Esta tecnología almacena energía bombeando agua cuesta arriba y luego la libera a través de turbinas para generar electricidad.
Los gigavatios miden cuánta potencia puede suministrar el almacenamiento en un momento dado. Los gigavatios hora (GWh) miden cuánta energía almacena. En términos simplificados, un sistema con una potencia nominal de 1 GW y 3 GWh de energía utilizable puede suministrar su potencia nominal durante tres horas.
Si se aplica la duración media de unas tres horas prevista en el plan a 300 GW, se obtiene una capacidad energética indicativa de aproximadamente 900 GWh. La Administración Nacional de Energía informó que a finales de septiembre de 2026 había 435 GWh en funcionamiento, por lo que la capacidad energética implícita sería algo más del doble de ese nivel.
Liu Shi, científico jefe y subdirector general del Centro Nacional de Innovación para el Nuevo Almacenamiento de Energía, explicó que las tres horas son un objetivo medio nacional. Cada proyecto debe tener una capacidad y una duración adecuadas a sus tareas y condiciones operativas. Una instalación que atiende breves alteraciones de la red tiene necesidades distintas de otra que suministra electricidad durante el pico de demanda de la tarde.
¿A qué ritmo ha crecido la flota?
China terminó el XIII Plan Quinquenal, en 2020, con unos 3 GW de nuevo almacenamiento de energía. A finales de 2025, la flota había alcanzado aproximadamente 136 GW y 351 GWh, más de 40 veces la capacidad de potencia anterior.
En un comunicado publicado el 30 de octubre, la Administración Nacional de Energía situó la capacidad operativa en 167 GW y 435 GWh a finales de septiembre, un 63 % más que un año antes. Chen Haisheng, director del Instituto de Ingeniería Termofísica de la Academia China de Ciencias y presidente de la Alianza China para el Almacenamiento de Energía, citó un total de 168 GW de la alianza para junio de 2026; las cifras de ambas organizaciones sitúan la flota en niveles ligeramente distintos.
Los principales hitos son:
- Finales de 2020: alrededor de 3 GW de nuevo almacenamiento de energía instalado.
- Finales de 2025: aproximadamente 136 GW y 351 GWh en funcionamiento.
- Finales de septiembre de 2026: la Administración Nacional de Energía registró 167 GW y 435 GWh.
- 29 de octubre de 2026: fecha de la notificación de implementación de los dos organismos.
- 13 de noviembre de 2026: publicación del plan de implementación.
- 2030: año objetivo para alcanzar 300 GW y una duración media de unas tres horas.
Adónde irá la nueva capacidad
El plan prevé unos 140 GW de almacenamiento independiente conectado a la red, capaz de ayudar a atender la demanda máxima para 2030. Estas instalaciones operan como recursos del sistema eléctrico, en lugar de prestar servicio únicamente a un parque eólico, una instalación solar o un cliente. Ese objetivo representa alrededor del 47 % de la meta nacional de 300 GW.
Se espera que las bases de energía renovable sumen otros 50 GW a 60 GW de almacenamiento. El plan menciona zonas de desarrollo en áreas desérticas de Gansu, Xinjiang y Mongolia Interior, así como bases de energía limpia en Qinghai y el noreste de China. El almacenamiento ayudaría a estos grandes centros de generación a aprovechar mejor las líneas de transmisión que llevan electricidad a otras provincias.
Los proyectos que combinan energía hidroeléctrica, eólica y solar incorporarían almacenamiento según sus necesidades operativas. Los desarrollos de energía eólica marina podrían instalarlo en subestaciones, puntos de recogida y lugares donde los cables eléctricos llegan a tierra, para ayudar a gestionar la electricidad suministrada por múltiples turbinas.
Una evaluación de planificación también estima una demanda adicional de aproximadamente 110 GW durante el quinquenio para el almacenamiento destinado a necesidades dentro de cada provincia, lo que elevaría esa categoría a más de 240 GW para 2030. Esta medida geográfica incluye distintos tipos de proyectos, entre ellos instalaciones independientes conectadas a la red, por lo que las categorías del plan se solapan.
Xu Dongjie, ingeniero jefe adjunto del Instituto de Planificación e Ingeniería Eléctrica, describió los 300 GW como una base calculada con prudencia y vinculada a las necesidades del sistema. Su explicación relaciona el objetivo con otra preocupación del plan: dar confianza a los inversores y, al mismo tiempo, evitar una oleada de construcciones innecesarias.
Tres formas de generar ingresos con el almacenamiento
La compraventa de electricidad es la fuente de ingresos más conocida. Un operador de almacenamiento carga las baterías cuando la electricidad es más barata y vende cuando los precios son más altos. Sus ingresos dependen de la diferencia de precios, de la energía que se pierde durante la carga y la descarga, y de sus costos operativos.
El plan de implementación respalda la igualdad de acceso a contratos de mayor duración y a los mercados al contado, donde la electricidad se negocia poco antes de su entrega. Las bases de energía renovable con almacenamiento podrían operar de forma conjunta en intercambios entre provincias. Cuando las normas locales lo permitan, el almacenamiento vinculado a un proyecto de generación también podría participar en el mercado como operador independiente.
Los pagos por capacidad ofrecen una segunda fuente de ingresos. Reconocen el valor de disponer de potencia fiable cuando el sistema la necesita. El plan propone un mecanismo de precios por capacidad para las instalaciones independientes conectadas a la red que cumplan los requisitos, respaldado por una gestión basada en listas de proyectos, así como una compensación por capacidad fiable a medida que se desarrollen los mercados al contado.
Los servicios complementarios ofrecen una tercera vía. Son tareas que mantienen la estabilidad del sistema eléctrico, como corregir desviaciones de frecuencia, mantener reservas de emergencia y responder con rapidez a cambios en la oferta o la demanda. El plan también propone explorar mercados de regulación de rampas e inercia rotacional, servicios que ayudan a la red a gestionar cambios rápidos y alteraciones.
Li Zhen, secretario general adjunto de la Alianza China para el Almacenamiento de Energía, señaló que los pagos por capacidad, la compraventa de electricidad y los servicios complementarios son los tres componentes de una estructura de ingresos sostenible. También destacó los avances desiguales entre los mercados locales, donde los ingresos de la compraventa todavía pueden ser insuficientes para lograr una rentabilidad razonable de la inversión. El plan fija orientaciones de política, pero no establece una tarifa única de pago para todo el país ni una fecha de aplicación uniforme.
El uso real importa tanto como la construcción
La Administración Nacional de Energía informó que a finales de septiembre la duración media del almacenamiento era de 2,61 horas, unos 0,27 horas más que un año antes. La utilización equivalente alcanzó unas 915 horas durante los primeros nueve meses de 2026, un aumento de aproximadamente 10 horas. Esta medida expresa la actividad en relación con la capacidad nominal y permite seguir cuánto trabajo realiza la flota en expansión.
Mongolia Interior occidental ofrece un ejemplo concreto de cómo el almacenamiento respalda el suministro. El operador de la red regional informó que en octubre había 20,23 GW y 70,47 GWh en funcionamiento. Durante una operación de emergencia, el almacenamiento suministró hasta 12,25 GW, equivalentes al 33 % de la demanda eléctrica de ese momento.
El plan de implementación vincula más estrechamente la operación con las condiciones del mercado. Cuando los mercados al contado funcionan de forma continua, el almacenamiento debe operar de acuerdo con los resultados de la compensación del mercado, que determinan las transacciones aceptadas y los precios. En otros lugares, el despacho debe tener en cuenta la rentabilidad económica y las necesidades del sistema. Durante emergencias que amenacen la seguridad de la red, las instalaciones bajo control de despacho deben seguir las instrucciones coordinadas.
Las instalaciones independientes ya representaban el 51,2 % del total acumulado de instalaciones en 2025. Los proyectos de al menos 100 megavatios representaban el 72 %, mientras que los sistemas capaces de descargar durante al menos cuatro horas suponían el 27,6 %. Estas cifras muestran que las grandes instalaciones y los periodos de descarga más prolongados ya ocupan un lugar importante en el mercado.
Las baterías de litio lideran, con más tecnologías previstas
Las baterías de iones de litio representaban alrededor del 96 % de la capacidad instalada de nuevo almacenamiento de energía, según las cifras de la Administración Nacional de Energía. Li Zhen situó en el 94,1 % su proporción de las nuevas instalaciones durante el primer semestre de 2026. El plan respalda nuevas mejoras en las baterías de litio y, a la vez, promueve las baterías de iones de sodio y otras tecnologías para distintas necesidades operativas.
El recuento incompleto del sector de CNESA DataLink identificó, hasta julio de 2026, 34 empresas que desarrollaban 45 plantas de producción de celdas de baterías de sodio en 20 regiones provinciales. La capacidad de producción anual prevista sumaba 293,7 GWh, de los cuales 25,2 GWh ya estaban en funcionamiento. Por tanto, solo alrededor del 8,6 % de la capacidad de fabricación anunciada estaba operativa; la mayor parte de la expansión propuesta seguía en construcción o en fase de planificación.
Los sistemas de aire comprimido almacenan energía comprimiendo aire y liberándolo después para generar electricidad. Las baterías de flujo almacenan energía en líquidos dentro de tanques. Ambas figuran entre las tecnologías que el plan busca llevar a un uso comercial más extendido, junto con los volantes de inercia, que almacenan energía en un rotor giratorio.
Zhang Zhentao, ingeniero sénior del Instituto Técnico de Física y Química de la Academia China de Ciencias, describió el desarrollo del almacenamiento de aire líquido en Qinghai y los proyectos de demostración de dióxido de carbono comprimido en Xinjiang y Hebei. El plan también incluye el almacenamiento por gravedad, el almacenamiento térmico con sales fundidas e investigaciones sobre hidrógeno y baterías de estado sólido.
La tecnología de formación de red recibe especial atención. Permite que los equipos de almacenamiento contribuyan a establecer y mantener las condiciones eléctricas de la red, en lugar de limitarse a seguir las señales de otros generadores. Los organismos piden probar su fiabilidad y desarrollar normas técnicas antes de ampliar su uso.
Más aplicaciones y una mayor disciplina de inversión
Los centros de datos, los parques industriales y las centrales eléctricas virtuales figuran entre las aplicaciones que el plan busca ampliar. Una central eléctrica virtual coordina recursos separados, como baterías, pequeños generadores y demanda eléctrica flexible, para que puedan responder conjuntamente a las necesidades de la red.
El plan promueve el almacenamiento de respaldo compartido para las instalaciones informáticas de los centros nacionales de computación, entre ellos los de Mongolia Interior, Gansu, Ningxia y Guizhou. También respalda el almacenamiento para el suministro directo de electricidad renovable a los clientes, la infraestructura de recarga y los experimentos que permiten a los vehículos eléctricos intercambiar energía con la red.
La infraestructura energética existente podría tener nuevos usos. Los organismos respaldan la construcción de instalaciones de almacenamiento en antiguas centrales termoeléctricas, aprovechando sus terrenos y conexiones eléctricas; la exploración del almacenamiento junto a centrales de carbón, y la evaluación de si las baterías pueden aplazar o sustituir algunas inversiones en transmisión y subestaciones.
Las empresas privadas recibirían apoyo para invertir y colaborar con universidades e institutos de investigación. Los proyectos que cumplan los requisitos podrían acceder a instrumentos de financiación de políticas públicas, préstamos para la industria manufacturera, bonos especiales de los gobiernos locales y financiación verde. Al mismo tiempo, el plan propone reforzar las pruebas de productos, la supervisión de la seguridad durante toda la vida útil de los proyectos, la investigación sobre reciclaje y la expansión ordenada de las fábricas.
Las expectativas de inversión ya son elevadas. Las previsiones recopiladas de al menos cinco instituciones indican que 23 empresas cotizadas vinculadas al almacenamiento podrían aumentar su beneficio neto en más del 20 % tanto en 2026 como en 2027. Estas expectativas coexisten con un reto práctico para el sector: convertir las nuevas fábricas y las instalaciones terminadas en servicios fiables y fuentes de ingresos duraderas.
El objetivo de China impulsa una expansión mundial más amplia
El análisis de objetivos mundiales de almacenamiento del instituto de investigación energética Ember, publicado el 15 de octubre, sitúa el objetivo combinado de China para 2030 en 460 GW: 300 GW de nuevo almacenamiento de energía y 160 GW de energía hidroeléctrica de bombeo. Según el análisis, China alcanzó dos años antes de lo previsto su anterior objetivo de 30 GW para 2025.
Ember examinó 98 países y la Unión Europea, con base en los objetivos vigentes al 31 de agosto de 2026. El total combinado de sus objetivos de almacenamiento era de 822 GW, un 190 % más desde la conferencia climática COP29, frente al compromiso de la conferencia de alcanzar 1.500 GW para 2030. Los 460 GW de China y los 200 GW de la UE representan juntos algo más del 80 % de ese total de objetivos nacionales y regionales.
Katye Altieri, analista de transición eléctrica de Ember, describió la concentración de este aumento:
«Casi todo el aumento de la ambición mundial en materia de almacenamiento desde la COP29 se debe a dos economías: China y la UE».
Las nuevas instalaciones de almacenamiento en el mundo alcanzaron los 118 GW en 2025, incluidos 108 GW de baterías, según Ember. China aportó el 54 % de ese total. Por ello, su capacidad de fabricación y su experiencia en la operación de grandes instalaciones tienen importancia más allá de su propio sistema eléctrico.
El plan chino respalda proyectos en el extranjero, la investigación internacional y la cooperación en normas técnicas mediante mecanismos como APEC, el grupo BRICS y la Organización de Cooperación de Shanghái. También pide a las empresas que sigan de cerca el acceso a los mercados extranjeros y las normas medioambientales. Tanto dentro como fuera del país, la siguiente etapa depende de adaptar los equipos a las necesidades eléctricas locales y remunerar el trabajo útil que realizan.
Puntos clave
- China se propone alcanzar 300 GW de nuevo almacenamiento de energía para 2030, con una duración media de descarga de unas tres horas.
- La Administración Nacional de Energía registró 167 GW y 435 GWh en funcionamiento a finales de septiembre de 2026.
- El plan prevé unos 140 GW de almacenamiento independiente capaz de respaldar el suministro durante los picos de demanda y entre 50 GW y 60 GW en las bases de energía renovable.
- La compraventa de electricidad, los pagos por capacidad y los servicios complementarios buscan ampliar los ingresos de los proyectos.
- Las baterías de litio siguen siendo predominantes, mientras que las baterías de sodio, el aire comprimido, las baterías de flujo y otras tecnologías reciben apoyo de las políticas públicas.
- El plan combina una supervisión de seguridad más estricta y controles para evitar una expansión innecesaria con el apoyo a la inversión privada y a nuevas aplicaciones.
- Ember sitúa en 460 GW el objetivo combinado de China para el almacenamiento y la energía hidroeléctrica de bombeo, el más alto entre los mercados evaluados.