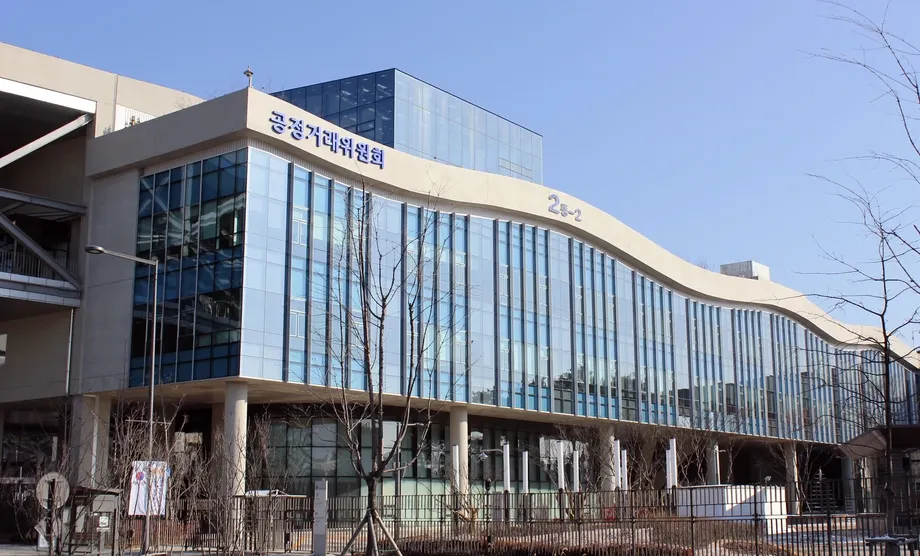
Una multa récord por la coordinación en 150 subastas de bonos públicos
La Comisión de Comercio Justo de Corea del Sur impuso multas por 1,626575 billones de wones, unos 1.200 millones de dólares, a 15 bancos y sociedades de valores por coordinarse en subastas de bonos públicos entre enero de 2020 y junio de 2023. El organismo regulador detectó irregularidades en 150 de las 345 subastas examinadas y acuerdos explícitos sobre las tasas o las cantidades ofertadas en 145 de ellas.
Contenido
- Una multa récord por la coordinación en 150 subastas de bonos públicos
- Cómo funcionaban las ofertas
- Las cifras que sustentan la decisión
- Por qué afecta a contribuyentes y prestatarios
- Qué entidades recibieron las multas
- Cómo calculó las multas la comisión
- Por qué se oponen las entidades financieras
- Siete remisiones y una revisión aparte del sistema de operadores
- Reacción inmediata dispar en las acciones
- Puntos clave
La decisión, anunciada el 11 de noviembre de 2026, afecta a entidades financieras encargadas de ayudar al Gobierno a obtener financiación. La comisión afirmó que su conducta elevó artificialmente los rendimientos de las subastas y encareció el endeudamiento público. También ordenó medidas correctivas y decidió remitir a siete entidades para que se investiguen penalmente.
KB Securities recibió la mayor multa, de 332.178 millones de wones, seguida de NH Investment & Securities, con 242.785 millones de wones, y Mirae Asset Securities, con 214.830 millones. En conjunto, las sanciones a estas tres entidades suman 789.793 millones de wones, casi el 49% del total.
La comisión describió el monto total como la mayor multa impuesta en un solo caso. Supera tanto la sanción de 1,0311 billones de wones a Qualcomm, citada como el récord anterior en un caso individual, como la multa de 747.600 millones de wones a productores de almidón, citada como el récord anterior en un caso de cártel.
Las entidades financieras impugnan las conclusiones y el cálculo de las multas, lo que anticipa una batalla judicial sobre cómo deben competir los operadores, qué información pueden compartir y cómo deben calcularse las sanciones en un mercado donde las compras ascienden a billones de wones, pero los márgenes de negociación pueden ser reducidos.
Cómo funcionaban las ofertas
Las 15 entidades estaban integradas por 10 sociedades de valores y cinco bancos, designados operadores primarios o preliminares. Los operadores primarios son instituciones financieras seleccionadas por el Ministerio de Finanzas para participar directamente en las subastas de bonos públicos y contribuir a que estos sigan negociándose después.
Un bono público es una forma que tiene el Estado de pedir dinero prestado a los inversionistas. En una subasta, los operadores presentan las cantidades que desean adquirir y los rendimientos que están dispuestos a aceptar. El rendimiento es la rentabilidad que recibe un inversionista en relación con el precio de un bono. Para un bono determinado, un rendimiento más alto implica un precio de compra más bajo y hace más costoso para el Gobierno obtener la misma cantidad de dinero.
La comisión afirmó que los operadores intercambiaron información confidencial sobre las ofertas por teléfono y Telegram, en ocasiones hasta uno o dos minutos antes del cierre de una subasta. Algunos acuerdos se alcanzaron en cinco segundos.
La Comisión de Comercio Justo describió así la conducta de los empleados responsables de presentar las ofertas:
«Los operadores encargados de presentar ofertas en las 15 entidades intercambiaron información sobre los volúmenes o rendimientos de las ofertas en los días de subasta y participaron habitualmente en prácticas colusorias; en ocasiones, los acuerdos se alcanzaron en cuestión de segundos», afirmó la FTC.
El organismo regulador también detectó mecanismos que permitían mantener los intercambios cuando cambiaban los puestos o las responsabilidades de los empleados. El personal que dejaba el cargo entregaba a sus sucesores los nombres y datos de contacto de operadores de otras entidades. Algunas empresas documentaron en manuales cómo contactar a sus competidores en distintas etapas de una subasta.
Las cifras que sustentan la decisión
Las 150 subastas identificadas por la comisión representan alrededor del 43,5% de las 345 examinadas durante el período. En 145 de esas 150, aproximadamente el 96,7%, los participantes no se limitaron a compartir información, sino que acordaron tasas o cantidades específicas para sus ofertas.
Las ofertas con tasas idénticas representaron el 46,7% del total durante el período de colusión, frente al 8,5% cuando esa conducta había cesado. La diferencia es de 38,2 puntos porcentuales, o unas 5,5 veces la tasa de comparación.
Los contactos telefónicos mostraron otra diferencia notable. Entre las ofertas colusorias examinadas, la proporción presentada con tasas idénticas llegó al 55,6% cuando las entidades habían hablado por teléfono, frente al 18,2% cuando no hubo llamadas. La comisión utilizó los patrones de las ofertas y las comunicaciones para respaldar su conclusión de que los operadores se coordinaban, en vez de decidir de manera independiente qué ofrecer.
El caso abarca varias etapas:
- Enero de 2020: comenzó el período de coordinación en las subastas identificado por la comisión.
- Junio de 2023: terminó el período identificado, que abarcó aproximadamente tres años y medio.
- 11 de noviembre de 2026: la comisión anunció medidas correctivas, multas a 15 entidades y planes para remitir a siete a la justicia penal.
- Tras un fallo definitivo de la Corte Suprema: el Ministerio de Finanzas prevé estudiar reformas al sistema de operadores primarios.
Por qué afecta a contribuyentes y prestatarios
La comisión concluyó que los operadores se coordinaron para impedir que la competencia redujera los rendimientos de las subastas. Cuando los oferentes compiten de forma independiente para comprar bonos, algunos pueden aceptar una rentabilidad menor para obtener una asignación. Compartir las tasas y cantidades previstas permite a los competidores evitar ofrecer condiciones más favorables que las de los demás.
La Comisión de Comercio Justo afirmó que esta conducta perjudicó el proceso de subasta y las finanzas públicas:
«La conducta socavó en la práctica el sistema de subastas competitivas y causó pérdidas al Gobierno», afirmó la comisión.
El organismo regulador señaló que su análisis económico detectó un aumento de los rendimientos y pérdidas sustanciales para las arcas públicas. No reveló el aumento exacto ni el monto de las pérdidas, alegando, entre otros motivos, la confidencialidad de la información comercial de los operadores.
Los bonos públicos también sirven de referencia para las tasas de los bonos corporativos, los préstamos y otros productos financieros. Los prestamistas y los inversionistas utilizan la tasa de endeudamiento del Gobierno como punto de partida para decidir qué rentabilidad exigir a otros prestatarios. Por ello, la comisión consideró que la fijación precisa de los precios en las subastas afecta tanto a las finanzas del Estado como al mercado financiero en general.
Se estimaba que el mercado de bonos del Tesoro coreano de Corea del Sur tenía un valor aproximado de 1.261 billones de wones, o 942.000 millones de dólares. Las subastas objeto del caso forman parte de ese mercado mucho más amplio, en el que bancos y sociedades de valores contribuyen a determinar los precios a los que se emite y negocia la deuda pública.
Qué entidades recibieron las multas
Las sociedades de valores sancionadas fueron Kyobo Securities, Daishin Securities, Meritz Securities, Mirae Asset Securities, Samsung Securities, Shinhan Securities, NH Investment & Securities, KB Securities, Kiwoom Securities y Korea Investment & Securities.
Los cinco bancos fueron KB Kookmin Bank, NH NongHyup Bank, Industrial Bank of Korea, Hana Bank y Korea Development Bank. Las 10 sociedades de valores recibieron en conjunto multas por aproximadamente 1,376 billones de wones, cerca del 85% del total.
Las multas individuales divulgadas para 10 de las entidades fueron:
- KB Securities: 332.178 millones de wones.
- NH Investment & Securities: 242.785 millones de wones.
- Mirae Asset Securities: 214.830 millones de wones.
- Shinhan Securities: 147.306 millones de wones.
- Industrial Bank of Korea: 135.845 millones de wones.
- Daishin Securities: 120.051 millones de wones.
- Samsung Securities: 118.860 millones de wones.
- Kiwoom Securities: 83.813 millones de wones.
- Meritz Securities: 64.562 millones de wones.
- Korea Development Bank: 62.311 millones de wones.
Cómo calculó las multas la comisión
La comisión utilizó como base para calcular las sanciones aproximadamente 54 billones de wones en ofertas ganadoras afectadas por las irregularidades. Aplicó una tasa base del 4,5%, luego una reducción uniforme del 30% por las particularidades del mercado de bonos públicos y tuvo en cuenta circunstancias específicas de cada entidad.
La base de cálculo de 54 billones de wones fue inferior a los aproximadamente 76,2 billones que los investigadores habían considerado inicialmente. Algunas subastas quedaron excluidas de la conclusión final de infracción. La tasa base definitiva también fue inferior a la tasa máxima del 20% que se había planteado durante la investigación.
El 4,5% de 54 billones de wones equivale a aproximadamente 2,43 billones. Tras una reducción del 30%, el monto queda en unos 1,701 billones, antes de los ajustes por entidad. El total definitivo anunciado fue de 1,626575 billones de wones.
La comisión aceptó algunos argumentos sobre las particularidades del mercado al reducir las multas, pero mantuvo los montos de las ofertas ganadoras como base del cálculo. Consideró que ese enfoque era apropiado conforme a las normas que regulan la colusión en subastas y tras tener en cuenta opiniones de expertos.
Por qué se oponen las entidades financieras
Los bancos y las sociedades de valores sostienen que el dinero destinado a comprar bonos públicos no constituye ni ingresos ni ganancias. Afirman que la multa debería reflejar, en cambio, los ingresos obtenidos con las operaciones.
Las estimaciones del sector financiero sitúan los márgenes habituales de negociación entre el 0,05% y el 0,1% del valor de las transacciones. Aplicar esos porcentajes a 54 billones de wones arroja entre 27.000 y 54.000 millones de wones durante el período, o aproximadamente entre 8.000 y 15.000 millones de wones al año para toda la actividad afectada. Se trata de estimaciones del sector basadas en márgenes supuestos.
La diferencia explica la intensidad de la disputa: la comisión tomó como medida las compras afectadas en las subastas, mientras que las entidades quieren que el cálculo se base en lo que ganaron al negociar esos bonos.
Las entidades también sostienen que sus responsabilidades les exigen apoyar el mercado de bonos públicos incluso cuando las condiciones de negociación son difíciles y su participación puede generar pérdidas. Los operadores deben ofrecer cotizaciones de compra y venta para facilitar las transacciones de los inversionistas y reciben beneficios, entre ellos el derecho a comprar algunos bonos sin una oferta competitiva y el acceso a apoyo financiero.
Las entidades financieras afirman que los rendimientos varían según las condiciones de los mercados nacionales e internacionales, mientras que las órdenes de clientes como aseguradoras y fondos de pensiones difieren entre empresas. Sostienen que compartir opiniones sobre el mercado no permitiría a los 15 operadores presentar ofertas en condiciones idénticas ni controlar los precios de los bonos públicos. Es probable que los recursos judiciales previstos se centren tanto en el efecto de los intercambios sobre la competencia como en el uso de los montos de compra en las subastas para calcular las multas.
Siete remisiones y una revisión aparte del sistema de operadores
La comisión seleccionó a siete entidades para remitirlas a la justicia penal debido a factores como la duración de su participación y el número de subastas en las que intervinieron: Mirae Asset Securities, NH Investment & Securities, KB Securities, Kiwoom Securities, Korea Investment & Securities, Industrial Bank of Korea y Korea Development Bank.
En las descripciones de las remisiones se identifica como organismo receptor a la Agencia de Investigación de Delitos Graves. El proceso penal examinaría las responsabilidades por separado de las multas y las medidas correctivas impuestas por la comisión.
El Ministerio de Economía y Finanzas decidirá por separado si suspende o revoca la condición de operador primario de alguna entidad. Esa decisión afectaría su papel en la emisión de bonos públicos, además de la carga financiera de la multa.
El ministerio también prepara directrices sobre el intercambio de información durante las subastas y prevé estudiar cambios al sistema de operadores primarios tras un fallo definitivo de la Corte Suprema. No se anunciaron fechas para las audiencias, plazos para presentar recursos, un calendario para las directrices ni la fecha de un fallo definitivo.
Reacción inmediata dispar en las acciones
Las operaciones de la tarde del 11 de noviembre mostraron reacciones distintas entre las sociedades de valores que cotizan en bolsa. Las acciones de Mirae Asset Securities subieron un 2,30%, hasta los 22.250 wones, mientras que las de Kiwoom Securities avanzaron un 2,17%, hasta los 188.700 wones. Kyobo Securities subió un 1,80% y Daishin Securities no registró cambios.
NH Investment & Securities cayó un 3,28%, hasta los 22.100 wones, y Samsung Securities retrocedió un 0,96%, hasta los 72.000 wones. Al mismo tiempo, el índice general Kospi subió un 2,31%, frente al avance del 0,44% del índice del sector de valores, una diferencia de 1,87 puntos porcentuales.
La reacción inmediata del mercado fue, por tanto, dispar, y el sector de valores tuvo un desempeño inferior al de un mercado en alza. Las entidades aún afrontan multas sustanciales, litigios previstos y posibles cambios en su condición de operadores, mientras que el Gobierno debe decidir cómo endurecer las normas de las subastas sin perturbar a las instituciones que contribuyen a colocar y negociar su deuda.
Puntos clave
- La Comisión de Comercio Justo impuso multas por 1,626575 billones de wones a 10 sociedades de valores y cinco bancos.
- Las conclusiones abarcan 150 de las 345 subastas realizadas entre enero de 2020 y junio de 2023, con acuerdos explícitos en 145.
- El organismo regulador afirmó que la coordinación encareció el endeudamiento público, pero no publicó el monto exacto de las pérdidas para las arcas públicas.
- Las multas se calcularon sobre aproximadamente 54 billones de wones en ofertas ganadoras afectadas, un método que las entidades financieras impugnan.
- Siete entidades serán remitidas a la justicia penal, mientras el Ministerio de Finanzas revisará por separado la condición de operador y prepara directrices sobre el intercambio de información.
- Se prevén recursos judiciales y las reformas generales al sistema de operadores se estudiarán tras un fallo definitivo de la Corte Suprema.