Seis entidades ya operan en el sistema del IVA digital
El sistema de Indonesia para recaudar el impuesto al valor agregado (IVA) sobre determinadas compras digitales a proveedores extranjeros comenzó a operar el 25 de septiembre de 2026, con cinco bancos y LinkAja, según la Dirección General de Impuestos. El gobierno ha aclarado ahora que los planes para ampliar la recaudación en noviembre dejarán fuera las transferencias personales de dinero y las remesas de los trabajadores migrantes.
Contenido
- Seis entidades ya operan en el sistema del IVA digital
- Qué significan el 25 de septiembre y el 9 de noviembre
- ¿Qué compras digitales están sujetas al impuesto?
- Las transferencias, las comisiones por servicios y QRIS se rigen por normas distintas
- Cómo llega el pago a un proveedor extranjero
- La recaudación de las plataformas sigue junto con la de los bancos
- Más bancos deben completar las pruebas antes de incorporarse
- Reembolsos, registros y datos personales
- Las previsiones de ingresos dependen de qué operaciones estén realmente sujetas al impuesto
- El costo para los hogares es parte del debate sobre la ampliación
- Puntos clave
La aclaración se produjo después de que Hashim Djojohadikusumo, presidente del consejo asesor de la Cámara de Comercio e Industria de Indonesia y enviado especial presidencial para el clima y la energía, afirmara que bancos, empresas de tecnología financiera y plataformas como Shopee, Lazada y GoTo recaudarían a partir del 9 de noviembre impuestos que hasta entonces no se cobraban.
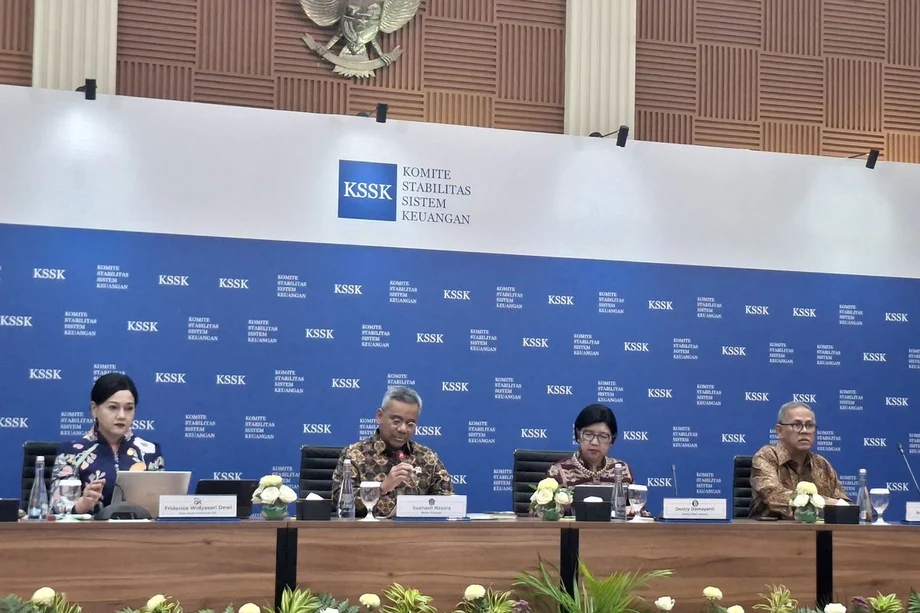
El ministro de Finanzas, Suahasil Nazara, abordó la preocupación generada durante una rueda de prensa del Comité de Estabilidad del Sistema Financiero celebrada en Yakarta el 3 de noviembre. Dijo que el gobierno no había adoptado ninguna nueva política para imponer automáticamente el IVA a todas las transferencias entre bancos o billeteras digitales.
El anuncio oficial de implementación de la autoridad tributaria, con el número PENG-6/PJ/2026, fija el 25 de septiembre como fecha de inicio del SPP-TDLN, el Sistema de Recaudación del Impuesto sobre Transacciones Digitales Extranjeras. El documento describe un método para recaudar el IVA vigente en Indonesia sobre ciertos bienes y servicios digitales suministrados a clientes en el país.
Inge Diana Rismawanti, directora de asesoramiento, servicios y relaciones públicas de la autoridad tributaria, explicó el alcance del sistema en una aclaración publicada el 2 de noviembre:
«No todas las transacciones con el extranjero están sujetas al IVA. La recaudación mediante el SPP-TDLN solo se aplica a las transacciones digitales extranjeras sujetas al IVA según la normativa vigente».
Para los hogares, el cambio práctico tiene que ver con la forma en que el impuesto llega al gobierno cuando se contratan determinadas suscripciones extranjeras, programas informáticos u otros productos digitales. El dinero enviado a un familiar queda fuera de ese mecanismo de recaudación.
Qué significan el 25 de septiembre y el 9 de noviembre
El Reglamento del Ministro de Finanzas n.º 49 de 2026 establece las normas detalladas del SPP-TDLN. Se firmó el 14 de julio y se promulgó el 20 de julio. Las preguntas frecuentes de la autoridad tributaria indican que el reglamento entra en vigor en la fecha de su promulgación, mientras que el anuncio de implementación fija el 25 de septiembre como fecha de inicio operativo del sistema.
La fecha del 9 de noviembre mencionada por Hashim corresponde a la ampliación prevista de la recaudación a más entidades. Inge dijo que se designarían nuevas entidades una vez completadas la preparación y las pruebas. Esta secuencia explica por qué el sistema ya puede estar en funcionamiento mientras más bancos y empresas de pago se preparan para incorporarse:
- 14 de julio de 2026: se firmó el Reglamento del Ministro de Finanzas n.º 49 de 2026.
- 20 de julio: se promulgó el reglamento.
- 25 de septiembre: el SPP-TDLN comenzó a operar con seis entidades recaudadoras designadas.
- 29 de octubre: Hashim anunció la ampliación de la recaudación para el 9 de noviembre, durante la reunión nacional de liderazgo de Kadin en Yakarta.
- 2 de noviembre: Inge aclaró el alcance del sistema y la preparación de nuevas entidades recaudadoras.
- 3 de noviembre: Suahasil rechazó las afirmaciones de que se aplicaría automáticamente el IVA a todas las transferencias bancarias y entre billeteras digitales.
- 4 de noviembre: la autoridad tributaria reiteró su explicación a través de su cuenta oficial de Instagram.
- 9 de noviembre: fecha de ampliación anunciada por Hashim.
El gobierno no ha confirmado un calendario de designación para todas las entidades que podrían incorporarse. Inge dijo que los nuevos nombramientos se anunciarían a través de los canales oficiales de la autoridad tributaria una vez completadas todas las etapas de preparación.
¿Qué compras digitales están sujetas al impuesto?
El SPP-TDLN abarca determinados bienes y servicios digitales suministrados desde el extranjero y utilizados en Indonesia. Las preguntas frecuentes sobre el SPP-TDLN de la autoridad tributaria incluyen programas informáticos y aplicaciones extranjeros, servicios en la nube, plataformas de streaming, entretenimiento digital, suscripciones de inteligencia artificial, datos e información digitales, y compras o recargas en juegos en línea.
La terminología legal incluye bienes intangibles sujetos al impuesto, es decir, productos que no tienen forma física, y servicios digitales gravados. Una aplicación descargada es un ejemplo de producto; el acceso a la computación en la nube es un ejemplo de servicio.
El mecanismo de recaudación se aplica cuando la compra cumple las normas del IVA y un proveedor designado en el marco del sistema vigente de comercio electrónico, conocido como PMSE, aún no ha recaudado el impuesto. Las transacciones que pueden beneficiarse de una exención del IVA u otro alivio aplicable siguen sujetas a esas disposiciones.
El Reglamento Presidencial n.º 68 de 2025 establece el marco general. Un artículo explicativo del sitio web tributario, publicado el 2 de noviembre, describe cómo la información de pago ayuda a identificar las compras incluidas en el sistema. Su autor, Zidni Hudan Said Purnomo, empleado de la autoridad tributaria, escribe a título personal, como indica la nota de descargo del artículo.
El lugar de consumo es importante porque un cliente en Indonesia puede utilizar un producto digital extranjero sin que ningún envío físico cruce la frontera. El SPP-TDLN vincula la obligación tributaria vigente sobre el consumo con el proceso de pago.
Las transferencias, las comisiones por servicios y QRIS se rigen por normas distintas
Las categorías de compras digitales descritas en las preguntas frecuentes no incluyen a los trabajadores migrantes que envían sus ingresos a casa ni a las personas que transfieren dinero entre cuentas. El documento indica expresamente que las transferencias internacionales de dinero y las remesas de trabajadores migrantes no están sujetas al IVA.
Suahasil también explicó que el IVA puede aplicarse a la comisión administrativa del proveedor de transferencias, no al importe enviado. El Reglamento del Ministro de Finanzas n.º 69 de 2022, incluido su artículo 9, regula las remuneraciones sujetas al impuesto por servicios de tecnología financiera, como las comisiones administrativas y las comisiones por servicio. El importe transferido queda excluido del cálculo del IVA.
Un ejemplo numérico permite entender la diferencia. Si una billetera digital cobra una comisión administrativa de Rp 1.000 y se aplica un IVA del 11% a esa comisión, el impuesto es de Rp 110. La base de cálculo es la comisión, tanto si el cliente envía Rp 100.000 como si envía Rp 1 millón.
Los pagos nacionales con QRIS también quedan fuera del SPP-TDLN cuando alguien compra café, hace compras en un centro comercial o paga en un restaurante. QRIS es el estándar de Indonesia para los pagos mediante el escaneo de un código QR. La autoridad tributaria reiteró el alcance del sistema para compras digitales extranjeras el 4 de noviembre.
En una explicación publicada el 22 de abril de 2025, la autoridad tributaria ya había señalado que los consumidores no pagan impuestos simplemente por utilizar QRIS. Los proveedores de servicios de pago pueden tener obligaciones de IVA sobre los servicios electrónicos y obligaciones de impuesto sobre la renta por los ingresos derivados de las comisiones. Los impuestos aplicables a los bienes o servicios subyacentes se rigen por sus respectivas normas.
Cómo llega el pago a un proveedor extranjero
Según el anuncio de implementación, los comerciantes y proveedores de servicios extranjeros deben incluir el IVA de Indonesia en el precio o importe que deben pagar los clientes indonesios. Un intermediario de pago designado puede recaudar el IVA antes de enviar el pago restante al proveedor extranjero.
Por tanto, el cliente paga un importe que incluye el IVA aplicable y, durante el proceso de pago, el impuesto se separa de los ingresos del proveedor. El anuncio advierte a las empresas extranjeras que el importe que reciban podría reducirse por el IVA recaudado mediante este mecanismo.
Los ejemplos que acompañan a las explicaciones de la política aplican una tasa efectiva de IVA del 11%. Si un servicio cuesta Rp 100.000 antes de impuestos, su precio sería de Rp 111.000 si el impuesto se trasladara íntegramente al cliente. Una factura cuyo total ya sea de Rp 111.000, incluidos Rp 11.000 de IVA, incorpora el impuesto en ese importe.
La autoridad tributaria afirma que el SPP-TDLN no introduce una tasa nueva. La tasa aplicable sigue rigiéndose por la legislación del IVA. Sin embargo, los consumidores cuyas compras sujetas al impuesto antes no generaban recaudación podrían tener que pagar más cuando se empiece a cobrar la obligación vigente.
La recaudación de las plataformas sigue junto con la de los bancos
El mecanismo PMSE de Indonesia funciona desde 2020 y permite que las empresas digitales designadas recauden el IVA directamente. En el marco del SPP-TDLN, las compras sujetas al impuesto por las que el IVA ya se haya recaudado mediante PMSE quedan excluidas de la recaudación por parte del intermediario de pago. Ambos métodos funcionan de forma simultánea.
La red de proveedores ya establecida incluye a importantes empresas digitales extranjeras. Las cifras correspondientes a finales de septiembre de 2026 indican que había 280 empresas designadas, entre ellas Google, Amazon y Netflix.
La designación de OpenAI en Indonesia, anunciada el 29 de diciembre de 2025, incorporó a otra destacada empresa de inteligencia artificial a ese marco. A finales de noviembre de 2025, la lista de entidades recaudadoras incluía 254 empresas, frente a las 280 citadas para septiembre de 2026, un aumento de 26.
Para los clientes, la principal garantía es que una compra cuyo impuesto ya se haya pagado no vuelva a generar un cobro mediante el SPP-TDLN. Conservar un recibo que muestre la compra y el IVA ayuda a dejar constancia del tratamiento de la transacción.
Más bancos deben completar las pruebas antes de incorporarse
Las seis entidades recaudadoras iniciales son Bank Rakyat Indonesia, Bank Mandiri, Bank Negara Indonesia, Bank Tabungan Negara, Bank Syariah Indonesia y PT Fintek Karya Nusantara, que opera LinkAja. Cinco son bancos y una es una empresa de tecnología financiera.
El director general de Impuestos, Bimo Wijayanto, dijo que la autoridad preparaba otras 30 plataformas bancarias y de tecnología financiera. La incorporación se realizaría gradualmente, según el grado de preparación de la infraestructura de cada entidad.
La preparación incluye pruebas en un entorno de pruebas controlado, o sandbox, donde las entidades pueden verificar el sistema antes de su funcionamiento a mayor escala, seguidas de una etapa de estabilización. La autoridad afirma que estas etapas evalúan los procesos empresariales, el intercambio de datos y las conexiones entre las organizaciones involucradas.
La Dirección General de Impuestos ha coordinado el proceso con la Autoridad de Servicios Financieros, conocida como OJK, y el Banco de Indonesia. También instó a Mastercard y Visa a integrarse con el SPP-TDLN antes de noviembre. La amplia lista de bancos y plataformas mencionada por Hashim describe la ampliación prevista; las obligaciones formales de recaudación dependen de la designación oficial.
Wahyu Nuryanto, director ejecutivo del Instituto de Investigación Tributaria MUC, dijo que los bancos participantes asumirían tareas administrativas además de recaudar el impuesto. Entre sus responsabilidades figuran emitir comprobantes de recaudación y presentar informes a la autoridad tributaria. Instó al gobierno a procurar que esos procesos sean manejables.
Reembolsos, registros y datos personales
Los consumidores pueden solicitar un reembolso si se ha recaudado el IVA por error. Las preguntas frecuentes indican que deben presentar la solicitud al operador del SPP-TDLN a través del banco u otra entidad que recaudó el impuesto. Los clientes deben conservar la factura, el comprobante de pago y las pruebas de cualquier IVA que ya haya recaudado el proveedor.
Los documentos de recaudación emitidos por las entidades designadas tienen un valor equivalente al de una factura tributaria. Las empresas registradas a efectos del IVA que cumplan los requisitos pueden utilizarlos para reclamar un crédito por el IVA soportado, que permite compensar el impuesto pagado en compras empresariales que reúnen las condiciones con las obligaciones del IVA.
Las preguntas frecuentes establecen las condiciones para ese crédito, entre ellas presentar el documento pertinente, cumplir las normas sobre créditos e incluir en el documento una dirección de correo electrónico o un número de teléfono registrado en los sistemas administrativos de la autoridad tributaria.
Los datos de pago ayudan a identificar las compras sujetas al impuesto. Las preguntas frecuentes indican que el sistema utiliza información sobre transacciones digitales extranjeras y transacciones nacionales, incluidos los datos sobre transferencias y remesas, para realizar un mapeo y análisis. El objetivo descrito es identificar las operaciones sujetas al IVA, no vigilar las cuentas personales.
La protección de los datos personales debe ajustarse a la legislación aplicable, incluida la Ley n.º 27 de 2022 sobre Protección de Datos Personales. Las preguntas frecuentes indican que la información se limita a la aplicación de la recaudación del IVA y debe gestionarse con medidas de seguridad y confidencialidad. Los clientes que necesiten aclaraciones pueden ponerse en contacto con su banco o proveedor de tecnología financiera, o llamar a Kring Pajak al 1500200.
Las previsiones de ingresos dependen de qué operaciones estén realmente sujetas al impuesto
Hashim vinculó una recaudación más eficaz con el objetivo de elevar los ingresos públicos al 18% del producto interno bruto, frente a cerca del 12%. Se trata de un aumento de seis puntos porcentuales, equivalente a la mitad de la proporción inicial. El PIB mide el valor de los bienes y servicios producidos en la economía.
Las cifras de la Dirección General de Impuestos citadas hasta septiembre de 2026 sitúan los ingresos tributarios acumulados de la economía digital en Rp 58,75 billones. El IVA de PMSE representó Rp 45,21 billones desde 2020, incluidos Rp 9,54 billones recaudados entre enero y septiembre de 2026.
Bimo dijo que las seis entidades recaudadoras iniciales del SPP-TDLN registraron cerca de 5,5 millones de transacciones por un valor estimado de Rp 10 billones entre el 25 de septiembre y el 11 de octubre. Describió el posible IVA de aproximadamente Rp 1 billón como una estimación inicial, mientras el sistema se estabilizaba.
Raden Agus Suparman, de Botax Consulting Indonesia, dijo que aún debía determinarse si las transacciones identificadas cumplían los requisitos para estar sujetas al impuesto. Los cálculos de ingresos dependen de qué compras reúnan las condiciones, de si el IVA ya se había recaudado y de cualquier alivio aplicable. Consideró que un mayor acceso a la información sobre las transacciones y un mejor cumplimiento serían beneficios importantes.
Wahyu considera que la recaudación a través de los bancos podría abarcar más transacciones que la designación individual de proveedores extranjeros. Fajry Akbar, del Centro de Análisis Tributario de Indonesia, prevé un aumento menor de los ingresos, porque una gran parte del consumo digital ya está incluida en el sistema PMSE. La diferencia entre ambas evaluaciones depende de la magnitud de la brecha de recaudación restante.
El costo para los hogares es parte del debate sobre la ampliación
Achmad Nur Hidayat, economista y especialista en políticas públicas de la Universidad Nacional de Desarrollo Veterano de Yakarta, instó al gobierno a evaluar el efecto según los niveles de ingresos. El mismo porcentaje puede representar una parte mayor del dinero disponible de un estudiante o trabajador independiente que del presupuesto de un hogar acomodado.
Achmad señaló la presión que soporta la clase media de Indonesia. Las cifras de Estadísticas de Indonesia sitúan a ese grupo en 57,33 millones de personas en 2019 y en unos 47,85 millones en 2024, un descenso de 9,48 millones. Una estimación del Instituto Mandiri lo situó en 46,7 millones en 2025.
Recomendó considerar medidas tributarias específicas para los servicios digitales que apoyan la educación, el desarrollo de habilidades y la productividad de las pequeñas empresas, además de procedimientos accesibles para corregir errores y solicitar reembolsos. El ministro coordinador de Asuntos Económicos, Airlangga Hartarto, dijo el 2 de noviembre que analizaría la implementación con el Ministerio de Finanzas y evaluaría sus posibles efectos en el poder adquisitivo.
El reto concreto consiste en recaudar de manera más sistemática los impuestos vigentes y, al mismo tiempo, gestionar los costos y los trámites que ello implica. Los consumidores necesitan facturas precisas y procedimientos de reembolso accesibles; las entidades de pago necesitan sistemas fiables para identificar las operaciones, y los proveedores extranjeros deben tener en cuenta el IVA de Indonesia en los precios para los clientes.
Puntos clave
- El SPP-TDLN comenzó a operar el 25 de septiembre de 2026; el 9 de noviembre es la fecha de ampliación anunciada por Hashim.
- El sistema recauda el IVA vigente sobre determinados bienes y servicios digitales extranjeros utilizados en Indonesia.
- Las transferencias personales, las remesas de trabajadores migrantes y las compras nacionales con QRIS quedan fuera de este mecanismo de recaudación.
- Las comisiones por determinados servicios financieros pueden estar sujetas al IVA, que se calcula sobre la comisión y no sobre el dinero transferido.
- Seis entidades están designadas como recaudadoras y se preparan otras 30 plataformas bancarias y de tecnología financiera.
- Las compras cuyo IVA ya se haya pagado mediante PMSE quedan excluidas de una nueva recaudación a través del SPP-TDLN.
- Los consumidores pueden solicitar reembolsos a través de la entidad que haya recaudado el IVA por error.
- Los ingresos adicionales dependerán de las compras sujetas al impuesto que se identifiquen y de las brechas restantes en la recaudación vigente.