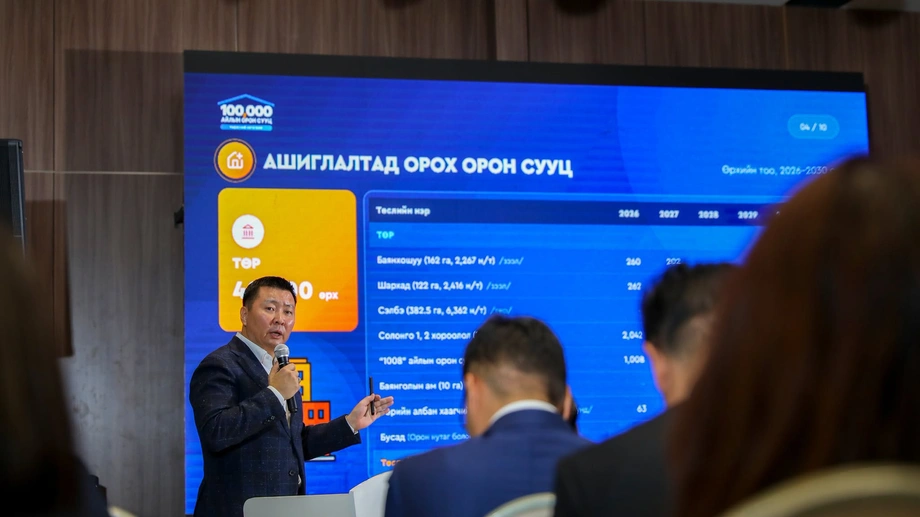
Un plan de vivienda basado en casas, créditos y terrenos
Mongolia prevé poner en marcha un programa nacional de 100.000 viviendas entre 2027 y 2030, que combinará la construcción de viviendas con una fuerte ampliación de los créditos hipotecarios. El Gobierno busca elevar de 9.000 a 25.000 el número anual de préstamos para vivienda y reducir en 50.000 el número de chimeneas de los hogares en las zonas de ger mediante la liberación de terrenos y la renovación de viviendas.
Contenido
- Un plan de vivienda basado en casas, créditos y terrenos
- Por qué las zonas de ger son prioritarias
- Qué aportarían el Estado y las empresas constructoras
- ¿Cuánto se ampliaría el acceso a créditos hipotecarios?
- Más formas de pago para las familias
- ¿Quién seleccionaría a los solicitantes?
- Viviendas de alquiler para funcionarios fuera de la capital
- El calendario abarca de 2027 a 2030
- ¿Qué cambiaría para los hogares?
- Puntos clave
A partir de 2027, el Gobierno prevé movilizar 1,8 billones de tugriks mongoles (MNT), con participación del sector privado, para incorporar a otros 16.000 hogares al sistema de créditos hipotecarios. Los residentes de las zonas de ger de Ulán Bator tendrían prioridad en la asignación de viviendas, y las opciones de pago se ajustarían a los ingresos y la capacidad de pago de cada hogar.
El programa propuesto distribuye las 100.000 viviendas entre 40.000 construidas con participación estatal y 60.000 desarrolladas por el sector privado. También incluye 567 viviendas de alquiler para funcionarios públicos en 56 soums, las divisiones administrativas locales de Mongolia.
Para las familias, la principal promesa es ofrecer más opciones que la compra de una vivienda mediante un crédito hipotecario convencional. Los planes incluyen viviendas de alquiler, fórmulas de alquiler con opción a compra, propiedad compartida y viviendas asignadas mediante la liberación de terrenos. Los grupos destinatarios que cumplan los requisitos podrían comprar viviendas construidas con participación del Gobierno sin pagar una entrada.
Por qué las zonas de ger son prioritarias
Los programas de vivienda anteriores dieron algunos resultados, pero el Gobierno justifica el nuevo enfoque señalando que el número de chimeneas en las zonas de ger no ha disminuido de manera significativa y que tampoco ha aumentado de forma sustancial la proporción de hogares con vivienda. El nuevo programa busca vincular más directamente la construcción y la financiación con esos resultados.
Las zonas de ger incluyen viviendas circulares tradicionales y otras casas situadas en terrenos individuales. La meta relativa a las chimeneas vincula la renovación urbana con un cambio concreto en esos barrios: trasladar a los hogares de sus viviendas actuales a casas proporcionadas por la iniciativa.
La meta de reducir en 50.000 el número de chimeneas de los hogares equivale numéricamente a la mitad del objetivo de 100.000 viviendas. Sin embargo, son medidas distintas: la primera se refiere a los cambios en las zonas de ger, mientras que la segunda abarca el programa nacional de vivienda, incluidos los proyectos privados y los alojamientos fuera de la capital.
Entre quienes recibirían ofertas de vivienda durante el proceso de renovación estarían los residentes que cedan sus terrenos. Para estos hogares, la operación práctica implica tanto un nuevo lugar donde vivir como el terreno que ocupan actualmente, por lo que las condiciones de asignación serán fundamentales para el funcionamiento del programa.
Qué aportarían el Estado y las empresas constructoras
La función del Gobierno en las 40.000 viviendas construidas con participación estatal se centraría en facilitar terrenos e infraestructura de ingeniería. Después, empresas privadas ejecutarían proyectos de vivienda por etapas en los terrenos planificados y ya dotados de infraestructura.
La infraestructura de ingeniería comprende las redes básicas que permiten el funcionamiento de los edificios, como las conexiones de agua, alcantarillado y electricidad. La instalación de estas redes es una tarea distinta de la construcción de edificios de apartamentos, pero ambas son necesarias para que las familias puedan mudarse a viviendas habitables.
Las 60.000 viviendas restantes se construirían mediante proyectos del sector privado, respaldados por políticas destinadas a ampliar el acceso a créditos hipotecarios y la capacidad de compra. La distribución prevista destina el 40% de las viviendas a la categoría de participación estatal y el 60% a proyectos privados.
Las medidas de financiación y construcción están concebidas para funcionar conjuntamente. Las empresas constructoras necesitan compradores que puedan pagar, y los hogares necesitan viviendas asequibles. Un mayor acceso al crédito respaldaría las compras, las ventas y la inversión, mientras que las medidas relativas a terrenos e infraestructura impulsarían la oferta de viviendas.
¿Cuánto se ampliaría el acceso a créditos hipotecarios?
La meta anual de créditos hipotecarios aumentaría en 16.000, de 9.000 a 25.000. Esto supone un incremento de aproximadamente el 178%, es decir, casi 2,8 veces la cifra anual actual citada en el plan. Un crédito hipotecario es un préstamo para comprar una vivienda, que suele pagarse durante muchos años y para el cual el inmueble sirve como garantía para el prestamista.
Los 16.000 hogares adicionales contemplados en la propuesta de financiación corresponden a la diferencia entre el número anual actual de créditos hipotecarios y la nueva meta. La iniciativa de financiación de 1,8 billones de MNT, prevista con participación del sector privado desde 2027, busca respaldar esa ampliación.
El Gobierno también prevé respaldar los créditos para viviendas eficientes desde el punto de vista energético y sostenibles. En la práctica, la eficiencia energética significa que una vivienda necesita menos energía para proporcionar el mismo nivel de calefacción u otros servicios, lo que puede contribuir a reducir los gastos de sus residentes.
La financiación hipotecaria también aumentaría fuera de Ulán Bator, lo que daría a los residentes de las regiones más oportunidades de solicitar préstamos para vivienda. Así, el programa combina una prioridad específica para las zonas de ger de la capital con un acceso más amplio a la financiación en todo el país.
Más formas de pago para las familias
Los ingresos mensuales del hogar y su capacidad de pago determinarían las opciones de vivienda ofrecidas en el programa. Esto es importante porque una familia que puede afrontar pagos regulares por una vivienda aún podría tener dificultades para ahorrar la gran suma que suele necesitarse al principio de una compra.
Los residentes de los grupos destinatarios podrían comprar viviendas construidas con participación del Gobierno sin pagar una entrada. Seguirían teniendo que pagar la vivienda, pero ya no necesitarían desembolsar esa suma inicial.
El programa contempla cuatro modalidades principales:
- Viviendas de alquiler, que permiten a los hogares vivir en una casa a cambio del pago de una renta.
- Viviendas con opción de alquiler con opción a compra, que ofrecen una vía para pasar del alquiler a la propiedad mediante un acuerdo de pago.
- Propiedad compartida, que permite dividir la titularidad en lugar de exigir al hogar que compre toda la vivienda de una vez.
- Viviendas asignadas mediante la liberación de terrenos, que vinculan la renovación de terrenos ocupados con el alojamiento de los residentes afectados.
Las opciones propuestas responden a distintas circunstancias familiares. El alquiler puede servir a quienes necesitan alojamiento sin comprar una vivienda de inmediato. Las fórmulas que conducen a la propiedad permiten distribuir el proceso a lo largo del tiempo, mientras que las viviendas vinculadas a la liberación de terrenos atienden a los residentes cuyos terrenos actuales forman parte de un proyecto de renovación.
¿Quién seleccionaría a los solicitantes?
El Gobierno afirma que la selección de viviendas se realizaría mediante sistemas inteligentes automatizados para dar transparencia a las solicitudes y las decisiones, y reducir la dependencia de funcionarios individuales. El proceso previsto eliminaría la intervención directa del Gobierno en la selección de solicitantes.
En los proyectos Solongo 1 y Solongo 2, los bancos comerciales gestionarían el registro y la selección conforme a criterios establecidos y a las necesidades reales de vivienda de los residentes. Los bancos serían responsables de llevar a cabo el proceso de forma abierta y justa, sin participación del Gobierno en la selección.
La propuesta general de selección automatizada y la función específica asignada a los bancos describen cómo pretende el Gobierno administrar el acceso. Aun así, los solicitantes tendrían que cumplir las normas correspondientes a cada opción de vivienda o financiación.
Los planes anunciados no especifican los umbrales de ingresos, las tasas de interés hipotecarias, los plazos de pago, las fechas de solicitud ni las condiciones de compensación por los terrenos. Estos detalles determinarán qué hogares podrán optar al programa y cuáles serían sus pagos mensuales.
Viviendas de alquiler para funcionarios fuera de la capital
El programa incluye 567 viviendas de alquiler para funcionarios públicos en 56 soums. Se trata de una parte específica de la iniciativa nacional, centrada en ofrecer alojamiento a empleados públicos que trabajan en comunidades locales.
El objetivo declarado es facilitar que los funcionarios permanezcan en sus puestos y contribuir a reducir la concentración de población en la capital. La disponibilidad de vivienda puede ser un factor práctico para un empleado que decide aceptar o conservar un empleo en un distrito determinado.
Las 567 viviendas en los 56 soums equivaldrían a un promedio de unas 10 por distrito, aunque la cifra anunciada no indica cómo se distribuirían entre las distintas localidades. Las viviendas de alquiler representan una pequeña parte de la meta nacional, pero responden a una necesidad laboral local específica.
El calendario abarca de 2027 a 2030
El Gobierno ha establecido un periodo de ejecución de cuatro años. La ampliación de la financiación comenzaría el mismo año que el programa de vivienda, de modo que las iniciativas de crédito y construcción se ajusten a un calendario común.
- Antes del nuevo programa: la cifra anual de créditos hipotecarios citada en el plan es de 9.000.
- A partir de 2027: el Gobierno prevé movilizar 1,8 billones de MNT con participación del sector privado para ampliar el acceso a créditos hipotecarios a otros 16.000 hogares.
- De 2027 a 2030: el programa propuesto de 100.000 viviendas combinaría participación estatal, construcción privada, renovación de las zonas de ger y viviendas de alquiler en los soums.
Si se distribuyera de manera uniforme a lo largo de cuatro años, la meta equivaldría a un promedio de 25.000 viviendas anuales. Este cálculo permite hacerse una idea de la escala del programa; el enfoque anunciado prevé que los proyectos avancen por etapas.
¿Qué cambiaría para los hogares?
Para los residentes de las zonas de ger, la propuesta ofrece acceso prioritario a viviendas y una posible vía para pasar de un terreno que ya ocupan a una casa nueva. Para los compradores de otras zonas, los principales cambios serían una mayor financiación hipotecaria y más modalidades de pago.
El éxito del programa se reflejaría en varios resultados concretos: viviendas terminadas, hogares capaces de afrontar sus pagos, terrenos renovados y menos chimeneas de hogares en las zonas de ger. La meta de 100.000 viviendas mide la construcción y la provisión de alojamiento, mientras que las metas de créditos hipotecarios y chimeneas miden otros aspectos de la misma iniciativa.
Por tanto, la propuesta de Mongolia va más allá de construir edificios de apartamentos. Reúne terrenos, infraestructura, créditos y opciones de pago para los hogares en un solo programa, con el objetivo de convertir una mayor oferta de viviendas en alojamientos a los que las familias realmente puedan acceder.
Puntos clave
- Mongolia prevé poner en marcha un programa nacional de 100.000 viviendas entre 2027 y 2030.
- La propuesta contempla 40.000 viviendas con participación estatal y 60.000 mediante proyectos privados.
- El número anual de créditos hipotecarios aumentaría de 9.000 a 25.000.
- A partir de 2027, el Gobierno prevé movilizar 1,8 billones de MNT con el sector privado.
- Los residentes de las zonas de ger tendrían prioridad, y la meta es reducir en 50.000 el número de chimeneas de los hogares.
- Las opciones de pago incluyen alquiler, alquiler con opción a compra, propiedad compartida y viviendas vinculadas a la liberación de terrenos.
- El programa incluye 567 viviendas de alquiler para funcionarios públicos en 56 soums.