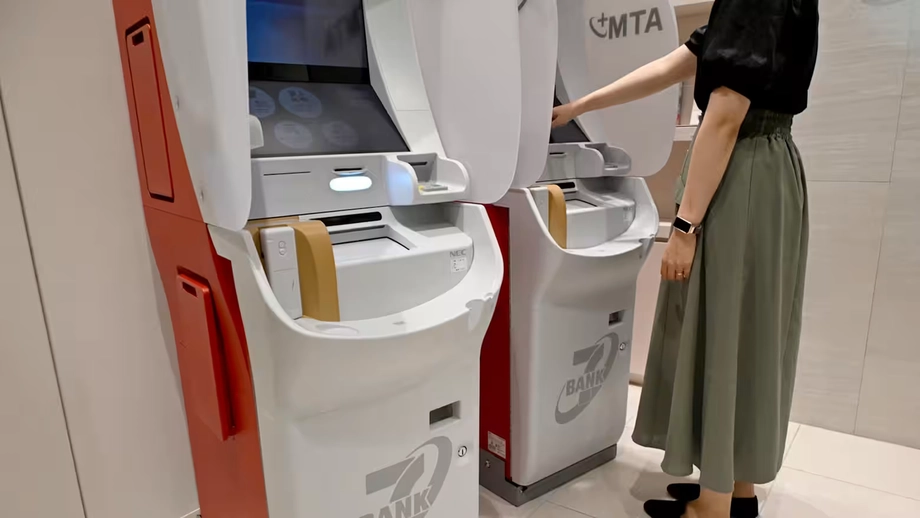
Un nuevo banco sin tarjeta para cajeros automáticos
Mitsubishi UFJ Financial Group planea lanzar en 2027 su nuevo banco digital sin emitir tarjetas bancarias. Los clientes de Mitsubishi UFJ Emutto Bank usarían una aplicación móvil para depositar y retirar efectivo, inicialmente en unos 28.000 cajeros automáticos de Seven Bank en todo Japón.
Contenido
- Un nuevo banco sin tarjeta para cajeros automáticos
- Cómo funcionarían los retiros de efectivo
- Los cajeros de Seven Bank serían la red inicial
- La seguridad pasaría de la tarjeta a la aplicación
- El ahorro en tarjetas podría impulsar los servicios de depósitos
- De los primeros cajeros a los teléfonos
- ¿Qué cambia para los clientes actuales?
- Puntos clave
El servicio previsto convertiría al nuevo banco en el primero afiliado a uno de los principales grupos bancarios japoneses que opera sin emitir tarjetas bancarias. Su lanzamiento incorporaría a la nueva actividad minorista de un gran grupo bancario un sistema que ya utilizan algunos bancos en línea y entidades regionales.
Los clientes indicarían en la aplicación cuánto quieren retirar y escanearían un código QR que aparecería en un cajero compatible. Un código QR es un patrón cuadrado que la cámara de un teléfono puede leer y que permite a la aplicación y al cajero intercambiar la información necesaria para la operación.
MUFG señala que busca reducir los costos de emisión de tarjetas y reforzar la seguridad mediante varios controles de autenticación. El grupo también planea destinar los ahorros a servicios para los clientes, entre ellos los intereses de los depósitos, que se espera que empiecen a abonarse a diario.
El cambio afecta al nuevo banco, cuya creación está prevista como una unidad independiente. Los clientes actuales de Mitsubishi UFJ Bank podrán seguir utilizando sus tarjetas bancarias. Para quienes elijan entre ambos bancos, la diferencia práctica es sencilla: el nuevo servicio requeriría un teléfono inteligente para acceder al efectivo en un cajero mediante el método previsto.
Cómo funcionarían los retiros de efectivo
El proceso de retiro de Emutto Bank comenzaría en el teléfono del cliente. La persona abriría la aplicación del banco, indicaría una cantidad y escanearía con la aplicación el código QR de la pantalla del cajero. La autenticación se realizaría mediante el servicio para teléfonos inteligentes antes de que el cajero entregara el dinero.
Los depósitos también se realizarían mediante la aplicación móvil y un proceso con código QR. El efectivo seguiría pasando por un cajero físico, aunque el cliente ya no insertaría una tarjeta bancaria para identificar la cuenta.
Para los usuarios, esto cambia qué deben llevar consigo. Podrían dejar la tarjeta bancaria en casa, ya que no se emitiría ninguna; el acceso dependería de tener un teléfono capaz de ejecutar y utilizar la aplicación del banco. El cajero seguiría siendo el lugar donde los saldos digitales de las cuentas se convierten en billetes físicos.
MUFG presenta la aplicación como el método habitual para estas operaciones, no como una opción adicional a una tarjeta recién emitida. Por ello, el acceso a las cuentas y la autenticación serán elementos centrales del servicio cotidiano del nuevo banco.
Los cajeros de Seven Bank serían la red inicial
Seven Bank es el socio previsto para los cajeros automáticos en el lanzamiento. Sus máquinas se encuentran en tiendas 7-Eleven y otros lugares de Japón, lo que permitiría al nuevo banco ofrecer acceso al efectivo sin construir su propia red nacional de cajeros.
La red inicial prevista comprende unos 28.000 cajeros. Por tanto, los clientes usarían máquinas participantes en tiendas de conveniencia para depositar y retirar efectivo, en lugar de depender de una red de sucursales para esas operaciones.
El servicio también estaría disponible en unos 16.000 cajeros que se están instalando gradualmente para reemplazar máquinas en tiendas FamilyMart. Se está estudiando la compatibilidad con los cajeros actuales de Mitsubishi UFJ Bank.
El acuerdo separa dos funciones que los clientes suelen asociar con un solo banco: Emutto Bank mantendría la cuenta y ofrecería la aplicación, mientras que los cajeros de Seven Bank gestionarían el efectivo físico. Para el cliente, la combinación útil sería disponer de un cajero accesible y de una aplicación que pueda autorizar la operación.
La seguridad pasaría de la tarjeta a la aplicación
MUFG considera que la autenticación mediante la aplicación es más segura que la combinación habitual de una tarjeta bancaria y un número de identificación personal, o PIN. Su plan es emplear varios controles de autenticación para ayudar a prevenir las operaciones no autorizadas.
La autenticación es el proceso que utiliza un banco para comprobar que quien solicita acceso tiene derecho a utilizar una cuenta. En el proceso tradicional en un cajero, el cliente presenta una tarjeta e introduce un número secreto. Según el nuevo plan, el servicio para teléfonos inteligentes asumiría la tarea de comprobar el acceso mediante varios pasos, entre ellos el código de acceso del teléfono y el inicio de sesión en la aplicación.
El objetivo de seguridad es reducir el uso fraudulento y, al mismo tiempo, retirar la tarjeta física de la operación. Los clientes interactuarían con el cajero mediante la aplicación; el código QR conectaría la operación que aparece en la máquina con el proceso en el teléfono.
MUFG todavía no ha detallado qué ocurriría si se pierde el teléfono o queda inutilizable, ni las comisiones por operación, las tasas de interés de los depósitos o la fecha exacta de apertura. Estos detalles serán importantes para quienes evalúen si el servicio se adapta a sus necesidades diarias, especialmente cuando no tengan acceso a su teléfono.
El ahorro en tarjetas podría impulsar los servicios de depósitos
MUFG planea reducir el gasto de emisión de tarjetas y destinar esos ahorros a mejorar los servicios, entre ellos los intereses de los depósitos. La propuesta vincula un cambio operativo dentro del banco con un beneficio que los clientes podrían notar en sus cuentas.
Una tarjeta física debe fabricarse y emitirse. Un banco que no emite tarjetas evita ese tipo de gasto. MUFG planea utilizar los ahorros resultantes para respaldar la oferta del nuevo banco a sus clientes, en lugar de limitarse a cambiar el funcionamiento de los cajeros.
Se espera que los intereses se abonen a diario. Los intereses son el dinero que un banco paga a un cliente por mantener depósitos en la entidad; la periodicidad de los pagos determina cuándo ese dinero llega a la cuenta.
Un calendario diario haría que los intereses se abonaran con mayor frecuencia. La cantidad que obtengan los clientes seguiría dependiendo de la tasa aplicable, el saldo y las condiciones de la cuenta. Son aspectos distintos del producto que deberán considerar junto con la comodidad de usar la aplicación.
De los primeros cajeros a los teléfonos
El sistema japonés de tarjetas bancarias tiene más de medio siglo de historia. En 1969, Omron y Sumitomo Bank presentaron el primer cajero automático de Japón, que permitía a los clientes retirar dinero sin hacer fila en una ventanilla bancaria.
Antes de ese cambio, los clientes solían utilizar una libreta bancaria y un sello personal en la ventanilla como parte del proceso de identificación y retiro de dinero. El cajero introdujo el método de tarjeta bancaria y PIN que sigue siendo habitual hoy en día.
- 1969: Omron y Sumitomo Bank presentaron el primer cajero automático de Japón, que permitía retirar dinero con una tarjeta bancaria y un PIN.
- En los últimos años: Algunos bancos en línea y entidades regionales empezaron a ofrecer operaciones en cajeros mediante aplicaciones para teléfonos inteligentes.
- 2027: MUFG prevé abrir su nuevo banco digital sin emitir tarjetas bancarias, con acceso inicial a través de los cajeros de Seven Bank.
El cambio histórico se refiere a la forma en que los clientes acceden a sus cuentas. Los primeros cajeros trasladaron los retiros fuera de las ventanillas bancarias. Ahora, las operaciones con teléfonos inteligentes permiten sustituir la tarjeta de plástico por una aplicación en un dispositivo que los clientes ya llevan consigo.
¿Qué cambia para los clientes actuales?
Mitsubishi UFJ Bank seguirá ofreciendo sus tarjetas bancarias. Por tanto, el nuevo sistema dará a MUFG dos modelos de servicio diferentes: el banco actual, que mantendrá el acceso con tarjeta, y un banco digital independiente diseñado en torno a una aplicación para teléfonos inteligentes.
Los clientes que usan habitualmente el teléfono para sus operaciones bancarias podrían encontrar familiar el nuevo proceso, sobre todo si ya utilizan servicios similares en otras entidades. Quienes prefieran una tarjeta física podrán seguir utilizando esa opción en el actual Mitsubishi UFJ Bank.
Otros grandes grupos bancarios podrán observar la respuesta de los clientes a un banco que comienza sin tarjetas. Sin embargo, el cambio inmediato se limita a la nueva entidad que MUFG planea crear. Su lanzamiento extendería un método de acceso a cajeros mediante teléfonos inteligentes ya establecido a un nuevo ámbito del sector bancario japonés, sin dejar de ofrecer depósitos y retiros en efectivo.
Puntos clave
- MUFG planea abrir Mitsubishi UFJ Emutto Bank en 2027 sin emitir tarjetas bancarias.
- Los clientes depositarían y retirarían efectivo mediante una aplicación para teléfonos inteligentes y códigos QR en los cajeros automáticos.
- La red inicial prevista incluye unos 28.000 cajeros de Seven Bank. También habría acceso a unos 16.000 cajeros que se están instalando gradualmente para reemplazar máquinas en tiendas FamilyMart.
- Se está estudiando la compatibilidad con los cajeros actuales de Mitsubishi UFJ Bank.
- MUFG busca reforzar la autenticación con pasos que incluyen el código de acceso del teléfono y el inicio de sesión en la aplicación, y utilizar los ahorros en emisión de tarjetas para respaldar los servicios a los clientes.
- Se espera que los intereses se abonen a diario, aunque todavía deben detallarse las condiciones del producto.
- Las tarjetas bancarias seguirán disponibles en el actual Mitsubishi UFJ Bank.