Los reguladores recurren a instrumentos de financiación mientras caen las acciones
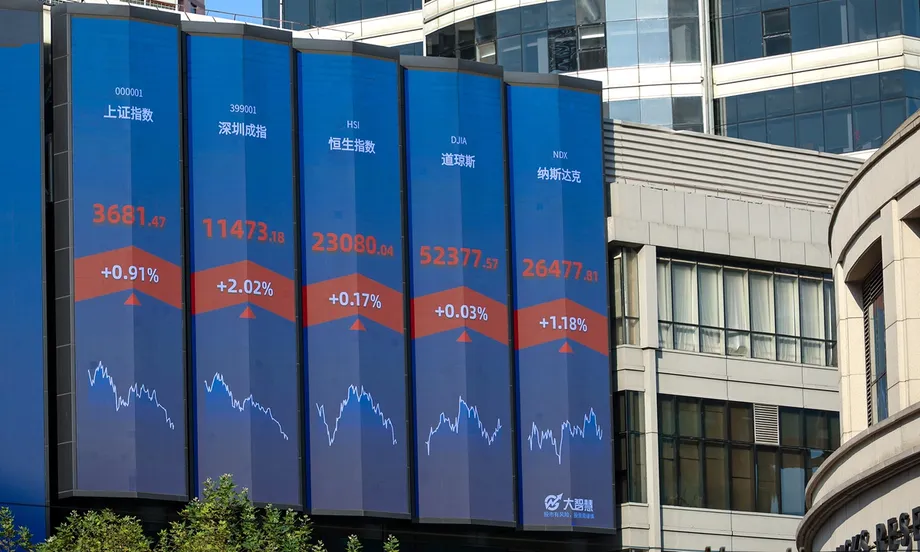
Los reguladores financieros de China prevén celebrar dos reuniones el 2 de noviembre de 2026 para estudiar un mayor uso de los instrumentos existentes de apoyo al mercado bursátil, después de que una ola de ventas en octubre situara el índice compuesto de Shanghái por debajo de los 3.600 puntos y provocara caídas mensuales superiores al 20% en dos índices de tecnología y empresas de crecimiento.
Contenido
- Los reguladores recurren a instrumentos de financiación mientras caen las acciones
- Las pérdidas de octubre fueron mayores en las acciones de crecimiento
- Dos instrumentos llegan al mercado por vías diferentes
- La evolución del programa desde 2024
- Préstamos más largos y menores aportaciones en efectivo
- Los anuncios de empresas apuntan a 78.100 millones de yuanes
- Los grandes grupos estatales de inversión podrían ampliar su capacidad
- Las conversaciones sobre apoyo coinciden con un cambio de política más amplio
- La mejora de los beneficios aporta otro elemento al panorama
- Puntos clave
Se espera que el Banco Popular de China y la Comisión Reguladora de Valores de China (CSRC, por sus siglas en inglés) se reúnan en el banco central con algunas sociedades de valores y gestoras de fondos. Se prevé que las conversaciones comiencen alrededor de las 9:00. Algunas empresas ya han recibido avisos de la reunión.
En una segunda reunión, el banco central, la Administración Nacional de Regulación Financiera, la CSRC y los principales bancos analizarán cambios en un programa de préstamos que ayuda a las empresas cotizadas y a sus principales accionistas a comprar acciones.
Las conversaciones se centrarán en dos instrumentos introducidos en 2024: un mecanismo de canje para sociedades de valores, gestoras de fondos y aseguradoras, y la refinanciación del banco central para préstamos bancarios destinados a recompras de acciones y compras por parte de los principales accionistas. Desde mayo de 2025, el límite conjunto de financiación es de 800.000 millones de yuanes.
La cuestión práctica es cuánto de esa capacidad puede canalizarse a través de las instituciones financieras hacia la compra de acciones. Las empresas ya han anunciado acuerdos de préstamo cuantiosos, mientras que, según se informa, un gran banco estatal estudia nuevos límites de crédito de hasta 100.000 millones de yuanes para cada uno de dos grupos estatales de inversión de capital.
No se han anunciado decisiones derivadas de las reuniones del 2 de noviembre. Por tanto, cualquier cambio en los límites de financiación, los costos de los préstamos o los requisitos para acceder a ellos sigue siendo objeto de debate, y no son medidas que los inversores ya puedan utilizar.
Las pérdidas de octubre fueron mayores en las acciones de crecimiento
El índice compuesto de Shanghái cerró en 3.599,02 puntos el 30 de octubre, con una caída mensual del 6,33%. El componente de Shenzhen bajó un 15,94% durante el mes, mientras que los índices ChiNext y STAR Composite perdieron más del 20% cada uno.
La caída porcentual mensual del componente de Shenzhen fue unas dos veces y media mayor que la del índice compuesto de Shanghái. Las pérdidas superiores al 20% del ChiNext y el STAR Composite fueron más de tres veces mayores que la caída de Shanghái, lo que muestra que la presión vendedora afectó de forma muy desigual a los distintos segmentos del mercado.
El componente de Shenzhen, el ChiNext y el STAR Composite también tocaron mínimos recientes el 30 de octubre. Para las empresas y los accionistas que estudian realizar compras, las reuniones previstas vuelven a centrar la atención en los mecanismos de financiación diseñados específicamente para respaldar las adquisiciones en períodos de tensión en los mercados.
Las acciones tecnológicas internacionales también sufrieron presiones. El 30 de octubre, el índice compuesto Nasdaq cayó un 2,86% y el índice de semiconductores de Filadelfia bajó un 7,2%. Esas caídas formaron parte del contexto de negociación que afrontaban los inversores chinos antes de las reuniones de noviembre.
Dos instrumentos llegan al mercado por vías diferentes
El mecanismo de canje para sociedades de valores, fondos y aseguradoras, conocido como SFISF, está dirigido a instituciones financieras que cumplen los requisitos. Les permite entregar activos como garantía y obtener liquidez de uso más inmediato a través del mecanismo del banco central, lo que mejora su capacidad para financiar inversiones en acciones.
La liquidez es dinero o activos que pueden convertirse rápidamente en dinero para efectuar pagos o compras. Una institución puede tener inversiones valiosas y, aun así, necesitar financiación antes de comprar más acciones.
El programa de financiación de recompras y aumento de participaciones opera a través de los bancos. Estos conceden préstamos a empresas cotizadas y a sus principales accionistas que cumplen los requisitos, y el banco central ofrece refinanciación para respaldar esos préstamos. Una recompra se produce cuando una empresa compra sus propias acciones. Un aumento de participación se produce cuando un accionista existente compra más acciones.
Las dos reuniones del 2 de noviembre abordarán estas vías diferentes. Las sociedades de valores y las gestoras de fondos hablarán sobre el uso de instrumentos de apoyo al mercado de capitales, mientras que los bancos examinarán las condiciones del programa de financiación de recompras y aumento de participaciones.
Para los inversores, la vía es importante porque la financiación llega a distintos compradores. Un instrumento respalda a las instituciones financieras que invierten en acciones; el otro ayuda a las empresas y a los principales accionistas a financiar compras de determinadas acciones cotizadas.
La evolución del programa desde 2024
El gobernador del Banco Popular de China, Pan Gongsheng, anunció planes para ambos instrumentos en una rueda de prensa de la Oficina de Información del Consejo de Estado el 24 de septiembre de 2024. Los detalles de su aplicación se dieron a conocer menos de un mes después.
El programa de refinanciación para recompras comenzó con un límite de 300.000 millones de yuanes, una tasa de préstamo del banco central del 1,75% anual y un plazo inicial de un año, con posibilidad de prórroga. La cifra del 1,75% correspondía a la tasa inicial de refinanciación del banco central; los bancos conceden por separado los préstamos que utilizan las empresas y los accionistas.
- 24 de septiembre de 2024: Pan anunció la creación de los dos instrumentos de apoyo al mercado bursátil.
- 18 de octubre de 2024: Los reguladores publicaron los avisos de aplicación del programa de refinanciación para recompras y del SFISF.
- Mayo de 2025: Los límites de 500.000 millones de yuanes para el mecanismo de canje y de 300.000 millones para la refinanciación quedaron disponibles para su uso conjunto.
- 30 de octubre de 2026: Wu Qing presidió una reunión de la CSRC en la que se pidió estabilidad en los mercados, mientras el banco central anunció cambios en sus operaciones del mercado monetario.
- 2 de noviembre de 2026: Los reguladores prevén mantener conversaciones por separado con sociedades de valores, gestoras de fondos y bancos.
El ajuste de mayo de 2025 permitió flexibilidad dentro de un límite conjunto de 800.000 millones de yuanes. Antes, se asignaban 500.000 millones al mecanismo de canje y 300.000 millones a la refinanciación. Permitir el uso conjunto facilitó atender la demanda de distintos tipos de instituciones sin aumentar en total los dos límites originales.
Préstamos más largos y menores aportaciones en efectivo
Los reguladores ya han modificado varias condiciones para fomentar la participación. El plazo máximo de los préstamos bancarios para recompras y aumentos de participaciones pasó de uno a tres años, con lo que los calendarios de reembolso se acercan más a los períodos más largos durante los cuales las empresas pueden realizar compras de acciones.
La aportación de fondos propios exigida al prestatario se redujo del 30% al 10%. En una compra simplificada que cuesta 100 yuanes, esto significa que el prestatario aportaría 10 yuanes en vez de 30, y podría cubrir una parte mayor mediante préstamos, sujeto a las reglas del programa y a la aprobación del banco.
También se ha alentado a los bancos a evaluar a las empresas según su solidez financiera y solvencia, en vez de depender tanto de los activos aportados como garantía. Esto puede facilitar el acceso a préstamos a una empresa con un balance sólido, pero con menos activos aptos para ofrecer como garantía.
Las plataformas estatales de gestión de capital se incorporaron a la lista de prestatarios que cumplen los requisitos. Estas organizaciones administran participaciones de inversión estatales, lo que ofrece al programa otra vía para que los grandes accionistas financien compras de acciones.
Por tanto, las reuniones de noviembre se celebran tras varias rondas de ajustes. Su enfoque en el uso de los instrumentos y en las condiciones de los préstamos pone de relieve las decisiones prácticas que toman bancos y prestatarios: si la financiación resulta asequible, si los plazos de reembolso se ajustan a los planes de compra y si las instituciones están dispuestas a asumir compromisos adicionales.
Los anuncios de empresas apuntan a 78.100 millones de yuanes
Más de 300 empresas de acciones A publicaron anuncios relacionados con préstamos para recompras o aumentos de participaciones durante los primeros diez meses de 2026. Un recuento basado en datos de Wind situó el máximo conjunto anunciado de esos préstamos en 78.100 millones de yuanes.
El préstamo especial de Haier Smart Home alcanzó los 5.000 millones de yuanes. BOE Technology obtuvo dos préstamos especiales por un total de 5.900 millones. En conjunto, esas cantidades suman 10.900 millones de yuanes, alrededor del 14% del total anunciado de 78.100 millones.
La cifra de 78.100 millones de yuanes suma los límites máximos indicados en los anuncios de las empresas. Los préstamos efectivos y las compras de acciones dependen de cómo las empresas lleven a cabo sus planes, por lo que el dinero puede llegar al mercado de forma gradual y no en la fecha del anuncio.
La demanda ya había aumentado en momentos de presión sobre los precios de las acciones. Las solicitudes de financiación para recompras y aumentos de participaciones subieron durante las tensiones del mercado en abril de 2025. En julio de 2026, el mayor uso del programa por parte de las plataformas estatales de gestión de capital contribuyó a elevar el volumen de operaciones del mes, durante otro período de volatilidad.
Esos episodios ayudan a explicar el momento elegido para las conversaciones previstas. Los reguladores vuelven a examinar instrumentos que las instituciones ya utilizaron durante las caídas del mercado, con el objetivo de mejorar su uso ahora que repunta la presión vendedora.
Los grandes grupos estatales de inversión podrían ampliar su capacidad
Según se informa, un gran banco estatal cuyo nombre no se ha dado a conocer planea aumentar los límites de crédito para préstamos destinados a recompras y aumentos de participaciones a China Reform Holdings y China Chengtong Holdings. Cada grupo podría recibir un nuevo límite de hasta 100.000 millones de yuanes.
Si ambos límites alcanzaran esa cifra, sumarían 200.000 millones de yuanes. Un límite de crédito permite a una organización endeudarse hasta cierta cantidad; el importe que finalmente utilice dependerá de sus decisiones de financiación, de los requisitos del banco y de sus planes de inversión.
La posible ampliación pone más de relieve el papel de las plataformas estatales de gestión de capital. Su incorporación al programa permite que los bancos financien compras de grandes grupos estatales de inversión, además de las de empresas cotizadas y otros grandes accionistas que cumplen los requisitos.
Li Daxiao, ex economista jefe de una sociedad de valores, ha sostenido que los instrumentos de apoyo deberían adaptarse al tamaño actual del mercado. Entre sus propuestas figuran tasas de interés más atractivas, períodos de uso más largos e incentivos para fomentar la participación de las sociedades de valores y las gestoras de fondos. Se trata de propuestas de un analista del mercado, no de cambios regulatorios anunciados.
Las conversaciones sobre apoyo coinciden con un cambio de política más amplio
Wu Qing, presidente de la CSRC, presidió el 30 de octubre una reunión ampliada del comité del Partido de la entidad reguladora. En la reunión se pidió trabajar para estabilizar el mercado y las expectativas, profundizar las reformas relacionadas con la inversión y la financiación, y mejorar la supervisión en todo el mercado.
Ese mismo día, el Banco Popular de China anunció cambios en sus operaciones habituales del mercado monetario, que entrarán en vigor el 2 de noviembre. El banco indicó que realizará cada día hábil operaciones de recompra inversa a un día con una tasa fija, actualmente del 1,25%, y que las instituciones presentarán ofertas por los importes.
Una operación de recompra inversa es una forma de que el banco central proporcione efectivo a corto plazo al sistema financiero a cambio de valores. La tasa a un día pasará a ser la principal tasa de política monetaria y la señal principal del banco central sobre el costo del dinero a corto plazo.
Las operaciones a siete días pasarán a subastas con un importe total fijo y ofertas a distintas tasas de interés, principalmente en torno a los períodos de pago de impuestos y al cierre de mes. Las tasas de otras facilidades especificadas se calcularán en relación con la tasa a un día, y mantendrán sus márgenes actuales por encima o por debajo de la tasa de referencia.
Estos cambios en el mercado monetario afectan al precio y a la oferta de efectivo en todo el sistema financiero. Los instrumentos del mercado bursátil se centran en la financiación de instituciones, empresas y accionistas que cumplen los requisitos. Por tanto, el 2 de noviembre coincidirán un cambio en las operaciones monetarias habituales y conversaciones sobre un apoyo más específico a la renta variable.
La mejora de los beneficios aporta otro elemento al panorama
Al 31 de octubre, 5.224 empresas cotizadas en Shanghái y Shenzhen habían publicado sus resultados de los primeros nueve meses de 2026. Sus ingresos conjuntos alcanzaron los 56,6 billones de yuanes y el beneficio neto llegó a 5,1 billones, con aumentos interanuales del 5,8% y el 8,5%, respectivamente.
Tanto el volumen como las tasas de crecimiento fueron los más altos desde 2022, mientras que el 73% de las empresas registró beneficios. Entre las 614 empresas del mercado STAR que ya habían publicado sus resultados, los ingresos aumentaron un 41,88%, hasta unos 1,515 billones de yuanes, y el beneficio neto creció un 474,56%, hasta 223.520 millones. Tres empresas cotizadas en varios mercados tenían previsto publicar sus resultados en noviembre.
Liu Chenming, analista jefe de estrategia de GF Securities, ha atribuido el reciente ajuste principalmente al sentimiento del mercado y a las presiones de financiación, y ha sostenido que los fundamentos empresariales no han sufrido un cambio de tendencia. Las cifras de resultados muestran por qué los inversores evalúan el desempeño de las empresas junto con la disponibilidad de financiación de apoyo al mercado.
Tian Lihui, director del Instituto de Finanzas y Desarrollo de la Universidad de Nankai, explicó anteriormente que la refinanciación para recompras puede aportar liquidez y reducir los costos de financiación, lo que anima a las empresas cotizadas y a los principales accionistas a comprar acciones. Así se crea una vía concreta de apoyo: una financiación más barata o accesible puede ayudar a los compradores dispuestos a realizar adquisiciones.
El siguiente paso previsto son las conversaciones del 2 de noviembre. Para las empresas, los bancos y las gestoras de fondos, los detalles decisivos serán las condiciones para acceder a la financiación y los compromisos que las instituciones asuman para utilizarla.
Puntos clave
- China prevé celebrar dos reuniones el 2 de noviembre sobre instrumentos de apoyo al mercado de capitales y préstamos para la compra de acciones.
- El índice compuesto de Shanghái cayó un 6,33% en octubre; el ChiNext y el STAR Composite perdieron más del 20% cada uno.
- El mecanismo de canje y el programa de refinanciación para recompras tienen un límite conjunto de 800.000 millones de yuanes.
- Más de 300 empresas anunciaron acuerdos de préstamo relacionados, con importes máximos que sumaron 78.100 millones de yuanes entre enero y octubre.
- Un gran banco estatal estudia nuevos límites de crédito de hasta 100.000 millones de yuanes para cada uno de los grupos China Reform y China Chengtong.
- También está previsto que el 2 de noviembre comiencen las operaciones diarias de recompra inversa a un día del banco central, con una tasa actual del 1,25%.