Se levanta la suspensión de ventas mientras la deuda pública se acerca a los 1.000 billones de wones
Corea del Sur eliminó el requisito de obtener la aprobación previa del primer ministro para vender activos de instituciones públicas, lo que reabre una vía para obtener liquidez a empresas muy endeudadas, entre ellas Korea Electric Power Corporation (KEPCO). La Oficina del Primer Ministro notificó el cambio a ministerios e instituciones públicas en octubre de 2026, unos 11 meses después de que el presidente Lee Jae-myung ordenara detener las ventas de activos del Gobierno ante la preocupación por los bajos precios.
Contenido
- Se levanta la suspensión de ventas mientras la deuda pública se acerca a los 1.000 billones de wones
- ¿Qué cambió y qué salvaguardias se mantienen?
- Cómo llegó la política a este punto
- KEPCO retoma la revisión de activos en el extranjero
- Por qué KEPCO necesita efectivo antes de que termine 2027
- La red eléctrica compite por los mismos fondos
- La vivienda, el gas y el ferrocarril afrontan presiones distintas
- Algunas transacciones ya se han reanudado
- Eliminar una firma no garantiza ventas rápidas
- Puntos clave
La presión financiera es considerable. El plan de gestión financiera del Ministerio de Finanzas y Economía para el período 2026-2030 prevé que la deuda de 37 grandes instituciones públicas aumente de 778,3 billones de wones en 2026 a 997,4 billones en 2030. Se trata de un incremento de 219,1 billones de wones, o cerca del 28%, en cuatro años.
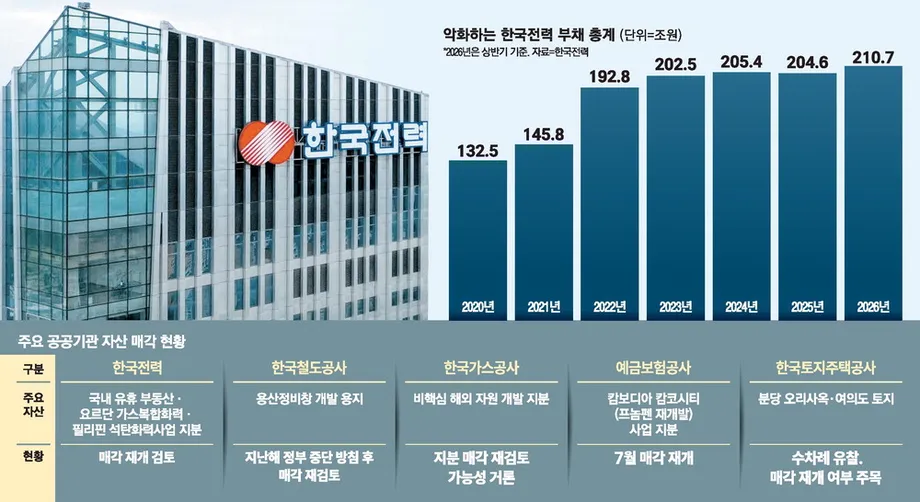
La deuda total de KEPCO supera los 200 billones de wones, y la empresa está reconsiderando la venta de participaciones en proyectos energéticos en Jordania y Filipinas. Entre otras posibles desinversiones figuran terrenos sin uso, propiedades de oficinas y participaciones en proyectos de recursos en el extranjero. Las instituciones públicas necesitan fondos tanto para gestionar la deuda existente como para seguir invirtiendo en redes eléctricas, vivienda y otros servicios.
El Gobierno elimina una etapa de aprobación, pero mantiene controles destinados a evitar que los bienes públicos se vendan a un precio demasiado bajo. La notificación previa a los legisladores sigue formando parte del marco para las grandes transacciones, y aún se examina un proyecto de ley que exigiría la aprobación parlamentaria para vender participaciones de instituciones públicas. La cuestión práctica para estas empresas es la rapidez con que pueden convertir posibles ventas en efectivo y cumplir, al mismo tiempo, los requisitos restantes.
¿Qué cambió y qué salvaguardias se mantienen?
El requisito de obtener la aprobación del primer ministro fue una respuesta de emergencia a la polémica por la venta de activos públicos a precios bajos. Aunque las ventas podían realizarse con esa aprobación, la necesidad de obtener una decisión al más alto nivel del Gobierno, junto con controles internos más estrictos y la preocupación por auditorías posteriores, limitó considerablemente las desinversiones.
El Gobierno afirma que el sistema revisado ofrece ahora otras garantías. Un plan de reformas anunciado en diciembre de 2025 incluyó la notificación previa a la comisión permanente pertinente de la Asamblea Nacional para la venta de activos por un valor de al menos 30.000 millones de wones. El marco también contempla que el Consejo de Ministros examine las ventas de activos del Gobierno que alcancen ese umbral y que los órganos de revisión incorporen a expertos externos.
En principio, están prohibidas las ventas con descuento por debajo del valor tasado. Una tasación es una evaluación del valor de un activo. Los requisitos de realizar nuevas tasaciones y los límites a las reducciones de precio en subastas buscan impedir que varias subastas sin éxito conduzcan a grandes descuentos.
Un funcionario de la Oficina del Primer Ministro afirmó que no se habían producido ventas por debajo del valor tasado y explicó que el requisito de aprobación de emergencia llegaba a su fin al entrar el proceso de reformas en su etapa final. El funcionario también se comprometió a mantener la supervisión:
"Inspeccionaremos periódicamente el estado de las ventas de activos y las supervisaremos de manera rigurosa".
Cómo llegó la política a este punto
La intervención del presidente Lee se produjo después de una polémica durante una auditoría de la Asamblea Nacional sobre los precios del proceso de venta de activos de Korea Asset Management Corporation. La política pasó entonces de una suspensión general a un sistema que combina tasaciones financieras, revisiones ministeriales y supervisión parlamentaria.
- 3 de noviembre de 2025: Lee ordenó suspender por completo las ventas de activos del Gobierno y volver a examinar las transacciones en curso o previstas. Posteriormente, las ventas consideradas inevitables requirieron la aprobación previa del primer ministro.
- Diciembre de 2025: El Gobierno anunció reformas que incluían la notificación previa a la comisión parlamentaria pertinente para las ventas por un valor de al menos 30.000 millones de wones.
- Octubre de 2026: La Oficina del Primer Ministro notificó a ministerios e instituciones públicas que las ventas podían realizarse sin la aprobación previa del primer ministro. KEPCO recibió la notificación correspondiente del Gobierno a mediados de mes.
- Finales de 2027: Está previsto que venza una disposición temporal que permite a KEPCO emitir bonos hasta un límite legal ampliado.
Una propuesta de enmienda a la Ley de Gestión de Instituciones Públicas exigiría la aprobación de la Asamblea Nacional antes de vender participaciones de instituciones públicas. La propuesta sigue bajo examen parlamentario. Para las empresas que consideran vender participaciones, su avance es importante, al igual que las normas vigentes sobre tasaciones y notificaciones.
KEPCO retoma la revisión de activos en el extranjero
KEPCO comenzó a revisar la venta de activos después de recibir la notificación del Gobierno en octubre. Entre los activos que vuelve a examinar figuran participaciones en una central eléctrica de ciclo combinado de gas en Jordania y en una central térmica de carbón en Cebú, Filipinas. Una central de ciclo combinado utiliza una turbina de gas y aprovecha sus gases de escape calientes para generar electricidad adicional mediante una turbina de vapor.
La empresa había excluido las ventas de activos del plan de recuperación financiera que preparó a principios de 2026 siguiendo las orientaciones del Gobierno. El cambio más reciente de política permite reanudar ese trabajo. KEPCO señaló que debe examinar las condiciones del mercado y la rentabilidad, además de consultar al Gobierno; no ha fijado un calendario ni un método de venta.
También podrían volver a considerarse propiedades en el país. Entre los activos incluidos en medidas de recuperación anteriores figuraban unos 640.000 metros cuadrados en el centro de formación de KEPCO en Gongneung, Seúl, terrenos en la sede de la empresa en Yeouido, en el sur de Seúl, y propiedades vinculadas a la consolidación de oficinas y a subestaciones sin uso.
Sin embargo, la posible venta de una participación en KEPCO KDN no forma parte de las conversaciones actuales. El consejo de administración dejó en suspenso la propuesta en 2024, después de que legisladores y el sindicato de trabajadores de la electricidad se opusieran a transferir a manos privadas una participación en una empresa responsable de importantes sistemas de información de la red eléctrica.
Por qué KEPCO necesita efectivo antes de que termine 2027
La deuda de KEPCO supera los 200 billones de wones y su relación entre deuda y capital supera el 400%. En términos sencillos, debe más de cuatro veces el valor contable de su capital, es decir, la cantidad que queda después de restar los pasivos a los activos. Los costos netos anuales por intereses rondan los 4 billones de wones, equivalentes a unos 11.000 millones de wones al día.
El valor de sus bonos en circulación se acerca a los 80 billones de wones. Los bonos son préstamos concedidos por inversionistas que deben reembolsarse o sustituirse cuando vencen. Actualmente, KEPCO se beneficia de una norma temporal que permite emitir bonos por un valor de hasta seis veces la suma de su capital y sus reservas.
La excepción está prevista para diciembre de 2027. Sin una prórroga u otras medidas, el límite legal de endeudamiento, más bajo, podría restringir tanto los nuevos préstamos como la refinanciación, es decir, la contratación de nueva deuda para pagar la que está por vencer.
Las subidas del precio de la electricidad también están limitadas por la preocupación por los costos para los hogares y las empresas. La venta de activos ofrece otra fuente de fondos, pero implica intercambiar propiedades o participaciones por efectivo. Vender una inversión energética en el extranjero también supone renunciar a los ingresos futuros que habría generado la participación vendida, por lo que el precio de venta y las ganancias previstas de la inversión son factores centrales en cada decisión.
La red eléctrica compite por los mismos fondos
KEPCO necesita más de 56 billones de wones hasta 2036 para ampliar la infraestructura de transmisión y las subestaciones. Estas instalaciones transportan electricidad a grandes distancias y ajustan el voltaje para que la energía pueda desplazarse de manera segura entre centrales, fábricas, empresas y hogares.
La inversión está vinculada a la demanda de proyectos como el complejo de semiconductores de Yongin, en la provincia de Gyeonggi, y los centros de datos de inteligencia artificial. Las limitaciones financieras ya han contribuido a retrasar la construcción de redes. En algunas zonas de la costa oriental y de la región de Honam se han construido centrales eléctricas, pero la infraestructura necesaria para transportar su electricidad sigue siendo insuficiente.
KEPCO informó a los legisladores de que podría definir sus fuentes de financiación después de calcular el déficit total de financiamiento en el presupuesto del año siguiente, que se prepara al final de cada año. Por tanto, la venta de activos forma parte de un problema presupuestario más amplio: la empresa debe cubrir los costos financieros, reemplazar la deuda que vence y financiar las obras con los fondos que pueda obtener.
Las participaciones en centrales eléctricas en el extranjero y los terrenos nacionales sin uso han atraído la atención porque podrían generar fondos sin vender la propia red eléctrica del país. La cantidad disponible dependerá de los activos que salgan al mercado, de los precios que ofrezcan los compradores y de las aprobaciones que requiera cada transacción.
La vivienda, el gas y el ferrocarril afrontan presiones distintas
Se prevé que la deuda de Korea Land and Housing Corporation (LH) alcance los 372,8 billones de wones en 2030, mientras avanza en proyectos como la tercera generación de nuevas ciudades. Esto representaría cerca del 37% de los 997,4 billones de wones previstos para las 37 principales instituciones públicas, lo que muestra la proporción de la deuda prevista que se concentra en la entidad de vivienda.
Entre las propiedades de LH que vuelven a atraer atención figuran su edificio de oficinas Ori, en Bundang, Seongnam, y terrenos en Yeouido. Los intentos anteriores de vender algunas propiedades se han topado con subastas sin éxito. Se trata de activos de gran tamaño, pero esa misma dimensión dificulta encontrar compradores con fondos suficientes y un plan de desarrollo viable.
Korea Gas Corporation tiene unos 14 billones de wones en cuentas por cobrar relacionadas con el gas urbano suministrado a hogares y otros clientes civiles. Son costos registrados para recuperarlos mediante cargos futuros. La empresa podría reconsiderar la venta de participaciones en proyectos de recursos en el extranjero que no forman parte de sus operaciones centrales.
Korea Railroad Corporation, conocida como Korail, afronta pérdidas persistentes y la necesidad de refinanciar su deuda. Los terrenos del depósito de mantenimiento ferroviario de Yongsan, donde se prevé un proyecto de desarrollo, figuran entre los activos en discusión. Korea Mine Rehabilitation and Mineral Resources Corporation y Korea National Oil Corporation mantienen un capital contable negativo, es decir, sus pasivos registrados superan sus activos. Las filiales de generación eléctrica y Korea Expressway Corporation también afrontan presiones para revisar sus propiedades sin uso y sus participaciones.
Algunas transacciones ya se han reanudado
Korea Deposit Insurance Corporation retomó en 2026 los esfuerzos para vender derechos de cobro y participaciones vinculados al proyecto Camko City de Camboya, después de que el trabajo se detuviera en el marco de la política anterior del Gobierno. Los derechos de cobro permiten exigir el reembolso; el capital representa una participación en la propiedad. Venderlos permite a una institución recuperar el dinero de inmediato en lugar de seguir conservándolos.
Otras posibles transacciones incluyen la participación de Industrial Bank of Korea en Korea Financial Security. Junto con las inversiones energéticas en el extranjero y los grandes terrenos destinados a proyectos de desarrollo, esto muestra la diversidad del posible programa de desinversiones. Cada activo tiene un grupo distinto de posibles compradores, un proceso de tasación propio y una vía diferente para concretar la operación.
Las instituciones públicas también deben decidir de qué propiedades o inversiones pueden prescindir. Un terreno de oficinas sin uso plantea una decisión financiera distinta a la venta de una participación en una central eléctrica que genera ingresos. La apertura más amplia del Gobierno permite a las instituciones examinar ambas opciones, mientras que las decisiones comerciales y las revisiones pertinentes aún deben completarse.
Eliminar una firma no garantiza ventas rápidas
Un mercado inmobiliario débil, las subastas sin éxito y las negociaciones con los gobiernos locales sobre los usos permitidos del suelo pueden ralentizar las transacciones. La disposición de un comprador a pagar por un terreno de gran tamaño puede depender de lo que se permita construir allí. Los requisitos de tasación más estrictos pueden proteger el valor de los bienes públicos, pero también prolongar el trabajo necesario antes de alcanzar un acuerdo.
El examen parlamentario y la posibilidad de auditorías también siguen siendo importantes para los directivos que deciden si continúan con una operación. Un funcionario del Ministerio de Finanzas y Economía afirmó que los controles parlamentarios que reemplazan al requisito de aprobación del primer ministro podrían ser más estrictos. El funcionario describió el cambio así:
"Aunque terminó la medida que exigía la aprobación previa del primer ministro, eso no significa que se hayan simplificado los procedimientos de venta".
Para KEPCO y otras instituciones endeudadas, el cambio elimina un importante obstáculo administrativo. Su tarea inmediata es identificar activos que puedan atraer ofertas aceptables, completar las revisiones requeridas e incorporar los ingresos a sus planes de financiación. La presión es especialmente intensa para KEPCO, ya que se acerca la fecha de vencimiento prevista, a finales de 2027, de su autorización ampliada para emitir bonos.
Puntos clave
- Corea del Sur eliminó en octubre de 2026 el requisito de aprobación previa del primer ministro para vender activos de instituciones públicas, unos 11 meses después de imponer la restricción de emergencia.
- El marco mantiene las salvaguardias sobre tasaciones y la notificación previa al Parlamento para las ventas de gran valor. Sigue bajo examen un proyecto de ley que exigiría la aprobación parlamentaria para vender participaciones.
- Se prevé que la deuda de 37 grandes instituciones públicas aumente de 778,3 billones de wones en 2026 a 997,4 billones en 2030, un incremento de cerca del 28%.
- KEPCO está revisando sus participaciones en proyectos energéticos en Jordania y Filipinas, mientras afronta una deuda superior a los 200 billones de wones y grandes necesidades de inversión en la red eléctrica.
- La autorización temporal ampliada de KEPCO para emitir bonos vence a finales de 2027.
- Las condiciones del mercado, las tasaciones, el examen parlamentario y las negociaciones sobre el uso del suelo determinarán la rapidez con que las posibles ventas de activos generen efectivo.