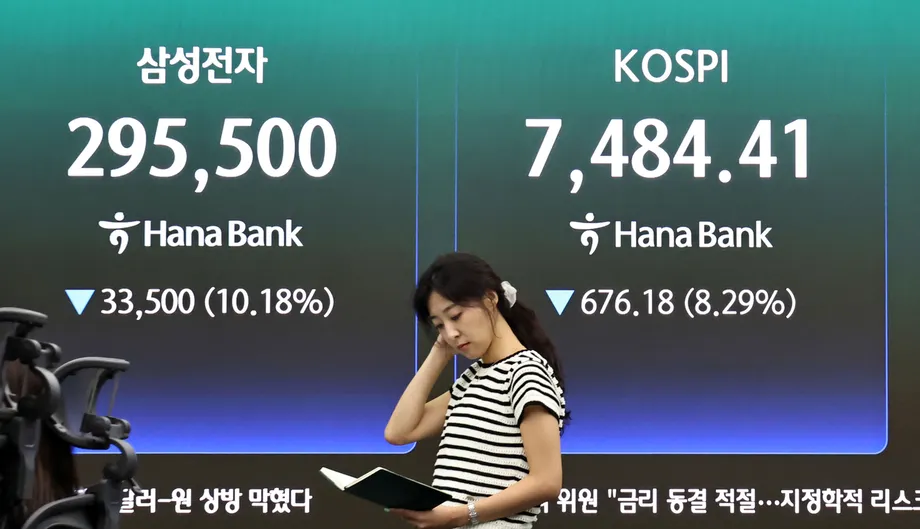
Una caída más pronunciada pone a prueba las previsiones de recuperación
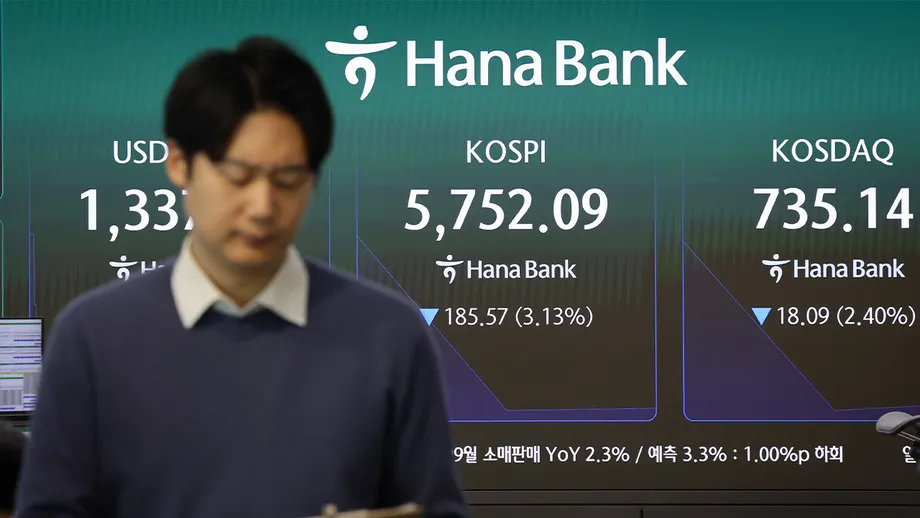
El KOSPI de Corea del Sur cayó a 5.626,02 puntos a las 11:20 a. m. del 30 de octubre de 2026, un descenso del 5,25% en la jornada y de alrededor del 38% frente al máximo de 9.114,55 puntos alcanzado el 22 de junio. Las últimas pérdidas acentuaron la brecha entre la caída de las cotizaciones y las previsiones de las corredurías, que aún ven margen para una recuperación sustancial en 2027.
Contenido
- Una caída más pronunciada pone a prueba las previsiones de recuperación
- El repunte de octubre da paso a otra ola de ventas
- Qué significó la restricción a las operaciones
- Hasta dónde creen las corredurías que puede recuperarse el índice
- El dilema de los beneficios de los semiconductores
- Por qué difieren las previsiones sobre el momento de la recuperación
- Las ventas de inversionistas extranjeros coinciden con un mercado menos líquido
- El retorno a los accionistas podría ayudar, pero dominan los semiconductores
- Las decisiones sectoriales reflejan distintos riesgos
- Puntos clave
La Bolsa de Corea activó a las 10:04 a. m. una restricción de cinco minutos a las ventas programadas, mientras se aceleraban las pérdidas de las acciones de semiconductores. Samsung Electronics cayó un 6,03% y SK Hynix retrocedió un 8,65%, con lo que las empresas centrales para el argumento de la recuperación quedaron en el centro de la última caída.
Las previsiones de las corredurías para el próximo año van de un nivel mínimo de 5.000 a uno máximo de 10.000 puntos, mientras que Yuanta Securities plantea un escenario optimista de 12.000. Esas proyecciones dependen en gran medida de que las empresas de semiconductores puedan seguir obteniendo beneficios excepcionalmente altos y de que los inversionistas extranjeros regresen tras un periodo prolongado de ventas.
El atractivo está en el precio. Hanwha Investment & Securities sitúa la relación precio-beneficio futura del KOSPI en torno a 4 veces, su nivel más bajo desde 2010. Esto significa que los inversionistas pagan aproximadamente cuatro wones por cada won de beneficios que se espera que las empresas generen durante el próximo año.
La duda es cuánto tiempo durarán esos beneficios. Una relación baja hace que las acciones parezcan baratas si se mantienen las previsiones de ganancias. Si después los beneficios disminuyen, la misma cotización resulta más cara en relación con lo que ganan las empresas. Buena parte de las diferencias entre las corredurías se reduce a ese cálculo.
El repunte de octubre da paso a otra ola de ventas
La caída del 30 de octubre se produjo después de las pérdidas en Wall Street, tras unos resultados trimestrales decepcionantes de Alphabet, la empresa matriz de Google. Las dudas sobre su flujo de caja libre, es decir, el efectivo que queda tras los gastos operativos y de inversión, reavivaron las inquietudes sobre el rendimiento financiero de las inversiones en inteligencia artificial.
El mercado surcoreano ya había registrado fuertes fluctuaciones durante la semana. Estos fueron los principales acontecimientos:
- 22 de junio: El KOSPI alcanzó los 9.114,55 puntos, su máximo antes de la prolongada caída.
- 26 de octubre: El índice cerró en 5.469,47 puntos, un descenso del 1,46%, mientras la actividad diaria de negociación caía a su nivel más bajo del año.
- 28 de octubre: Un alza superior al 6%, impulsada por el programa de retorno a los accionistas de SK Hynix por 100 billones de wones, llevó al índice de nuevo por encima de los 6.000 puntos.
- 29 de octubre: El KOSPI cerró en 5.937,66 puntos, un descenso del 1,24%, después de que las medidas de retorno a los accionistas de Samsung Electronics decepcionaran a los inversionistas.
- 30 de octubre: El índice abrió con una caída del 2,99%, en 5.760,53 puntos, y amplió sus pérdidas hasta los 5.626,02 puntos a las 11:20 a. m.
El cierre del 29 de octubre se situó casi un 35% por debajo del máximo de junio. Las pérdidas de la mañana siguiente elevaron la caída a alrededor del 38%, lo que mostró la rapidez con que cambiaba el punto de partida de cualquier previsión de recuperación. No se disponía de una cifra de cierre para el 30 de octubre.
Corea del Sur ya había sufrido una fuerte reversión a principios de año. Durante el desplome bursátil de marzo, el KOSPI cayó un 12,06% en una sola sesión, cuando la guerra entre Estados Unidos, Israel e Irán llevó a los inversionistas a alejarse de las acciones asiáticas. La presión inmediata de octubre se centró en los resultados del sector tecnológico y la sostenibilidad de las inversiones en IA.
Qué significó la restricción a las operaciones
La intervención de la Bolsa de Corea del 30 de octubre se produjo después de que el índice de futuros KOSPI 200 cayera un 5,12%, hasta los 887,92 puntos. El mecanismo de interrupción de ventas se activa cuando ese índice de futuros baja al menos un 5% durante un minuto o más.
Un contrato de futuros permite a los inversionistas operar con exposición a un índice a un precio acordado para una fecha futura. Los grandes movimientos en los futuros pueden desencadenar órdenes automatizadas de acciones. La interrupción restringe brevemente las ventas programadas para frenar esa transmisión, mientras las operaciones ordinarias con acciones continúan.
La medida se había activado por última vez el 15 de octubre, 11 sesiones de negociación antes. El KOSDAQ, con una alta concentración de empresas tecnológicas, también estaba bajo presión: caía un 3,32%, hasta los 728,25 puntos, a las 10:08 a. m.
Las pérdidas se extendieron más allá de los fabricantes de chips. Hyundai Motor cayó un 3,76% después de reducir sus objetivos anuales de ventas y sus planes de inversión. Hanwha Aerospace retrocedió un 12,24% tras unos resultados del tercer trimestre inferiores a lo esperado, vinculados a retrasos en las entregas a Polonia de obuses autopropulsados K9. Los inversionistas reaccionaban tanto a los problemas en los resultados de empresas concretas como al retroceso más amplio de la IA.
Hasta dónde creen las corredurías que puede recuperarse el índice
Yuanta Securities presenta el rango optimista más amplio entre las previsiones nacionales: proyecta entre 6.000 y 10.000 puntos para 2027 y un nivel de 12.000 en el mejor escenario. Hanwha Investment & Securities prevé entre 6.000 y 9.300 puntos, con un objetivo de 8.500.
Otras firmas son más cautelosas. Daishin Securities prevé un nivel máximo de 8.200 puntos, mientras que Kiwoom Securities proyecta entre 5.100 y 8.100. Shinhan Securities prevé entre 5.000 y 8.000 puntos y sitúa el valor razonable cerca de 7.000. iM Securities establece en 7.500 el límite superior de su escenario base.
Tomando como referencia el cierre del 29 de octubre, de 5.937,66 puntos, el valor razonable aproximado de 7.000 puntos de Shinhan supondría un aumento de alrededor del 18%, mientras que el objetivo de 8.500 de Hanwha implicaría cerca de un 43%. En cambio, una caída hasta los 5.000 puntos representaría un descenso adicional de aproximadamente el 16%. Incluso las previsiones que apuntan a una recuperación dejan un margen considerable para nuevas pérdidas.
También importa el periodo de las previsiones. Goldman Sachs redujo en un 25% su objetivo para los siguientes 12 meses, de 12.000 a 9.000 puntos. Para el último trimestre de 2026, DB Securities prevé entre 5.000 y 7.300 puntos, y Yuanta proyecta entre 6.000 y 7.500. Esos rangos más cortos se refieren al ajuste inmediato, no a todo el recorrido de 2027.
El dilema de los beneficios de los semiconductores
Las perspectivas para 2027 del analista de Shinhan Securities Noh Dong-gil muestran en cifras la diferencia entre beneficios y valoraciones. Desde el máximo de las cotizaciones en junio, la previsión conjunta de beneficios operativos de Samsung Electronics y SK Hynix para 2028 subió de 837 billones de wones a 1.058 billones, un aumento de alrededor del 26%.
Durante el mismo periodo, la valoración conjunta de ambas empresas calculada por Shinhan cayó de 4.194 billones de wones a 2.222 billones, un descenso de alrededor del 47%. Los inversionistas asignaban menos valor a las empresas pese al aumento de las estimaciones de beneficios futuros.
El cálculo de Noh, basado en previsiones promedio de beneficios y un costo de capital del 10%, sugiere que los precios actuales reflejan unos 1,9 años de beneficios extraordinarios. El costo de capital es el rendimiento que exigen los inversionistas a cambio de aportar fondos a una empresa. Los beneficios extraordinarios son los que obtiene la empresa por encima de ese rendimiento requerido.
La cuestión central es si los sólidos beneficios se mantendrán en 2028 y más adelante. La nueva capacidad de producción de semiconductores en 2028 podría aumentar la oferta y modificar los precios de la memoria. Si hay pruebas de que los beneficios seguirán siendo altos durante más tiempo, los inversionistas tendrán motivos para valorar más años de ganancias.
KB Securities calcula que las relaciones precio-beneficio futuras para 2027 serán de 3,3 veces para Samsung Electronics y de 2,7 veces para SK Hynix, frente a entre 7 y 8 veces para Micron y SanDisk. Por tanto, las empresas surcoreanas cotizan a menos de la mitad de esos múltiplos de comparación. Que esa brecha se reduzca dependerá tanto de la confianza en los beneficios futuros como de su nivel actual.
Por qué difieren las previsiones sobre el momento de la recuperación
Yuanta espera primero un mercado más débil y luego uno más fuerte, impulsado por el crecimiento adicional de los beneficios de las principales empresas de IA y semiconductores, la recuperación de las valoraciones y la mejora de los flujos de inversión. Hanwha también prevé un mercado relativamente sólido, con los semiconductores a la cabeza en el primer semestre y las alzas extendiéndose a otros sectores en el segundo.
Hanwha sitúa buena parte del repunte previsto en el último trimestre de 2026 y el primero de 2027. Señala las negociaciones sobre acuerdos de suministro de memoria a largo plazo y los precios de la memoria de alto ancho de banda para el próximo año, un tipo de memoria especializada que se utiliza junto con potentes procesadores de IA.
Daishin espera el patrón inverso: una recuperación inicial, cuando las bajas valoraciones atraigan a los compradores, seguida de un segundo semestre más débil, a medida que se desaceleren las exportaciones y el crecimiento de los beneficios, y aumente la presión inflacionaria. Recomienda reducir la exposición a las acciones a partir del tercer trimestre de 2027.
Shinhan prevé una negociación lateral y posibles nuevas pruebas de los mínimos anteriores hasta finales de 2026, seguidas de compras graduales durante el primer trimestre y una recuperación de la tendencia del mercado en el segundo. En un estudio de 24 episodios anteriores en los que el KOSPI cayó por debajo de su promedio móvil de 200 días, encontró que en 15 se registró un mínimo inferior entre las sesiones de negociación 21 y 60. Ese historial ayuda a explicar su cautela ante la posibilidad de perseguir un repunte inicial.
Kiwoom prevé que los descuentos en las valoraciones se reduzcan después del segundo trimestre de 2027, si disminuyen las preocupaciones por las tasas de interés y los precios del petróleo y se aclara la sostenibilidad de los beneficios. Las firmas coinciden más fácilmente en la posibilidad de una recuperación que en cuándo podrían beneficiarse de ella los inversionistas.
Las ventas de inversionistas extranjeros coinciden con un mercado menos líquido
Las ventas netas de inversionistas extranjeros hasta mediados de mes equivalían a alrededor del 4% de la capitalización bursátil promedio anual del KOSPI, cerca del 4,56% registrado durante la crisis financiera de 2008. Otra medición de Shinhan, correspondiente a los últimos 12 meses, también situó las ventas netas por encima del 4% de la capitalización bursátil.
La actividad de negociación se ha contraído junto con la caída. El valor promedio diario negociado bajó de 50,3471 billones de wones en junio a 21,3604 billones en septiembre y a 19,021 billones en octubre hasta el día 26. La cifra de octubre fue alrededor de un 62% inferior a la de junio.
Solo el 26 de octubre, el valor negociado fue de 12,9911 billones de wones y el volumen alcanzó los 202,29 millones de acciones, ambos los niveles más bajos del año. En un mercado menos líquido hay menos compradores o vendedores que puedan compensar las órdenes grandes, por lo que el regreso de compras sostenidas cobra especial importancia para una recuperación.
Hyundai Motor Securities espera que los flujos de inversión extranjera mejoren entre mediados y finales de noviembre, después de las elecciones de mitad de mandato en Estados Unidos y de la prevista oferta pública inicial de Anthropic. La firma ve margen para un repunte hacia finales de 2026 y una recuperación a principios de 2027.
Shinhan identifica otro posible freno entre los 6.600 y los 7.000 puntos: los inversionistas particulares que compraron en esa zona podrían vender cuando los precios se acerquen a sus niveles de compra. Esas ventas podrían absorber parte de la demanda que impulsaría un repunte.
El retorno a los accionistas podría ayudar, pero dominan los semiconductores
Shinhan prevé un rendimiento total para los accionistas del KOSPI del 4,1% en 2027, frente a cifras recientes del 3,2% en Japón y del 2,4% en Estados Unidos. Esta medida relaciona el dinero devuelto a los accionistas mediante dividendos y recompras de acciones con el valor de mercado.
Si se excluyen Samsung Electronics y SK Hynix, la cifra prevista para Corea cae al 2,1%. La diferencia muestra cuánto dependen los retornos de efectivo previstos para el mercado de sus dos principales empresas de semiconductores.
Shinhan también prevé cancelaciones de acciones por valor de 97 billones de wones en 2027, frente a 94 billones en 2026. La cancelación de acciones recompradas reduce el número de acciones en circulación y aumenta la participación proporcional de los inversionistas restantes. La firma espera que haya más operaciones con acciones recién adquiridas que cancelaciones de acciones que las empresas ya poseen.
iM Securities sostiene que el crecimiento de los beneficios por sí solo quizá no genere un aumento equivalente en la cotización. Cita ciclos alcistas anteriores en los que el beneficio por acción de Samsung Electronics se multiplicó por catorce, mientras que el precio de sus acciones se cuadruplicó. Su escenario de recuperación también requiere un mayor retorno a los accionistas y una presencia más amplia de empresas que adopten la IA con éxito.
Las decisiones sectoriales reflejan distintos riesgos
Kiwoom recomienda semiconductores, hardware informático, maquinaria, bancos y sociedades de cartera, con la construcción, la construcción naval, la biotecnología y el sector automotor como alternativas. Su estrategia distribuye la exposición más allá de las empresas de chips, cuyos beneficios dominan las perspectivas para el índice.
Shinhan favorece los semiconductores en el primer semestre y, después, una transición selectiva hacia otros sectores a medida que mejoren las previsiones de beneficios. Destaca los bancos por sus dividendos y cancelaciones de acciones; las empresas de distribución eléctrica y cables vinculadas a la infraestructura energética de la IA; y algunas empresas de belleza, biotecnología y almacenamiento de energía.
La preferencia de Daishin por los seguros, las acciones que pagan dividendos y los productos de consumo básico refleja su expectativa de un menor crecimiento de los beneficios y mayores costos en el segundo semestre. Estas empresas pueden resultar atractivas para los inversionistas que buscan ingresos más estables o una demanda más constante cuando el crecimiento sea menos fiable.
Los próximos hitos son concretos: las negociaciones de contratos de memoria hacia finales de 2026, los flujos de inversionistas extranjeros en noviembre y la confirmación de los beneficios y el retorno a los accionistas al comenzar 2027. En última instancia, las previsiones de recuperación dependen de que las empresas conviertan los beneficios proyectados en ganancias duraderas y en efectivo que llegue a los accionistas.
Puntos clave
- El KOSPI cayó un 5,25%, hasta los 5.626,02 puntos, a última hora de la mañana del 30 de octubre, alrededor de un 38% por debajo de su máximo de junio.
- La Bolsa de Corea restringió brevemente las ventas programadas tras una fuerte caída de los futuros del KOSPI 200.
- Los rangos de las corredurías nacionales para 2027 van de 5.000 a 10.000 puntos, y Yuanta plantea un escenario optimista de 12.000.
- Los bajos múltiplos de beneficios futuros respaldan el argumento de la recuperación, mientras que la sostenibilidad de los beneficios de los semiconductores sigue siendo clave para las valoraciones.
- El valor promedio diario negociado en octubre hasta el día 26 fue alrededor de un 62% inferior al de junio.
- Las corredurías discrepan sobre el momento: algunas esperan que las alzas se intensifiquen más adelante en 2027 y otras prevén un segundo semestre más débil.