Reforma del ahorro para la jubilación busca frenar el impago de prestaciones y mejorar los rendimientos
Corea del Sur prevé exigir a los empleadores que mantengan fuera de sus empresas el dinero destinado a las prestaciones de jubilación. La medida comenzaría en 2028 en los centros de trabajo con al menos 100 empleados y se extendería a las empresas más pequeñas en 2030. Así se protegerían las prestaciones generadas a partir de la fecha en que la norma entre en vigor en cada centro de trabajo, al depositar el dinero en instituciones externas antes de que los empleados dejen sus puestos.
Contenido
- Reforma del ahorro para la jubilación busca frenar el impago de prestaciones y mejorar los rendimientos
- ¿Qué centros de trabajo tendrían que cumplir la norma y cuándo?
- Cómo actuaría el Gobierno ante las aportaciones impagadas
- Qué recibirían las empresas pequeñas
- Por qué el Gobierno quiere fondos de pensiones gestionados profesionalmente
- Tres tipos de fondos y normas para los gestores
- Los mayores rendimientos implicarían riesgos de inversión
- Cambiarían las opciones de inversión y la información de los proveedores
- Los pagos periódicos de pensiones podrían convertirse en la opción predeterminada
- La gestión de fondos públicos y una cobertura más amplia siguen pendientes
- Puntos clave
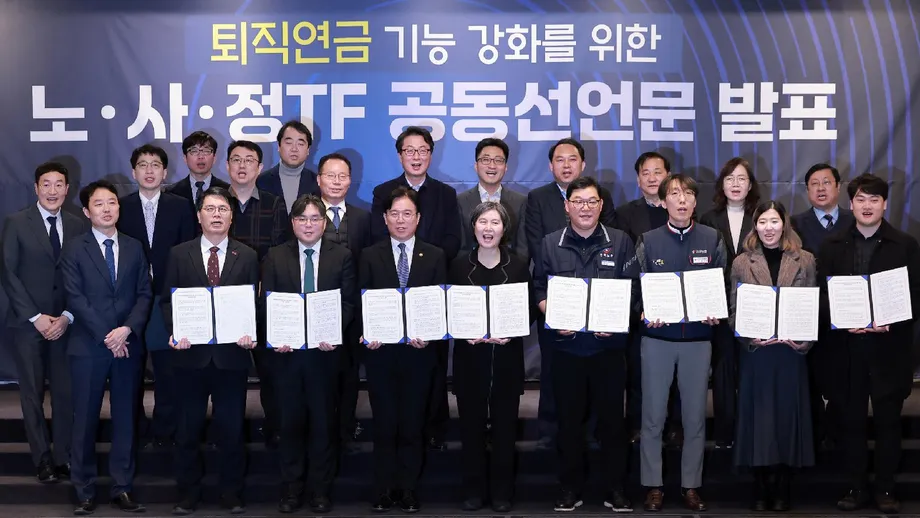
El Ministerio de Empleo y Trabajo y el gobernante Partido Democrático debatieron el Plan para reforzar el sistema de pensiones de jubilación tras consultar a organizaciones laborales y empresariales. La propuesta aborda dos problemas: que los trabajadores pierdan sus prestaciones de jubilación cuando los empleadores no pueden pagarlas y que los ahorros para la jubilación generen rendimientos de inversión relativamente bajos.
Las prestaciones de jubilación impagadas ascendieron a 822.900 millones de wones el año pasado, lo que representó el 41,1% del total de salarios impagados. Por su parte, los activos de los fondos de pensiones de jubilación sumaban 501,4 billones de wones al cierre del año pasado, pero solo el 26% de los centros de trabajo había adoptado el sistema de pensiones introducido en 2005.
El Gobierno también quiere que gestores profesionales administren el ahorro conjunto para la jubilación mediante nuevos fondos. Estas modalidades estarían disponibles para los planes de aportación definida y las cuentas individuales de pensiones de jubilación, conocidas habitualmente como IRP. Los trabajadores podrían acceder a carteras gestionadas profesionalmente, pero las ganancias y pérdidas de las inversiones seguirían siendo suyas.
El ministro de Trabajo, Kim Young-hoon, describió el plan como un acuerdo entre los grupos que participaron en su elaboración:
el resultado de un acuerdo entre los trabajadores, los empleadores y el Gobierno
El Gobierno y el partido gobernante prevén preparar en noviembre las enmiendas a la Ley de Protección de las Prestaciones de Jubilación de los Empleados y procurar su aprobación en diciembre. La aprobación parlamentaria convertiría el calendario y las normas de funcionamiento propuestos en obligaciones legales. Para los empleadores, el principal cambio sería tener que financiar periódicamente las futuras prestaciones de jubilación, en lugar de buscar el dinero cuando un trabajador se marcha.
¿Qué centros de trabajo tendrían que cumplir la norma y cuándo?
El calendario propuesto da más tiempo a los empleadores pequeños para prepararse. La financiación externa consiste en transferir el dinero destinado a la jubilación a un sistema de pensiones ajeno a la empresa, separado de sus fondos operativos.
- Febrero: Trabajadores, empleadores y Gobierno acordaron las líneas generales de la reforma de las pensiones de jubilación mediante una declaración conjunta.
- Noviembre: El Gobierno prevé preparar la legislación para convertir las medidas en ley.
- Diciembre: El ministro de Trabajo aspira a lograr su aprobación en una sesión plenaria de la Asamblea Nacional.
- 2028: La financiación externa sería obligatoria para los centros de trabajo con 100 empleados o más.
- 2029: Se incorporarían los centros de trabajo con entre 10 y 99 empleados.
- 2030: La obligación se extendería a los centros de trabajo con menos de 10 empleados.
La obligación se aplicaría al trabajo realizado desde la fecha en que la norma entre en vigor en cada centro de trabajo. En virtud de este mandato, los empleadores no tendrían que transferir a cuentas externas el dinero correspondiente a los servicios prestados antes de esa fecha. Por lo tanto, las prestaciones de un trabajador podrían incluir un periodo anterior sujeto al sistema vigente y otro posterior cubierto por la financiación externa obligatoria.
Los centros de trabajo que no adopten un plan de pensiones de jubilación después de la fecha límite quedarían inscritos automáticamente en el Fondo de Pensiones de Jubilación para Pequeñas y Medianas Empresas. Recibirían avisos de pago de aportaciones y, si se negaran reiteradamente a pagar, podrían afrontar sanciones administrativas, incluidas multas.
Cómo actuaría el Gobierno ante las aportaciones impagadas
El ministerio prevé ampliar las inspecciones a los empleadores que no realicen las aportaciones externas obligatorias. El objetivo es detectar la falta de dinero mientras el trabajador sigue empleado, en vez de hacerlo después de su jubilación o de la quiebra de una empresa.
Los planes de prestaciones definidas prometen una prestación calculada según las normas del plan y dejan al empleador la responsabilidad de mantener una financiación suficiente. En virtud de la propuesta, las empresas cuya financiación esté por debajo del 95% del mínimo exigido tendrían que cubrir al menos el 33% del déficit en el plazo de un año. El incumplimiento podría acarrear una multa de hasta 10 millones de wones.
Los planes de aportación definida funcionan de otra manera: el empleador ingresa dinero en una cuenta y el saldo final depende de las aportaciones y del rendimiento de las inversiones. Los empleadores tendrían una nueva obligación de proporcionar información salarial, lo que ayudaría a las autoridades a comprobar si se han realizado los pagos exigidos.
Qué recibirían las empresas pequeñas
Las empresas con menos de 30 empleados pagarían las comisiones más bajas del sistema de pensiones previsto. El Gobierno también propone sustituir el proceso actual para adoptar un plan de pensiones, que requiere trámites y revisión por parte de las autoridades reguladoras, por la firma de un contrato, con el fin de reducir la carga administrativa.
Los empleadores que adopten un plan de pensiones antes de la entrada en vigor de la ley podrían recibir una ayuda equivalente al 10% de las aportaciones correspondientes a los trabajadores que ganen menos del 130% del salario mínimo. El presupuesto propuesto para esta ayuda por adopción anticipada es de 6.000 millones de wones el próximo año.
Las empresas con menos de 50 empleados que adopten por primera vez un plan de pensiones también podrían recibir una ayuda equivalente a dos puntos porcentuales de los intereses de sus préstamos, una vez transcurrido un mes. El Gobierno ha asignado 6.200 millones de wones a esta medida en su propuesta presupuestaria para el próximo año, lo que eleva a 12.200 millones de wones el total de las dos ayudas propuestas.
La Federación de Empresas de Corea, una organización empresarial, respalda el objetivo de proteger las prestaciones de jubilación, pero pide que la aplicación tenga en cuenta la capacidad financiera y administrativa de las pequeñas y microempresas. Para esos empleadores, las aportaciones periódicas a las pensiones se convertirían en un gasto continuo, junto con los salarios y otros costos.
Por qué el Gobierno quiere fondos de pensiones gestionados profesionalmente
Se prevé que los activos de los fondos de pensiones de jubilación superen los 1.000 billones de wones para 2040, casi el doble de los 501,4 billones contabilizados al cierre del año pasado. El Gobierno quiere que ese creciente conjunto de ahorros genere más ingresos para la jubilación mediante una gestión profesional y una participación más amplia.
El año pasado, los planes de pensiones de jubilación rindieron un 6,47%, frente al 18,82% del Sistema Nacional de Pensiones, el 17,2% del plan de pensiones de los empleados públicos y el 18,9% del plan de pensiones de los docentes de centros privados. La diferencia entre los planes de jubilación y el Sistema Nacional de Pensiones fue de 12,35 puntos porcentuales. La composición de las inversiones y la exposición al riesgo de mercado de cada sistema influyen en sus rendimientos.
El objetivo declarado del Gobierno es elevar la tasa de sustitución de ingresos durante la jubilación, que ronda el 13%, hasta el entorno del 20%. Esta tasa indica qué proporción de los ingresos anteriores de una persona reemplaza la pensión. Alcanzar ese objetivo dependería de las aportaciones, los resultados de las inversiones y la forma en que los trabajadores reciban sus ahorros.
En el modelo de fondos propuesto, un gestor profesional reuniría y administraría los activos de los participantes. Los centros de trabajo podrían adoptarlo con el consentimiento de los representantes de los empleados y siguiendo otros procedimientos exigidos. En un mismo centro de trabajo podrían coexistir los planes basados en contratos y los fondos, y los empleadores podrían ofrecer más de un fondo.
Tres tipos de fondos y normas para los gestores
La propuesta crearía tres vías para acceder a la gestión de fondos. Los bancos, las sociedades de valores y las aseguradoras podrían crear empresas gestoras comerciales, por separado o en conjunto, para prestar servicio a varios centros de trabajo. Grupos de empleadores u organizaciones nacionales de trabajadores y empleadores podrían crear gestoras sin fines de lucro. Las instituciones públicas podrían gestionar fondos abiertos a los centros de trabajo que cumplan los requisitos.
La vía pública incluye ampliar Blue Seed, el fondo de pensiones gestionado por el Servicio de Indemnización por Accidentes Laborales y Bienestar de los Trabajadores de Corea. El acceso se extendería el próximo año a los centros de trabajo con hasta 100 empleados y, en 2028, a aquellos con hasta 300.
Las gestoras pertenecientes a instituciones financieras necesitarían un capital mínimo de 12.000 millones de wones y siete empleados esenciales para funciones como los controles internos. Quienes gestionaran directamente las inversiones necesitarían entre cinco y ocho especialistas adicionales en inversiones. Un proceso de autorización preliminar, seguido de la aprobación definitiva, permitiría a las autoridades evaluar a los solicitantes antes de que comenzaran a operar.
Las normas de gobierno propuestas exigirían que las gestoras de instituciones financieras tuvieran al menos cuatro consejeros independientes y al menos dos consejeros recomendados por los participantes. En general, los fondos de consorcios contarían con representación paritaria de trabajadores y empleadores. Las gestoras también tendrían que reservar un 0,25% de los activos para riesgos operativos y recurrir a entidades externas para la custodia de activos y la evaluación del rendimiento.
La ley daría prioridad a los intereses de los participantes y establecería la obligación de indemnizar por daños para las gestoras que incumplieran sus deberes. Para evitar esa responsabilidad, una gestora tendría que demostrar que no actuó con intención ni negligencia. El Ministerio de Trabajo y las autoridades financieras coordinarían la supervisión, mientras que el ministerio se encargaría de las sanciones.
Los mayores rendimientos implicarían riesgos de inversión
La Federación de Empresas de Corea ha pedido que la expansión de los fondos gestionados profesionalmente vaya acompañada de garantías. Le preocupa que los trabajadores asuman las consecuencias financieras cuando las inversiones suban o bajen.
La federación expuso su postura en un comunicado en respuesta al plan:
«A diferencia del Sistema Nacional de Pensiones, cuyas prestaciones están garantizadas por el Estado, las ganancias y pérdidas de un plan de pensiones de jubilación basado en fondos recaen por completo en el afiliado y dependen del rendimiento de las inversiones»,
Para un trabajador inscrito en un fondo de aportación definida, la gestión profesional cambia quién toma las decisiones de inversión. La cantidad disponible al jubilarse sigue dependiendo de lo que se ingrese en la cuenta y del rendimiento de esas inversiones. Por ello, las cualificaciones de los gestores, la supervisión independiente y la rendición de cuentas son tan importantes como los esfuerzos por mejorar los rendimientos.
Cambiarían las opciones de inversión y la información de los proveedores
El Gobierno prevé elevar gradualmente el límite actual del 70% para los activos de riesgo en las cuentas IRP. También ampliaría las inversiones permitidas en estas cuentas y en los planes de aportación definida para incluir cuentas de gestión de inversiones y pagarés emitidos, lo que ofrecería a los participantes más opciones para sus ahorros.
El aviso sobre la opción predeterminada pasaría de enviarse cuatro semanas después del vencimiento de un producto de inversión a enviarse dos semanas antes. Las opciones predeterminadas ofrecen una vía de inversión preestablecida cuando un participante no toma una decisión activa. El aviso anticipado busca reducir el tiempo que el dinero permanece en efectivo u otros activos similares después del vencimiento de un producto.
El plan también propone excluir de las opciones predeterminadas los productos con bajos rendimientos. Las evaluaciones de los proveedores de pensiones se centrarían más en los rendimientos cuantitativos y en medidas que tengan en cuenta el nivel de riesgo de inversión asumido para obtenerlos.
Se publicarían las clasificaciones y los datos de rendimiento de todos los proveedores, en sustitución de la práctica actual de divulgar únicamente el 10% con mejores resultados. Así, los trabajadores y empleadores tendrían una visión más amplia del desempeño de los proveedores al decidir dónde colocar el ahorro para la jubilación.
Los pagos periódicos de pensiones podrían convertirse en la opción predeterminada
El Gobierno estudia establecer que las prestaciones de jubilación se paguen como una pensión, salvo que el beneficiario solicite expresamente un pago único. El cambio daría prioridad inicial a los ingresos periódicos, pero mantendría la posibilidad de recibir todo el dinero de una vez.
Actualmente, la mayoría de los jubilados recibe sus prestaciones en un pago único. El Gobierno quiere cambiar esta tendencia y dar un mayor papel a las pensiones laborales junto con el Sistema Nacional de Pensiones. Los pagos periódicos distribuyen los ahorros para la jubilación a lo largo del tiempo, mientras que un pago único deja todo el saldo bajo el control inmediato del beneficiario.
Las normas que permiten retirar dinero anticipadamente seguirían sin cambios. Los trabajadores podrían continuar solicitando retiros autorizados para necesidades como comprar una vivienda o aportar un depósito jeonse, una gran suma reembolsable que se utiliza en muchos contratos de alquiler de viviendas en Corea del Sur.
En cambio, el Gobierno impulsaría una ley para elevar del 50% al 70% el límite de los préstamos garantizados con activos de pensiones. Pedir dinero prestado usando los ahorros como garantía ofrecería una alternativa a retirarlos, aunque los trabajadores asumirían el pago de la deuda y los intereses. Las autoridades también estudian ofrecer incentivos fiscales para animar a las personas a seguir ahorrando para la jubilación durante más tiempo.
La gestión de fondos públicos y una cobertura más amplia siguen pendientes
Aún no se ha decidido si el Servicio Nacional de Pensiones participará en la gestión de los nuevos fondos; la cuestión se debatirá en la Asamblea Nacional. Los trabajadores, las empresas, el Gobierno y los especialistas discrepan sobre su papel, por lo que este asunto no forma parte de los puntos acordados de la propuesta.
La Federación de Empresas de Corea sostiene que sumar al Servicio Nacional de Pensiones a un mercado en el que ya operan proveedores privados y Blue Seed podría desdibujar las funciones de las pensiones públicas y privadas y debilitar la competencia leal. El plan del Gobierno tampoco incluye crear una entidad independiente para gestionar las pensiones de jubilación.
Otro aspecto aún pendiente del debate sobre la reforma son los trabajadores con menos de un año de servicio y quienes trabajan menos de 15 horas semanales. El ministerio y el Instituto de Trabajo de Corea estudian sus prestaciones de jubilación y la posibilidad de establecer una cobertura obligatoria. El Consejo Económico, Social y Laboral inició en junio las conversaciones sobre asuntos relacionados.
Para los trabajadores que ya están cubiertos por las normas sobre prestaciones de jubilación, las prioridades legislativas inmediatas son el calendario de financiación externa, un control más estricto de las aportaciones y el nuevo sistema de gestores. Para los empleadores, el plazo de preparación propuesto y las ayudas financieras determinarían con qué rapidez tendrían que modificar sus nóminas, contratos de pensiones y planificación de caja.
Puntos clave
- La financiación externa obligatoria comenzaría en 2028 en los centros de trabajo con al menos 100 empleados y abarcaría todos los tamaños de centro para 2030.
- La obligación se aplicaría al servicio prestado después de la fecha de entrada en vigor en cada centro de trabajo, sin financiación retroactiva del servicio anterior.
- Las prestaciones de jubilación impagadas sumaron 822.900 millones de wones el año pasado, el 41,1% de todos los salarios impagados.
- Gestores profesionales administrarían nuevos fondos para los planes de aportación definida y las cuentas IRP; las ganancias y pérdidas de las inversiones corresponderían a los participantes.
- Las ayudas propuestas para la adopción anticipada y los intereses de préstamos suman 12.200 millones de wones en el presupuesto del próximo año.
- El Gobierno prevé preparar la legislación en noviembre y lograr su aprobación en diciembre.
- La participación del Servicio Nacional de Pensiones y la cobertura de trabajadores con poco tiempo de servicio o jornadas muy cortas siguen pendientes de decisión.