Un colchón de divisas con fecha límite de reembolso
India podría tener que reembolsar entre 160.000 y 170.000 millones de dólares, incluidos los intereses, durante los próximos tres a cinco años por depósitos en divisas que han aportado más de 130.000 millones de dólares, según Uday Kotak, fundador y director no ejecutivo de Kotak Mahindra Bank. Su mensaje fue empezar a prepararse mientras esos fondos todavía ofrecen protección frente a las perturbaciones mundiales.
Contenido
- Un colchón de divisas con fecha límite de reembolso
- Qué aportan los depósitos a India
- Por qué fue importante la fecha de cierre del 31 de agosto
- Cómo influyen los rendimientos de los bonos estadounidenses
- Los impuestos orientan el ahorro interno
- Las compras internas y las ventas extranjeras pueden darse al mismo tiempo
- Las importaciones de oro aumentan la demanda de dólares
- Qué debe desarrollar India antes de los reembolsos
- Puntos clave
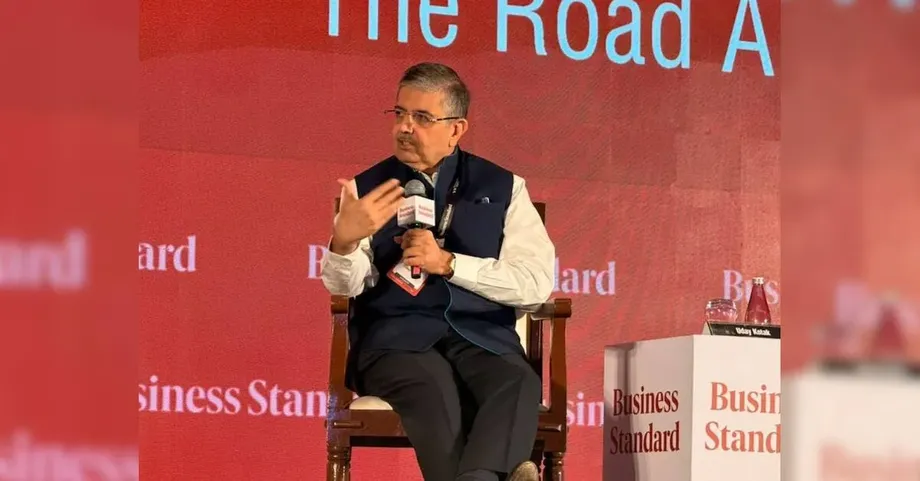
En su intervención en la cumbre Business Standard BFSI Insight Summit 2026, celebrada el 26 de octubre en el Jio World Convention Centre de Bombay, Kotak elogió al Gobierno y al Banco de la Reserva de India (RBI) por conseguir esos fondos en medio del conflicto en Oriente Medio y la guerra entre Rusia y Ucrania. Describió la captación de depósitos FCNR(B) como un colchón útil que da tiempo a India para fortalecer su economía.
Kotak dijo que, tarde o temprano, habrá que devolver los depósitos, por lo que los próximos años serán un período de preparación. El rango de reembolso es una estimación suya; no presentó un calendario que indicara cuánto vencería cada año.
Al explicar por qué los responsables de las políticas deberían actuar antes del vencimiento de los depósitos, Kotak dijo:
«No necesitamos alarmarnos hoy, pero debemos actuar con estrategia. Tenemos que preparar la estructura económica y financiera de India para ese momento, que llegará inevitablemente».
Su argumento vinculó varias presiones que suelen analizarse por separado: el costo de tomar préstamos en dólares, la competencia por el ahorro de los hogares indios, la repatriación de fondos por parte de inversores extranjeros y las divisas que se gastan en importar oro. En conjunto, estos factores determinan con qué facilidad puede India hacer frente a sus futuros pagos externos.
Qué aportan los depósitos a India
FCNR(B) significa Foreign Currency Non-Resident (Bank), o depósitos bancarios para no residentes en moneda extranjera. Son depósitos bancarios en divisas que mantienen personas elegibles que viven fuera de India. Los bancos reciben financiación en moneda extranjera y deben devolver el dinero a los depositantes, junto con los intereses acordados, cuando vencen los depósitos.
La financiación en moneda extranjera es importante porque los pagos internacionales requieren monedas aceptadas en el extranjero. El ahorro en rupias respalda la actividad interna, mientras que los dólares y otras divisas ayudan a cumplir las obligaciones con proveedores, inversores y prestamistas extranjeros.
Kotak dijo que la captación reforzó los recursos en divisas de India en un momento de incertidumbre geopolítica. Asegurar los fondos a una tasa de interés fija también ofreció protección frente a un posterior aumento de los costos de financiación mundial.
El beneficio conlleva una obligación futura. Cuando vencen los depósitos, los bancos necesitan divisas para reembolsarlos o deben convencer a los depositantes de que los renueven. A Kotak le preocupa que India aproveche el margen de tiempo que ofrecen los depósitos para desarrollar fuentes más sólidas de ingresos externos y fortalecer su resiliencia financiera.
Por tanto, el desafío práctico se extiende en el tiempo: primero llega la financiación y respalda el sistema financiero; después, surgen necesidades de reembolso. La preparación implica tener en cuenta tanto el monto adeudado como las fechas de vencimiento de los pagos.
Por qué fue importante la fecha de cierre del 31 de agosto
Kotak atribuyó al RBI el cierre del programa de captación el 31 de agosto, antes de que los rendimientos de los bonos estadounidenses subieran con fuerza a comienzos de septiembre. Dijo que India había conseguido financiación en dólares a tasa fija antes del aumento, con lo que evitó costos que habrían sido al menos 100 puntos básicos más altos.
Un punto básico equivale a una centésima de punto porcentual. Un aumento de 100 puntos básicos significa, por ejemplo, que una tasa de interés anual pasa del 5% al 6%. En un programa de endeudamiento de gran magnitud, incluso ese único punto porcentual puede marcar una diferencia considerable en los pagos de intereses.
La secuencia descrita por Kotak fue la siguiente:
- 31 de agosto: El RBI cerró el programa de captación de depósitos, según Kotak.
- Comienzos de septiembre: Los rendimientos de los bonos estadounidenses subieron con fuerza, lo que encareció la nueva financiación en dólares.
- 26 de octubre de 2026: Kotak instó a prepararse para los futuros reembolsos durante su intervención en la cumbre de Bombay.
- Los siguientes tres a cinco años: El período que estimó para fortalecer la posición financiera de India antes de que haya que reembolsar los depósitos.
En opinión de Kotak, el calendario permitió ahorrar en el momento de obtener los fondos. Su advertencia se centró en lo que viene después: aprovechar ese período de financiación más barata para mejorar la capacidad de India de afrontar la factura futura.
Cómo influyen los rendimientos de los bonos estadounidenses
Kotak también señaló la competencia entre los rendimientos de los bonos del Gobierno de Estados Unidos y los títulos públicos indios. Citó un bono del Tesoro estadounidense con vencimiento a 10 años que rendía alrededor del 5%, frente a aproximadamente el 7,4% de un bono del Gobierno de India con el mismo plazo.
Las operaciones cambiarias pueden modificar esa comparación. Un inversor que opera en rupias y compra un activo en dólares se expone tanto a las fluctuaciones del tipo de cambio como a las variaciones del valor del bono. Cubrir el riesgo cambiario significa pactar un cambio de divisas futuro para reducir la incertidumbre sobre el valor de la inversión en rupias.
Kotak citó un componente anual de cobertura cambiaria de alrededor del 3,5% y situó en aproximadamente el 8,5% el rendimiento en rupias de la inversión estadounidense. Ese cálculo suma el componente cambiario al rendimiento en dólares. En la práctica, el sentido de la operación de cambio determina si el inversor paga o recibe la diferencia cambiaria a plazo correspondiente.
Con las cifras que presentó, la ventaja de rendimiento frente al bono del Gobierno de India sería de 1,1 puntos porcentuales, o 110 puntos básicos. El rendimiento real depende de las condiciones de la operación, del acceso al mercado y de otros costos.
La preocupación más amplia de Kotak era que los inversores comparan oportunidades en distintas monedas. También dijo que el rendimiento de los bonos del Gobierno de India a 10 años había subido entre 75 y 80 puntos básicos, aproximadamente, en medio de la inflación y las tensiones geopolíticas. Esas variaciones afectan las tasas de referencia para otros préstamos internos.
Los impuestos orientan el ahorro interno
Antes de decidir dónde invertir su dinero, los inversores indios comparan otro factor: cuánto del rendimiento queda después de pagar impuestos. Kotak citó una tasa efectiva de impuesto sobre las ganancias de capital de alrededor del 14,95%, incluidos el recargo y otros cargos, frente a un impuesto sobre los ingresos por intereses que podría alcanzar el 39% para los inversores individuales con ingresos elevados.
Las ganancias de capital son los beneficios obtenidos al vender una inversión por un precio superior al de compra. Los intereses son los pagos que se reciben por el dinero depositado o prestado mediante un instrumento que genera intereses. El tratamiento fiscal de ambos puede influir en qué inversiones resultan más atractivas para quienes ahorran.
Con las tasas citadas por Kotak, una ganancia imponible ilustrativa de 100 rupias dejaría unos 85,05 rupias después de impuestos, mientras que 100 rupias de intereses imponibles dejarían 61 rupias. El ejemplo mantiene constante el monto de los ingresos para mostrar la diferencia fiscal; el importe real de los impuestos depende del inversor y de la inversión.
Kotak dijo que esa brecha estaba llevando a las personas con dinero disponible a elegir inversiones que generan ganancias de capital, como las acciones, y presionando la demanda de depósitos y otros instrumentos que pagan intereses.
La distribución del ahorro de los hogares es importante para los bancos, porque los depósitos son una fuente de financiación fundamental. El argumento de Kotak incorporó las decisiones fiscales internas al mismo debate que la financiación en divisas: ambas influyen en dónde obtiene dinero el sistema financiero y cuánto debe pagar por él.
Las compras internas y las ventas extranjeras pueden darse al mismo tiempo
Kotak estimó que los inversores extranjeros de cartera tenían alrededor de 700.000 millones de dólares en activos indios. Si se incluye la inversión extranjera directa, calculó que el total de la inversión extranjera acumulada ascendía a aproximadamente 1,5 billones de dólares.
La inversión de cartera incluye activos financieros como acciones y bonos. Por lo general, la inversión extranjera directa supone una participación de propiedad más duradera en una empresa. Kotak utilizó estas cifras para describir la magnitud de la participación extranjera en la economía y los mercados de India.
Los inversores internos pueden sostener los precios de las acciones si compran cuando los inversores extranjeros venden. Después, los vendedores extranjeros pueden cambiar a dólares las rupias que recibieron y enviar el dinero al exterior, lo que genera demanda de divisas incluso cuando la participación interna en el mercado sigue siendo sólida.
Al describir el papel de los compradores indios en esas operaciones, Kotak dijo:
«Por un lado, el inversor indio compensa los flujos extranjeros cuando se producen. Por otro, directa o indirectamente, da una salida a los inversores extranjeros, y no me opongo a ello. Son mercados libres. Debemos respetarlos».
Su preocupación vinculó el auge de la inversión interna con las cuentas externas de India. Las compras locales pueden absorber los activos que se ponen a la venta, mientras el mercado cambiario sigue teniendo que facilitar que los inversores transfieran al exterior el dinero obtenido.
Las importaciones de oro aumentan la demanda de dólares
Kotak citó un déficit de cuenta corriente de 26.000 millones de dólares en el año fiscal que terminó en marzo de 2026, junto con importaciones de oro por valor de 72.000 millones de dólares. Sostuvo que India habría registrado un superávit de cuenta corriente sin esas importaciones de oro.
La cuenta corriente registra el comercio de bienes y servicios, así como los ingresos y las transferencias entre países. Hay déficit cuando los pagos al exterior por esos conceptos superan los ingresos. India necesita entonces financiar la diferencia mediante flujos de inversión, endeudamiento u otros recursos externos.
Con las cifras utilizadas por Kotak, si se restaran 72.000 millones de dólares en importaciones de oro de un déficit de 26.000 millones, se obtendría un superávit de 46.000 millones, siempre que el resto de la cuenta se mantuviera sin cambios. Por tanto, las importaciones de oro equivalían a unas 2,8 veces el déficit citado.
Kotak dijo que, en el año fiscal que termina en marzo de 2027, las importaciones de oro podrían alcanzar los 90.000 millones de dólares y las de petróleo, entre 60.000 y 65.000 millones. Su proyección para el oro superaría en 18.000 millones de dólares, o un 25%, la cifra de 72.000 millones del año anterior.
Kotak reconoció el derecho de los hogares indios a tener oro, pero pidió tener en cuenta estratégicamente las divisas necesarias para comprarlo. Advirtió que las fuertes importaciones de oro, sumadas a las presiones de los flujos de cartera, podrían debilitar la rupia.
Qué debe desarrollar India antes de los reembolsos
Kotak pidió invertir en investigación, tecnología e industrias que atiendan la demanda más allá de las fronteras de India. Sostuvo que el país debería aprovechar los próximos tres a cinco años para ser más competitivo en ámbitos seleccionados, en lugar de depender únicamente de inversores extranjeros que buscan acceder a su mercado interno.
Al exponer su aspiración para la industria india, Kotak dijo:
«India debe desarrollar, al menos en algunos ámbitos durante los próximos cinco años, la capacidad de ser una alternativa y de ocupar un lugar en el mundo con aquello que el mundo necesita de nosotros».
Las empresas que venden bienes y servicios en el extranjero pueden generar divisas con sus ingresos. Esto constituye una fuente de recursos externos distinta de los depósitos que después deben reembolsarse o de las inversiones cuyos propietarios pueden repatriar sus ganancias.
Las propuestas de Kotak vinculan el reembolso con la economía en general. Unas industrias más competitivas podrían generar ingresos en el extranjero, mientras que las decisiones sobre el ahorro, los impuestos y las importaciones influyen en cuánta financiación externa necesita India.
El mensaje inmediato fue prepararse, no alarmarse. Kotak se mostró optimista sobre las perspectivas de India a largo plazo y, al mismo tiempo, instó a los responsables de las políticas y a las instituciones financieras a aprovechar el tiempo que ofrecen los depósitos para fortalecer la capacidad del país de cumplir sus pagos externos.
Puntos clave
- Kotak estimó que los más de 130.000 millones de dólares captados mediante depósitos FCNR(B) podrían requerir reembolsos de entre 160.000 y 170.000 millones, incluidos los intereses, durante los próximos tres a cinco años.
- Elogió la fecha de cierre del programa del RBI, el 31 de agosto, y dijo que la financiación posterior habría costado al menos 100 puntos básicos más.
- En su comparación de bonos, situó el rendimiento de un bono del Tesoro estadounidense con cobertura cambiaria en alrededor del 8,5% en rupias, frente al 7,4% de un bono del Gobierno de India.
- Dijo que las diferencias fiscales estaban orientando el ahorro interno hacia las ganancias de capital y alejándolo de los ingresos por intereses.
- Kotak citó importaciones de oro por valor de 72.000 millones de dólares frente a un déficit de cuenta corriente de 26.000 millones en el año fiscal que terminó en marzo de 2026.
- Instó a invertir en investigación, tecnología e industrias que atiendan la demanda mundial antes del vencimiento de los depósitos.