Un año en el cargo y bajo presión el objetivo de endeudamiento de 40 billones de yenes
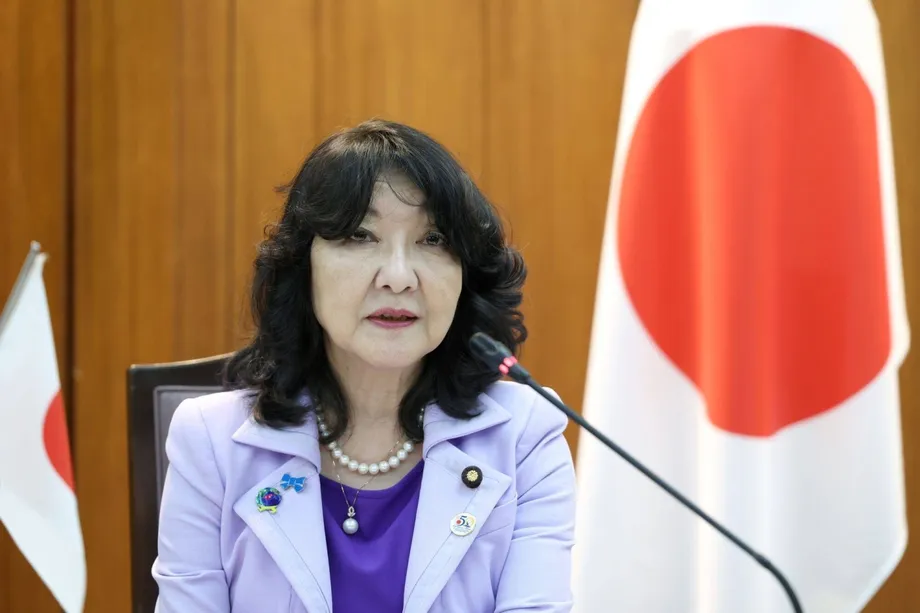
El Gobierno de Japón intenta mantener la nueva emisión de bonos cerca de los 40 billones de yenes en su próximo presupuesto anual, al tiempo que busca fondos para una propuesta de reducción del impuesto a los alimentos, inversiones en industrias estratégicas y un mayor presupuesto de defensa. El desafío llega cuando la primera ministra Sanae Takaichi cumple su primer año en el cargo, el 21 de octubre de 2026, tras un año de fuertes movimientos en los mercados de divisas y bonos.
Contenido
- Un año en el cargo y bajo presión el objetivo de endeudamiento de 40 billones de yenes
- ¿Qué cambió entre julio y octubre?
- Por qué importan tanto el yen como los rendimientos de los bonos
- Takaichi rechaza que se la califique de reflacionista
- La presión de Estados Unidos aumenta la urgencia
- La expansión de la defensa necesita una fuente de financiación duradera
- La ayuda con el impuesto a los alimentos y las inversiones compiten por los fondos
- El Banco de Japón también afronta una prueba de inflación
- La demanda récord de bonos da cierto margen de maniobra
- Puntos clave
El yen se debilitó desde unos 151 por dólar cuando comenzó la gestión de su Gobierno hasta casi 164 a finales de julio, su nivel más bajo en aproximadamente cuatro décadas. El rendimiento del bono de referencia del Gobierno japonés, que mide la rentabilidad que exigen los inversionistas para prestar dinero al Estado durante 10 años, subió de alrededor del 1,6% al 3,115% a finales de septiembre, su nivel más alto en unos 30 años.
Takaichi rechaza las afirmaciones de que sus políticas causaron esos movimientos. Sus ministros prometen cada vez más garantizar la sostenibilidad fiscal, es decir, que el gasto, los ingresos y el endeudamiento se mantengan en niveles manejables a lo largo del tiempo. Los inversionistas esperan ahora las decisiones presupuestarias que mostrarán cómo encajan esas promesas con la política emblemática de Takaichi de un gasto fiscal responsable y proactivo.
Hay señales de que la confianza se está recuperando. Una subasta de bonos del Gobierno con vencimiento a 20 años, realizada el 20 de octubre, atrajo una demanda récord. Sin embargo, aún no se ha definido cómo se financiarán varias iniciativas importantes, y la decisión de política monetaria del Banco de Japón del 30 de octubre pondrá a prueba una vez más la relación entre el gasto público, la inflación y las tasas de interés.
¿Qué cambió entre julio y octubre?
La Oficina del Gabinete señala que el Gobierno aprobó sus directrices de política económica para 2026 el 21 de julio, tras las recomendaciones del Consejo de Política Económica y Fiscal. El subtítulo del documento presenta 2026 como el primer año de una política fiscal responsable y proactiva, y llama a poner en marcha las ambiciones de Japón.
Durante la preparación de ese plan, un borrador cuya redacción se interpretó como un intento de desalentar las subidas de las tasas de interés del Banco de Japón contribuyó a desatar ventas de bonos del Gobierno japonés. Los inversionistas temían que el Gobierno quisiera aumentar el gasto y mantener al mismo tiempo una política monetaria expansiva, cuando la inflación ya presionaba a los hogares.
Los principales acontecimientos se desarrollaron a lo largo de varios meses:
- 21 de julio: El gabinete aprobó las directrices anuales de política económica y fiscal.
- Finales de julio: El yen se acercó a los 164 por dólar, y Japón y Estados Unidos realizaron compras coordinadas de yenes.
- 1 de septiembre: El secretario del Tesoro de Estados Unidos, Scott Bessent, dijo que había instado a Japón a poner fin a su política reflacionaria.
- Finales de septiembre: El rendimiento del bono de referencia del Gobierno japonés alcanzó el 3,115%.
- 19 de octubre: Takaichi rechazó en el Parlamento las críticas a su gestión económica y se comprometió a controlar la emisión de bonos.
- 20 de octubre: Una subasta de bonos del Gobierno con vencimiento a 20 años registró una demanda récord.
- 30 de octubre: Está previsto que el Banco de Japón anuncie su próxima decisión de política monetaria y actualice sus previsiones económicas.
Las próximas decisiones fiscales importantes llegarán hacia finales de 2026, cuando el Gobierno prepare el presupuesto para el año fiscal que comienza en abril de 2027 y un nuevo plan de gasto en defensa para cinco años.
Por qué importan tanto el yen como los rendimientos de los bonos
Un yen más débil encarece en moneda japonesa los combustibles, los alimentos y las materias primas importados. El mayor costo de las importaciones puede reflejarse en las facturas de los hogares y los gastos de las empresas, y reducir el poder adquisitivo de los aumentos salariales. El alza de los rendimientos de los bonos genera otra presión: encarece los nuevos préstamos del Gobierno e influye en los costos de financiación en otras partes de la economía.
Los precios de los bonos y sus rendimientos se mueven en direcciones opuestas. Cuando los inversionistas venden bonos existentes, sus precios bajan y aumenta la rentabilidad disponible para un nuevo comprador. Los inversionistas pueden exigir esa mayor rentabilidad porque prevén más inflación, una mayor emisión de bonos o tasas de interés más altas por parte del banco central.
Japón afronta las tres preocupaciones. Los planes de gasto e impuestos de Takaichi están bajo escrutinio, mientras que el aumento de las presiones inflacionarias globales y las expectativas de nuevas subidas de las tasas del Banco de Japón también han impulsado los rendimientos al alza.
Toru Suehiro, economista jefe de Daiwa Securities, sostiene que las condiciones internacionales ayudan a explicar los costos de endeudamiento de Japón. A partir de la relación entre los rendimientos japoneses y estadounidenses desde principios de 2026 hasta agosto, calculó que el rendimiento de referencia japonés sería de alrededor del 3,36% si el rendimiento estadounidense comparable fuera del 5,07%. En su análisis, el rendimiento japonés real fue del 2,93%, es decir, 0,43 puntos porcentuales menos. A su juicio, se ha moderado la preocupación excesiva por las finanzas públicas, aunque las próximas decisiones presupuestarias aún entrañan riesgos.
Takaichi rechaza que se la califique de reflacionista
Takaichi respondió directamente a las críticas en el Parlamento el 19 de octubre. La primera ministra aludió a las acusaciones que vinculan su nombre con la debilidad de la moneda y las tasas de interés más altas:
«Hasta ahora me han criticado mucho por cosas como “el yen débil de Takaichi” y “las altas tasas de interés de Takaichi”».
Luego rechazó esa descripción de su gestión:
«Rechazo categóricamente esas afirmaciones».
Su Gobierno afirma que una economía más sólida y unas finanzas públicas sostenibles ayudarán a recuperar la confianza en el yen. La ministra de Finanzas, Satsuki Katayama, ha dicho que Takaichi no es reflacionista, mientras que el ministro de Política Económica, Minoru Kiuchi, afirmó en septiembre que Japón ya no necesita una política reflacionaria.
La reflación consiste en utilizar el gasto público y una política monetaria expansiva para estimular la demanda e impulsar los precios al alza. El lenguaje reciente del Gobierno da más importancia a las inversiones que amplían la capacidad productiva de Japón que a simplemente alentar a las personas y las empresas a gastar más.
Toshihiro Nagahama, economista jefe del Instituto de Investigación Económica de Dai-ichi Life Asset Management y miembro del sector privado del consejo de política económica, afirma que los inversionistas han malinterpretado esa intención. Según él, el consejo no ha debatido la política monetaria y Takaichi ha pedido a los funcionarios que examinen rigurosamente las solicitudes presupuestarias.
Takahide Kiuchi, economista ejecutivo del Instituto de Investigación Nomura y antiguo miembro del consejo de política del Banco de Japón, ofrece una valoración distinta. Considera que la reacción del mercado es una respuesta natural a los riesgos fiscales percibidos. Observa un mayor respeto por la independencia de criterio del banco central y la intención de limitar la emisión de bonos, pero afirma que el resultado presupuestario mostrará si la política fiscal realmente ha cambiado.
La presión de Estados Unidos aumenta la urgencia
La intervención de Washington ha convertido el debate de política económica de Japón en un asunto internacional. A Bessent le preocupaba que la venta de activos japoneses pudiera extenderse a los bonos del Gobierno estadounidense, en especial si instituciones o autoridades japonesas vendían activos en el extranjero mientras el yen se debilitaba.
Ambos Gobiernos respondieron con su primera operación conjunta de compra de yenes desde 1998. Tras la intervención, la moneda se recuperó hasta alrededor de 155,23 por dólar el lunes siguiente, frente a los casi 164 de julio. La operación dio a los inversionistas motivos para considerar la posibilidad de nuevas acciones coordinadas.
Posteriormente, Bessent presionó para que el Banco de Japón subiera las tasas antes y dijo el 1 de septiembre que había instado a Japón a poner fin a su política reflacionaria. El presidente Donald Trump también expresó su preocupación por la debilidad del yen durante una reunión con Takaichi el 22 de septiembre.
Las compras de divisas pueden fortalecer rápidamente el yen al generar demanda. Los incentivos más duraderos para los inversionistas también dependen de las tasas de interés, la inflación y la confianza en las finanzas públicas. Por ello, el Gobierno japonés intenta abordar tanto sus políticas como la forma en que los inversionistas las interpretan, entre otras cosas, poniendo más información a disposición en inglés.
La expansión de la defensa necesita una fuente de financiación duradera
Katayama ha dicho que aún no se ha decidido cómo se financiará el aumento previsto del gasto en defensa. El martes, la ministra de Finanzas describió los principios que orientan ese trabajo:
«En cuanto a cómo financiarlo, consideraremos las medidas necesarias, teniendo debidamente en cuenta la sostenibilidad fiscal y garantizando fuentes de financiación estables».
Según cálculos atribuidos a funcionarios del Gobierno, el nuevo plan de defensa previsto para finales de 2026 podría ascender a entre 70 y 80 billones de yenes en cinco años. Eso equivaldría a un promedio anual de entre 14 y 16 billones de yenes, aunque aún no se han decidido las asignaciones anuales ni los gastos que abarcará el plan.
Japón gastó alrededor de 11 billones de yenes, equivalentes al 1,9% del producto interno bruto, en defensa y actividades de seguridad más amplias durante el último año fiscal. Esa cifra incluía gastos como las operaciones de la guardia costera. El Gobierno también estudia elevar eventualmente el gasto en defensa al 3,5% del PIB, pero aún no ha aprobado ese nivel como decisión definitiva de gasto.
Entre las opciones de financiación que se debaten figura un aumento adicional del impuesto a las empresas. Los aumentos de impuestos pueden generar ingresos recurrentes para financiar gastos también recurrentes, pero tienen un costo político. El aumento del impuesto sobre la renta incluido en el paquete de financiación de defensa del ex primer ministro Fumio Kishida se aplazó en varias ocasiones y está previsto que entre en vigor en 2027.
El debate fiscal se suma a una discusión más amplia sobre el papel militar de Japón. La decisión del Gobierno en abril de flexibilizar las restricciones a la exportación de armas letales contribuyó a convocar manifestaciones contra la guerra en mayo, incluida una concentración en Tokio a la que, según cálculos, asistieron 50.000 personas. Katayama afirma que las decisiones sobre el gasto en defensa reflejarán el criterio independiente de Japón.
La ayuda con el impuesto a los alimentos y las inversiones compiten por los fondos
La propuesta presupuestaria también contempla una reducción del impuesto al consumo sobre los alimentos durante dos años y un programa de inversión en industrias estratégicas durante 14 años. Ambas medidas necesitan financiación, además de los compromisos de defensa, lo que dificulta cumplir el objetivo de mantener la nueva emisión de bonos cerca de los 40 billones de yenes.
Suehiro señala cuatro decisiones a las que prestarán atención los inversionistas: cómo se financiará la reducción del impuesto a los alimentos, el tamaño de un segundo presupuesto suplementario para el año fiscal en curso, el presupuesto inicial para 2027 y la orientación fiscal del Gobierno durante varios años.
Los subsidios a la energía podrían añadir otra demanda de gasto. El 18 de octubre, Koichi Hagiuda, subsecretario general del Partido Liberal Democrático, pidió estudiar medidas de apoyo para las facturas de electricidad y gas hacia finales de año. Los subsidios de verano dejaron de aplicarse en octubre. Podrían utilizarse fondos de reserva para reanudar la ayuda, mientras que un paquete más amplio podría requerir un presupuesto suplementario.
Suehiro considera que los mercados podrían aceptar una inversión para el crecimiento de entre 10 y 15 billones de yenes si permite trasladar al presupuesto anual inicial gastos que antes se incluían en presupuestos suplementarios. Ese rango es su estimación, no una asignación anunciada por el Gobierno.
Akio Makabe, profesor visitante de la Universidad de Tama, sostiene que para recuperar la confianza las decisiones de política deben estar a la altura de las promesas del Gobierno. Señala que el yen siguió debilitándose y los rendimientos subieron después del discurso sobre política económica de Takaichi del 5 de octubre. Advierte que los hogares pueden percibir los costos a través de los precios de las importaciones, las tasas hipotecarias y los cambios en el rendimiento de las inversiones de pensiones y seguros.
El Banco de Japón también afronta una prueba de inflación
El gobernador del Banco de Japón, Kazuo Ueda, dijo ante el Parlamento que la inflación subyacente se acercaba al objetivo del 2% del banco. La inflación subyacente se refiere a la tendencia de precios más persistente que las autoridades intentan identificar por debajo de las variaciones temporales de ciertos productos.
Ueda mencionó el aumento de los costos de las materias primas vinculado al conflicto en Oriente Medio, un mercado laboral ajustado y una recuperación económica moderada. La fuerte demanda mundial de inteligencia artificial también favorecía las inversiones y las exportaciones japonesas, al tiempo que añadía presión sobre los precios.
El gobernador advirtió que aplazar los ajustes de las tasas de interés podría elevar los costos de endeudamiento a más largo plazo al generar expectativas de una inflación excesiva:
«Con la inflación subyacente acercándose al 2% y las condiciones financieras aún expansivas, no ajustar adecuadamente nuestra tasa de política monetaria podría elevar las tasas de interés a largo plazo al avivar la preocupación del mercado por un exceso de inflación».
Ueda también dijo que las inversiones que aumentan la capacidad productiva podrían moderar la inflación con el tiempo. Esto da relevancia práctica a la afirmación del Gobierno de que su gasto ampliará la oferta: desarrollar nueva capacidad productiva lleva tiempo, mientras que el gasto puede estimular la demanda antes.
Los mercados esperaban que el banco mantuviera su tasa de política monetaria en el 1,25% el 30 de octubre, tras un aumento en septiembre, y que posiblemente la elevara al 1,5% en diciembre. Los precios en torno a la subasta de bonos del 20 de octubre implicaban una probabilidad de apenas el 6,2% de una subida en la reunión de octubre.
El Fondo Monetario Internacional ha instado a mantener el endurecimiento monetario y a establecer un marco fiscal para varios años. Krishna Srinivasan, director de su Departamento de Asia y el Pacífico, señaló que la incertidumbre sobre cómo financiar el gasto adicional y las reducciones de impuestos era motivo de preocupación fiscal.
La demanda récord de bonos da cierto margen de maniobra
En la subasta del 20 de octubre, las ofertas equivalieron a 5,84 veces el monto de los bonos ofrecidos, frente a 4,01 en la subasta anterior y un promedio de 3,73 durante los 12 meses previos. Tras conocerse el resultado, el rendimiento de los bonos del Gobierno con vencimiento a 20 años cayó hasta 0,06 puntos porcentuales, al 3,710%.
Ryutaro Kimura, estratega sénior de bonos de BNP Paribas Asset Management, atribuyó la recuperación de la demanda de los inversionistas nacionales a los altos rendimientos y a la disminución de las preocupaciones fiscales. Fukoku Mutual Life Insurance dijo que veía margen para trasladar algo más de sus inversiones de bonos extranjeros a bonos denominados en yenes.
Las aseguradoras de vida japonesas gestionan unos 2,5 billones de dólares, de los cuales alrededor de una cuarta parte está invertida en el extranjero. Sus decisiones de inversión influyen tanto en los costos de endeudamiento de Japón como en los mercados extranjeros. Las cifras del Ministerio de Finanzas citadas en octubre mostraron que los inversionistas japoneses habían vendido, en términos netos, más de 5 billones de yenes en bonos extranjeros durante 2026; las aseguradoras de vida representaron unos 289.000 millones de yenes, menos del 6% del total.
Keita Matsumoto, director de mercados financieros de SMBC Nikko Securities, describe a las aseguradoras como compradoras cautelosas de bonos japoneses a medida que aumentan los rendimientos. El estratega de Deutsche Bank Shoki Omori también prevé compras moderadas, en lugar de una venta generalizada de activos extranjeros. La sólida subasta da un margen de maniobra al Gobierno, mientras que la decisión del banco central del 30 de octubre y las decisiones presupuestarias de diciembre ayudarán a determinar las condiciones en las que los inversionistas seguirán prestando dinero.
Puntos clave
- El Gobierno de Takaichi busca mantener la nueva emisión de bonos cerca de los 40 billones de yenes mientras financia ayudas fiscales, inversiones industriales y la expansión de la defensa.
- El yen se acercó a los 164 por dólar en julio, mientras que el rendimiento del bono de referencia del Gobierno alcanzó el 3,115% en septiembre.
- Aún no se ha decidido cómo financiar la defensa; entre las opciones que se debaten figura un posible aumento del impuesto a las empresas.
- Una subasta del 20 de octubre de bonos con vencimiento a 20 años atrajo una demanda récord y ofreció una señal de que el interés de los inversionistas se está recuperando.
- La próxima decisión de política monetaria del Banco de Japón está prevista para el 30 de octubre. Se espera que el presupuesto anual y un nuevo plan de defensa se presenten hacia finales de 2026.