Se estudia reducir el pago inicial mientras los costos de vivienda siguen bajo presión
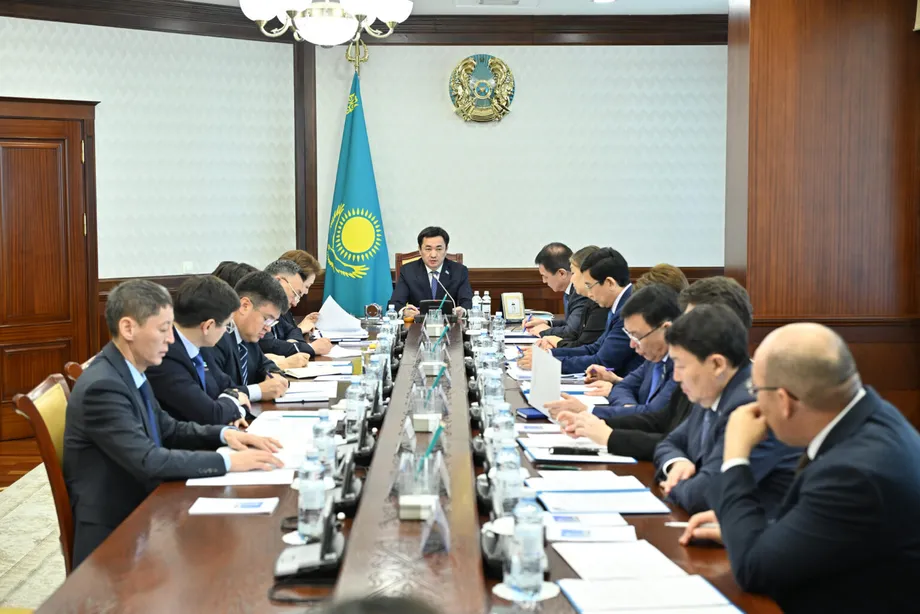
Kazajistán estudia reducir los pagos iniciales exigidos en los programas de vivienda mientras el Gobierno se propone completar 20,4 millones de metros cuadrados de viviendas para finales de 2026. El primer ministro, Olzhas Bektenov, ha encargado a la Agencia de Regulación y Desarrollo del Mercado Financiero y al Ministerio de Industria y Construcción que preparen propuestas. La directriz se hizo pública el 13 y el 14 de octubre.
Contenido
- Se estudia reducir el pago inicial mientras los costos de vivienda siguen bajo presión
- Cuánto deben pagar actualmente los compradores
- El Gobierno quiere viviendas terminadas, no solo edificios concluidos
- Por qué puede crecer la construcción mientras la demanda de vivienda sigue débil
- Los cambios fiscales podrían dificultar el ahorro para el pago inicial
- Protecciones para los compradores y acceso a financiación para la construcción
- Los ahorros para pensiones también influyen en el pago inicial
- Una propuesta de estándares de calidad va más allá de las grandes ciudades
- Las fechas que marcan el debate sobre la vivienda
- Puntos clave
Un informe publicado el 13 de octubre de 2026 a las 17:57 señala que la instrucción exige a la Agencia de Regulación y Desarrollo del Mercado Financiero, junto con el Ministerio de Industria, «elaborar propuestas adicionales para introducir mecanismos que reduzcan el monto del pago inicial». Esta formulación es una traducción del informe; las fuentes proporcionadas no incluyen la instrucción oficial ni un plazo para presentar las propuestas.
El posible cambio busca resolver un obstáculo concreto: incluso una hipoteca subvencionada puede exigir varios millones de tenge antes de que el comprador reciba las llaves. Para un apartamento que cuesta 20 millones de tenge, un pago inicial del 10% supone reunir 2 millones de tenge. Un requisito del 20% duplica esa cantidad y la eleva a 4 millones de tenge.
La promotora inmobiliaria y especialista en construcción y renovación Dilyara Seitnurova sostiene que la demanda de vivienda se ha visto limitada por las dificultades de financiación, no que haya desaparecido. Apoya la reducción de los pagos iniciales, aunque advierte que los compradores también necesitan acceso a préstamos asequibles y que los promotores deben contar con financiación suficiente para terminar sus proyectos.
Su análisis reúne tres presiones: un tipo más alto del impuesto al valor agregado, normas más estrictas para regular el dinero recaudado de los compradores durante la construcción y restricciones al acceso a los ahorros para pensiones. Cada una afecta a una parte distinta de la misma transacción, desde el precio del apartamento hasta el dinero que un hogar puede destinar a comprarlo.
El Gobierno ha pedido propuestas, pero no ha anunciado un nuevo requisito para el pago inicial. No se han anunciado un porcentaje que sustituya al actual, una fecha de aplicación ni un plazo para presentar las propuestas. Para los posibles compradores, por ahora siguen vigentes los requisitos actuales de los programas, que determinan cuánto deben ahorrar.
Cuánto deben pagar actualmente los compradores
Las normas oficiales del programa Nauryz de Otbasy Bank exigen un pago inicial mínimo equivalente al 20% del monto del préstamo, o al 10% cuando se compra una vivienda nueva con los trabajos de acabado terminados. El programa 5-10-20 también establece un pago inicial mínimo del 10%.
El pago inicial es la parte del precio de compra de una vivienda que el comprador paga por adelantado. La hipoteca cubre la parte financiada, que el prestatario devuelve a lo largo del tiempo con intereses. Reducir el pago inicial disminuye los ahorros necesarios al comienzo, pero aumenta el monto del préstamo si el precio y las demás condiciones se mantienen iguales.
Para una vivienda con un precio de 20 millones de tenge, pasar de un pago inicial del 20% a uno del 10% reduciría el monto que hay que pagar por adelantado de 4 millones a 2 millones de tenge. La parte financiada aumentaría de 16 millones a 18 millones de tenge. Se trata de un ejemplo basado en los porcentajes actuales, no de una propuesta anunciada por el Gobierno.
Estos ejemplos basados en el precio de compra no calculan el pago inicial exigido por Nauryz: sus normas oficiales expresan el mínimo como un porcentaje del monto del préstamo.
Los ingresos del hogar siguen siendo un factor decisivo para determinar si ese cambio sería útil. Una familia puede reunir un pago inicial menor y, aun así, tener dificultades para cubrir las cuotas mensuales. Por tanto, reducir el pago inicial y ofrecer cuotas asequibles resuelve aspectos distintos de la compra: lo primero ayuda al hogar a acceder al programa; lo segundo determina si puede seguir pagando.
El Gobierno quiere viviendas terminadas, no solo edificios concluidos
Bektenov ha convertido la entrega de los 20,4 millones de metros cuadrados previstos en una prioridad de construcción. Sus instrucciones también se refieren a las condiciones en que se entregarán las viviendas a sus residentes.
El primer ministro, Olzhas Bektenov, dijo que las viviendas deben estar listas para ser habitadas y contar con infraestructura y servicios:
«Al mismo tiempo, las viviendas deben estar completamente terminadas y contar con la infraestructura y los servicios necesarios», dijo Bektenov.
Se ha indicado a los akimats regionales, las autoridades ejecutivas locales, que preparen los terrenos con antelación y aceleren las obras de infraestructura. Los requisitos descritos incluyen agua, calefacción, electricidad, acceso por carretera y zonas verdes. Estos servicios determinan si una familia puede mudarse efectivamente a un edificio terminado.
La relación con la política hipotecaria es práctica. Un comprador necesita tanto condiciones de compra asumibles como una vivienda habitable. Los promotores también dependen de que las conexiones a los servicios públicos se realicen a tiempo y de que los terrenos estén preparados para entregar sus proyectos. Las instrucciones del Gobierno sitúan la financiación y la preparación de las obras en una misma agenda.
Por qué puede crecer la construcción mientras la demanda de vivienda sigue débil
La economía de Kazajistán creció un 4,2% durante los nueve meses mencionados en la información sobre la reunión del Gobierno, mientras que la construcción se expandió un 11,5%. Según esas dos cifras, el crecimiento de la construcción fue aproximadamente 2,7 veces más rápido que el de la economía.
Seitnurova afirma que los grandes proyectos de infraestructura del Gobierno ayudan a sostener la actividad de la construcción, aunque los promotores privados de viviendas y los hogares afronten problemas de financiación. Cita un plan de infraestructura de 90.000 millones de dólares hasta 2029, además del objetivo de completar las viviendas.
Las cifras de construcción abarcan más tipos de obras que las compras de viviendas. El gasto en infraestructura puede mantener ocupados a los constructores, mientras las familias siguen sin poder reunir el pago inicial o conseguir una hipoteca. La vivienda privada depende más directamente del poder adquisitivo de los hogares y de la financiación disponible para las empresas constructoras.
Las estimaciones de Seitnurova sobre el sector describen un mercado privado mucho más restringido. Afirma que la oferta de vivienda legal se ha reducido casi a la mitad, que alrededor del 12% de las empresas reanudó sus operaciones en el primer trimestre y que hasta el 70% de las transacciones del mercado se realizan en efectivo. Aclara que son estimaciones del sector, no estadísticas oficiales.
Según su análisis, el acceso limitado a las hipotecas está frenando las compras mientras disminuye la oferta de viviendas. La estimación sobre las transacciones en efectivo es especialmente pertinente para la política propuesta: reducir los pagos iniciales ayudaría a los compradores que necesitan un préstamo para completar la compra, no a quienes pueden pagar todo el precio por sí mismos.
Los cambios fiscales podrían dificultar el ahorro para el pago inicial
Seitnurova señala que el aumento del impuesto al valor agregado al 16% en 2026 constituye otra fuente de presión, y recuerda que antes las ventas de viviendas estaban exentas. El impuesto al valor agregado, conocido habitualmente por sus siglas IVA, es un impuesto que se aplica a las ventas gravadas.
Afirma que los promotores prevén que los precios suban entre un 14% y un 20% debido a la mayor carga fiscal, y que los principales efectos probablemente se noten en 2027 y 2028. Estos porcentajes son previsiones de Seitnurova, no un aumento anunciado de los precios de los apartamentos.
El monto del pago inicial depende tanto del porcentaje exigido como del precio de la vivienda. Si se aplican los aumentos previstos por Seitnurova al ejemplo de 20 millones de tenge, el precio sería de entre 22,8 y 24 millones de tenge. Con un pago inicial del 10%, el comprador necesitaría entre 2,28 y 2,4 millones de tenge, frente a los 2 millones anteriores al aumento.
Con un requisito del 20%, el pago inicial del mismo ejemplo aumentaría de 4 millones de tenge a entre 4,56 y 4,8 millones. Una reducción del porcentaje exigido podría aliviar la carga, mientras que el aumento de los precios la incrementaría. El beneficio final para los compradores dependería de ambos factores.
Protecciones para los compradores y acceso a financiación para la construcción
Seitnurova también señala el nuevo Código de Construcción y sus disposiciones sobre el dinero recaudado de los ciudadanos mediante acuerdos de participación en el capital. Estos acuerdos permiten al comprador pagar una vivienda mientras se construye, por lo que el avance y la finalización de las obras son especialmente importantes para él.
Según su descripción, el código permite a los promotores recaudar dinero de los ciudadanos mediante esos acuerdos solo si existen garantías estatales. A su juicio, obtener las garantías exigidas resulta difícil para las pequeñas y medianas empresas y podría reducir la oferta de viviendas asequibles.
Las garantías buscan proteger a los compradores que aportan dinero antes de que terminen las obras. La preocupación de Seitnurova es cómo interactúan los requisitos más estrictos con la financiación disponible para los constructores. Advierte que, si las empresas pierden el acceso al dinero de los compradores sin conseguir otra fuente de financiación para las obras, los proyectos podrían paralizarse.
Seitnurova sostiene que la regulación debe coordinarse con medidas que respalden las compras. Su advertencia se refiere a ambos lados de una transacción inmobiliaria: los hogares necesitan una vía viable para comprar y los promotores necesitan recursos para terminar lo que venden. Según afirma, la paralización de proyectos podría dejar a más compradores sin las viviendas que pagaron.
Los ahorros para pensiones también influyen en el pago inicial
Según Seitnurova, los retiros del Fondo Único de Pensiones Acumulativas de Kazajistán han sido una fuente importante de pagos iniciales para la vivienda. Afirma que el volumen de retiros aumentó un 83% en 2025, lo que muestra la importancia que había adquirido el acceso a esos ahorros para comprar una vivienda.
Las normas para retirar fondos de pensiones establecen umbrales mínimos de suficiencia, que determinan cuánto debe conservar una persona en su cuenta de pensiones. Si se eleva el umbral, puede quedar menos dinero disponible para retirar y destinar a la vivienda, aunque el saldo de la cuenta no haya cambiado.
Seitnurova cita 52 solicitudes de mejora de vivienda aprobadas por el fondo entre el 5 y el 10 de junio, después de que se elevaran los umbrales. Presenta esa cifra como un indicio de las restricciones al acceso a los ahorros para pensiones. El ejemplo cuenta las solicitudes aprobadas durante ese breve periodo; la cifra más amplia sobre retiros mide el cambio en el volumen a lo largo de un año.
Para un hogar que planea usar fondos de pensiones para el pago inicial, unas normas de retiro más estrictas pueden aumentar el monto que debe obtener de otras fuentes. Un pago inicial hipotecario más bajo podría aliviar parcialmente ese problema, aunque el prestatario tendría que seguir cumpliendo los requisitos de acceso al programa y de pago del préstamo.
También se informó que los microcréditos de los hogares alcanzaron los 1,4 billones de tenge. Por lo general, los microcréditos son préstamos de menor monto que las hipotecas, y esta cifra complementa el panorama del endeudamiento de los hogares analizado junto con la directriz sobre vivienda. El Gobierno debe mejorar el acceso a la financiación para la vivienda teniendo en cuenta la capacidad de las familias para devolver los préstamos.
Una propuesta de estándares de calidad va más allá de las grandes ciudades
El diputado Maksut Nasibulov ha pedido en una sesión plenaria del Kurultai que se establezca un estándar mínimo y unificado de calidad de la vivienda. Su propuesta abarca tanto las viviendas construidas con fondos públicos como las financiadas por otras vías, y amplía el debate desde los costos de compra hasta el entorno que reciben los residentes.
Nasibulov quiere que los diseños de las viviendas incluyan alumbrado, senderos peatonales, zonas verdes, parques infantiles, áreas deportivas y espacios recreativos. También destacó la necesidad de contar con espacios adecuados para las personas mayores y las personas con discapacidad, y afirmó que esas necesidades se pasan por alto, sobre todo en los centros de distrito y las aldeas.
El diputado propuso revisar las viviendas públicas construidas anteriormente, comparando los requisitos de los documentos de diseño y costos con las obras realizadas. Así, la atención se centraría en comprobar si se entregaron las instalaciones prometidas, y no solo en determinar si se terminó un edificio.
Nasibulov dijo que el estándar debería aplicarse más allá de Astaná y las capitales regionales, teniendo en cuenta las necesidades de cada localidad. Su propuesta coincide con la instrucción de Bektenov de que las nuevas viviendas cuenten con infraestructura y servicios: acceder a una hipoteca es solo una parte de la posibilidad de obtener una vivienda adecuada para la vida cotidiana.
Las fechas que marcan el debate sobre la vivienda
La propuesta sobre el pago inicial se suma a cambios y objetivos que se extienden durante varios años. La cronología ayuda a explicar por qué Seitnurova pide a las autoridades que consideren conjuntamente la financiación para compradores y para la construcción.
- 2025: Seitnurova afirma que el volumen de retiros de fondos de pensiones aumentó un 83% y que esos ahorros eran una fuente importante de pagos iniciales para la vivienda.
- 2026: El tipo del IVA sube al 16%, un cambio fiscal que Seitnurova señala como fuente de futuras presiones sobre los precios.
- 13 y 14 de octubre de 2026: Se hizo pública la instrucción de Bektenov para preparar propuestas que reduzcan los pagos iniciales de las viviendas.
- Finales de 2026: El Gobierno se propone completar 20,4 millones de metros cuadrados de viviendas con los servicios y las instalaciones necesarios.
- 2027 y 2028: Seitnurova prevé que se manifiesten los principales efectos de la mayor carga fiscal sobre los precios de la vivienda.
- Hasta 2029: El plan de infraestructura de 90.000 millones de dólares citado por Seitnurova se extiende hasta ese año.
Para los compradores, la cuestión más inmediata es si los cambios propuestos al pago inicial hacen más asumible el desembolso por adelantado. Para los constructores, el acceso a financiación y la preparación de la infraestructura ayudarán a determinar cuántas viviendas llegan al mercado. El argumento central de Seitnurova es que el apoyo a la demanda debe ir acompañado de medidas que permitan mantener la construcción.
Puntos clave
- Bektenov ha pedido propuestas para reducir los pagos iniciales de los programas de vivienda; no se han anunciado un nuevo porcentaje ni una fecha de entrada en vigor.
- El pago inicial mínimo oficial de Nauryz es del 20% del monto del préstamo, o del 10% para viviendas nuevas con los trabajos de acabado terminados.
- El Gobierno se propone completar 20,4 millones de metros cuadrados de viviendas para finales de 2026, con infraestructura y servicios listos.
- Seitnurova advierte que los costos fiscales, las restricciones a la financiación de los promotores y el menor acceso a los ahorros para pensiones podrían presionar los precios y la oferta.
- Sus estimaciones sobre la reducción de la oferta legal y la frecuencia de las compras en efectivo son análisis del sector, no estadísticas oficiales.
- Nasibulov propone requisitos mínimos de calidad de la vivienda para las ciudades, los centros de distrito y las aldeas.