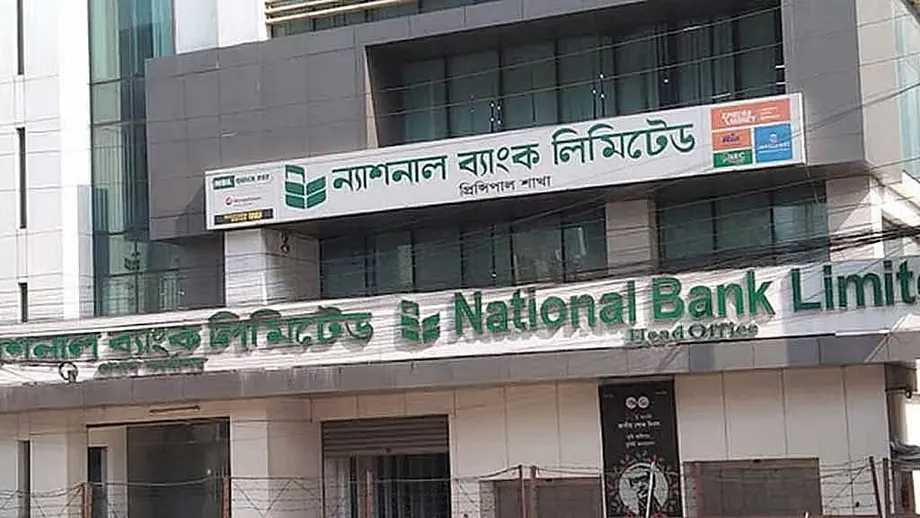
Llega financiación de emergencia antes de los retiros prometidos
Sonali Bank, de propiedad estatal, ha concedido un préstamo de 7.000 crore de takas a National Bank, que atraviesa dificultades, con la garantía de Bangladesh Bank por el importe total. El prestamista privado se prepara para restablecer sus servicios bancarios habituales el 15 de octubre de 2026. Hasta el 13 de octubre ya se habían recibido cerca de 7.000 solicitudes de retiro, lo que muestra la demanda inmediata de clientes que buscan acceder a sus ahorros.
Contenido
- Llega financiación de emergencia antes de los retiros prometidos
- Cómo funcionan el préstamo y la garantía
- Qué se promete a los clientes
- Las fechas del rescate
- De un plan inicial a 7.000 crore de takas
- Las pérdidas continuaron en 2026
- Préstamos impagados y déficit de reservas
- Cambios en la dirección y esfuerzos para recuperar fondos
- Un esfuerzo más amplio para apoyar a los bancos débiles
- Puntos clave
El préstamo tiene un plazo de tres meses y una tasa de interés del 10%, confirmó Md Shawkat Ali Khan, director gerente de Sonali Bank. Bangladesh Bank reembolsará a Sonali si National Bank no cumple el plazo de pago. El acuerdo proporciona a National Bank fondos para atender los retiros y establece que el banco central asumirá la responsabilidad del reembolso si el prestatario no puede pagar.
La presidenta de National Bank, la profesora Melita Mehjabeen, dijo que se estaban haciendo preparativos para que los fondos llegaran a todas las sucursales antes del 14 de octubre. Bangladesh Bank ha instruido al prestamista para que disponga de efectivo suficiente en las sucursales y los cajeros automáticos, de modo que los clientes puedan retirar dinero según sus necesidades a partir del 15 de octubre.
El apoyo llega después de que cuatro depositantes acudieran al Tribunal Superior en septiembre para solicitar acceso a sus ahorros. National Bank acumuló pérdidas de casi 9.000 crore de takas entre 2022 y 2025, y su informe anual indicó que, a finales de 2025, los préstamos en mora representaban el 59,69% del total de préstamos pendientes de pago.
Para los depositantes, la cuestión inmediata es si el dinero estará disponible cuando lo soliciten. Para National Bank, el desafío es más amplio: restablecer los servicios diarios mientras afronta pérdidas, préstamos impagados y un importante déficit en los fondos que debería reservar para cubrir posibles pérdidas crediticias.
Cómo funcionan el préstamo y la garantía
Sonali Bank aporta el dinero, National Bank lo recibe en préstamo y Bangladesh Bank garantiza el reembolso. Se trata de un préstamo entre bancos respaldado por el regulador, no de un pago directo del banco central a los depositantes.
Shawkat Ali Khan, director gerente de Sonali Bank, describió la garantía como una protección para su institución:
«No corremos ningún riesgo porque Bangladesh Bank ofrece la garantía».
Según el acuerdo que describió, National Bank debe devolver el préstamo en un plazo de tres meses. Si no lo hace, Bangladesh Bank deberá reembolsar a Sonali Bank. Por tanto, la garantía asegura a Sonali que recuperará el dinero, aunque National Bank siga sin poder cumplir sus obligaciones.
La liquidez es el dinero del que un banco puede disponer de inmediato, incluido el efectivo necesario para atender retiros. Un banco puede tener préstamos y otros activos en sus libros y, aun así, tener dificultades para pagar a sus clientes si no puede convertir esos activos rápidamente en efectivo. El problema de National Bank incluye tanto la falta de efectivo disponible como pérdidas graves en sus operaciones de crédito.
La tasa de interés también implica que la ayuda tiene un costo financiero. Las condiciones anunciadas establecen un interés del 10% y un plazo de tres meses, pero no indican la fecha exacta de vencimiento ni explican cómo se calcularán los intereses. National Bank tendrá que gestionar esa obligación junto con las demandas de sus depositantes.
Qué se promete a los clientes
Bangladesh Bank ha ordenado que, a partir del 15 de octubre, se permitan retiros según las necesidades de los clientes y que haya efectivo suficiente en todas las sucursales y los cajeros automáticos. National Bank afirma que sus preparativos abarcan 221 sucursales, 65 subsucursales y 53 cajeros automáticos.
Arief Hossain Khan, director ejecutivo y portavoz de Bangladesh Bank, expuso la posición del regulador tras la reunión con los directivos de National Bank:
«No se debe negar el servicio a los depositantes bajo ninguna circunstancia. A partir del 15 de octubre, podrán recuperar su dinero. Para ello, se proporcionará al banco el apoyo de liquidez que sea necesario».
National Bank empezó a aceptar solicitudes de retiro antes de la reapertura prevista de todos sus servicios. Las solicitudes de depositantes que querían retirar grandes cantidades debían comenzar a recibirse el 11 de octubre, y para el 13 de octubre ya se habían recibido cerca de 7.000. No se divulgó el valor total de esas solicitudes.
Mehjabeen dijo que la reanudación plena de los servicios incluiría más que retiros en efectivo. Los clientes también podrían usar cheques, sistemas de transferencias electrónicas y cartas de crédito. Una carta de crédito es el compromiso de un banco de pagar a un vendedor una vez que se cumplen las condiciones acordadas; es un servicio que suelen utilizar las empresas que compran bienes en el extranjero.
Entre los servicios electrónicos que mencionó figuran RTGS, que procesa transferencias individuales en tiempo real, y NPSB, una red que conecta a los bancos participantes para servicios como transferencias y operaciones con tarjetas. Restablecer esos servicios es importante para los clientes que necesitan mover dinero sin retirar efectivo.
Las fechas del rescate
El regreso de National Bank a sus servicios habituales se produce tras una serie de medidas en las que participaron los depositantes, la dirección del banco y Bangladesh Bank. La reunión con el banco central tuvo lugar el 8 de octubre en su sede de Daca.
Mehjabeen y el director gerente interino, Zahidul Haque, se reunieron con el gobernador Md Mostaqur Rahman. También asistieron cuatro vicegobernadores. El gobernador examinó la situación de liquidez del banco y las dificultades que afrontaban los clientes al intentar retirar dinero.
- Septiembre de 2026: Cuatro depositantes acudieron al Tribunal Superior para solicitar acceso a sus ahorros.
- 8 de octubre: Los directivos de National Bank se reunieron con Bangladesh Bank, que ordenó al prestamista prepararse para atender los retiros según la demanda.
- 11 de octubre: National Bank programó el inicio de la recepción de solicitudes de depositantes que querían retirar grandes cantidades.
- 13 de octubre: El banco había recibido cerca de 7.000 solicitudes de retiro.
- 14 de octubre: Los fondos debían llegar a todas las sucursales antes del restablecimiento previsto de los servicios.
- 15 de octubre: Estaba previsto reanudar todos los servicios bancarios y permitir retiros según las necesidades de los clientes.
El 15 de octubre es la fecha operativa fijada por el regulador y anunciada por el banco. La siguiente prueba será comprobar si las sucursales, los cajeros automáticos y los sistemas de transferencias pueden atender la demanda de los clientes según lo prometido.
De un plan inicial a 7.000 crore de takas
Bangladesh Bank consideró inicialmente conceder alrededor de 3.000 crore de takas en apoyo de liquidez, con el objetivo de conseguir hasta 10.000 crore a través de otros bancos mientras actuaba como garante, según un alto cargo del banco central. El préstamo de 7.000 crore de takas que Sonali ya concedió supera el importe inicial y está por debajo del límite máximo previsto.
Mehjabeen dijo que el regulador había instruido a National Bank para que reanudara sus operaciones, sin especificar inicialmente cómo se entregaría la ayuda. La confirmación de Sonali Bank aporta ese detalle: un préstamo ya concedido por el prestamista estatal, con la garantía total de Bangladesh Bank.
A principios de septiembre de 2026, el banco central ya había proporcionado a National Bank 10.568 crore de takas en apoyo de liquidez. El nuevo préstamo de Sonali tiene una estructura distinta porque el efectivo procede de otro banco y Bangladesh Bank garantiza el reembolso.
Shawkat Ali Khan dijo que esperaba que el dinero ayudara a recuperar la confianza de los clientes. También subrayó que National Bank debe destinarlo al propósito previsto:
«National Bank debe usar bien este dinero. Tiene que destinarlo a los fines adecuados».
En lo inmediato, ese propósito es atender los retiros de los depositantes y restablecer los servicios. La capacidad de National Bank para devolver el préstamo también dependerá de cuánto efectivo pueda generar o conservar durante el plazo del préstamo.
Las pérdidas continuaron en 2026
El informe anual de National Bank registró pérdidas de 2.430 crore de takas en 2025, frente a 1.722 crore en 2024, un aumento de alrededor del 41%. Otra cifra publicada sitúa las pérdidas de 2024 en 1.706 crore de takas. Ambas cifras muestran que el banco llegó a 2025 tras sufrir pérdidas anuales considerables.
Los estados financieros no auditados más recientes muestran que la presión continuó en 2026. National Bank perdió 2.286 crore de takas en los primeros seis meses del año, frente a 985 crore en el mismo período de 2025.
El aumento fue de 1.301 crore de takas, o cerca del 132%. En otras palabras, las pérdidas del primer semestre de 2026 fueron más del doble que las del año anterior. También equivalieron a alrededor del 94% de las pérdidas de 2.430 crore de takas registradas en todo 2025, aunque las cifras corresponden a períodos de distinta duración.
National Bank informó de una pérdida por acción de 7,10 takas en el primer semestre de 2026. Este indicador distribuye las pérdidas entre las acciones del banco y ayuda a los inversores a entender cómo se relaciona el resultado financiero con su participación en la entidad.
El nuevo préstamo aporta efectivo para realizar pagos, mientras que las pérdidas muestran por qué la recuperación del banco requiere más que abastecer de dinero las sucursales. National Bank también debe mejorar sus resultados financieros para poder cumplir futuras obligaciones con recursos propios.
Préstamos impagados y déficit de reservas
El informe anual de National Bank indicó que, a finales de 2025, los préstamos en mora representaban el 59,69% del total de créditos pendientes de pago. Se considera que un préstamo está en mora cuando el prestatario se ha retrasado en los pagos exigidos según las normas de clasificación aplicables.
Los datos de Bangladesh Bank citados en octubre por la prensa situaron esa proporción en el 56,44%, equivalente a unos 24.000 crore de takas, aunque no se indicó la fecha de la medición. La cifra del informe anual significa que, a finales de 2025, casi 60 de cada 100 takas prestados estaban clasificados como préstamos en mora; la cifra del banco central también supera la mitad.
Según los datos del banco central, National Bank también afronta un déficit de provisiones de alrededor de 20.000 crore de takas. Las provisiones son fondos que un banco reserva en sus cuentas para cubrir las pérdidas previstas en sus préstamos. Un déficit significa que ha reservado menos de lo exigido para cubrir los riesgos de sus operaciones de crédito.
Estas cifras explican la presión constante sobre el efectivo. Cuando los prestatarios dejan de pagar, el banco recibe menos dinero de sus créditos, mientras que los depositantes siguen esperando poder acceder a sus ahorros. Los préstamos de emergencia ayudan a atender esos pagos, pero recuperar los préstamos vencidos y cubrir el déficit de provisiones siguen siendo tareas importantes.
Cambios en la dirección y esfuerzos para recuperar fondos
Bangladesh Bank intervino en el consejo de administración de National Bank en 2024, poniendo fin a años de control del Grupo Sikder durante el gobierno de la Liga Awami. Actualmente, dirigen el banco miembros de familias vinculadas a los grupos Multimode, Hosaf y Armana.
Mehjabeen dijo al gobernador que las recientes medidas del banco central habían permitido mejorar la gobernanza y que los cambios en los altos cargos habían mejorado la eficiencia y la capacidad del banco. National Bank sigue afrontando las consecuencias de irregularidades anteriores y presuntos desfalcos, además de los préstamos impagados y las pérdidas.
La falta de efectivo también afectó a la nueva sede del banco, cuya construcción había terminado. National Bank no pudo trasladarse al edificio y, gracias a una exención de la legislación societaria y con la colaboración de Bangladesh Bank, recibió autorización para alquilarlo a partir de julio de 2026.
Mehjabeen dijo que National Bank llegó a tener depósitos por más de 40.000 crore de takas y expresó su esperanza de que unos servicios confiables animaran a los clientes a depositar dinero de nuevo:
«Los clientes siguen confiando en el banco. Esperamos que vuelvan a depositar dinero con nosotros cuando vean que todos los servicios están disponibles a partir del 15 de octubre».
Su expectativa sitúa la fiabilidad de los servicios en el centro del plan de recuperación del banco. Los clientes que puedan retirar o transferir fondos cuando lo necesiten tendrán un motivo práctico para seguir utilizando la entidad.
Un esfuerzo más amplio para apoyar a los bancos débiles
National Bank forma parte de un programa de apoyo de liquidez mucho más amplio. El ministro de Finanzas, Amir Khosru Mahmud Chowdhury, dijo ante el Parlamento que, a principios de junio de 2026, Bangladesh Bank había proporcionado 76.000 crore de takas a bancos débiles.
A principios de septiembre, el total ascendía a 84.945 crore de takas. Esto representa un aumento de 8.945 crore, o cerca del 11,8%, respecto de la cifra de junio. Los 10.568 crore de takas concedidos a National Bank representaban alrededor del 12,4% del total de septiembre.
El desglose anterior del ministro indicaba que First Security Islami Bank tenía préstamos pendientes por 15.810 crore de takas; EXIM Bank, por 12.010 crore; y Social Islami Bank, por 10.841 crore. Entre los demás beneficiarios figuraban Union Bank, Premier Bank, AB Bank, Global Islami Bank, Bangladesh Commerce Bank e Islami Bank, además de ICB Islamic Bank, Padma Bank y BASIC Bank.
Para los clientes de National Bank, la novedad inmediata es concreta: se han transferido 7.000 crore de takas mediante un préstamo garantizado y se ha fijado el 15 de octubre como fecha para reanudar los servicios habituales. Para el regulador, el compromiso incluye proporcionar más liquidez si es necesario mientras el banco resuelve sus problemas financieros.
Puntos clave
- Sonali Bank ha concedido a National Bank un préstamo de 7.000 crore de takas por tres meses, con un interés del 10%.
- Bangladesh Bank garantiza el préstamo en su totalidad y reembolsará a Sonali si National Bank no cumple el plazo.
- National Bank prevé restablecer todos sus servicios y permitir retiros según la demanda a partir del 15 de octubre de 2026.
- Hasta el 13 de octubre se habían recibido cerca de 7.000 solicitudes de retiro.
- El banco perdió 2.286 crore de takas en el primer semestre de 2026, frente a 985 crore un año antes.
- Según su informe anual, a finales de 2025 el 59,69% de sus préstamos pendientes de pago estaba clasificado como préstamos en mora.
- Cuatro depositantes acudieron al Tribunal Superior en septiembre para solicitar acceso a sus ahorros.