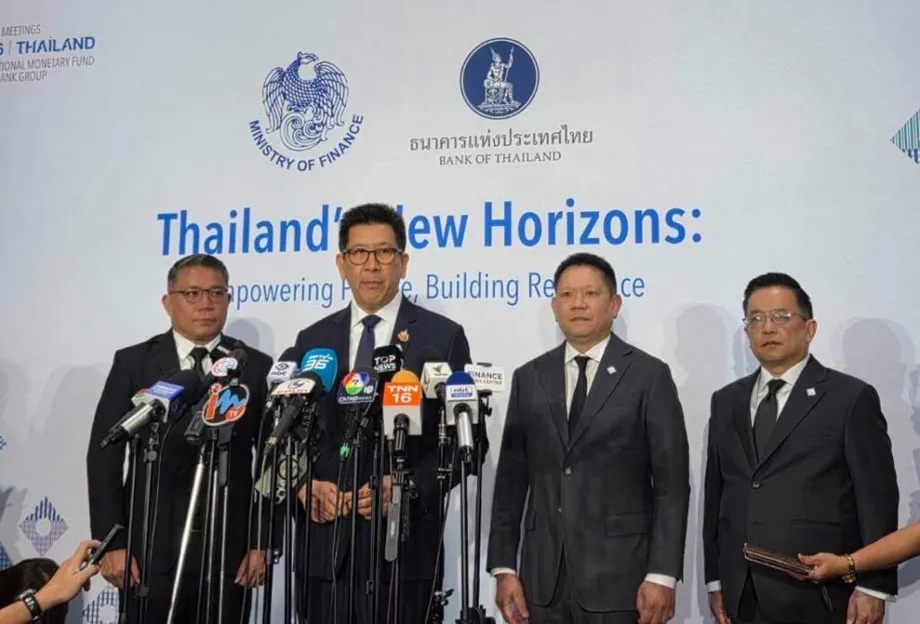
Un plan mundial contra el fraude con fecha de lanzamiento en Bangkok
Tailandia prevé presentar el Plan de Bangkok el 14 de octubre de 2026, durante las Reuniones Anuales del Fondo Monetario Internacional y el Grupo Banco Mundial. La propuesta plantea una respuesta conjunta al fraude digital, que causa pérdidas estimadas en un billón de dólares al año en todo el mundo. El Banco de Tailandia está elaborando el documento junto con ambas instituciones como una guía práctica para gobiernos, reguladores y empresas financieras, no como un nuevo conjunto de normas internacionales vinculantes.
Contenido
- Un plan mundial contra el fraude con fecha de lanzamiento en Bangkok
- Qué pediría el plan a los países
- Las cifras de pérdidas requieren una interpretación cuidadosa
- Por qué un pago autorizado también puede ser una estafa
- La regulación nacional de Tailandia pone a los proveedores bajo supervisión
- El efectivo, el oro y los avances declarados en la lucha contra el fraude
- La acción regional muestra por qué los bancos no pueden actuar solos
- La seguridad financiera forma parte de una agenda tailandesa más amplia
- El calendario y las decisiones pendientes
- Puntos clave
Las consecuencias son considerables en el país. Tailandia registró pérdidas por fraude de 1.760 millones de dólares en 2024, según Chayawadee Chai-anant, vicegobernadora adjunta del Banco de Tailandia, y el economista Pithiwat Pruksachat. En su artículo para el Foro Económico Mundial, describen un plan con 12 consideraciones de política pública y cinco áreas de acción fundamentales, entre ellas los marcos jurídicos, las medidas de protección contra el fraude, la cooperación y la protección de los consumidores.
Vitai Ratanakorn, gobernador del Banco de Tailandia, quiere que la iniciativa aborde un problema que va más allá del Sudeste Asiático y alcanza a Estados Unidos y América Latina. También ha advertido que elaborar un documento internacional no significa que Tailandia haya terminado su propio trabajo. El país debe aplicar los principios y seguir mejorando su respuesta.
Al hablar de la iniciativa, Vitai explicó el propósito que tendrá:
Nuestra ambición es que el Plan de Bangkok se convierta en una referencia práctica para los países que buscan fortalecer su respuesta al fraude digital.
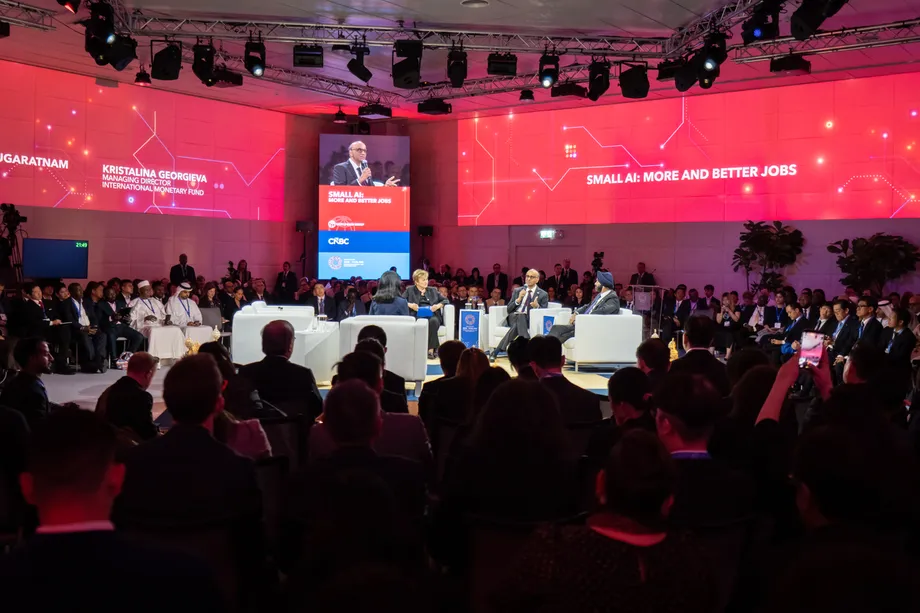
Las reuniones anuales están programadas del 12 al 18 de octubre en Bangkok y se espera la asistencia de más de 15.000 delegados de 191 países. Tailandia será la sede por segunda vez y aprovechará el encuentro para vincular la seguridad financiera con su agenda económica más amplia.
Qué pediría el plan a los países
El plan pretende abarcar todas las etapas de un incidente de fraude: prevenirlo, detectar actividades sospechosas, limitar los daños, responder a las víctimas y rastrear o recuperar los fondos robados. También incluye el diseño de productos financieros, las leyes y la coordinación entre organismos, al reconocer que pueden surgir vulnerabilidades antes de que un pago llegue a un banco.
Los cinco elementos esenciales descritos por los autores del Banco de Tailandia son:
- Una estrategia nacional clara y un marco jurídico.
- Medidas de protección para prevenir y detectar el fraude y recuperarse de sus efectos.
- Un mayor uso de la ciberseguridad y de herramientas contra el lavado de dinero.
- Una cooperación más estrecha entre sectores y a través de las fronteras.
- Protección de los consumidores, sensibilización y mecanismos de reparación.
Los países adaptarían estos principios a sus propios sistemas jurídicos, servicios financieros y nivel de desarrollo digital. Esa flexibilidad es importante porque un país que amplía el acceso a pagos móviles básicos puede afrontar problemas operativos distintos de los de otro con redes extensas de pagos instantáneos y transferencias internacionales.
Vitai ha descrito la iniciativa más amplia en torno a tres prioridades: reducir el fraude digital, fortalecer la ciberseguridad y mejorar la preparación del ecosistema financiero digital. Se espera que los países miembros aporten ideas y experiencia en políticas públicas, de modo que el plan sirva para el aprendizaje compartido y no sea simplemente una exportación de la regulación tailandesa.
El documento también da continuidad a la Agenda de Bali sobre tecnología financiera de 2018, presentada por el FMI y el Banco Mundial para ayudar a los países a adoptar tecnologías financieras y gestionar sus riesgos. La iniciativa de Bangkok aborda un desafío más específico: proteger de los delincuentes que explotan estos servicios a las personas que ya utilizan las finanzas digitales.
Las cifras de pérdidas requieren una interpretación cuidadosa
Vitai ha citado daños económicos estimados de aproximadamente 1,03 billones de dólares por fraudes y amenazas relacionados con la ciberseguridad, de los cuales más de dos tercios se producirían en Asia. Los autores del Banco de Tailandia utilizan una estimación mundial redondeada de un billón de dólares al año y afirman que alrededor del 50% al 70% de los adultos de todo el mundo se han enfrentado a un intento de estafa.
Estas cifras describen fenómenos distintos. Estar expuesto a un intento de estafa no equivale a perder dinero, y una estimación amplia que incluya amenazas cibernéticas no debe considerarse igual a un total de fraudes de pago definido de forma más estricta. Las estimaciones muestran la magnitud de la preocupación, pero no ofrecen una medida única y comparable de las pérdidas de todos los países.
Una evaluación regional establece otra distinción importante. En su evaluación de las estafas digitales, publicada el 12 de octubre de 2026, la Oficina de Investigación Macroeconómica de la ASEAN+3 afirma que las pruebas de efectos sobre la estabilidad financiera del sistema en su conjunto siguen siendo limitadas.
Esta conclusión no resta importancia a los daños sufridos por hogares y empresas. Distingue entre las pérdidas documentadas y las amenazas a la confianza, por un lado, y la afirmación más contundente de que las estafas ya están desestabilizando el sistema financiero, por otro. No obstante, los autores Benyaporn Chantana, Ivan Lim y Prashant Pande sostienen que la magnitud y persistencia de las estafas exigen una acción coordinada entre sectores y jurisdicciones.
Esta distinción es útil para evaluar la descripción que hace Vitai del fraude como un riesgo estructural mundial. Las estafas pueden desviar ahorros, imponer costos a los proveedores financieros y disuadir a las personas de utilizar servicios digitales, sin provocar necesariamente una crisis bancaria inmediata.
Por qué un pago autorizado también puede ser una estafa
Uno de los problemas más difíciles es el fraude en el que las propias víctimas aprueban el pago. Un delincuente puede ganarse su confianza a través de un grupo de inversión, hacerse pasar por un familiar o convencer a alguien de que debe hacer una transferencia urgente. El banco recibe una instrucción de pago de su cliente legítimo, aunque el engaño haya motivado esa instrucción.
La Oficina de Investigación Macroeconómica de la ASEAN+3 identifica estas estafas de pagos autorizados como particularmente difíciles porque la manipulación suele ocurrir antes de que intervengan las instituciones financieras. Por ello, partes importantes de la actividad delictiva pueden quedar fuera de la autoridad directa de los reguladores financieros.
Los autores del Banco de Tailandia ilustran el problema con el caso de Ploy, descrita explícitamente como una combinación de experiencias reales de estafa y no como una víctima identificada individualmente. Esta propietaria de una cafetería de Bangkok con conocimientos digitales entra en un grupo de inversión, se siente alentada por aparentes ganancias bursátiles y acaba invirtiendo sus ahorros y dinero prestado. Cuando intenta retirar los fondos, se encuentra con una cuenta bloqueada y una falsa exigencia de pago de impuestos.
El ejemplo explica por qué las comprobaciones de identidad no son suficientes. Verificar quién hace una transferencia no permite determinar si esa persona ha sido engañada. La respuesta debe conectar la detección de transacciones inusuales con la actuación de bancos, operadores de telecomunicaciones, plataformas digitales y fuerzas del orden.
También muestra cómo el fraude puede socavar la inclusión financiera. La pérdida de dinero es el daño inmediato, pero el miedo, el estrés y la pérdida de confianza pueden alejar a las víctimas de las aplicaciones bancarias y otros servicios concebidos para facilitar el acceso a las finanzas.
La regulación nacional de Tailandia pone a los proveedores bajo supervisión
Los preparativos de Tailandia van más allá del plan internacional. Un proyecto de directrices del Banco de Tailandia, abierto a comentarios públicos hasta el 18 de marzo de 2025, propuso políticas de gestión del fraude que abarcan la prevención, el seguimiento, la respuesta, la resolución de los casos y el apoyo a los clientes afectados. La aplicación estaba prevista de manera tentativa para el 1 de abril de 2025, junto con medidas relativas a las cuentas mula y las comprobaciones de clientes.
Una cuenta mula es una cuenta bancaria o de dinero electrónico utilizada para recibir y mover ganancias de actividades delictivas. El proyecto exigía a los proveedores evaluar el riesgo de estas cuentas, supervisar continuamente las transacciones de los clientes y actualizar las clasificaciones de riesgo. Los requisitos de autenticación dependerían del riesgo de la transacción, el producto y el canal de servicio.
Los directores y altos ejecutivos serían responsables de las políticas contra el fraude y de los objetivos de desempeño medibles. Se esperaba que los bancos comerciales, las instituciones financieras especializadas y los proveedores de dinero electrónico transferible cumplieran todos los requisitos. Los demás proveedores podrían aplicar las directrices en función de los servicios que ofrecen.
Las medidas de respuesta a los clientes incluían canales de atención disponibles las 24 horas, plazos de respuesta específicos y la obligación de informar al banco central cuando los incidentes causaran daños generalizados a los clientes o afectaran la reputación de un proveedor. El proyecto también contemplaba el intercambio de información con otros proveedores, la Oficina contra el Lavado de Dinero y la Policía Real de Tailandia.
La descripción posterior de los autores del Banco de Tailandia se refiere a un marco de responsabilidad vigente desde abril de 2025. Las instituciones financieras y otros proveedores que no cumplan las normas prescritas de prevención del fraude deben compartir la responsabilidad por las pérdidas resultantes. Según los autores, corresponde a los proveedores demostrar que estaban aplicadas las medidas de protección exigidas, en lugar de dejar que los clientes tengan que probar que hubo una falla.
Esta descripción no debe interpretarse como una promesa de que todas las víctimas de estafa recibirán automáticamente un reembolso. La responsabilidad depende de las normas aplicables y de si el proveedor las cumplió. El calendario previsto en el proyecto inicial y la descripción posterior de un marco vigente también se refieren a medidas relacionadas, pero no necesariamente a un mismo texto regulatorio definitivo.
El efectivo, el oro y los avances declarados en la lucha contra el fraude
El 10 de septiembre se anunció el lanzamiento de un marco sectorial distinto, que reúne al banco central, bancos comerciales y estatales, proveedores de servicios de pago, prestamistas no bancarios y más de 2.000 casas de cambio. Los participantes se comprometieron a no apoyar actividades financieras ilícitas ni la corrupción.
Entre las medidas concretas figuraban una diligencia debida adicional para depósitos en efectivo superiores a 5 millones de baht y restricciones más estrictas a las compras en efectivo de lingotes de oro por un valor de al menos 10 millones de baht. Estos controles se dirigen a canales por los que pueden circular ganancias ilícitas fuera de las cuentas de pago digitales habituales.
Vitai citó una reducción del 52% en los grandes retiros de efectivo y del 70% en los grandes retiros de oro durante los 12 meses anteriores. Esos cambios se presentaron como indicios de una disminución de las actividades de lavado de dinero, aunque el volumen de retiros por sí solo no mide el total de las ganancias delictivas.
Para los pagos autorizados por las víctimas se informó de un indicador de fraude más directo: las pérdidas cayeron a 1.800 millones de baht en el segundo trimestre de 2026, un 80% menos que en el mismo trimestre de 2024. La reducción indicada implica una cifra de comparación de unos 9.000 millones de baht en el segundo trimestre de 2024, es decir, una caída de alrededor de 7.200 millones de baht.
Esta medida trimestral del fraude en pagos no puede compararse directamente con la estimación de pérdidas anuales por fraude de 1.760 millones de dólares en Tailandia en 2024. Los períodos, las monedas y las categorías son distintos. La cifra permite una conclusión más acotada: las pérdidas declaradas en esta categoría de fraude de pagos cayeron con fuerza, pero el problema general del fraude sigue requiriendo atención.
La acción regional muestra por qué los bancos no pueden actuar solos
Filipinas ofrece un ejemplo paralelo de la coordinación que busca el plan. Piti Srisangnam, director ejecutivo de la Fundación ASEAN, ha dicho que los centros de estafa se han extendido a Filipinas, Myanmar y Timor-Leste desde zonas donde antes se concentraban, como Camboya, Tailandia y Vietnam.
Al citar un estudio de la Alianza Mundial contra las Estafas, afirmó que casi el 80% de los filipinos recibe contactos de estafadores. Esa proporción de personas expuestas es superior al rango mundial del 50% al 70% citado por los autores del Banco de Tailandia, pero las diferencias entre las poblaciones y los métodos de encuesta impiden considerar las cifras como una clasificación precisa de los países.
El Programa ASEAN Preparada contra las Estafas busca llegar a 3 millones de personas mediante una red prevista de 2.000 formadores principales. En el momento descrito, contaba con 105 formadores, equivalentes al 5,25% de esa meta. El programa filipino busca llegar a cerca de 1 millón de beneficiarios, una tercera parte del objetivo regional, con socios como la Asociación de Marketing Bancario de Filipinas, Google y el banco central filipino.
Bernadette Romulo-Puyat, vicegobernadora adjunta del Bangko Sentral ng Pilipinas, explicó por qué es necesario ir más allá de la educación:
Combatir las estafas requiere algo más que sensibilización. Requiere acción y colaboración.
El banco central filipino también firmó un acuerdo de intercambio de información con la Policía Nacional de Filipinas para los casos contemplados en la Ley contra las Estafas con Cuentas Financieras. La Policía se convirtió en el quinto organismo público en firmar un acuerdo de este tipo, tras los pactados con autoridades de investigación, justicia y valores.
Estas iniciativas abordan distintas facetas de un mismo problema: ayudar a las personas a reconocer la manipulación, fortalecer los controles contra el fraude dentro de las instituciones financieras y facilitar a los investigadores la información necesaria para rastrear la actividad delictiva.
La seguridad financiera forma parte de una agenda tailandesa más amplia
Vitai vincula la prevención del fraude digital con cuatro prioridades nacionales: la deuda de los hogares, el acceso al crédito para las pequeñas y medianas empresas, los servicios financieros a un costo justo y el dinero ilícito relacionado con el fraude, las estafas o la corrupción. La relación es práctica. Una estafa puede consumir los ahorros de un hogar o dinero prestado, mientras que el dinero delictivo circula por servicios que también utilizan empresas legítimas.
Los autores del Banco de Tailandia señalan otras dos amenazas a la confianza. La dependencia de un pequeño grupo de proveedores tecnológicos puede hacer que una sola interrupción afecte a muchas instituciones, como ocurrió con el incidente de CrowdStrike en 2024. Además, las plataformas digitales pueden limitar las opciones de los usuarios, mientras que los datos sesgados que se utilizan en decisiones de inteligencia artificial pueden excluir a las personas con historiales financieros limitados.
Estos problemas son distintos del fraude delictivo, pero ayudan a explicar el tema de las reuniones: «Finanzas digitales seguras e inclusivas para el bienestar financiero». El acceso es menos importante si los servicios no son confiables, justos o seguros.
La agenda de las reuniones de Tailandia también incluye la transformación digital y de la inteligencia artificial, la resiliencia ante la fragmentación mundial, el financiamiento para la adaptación al cambio climático y el cambio demográfico y la economía de la longevidad. Vitai ha citado un crecimiento económico anual promedio del 2,4% desde la pandemia, frente al 5,3% posterior a la crisis financiera asiática de 1997. La diferencia es de 2,9 puntos porcentuales, aunque la comparación corresponde a períodos económicos distintos y no demuestra que el fraude sea la causa del menor crecimiento.
El calendario y las decisiones pendientes
Las principales fechas vinculan los preparativos nacionales de Tailandia con el lanzamiento internacional:
- 18 de marzo de 2025: concluye el período de comentarios públicos sobre el proyecto de directrices para la gestión del fraude digital.
- Abril de 2025: entra en vigor el marco de responsabilidad de los proveedores, según los autores del Banco de Tailandia.
- 10 de septiembre: fecha anunciada para el lanzamiento del compromiso sectorial independiente y de los controles sobre el efectivo y el oro.
- 12 de octubre de 2026: comienzan las reuniones anuales y la Oficina de Investigación Macroeconómica de la ASEAN+3 publica su evaluación de las estafas.
- 13 de octubre de 2026: está previsto el evento principal del Ministerio de Finanzas de Tailandia sobre resiliencia.
- 14 de octubre de 2026: está previsto el lanzamiento del Plan de Bangkok.
- 18 de octubre de 2026: está previsto que concluyan las reuniones anuales.
Se prevé que el evento del Ministerio de Finanzas incluya a Kristalina Georgieva, directora gerente del FMI; Ajay Banga, presidente del Grupo Banco Mundial, y Riikka Purra, vice primera ministra y ministra de Finanzas de Finlandia. Ekniti Nitithanprapas, vice primer ministro y ministro de Finanzas de Tailandia, ha situado la prevención del fraude junto con la inversión, la tecnología y las oportunidades para las empresas tailandesas.
La principal cuestión pendiente es la aplicación. Los cinco elementos esenciales del plan se han dado a conocer, pero aún no se ha definido cómo traducirá cada país las 12 consideraciones en leyes, supervisión, procedimientos de recuperación y responsabilidades por las pérdidas. Al ser una guía práctica, su publicación no impondrá por sí sola obligaciones exigibles en todo el mundo.
El mensaje de Tailandia es que el lanzamiento debe dar inicio a más trabajo, no certificar que la tarea está cumplida. Las pruebas decisivas serán si las instituciones comparten información con rapidez, previenen transferencias sospechosas, apoyan a los clientes afectados y recuperan los fondos sin limitar el acceso a los servicios financieros legítimos.
Puntos clave
- Está previsto que el Plan de Bangkok se presente el 14 de octubre de 2026 durante las Reuniones Anuales del FMI y el Grupo Banco Mundial.
- Incluye 12 consideraciones de política pública y cinco áreas fundamentales para combatir el fraude digital, pero no crea normas internacionales vinculantes.
- Tailandia registró pérdidas por fraude de 1.760 millones de dólares en 2024, según los autores del Banco de Tailandia.
- Las pérdidas declaradas por pagos autorizados por víctimas de estafas cayeron a 1.800 millones de baht en el segundo trimestre de 2026, un 80% menos que dos años antes.
- El marco de responsabilidad de los proveedores de Tailandia está vigente desde abril de 2025 y vincula la responsabilidad con el incumplimiento de las medidas de protección prescritas.
- La Oficina de Investigación Macroeconómica de la ASEAN+3 pide una acción coordinada y señala que hay pruebas limitadas de efectos sobre la estabilidad financiera del sistema en su conjunto.