237.800 millones de wones siguen sin devolverse
Los clientes de la red financiera mutual NongHyup de Corea del Sur y de NongHyup Bank realizaron 249.917 transferencias por error, por un valor de 481.679 millones de wones, entre 2021 y agosto de 2026, según datos presentados al legislador Kim Seon-kyo. De ese dinero, 237.787 millones de wones, o el 49,4%, no se habían devuelto.
Contenido
- 237.800 millones de wones siguen sin devolverse
- Menos errores no se tradujeron en una recuperación sostenida
- El registro anual
- Predominan los números de cuenta incorrectos
- La falta de contacto es un obstáculo importante, pero no el único
- Las restricciones y las cuentas vinculadas al fraude dificultan la recuperación
- Cómo funciona la asistencia para recuperar transferencias
- Puede resultar costoso reclamar la devolución de importes pequeños
- Kim pide cambios prácticos
- Puntos clave
Las cifras abarcan transferencias enviadas por error, en su gran mayoría porque los clientes introdujeron un número de cuenta incorrecto. No se refieren a dinero transferido por error por el propio banco. Durante el período analizado, 110.015 operaciones seguían sin resolverse, cerca del 44% de todas las transferencias erróneas registradas.
La diferencia entre esos dos porcentajes es importante. La proporción del dinero que seguía sin devolverse era mayor que la de las operaciones aún sin resolver, lo que indica que, en promedio, las transferencias pendientes eran de mayor importe que las que se recuperaron. Sin embargo, se trata de cantidades registradas como no devueltas, no necesariamente de dinero que nunca podrá recuperarse.
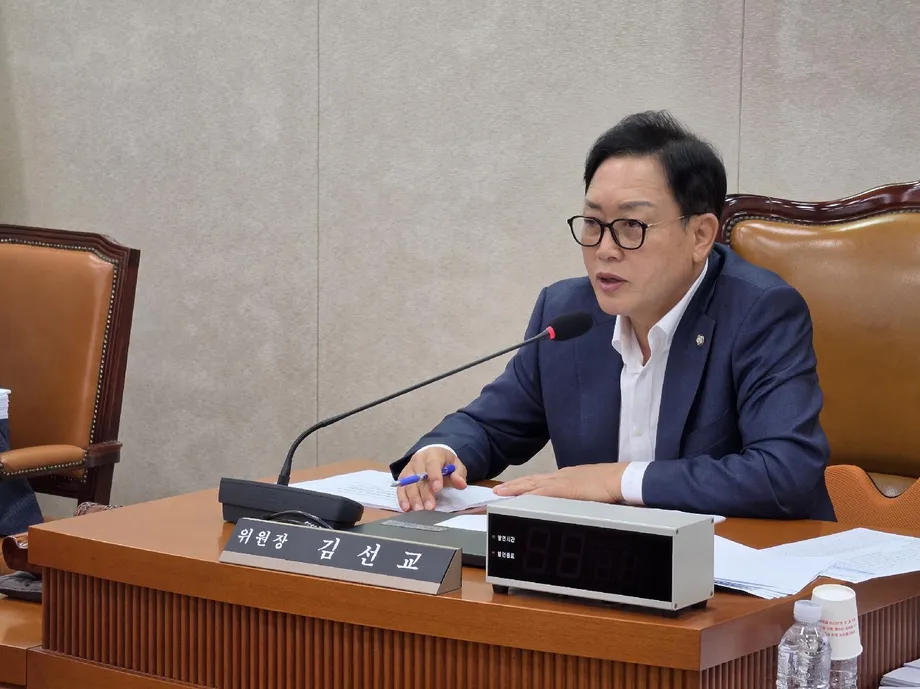
Kim, legislador del Partido del Poder Popular que representa a Yeoju y Yangpyeong, en la provincia de Gyeonggi, obtuvo los datos de la Federación Nacional de Cooperativas Agrícolas y de NongHyup Bank. Es miembro del Comité de Agricultura, Alimentación, Asuntos Rurales, Océanos y Pesca de la Asamblea Nacional.
El hallazgo principal va más allá de un problema al escribir números de cuenta. Una vez que el dinero llega al destinatario equivocado, su recuperación puede depender de si es posible contactar con esa persona, de si acepta devolverlo y de si existen restricciones legales sobre la cuenta receptora. Las estadísticas también muestran por qué la falta de contacto, por sí sola, no explica el dinero que falta: ese motivo representó cerca de una cuarta parte de los casos sin resolver, mientras que una categoría miscelánea más amplia incluyó otras circunstancias.
Menos errores no se tradujeron en una recuperación sostenida
Las cifras anuales muestran una reducción de las transferencias erróneas entre 2021 y 2025, interrumpida por un aumento en 2024. El número bajó de 48.376 en 2021 a 38.803 en 2025, un descenso de aproximadamente el 19,8%. El valor cayó de 116.238 millones de wones a 74.500 millones, una reducción de cerca del 35,9%.
La recuperación no mejoró al mismo ritmo. En 2021, 19.124 transferencias seguían sin devolverse, cerca del 39,5% de las operaciones erróneas de ese año. En 2025, el número de casos sin resolver fue algo menor, de 18.777, pero representó alrededor del 48,4% del total anual, que también fue menor.
La comparación de los importes apunta en la misma dirección. Los fondos no devueltos representaron aproximadamente el 41,7% del valor de las transferencias erróneas en 2021, frente al 56,3% en 2025. Estos cálculos comparan los totales anuales registrados; no permiten determinar cuánto tardó en tramitarse cada caso ni si parte del dinero se recuperó más tarde.
El registro anual
El período analizado comprende cinco años naturales completos y los primeros ocho meses de 2026. La secuencia anual muestra tanto la reducción de las transferencias erróneas como la persistencia de saldos considerables sin devolver:
- 2021: 48.376 transferencias erróneas por un valor de 116.238 millones de wones; 19.124 casos y 48.475 millones de wones seguían sin devolverse.
- 2022: 48.684 transferencias erróneas por un valor de 87.924 millones de wones; 19.669 casos y 39.867 millones de wones seguían sin devolverse.
- 2023: 43.622 transferencias erróneas por un valor de 71.526 millones de wones; 19.905 casos y 38.469 millones de wones seguían sin devolverse.
- 2024: 44.159 transferencias erróneas por un valor de 84.281 millones de wones; 21.221 casos y 48.414 millones de wones seguían sin devolverse.
- 2025: 38.803 transferencias erróneas por un valor de 74.500 millones de wones; 18.777 casos y 41.949 millones de wones seguían sin devolverse.
- Enero a agosto de 2026: 26.273 transferencias erróneas por un valor de 47.210 millones de wones; 11.319 casos y 20.613 millones de wones seguían sin devolverse.
El mayor número anual de casos sin resolver se registró en 2024. El importe no devuelto, de 48.414 millones de wones, también fue similar a los 48.475 millones de 2021, pese a que el valor total transferido por error fue mucho menor en 2024.
Las cifras de 2026 abarcan solo ocho meses y no deben considerarse un resultado anual completo. Los informes indican que la información se publicó el día 12, pero no especifican el mes, por lo que no es posible determinar la fecha exacta de publicación.
Predominan los números de cuenta incorrectos
Los errores al introducir el número de cuenta representaron 231.504 operaciones, o el 92,6% de todas las transferencias erróneas. Los 18.413 casos restantes se repartieron entre las demás categorías registradas, lo que convierte a la cuenta de destino en el principal foco de errores.
Los importes incorrectos representaron 6.067 casos, seguidos de 5.273 casos misceláneos y 4.099 depósitos duplicados. Las cifras también incluyeron 1.683 reclamaciones reiteradas asociadas a la intención declarada de un cliente de devolver el dinero y 1.291 casos clasificados por separado como errores al registrar los datos de la cuenta.
No se explica la diferencia entre los errores al introducir el número de cuenta y la categoría más reducida de errores al registrar la cuenta. Por tanto, deben mantenerse como categorías separadas, en lugar de agruparse en una nueva.
Los datos indican dónde se produce la mayoría de los errores, pero no muestran qué canales de pago los originaron. No hay un desglose entre banca móvil, banca por internet, operaciones en sucursales u otros métodos. Tampoco permiten determinar cuántos errores involucraron a clientes mayores, aunque Kim expresó preocupación por ese grupo.
La falta de contacto es un obstáculo importante, pero no el único
El motivo concreto más frecuente para no devolver el dinero fue la imposibilidad de contactar con el destinatario, registrada en 26.500 casos. Otros 11.308 casos correspondieron a destinatarios que se negaron a devolverlo. En conjunto, estas categorías sumaron 37.808 operaciones sin resolver, cerca del 34,4% del total.
La falta de contacto, por sí sola, representó aproximadamente el 24,1% de los casos sin resolver. Fue el mayor obstáculo identificado individualmente, fuera de la categoría miscelánea, pero no constituyó la mayoría de los casos. Esta distinción es importante al evaluar las afirmaciones de que casi la mitad del dinero se perdió porque no fue posible localizar a los destinatarios.
En realidad, la categoría más numerosa fue la de motivos misceláneos, entre ellos el vencimiento de un plazo especificado, con 47.594 casos. Esto equivale a cerca del 43,3% de las operaciones sin resolver. Sin un desglose más detallado, esta categoría limita la precisión con la que puede explicarse el problema de la recuperación.
Las estadísticas indican el número de casos por motivo, pero no el importe asociado a cada uno. Por ello, no es posible calcular cuánto de los 237.787 millones de wones estaba en manos de destinatarios imposibles de localizar, cuánto correspondía a negativas a devolver el dinero o cuánto estaba sujeto a restricciones sobre las cuentas.
Las restricciones y las cuentas vinculadas al fraude dificultan la recuperación
Otro grupo considerable correspondió a cuentas que no podían tramitarse mediante una solicitud de devolución ordinaria. Hubo 8.252 transferencias sin resolver a cuentas sujetas a restricciones legales, 5.564 a cuentas con pagos suspendidos y 4.996 a cuentas vinculadas a fraudes financieros mediante telecomunicaciones.
La información original también describió un aumento en las dos últimas categorías. Las transferencias no devueltas vinculadas a cuentas con pagos suspendidos pasaron de 591 en 2021 a 1.415 en el año descrito como el anterior. Los casos relacionados con cuentas vinculadas a fraudes financieros mediante telecomunicaciones aumentaron de 541 a 1.142 en el mismo período. Ambos aumentos superaron el doble.
Los informes sitúan las estadísticas anuales completas más recientes en 2025, aunque la comparación del crecimiento utiliza una referencia relativa al año anterior. Las cifras apuntan a que cada vez más transferencias erróneas quedan vinculadas a cuentas bloqueadas o sospechosas. No demuestran que todas esas transferencias llegaran a cuentas controladas por delincuentes.
Entre otros obstáculos registrados hubo 2.139 casos relacionados con cuentas afiliadas o vinculadas, 1.261 con discrepancias respecto de la operación original y 1.165 con cuentas cerradas. En conjunto, los motivos enumerados explican 108.779 casos, por lo que quedan 1.236 de las 110.015 operaciones sin resolver sin una explicación en el desglose publicado.
Cómo funciona la asistencia para recuperar transferencias
Los clientes que envían dinero por error pueden pedir primero a su entidad financiera que solicite su devolución. Si no recuperan los fondos de ese modo, pueden solicitar ayuda a la Corporación de Seguro de Depósitos de Corea a través del programa de asistencia para recuperar transferencias erróneas.
La corporación contacta con el destinatario para solicitar la devolución y, cuando es necesario, inicia procedimientos de recuperación, como solicitar una orden de pago. Una orden de pago es un procedimiento judicial para reclamar el pago de una deuda; es un mecanismo de recuperación, no una garantía de que el dinero será devuelto.
El programa no asegura todas las transferencias erróneas. Si la recuperación tiene éxito, se descuentan los gastos efectivamente incurridos durante el proceso y el cliente recibe el importe restante. Por tanto, incluso si la solicitud prospera, no necesariamente se devuelve la totalidad de la suma enviada originalmente.
Entre las exclusiones mencionadas figuran los casos en que el destinatario ha fallecido, no reside en Corea del Sur o tiene una cuenta receptora vinculada a un fraude u otro delito. Estos límites son especialmente pertinentes ante el creciente número de transferencias sin resolver que involucran cuentas relacionadas con fraudes. Las cifras agregadas no muestran cuántos clientes de NongHyup solicitaron asistencia, cumplieron los requisitos o recuperaron fondos a través del programa.
Puede resultar costoso reclamar la devolución de importes pequeños
Quien no logra recuperar el dinero mediante una solicitud de devolución puede reclamarlo al destinatario por la vía civil, con una demanda por enriquecimiento injusto. En términos sencillos, esto significa pedir a un tribunal que ordene a alguien devolver dinero recibido sin una causa legal válida.
La dificultad práctica es que, según se informa, muchas transferencias erróneas son de un millón de wones o menos. El tiempo y el costo de presentar una demanda pueden hacer que un proceso judicial no resulte conveniente, aunque quien envió el dinero tenga un reclamo legítimo.
No se publicó un desglose por importe de las transferencias, por lo que no es posible calcular qué proporción de los casos se situó por debajo de ese umbral. Las sumas totales son elevadas, pero corresponden a cientos de miles de operaciones individuales, cada una con su propio importe y circunstancias de recuperación.
Esto hace que el programa de asistencia para recuperar transferencias sea pertinente para reclamaciones de menor cuantía, aunque también pone de manifiesto sus límites. El cliente puede evitar parte del esfuerzo de intentar recuperar el dinero por su cuenta, pero aun así afrontar descuentos sobre lo recuperado o descubrir que la cuenta receptora queda fuera del programa.
Kim pide cambios prácticos
Kim Seon-kyo, el legislador que obtuvo las cifras, expresó su preocupación por las pérdidas reiteradas entre los clientes de NongHyup, incluidos agricultores y personas mayores, a quienes describió como grupos financieramente vulnerables. En una declaración traducida del coreano, dijo:
«Es preocupante que cada año se repitan cuantiosas transferencias erróneas, aunque muchos clientes de NongHyup pertenecen a grupos financieramente vulnerables, como los agricultores y las personas mayores».
Kim pidió medidas prácticas para elevar la tasa de devolución y señaló la dificultad de contactar con los destinatarios. Su preocupación está respaldada por los 26.500 casos en los que no fue posible establecer contacto, aunque las estadísticas también muestran que las restricciones sobre las cuentas, las negativas de los destinatarios y los motivos misceláneos requieren atención por separado.
Los datos señalan dos tareas distintas: evitar que el dinero llegue a una cuenta equivocada y mejorar su recuperación una vez cometido el error. Los errores en el número de cuenta son el principal problema en la primera tarea. Las dificultades para contactar, las restricciones legales y los vínculos con fraudes complican la segunda.
Los informes no anunciaron ningún programa nuevo específico de NongHyup, plazo de aplicación, votación legislativa ni fecha de audiencia. Las cifras tampoco detallan los métodos de contacto utilizados, el tiempo dedicado a cada caso ni los resultados de recuperaciones posteriores. Esos datos serían necesarios para evaluar qué cambios mejoran realmente la devolución, en lugar de limitarse a reducir el número de nuevos errores.
Puntos clave
- La red financiera mutual NongHyup y NongHyup Bank registraron 249.917 transferencias erróneas por un valor de 481.679 millones de wones entre 2021 y agosto de 2026.
- Los fondos no devueltos sumaron 237.787 millones de wones, o el 49,4% del valor transferido, en 110.015 casos sin resolver.
- Los errores al introducir el número de cuenta causaron el 92,6% de las transferencias erróneas registradas.
- La imposibilidad de contactar con los destinatarios afectó a 26.500 casos sin resolver, cerca del 24,1%, y no constituyó la mayoría.
- Las transferencias erróneas anuales disminuyeron entre 2021 y 2025, pero aumentó la proporción de casos y de dinero que seguían sin devolverse.
- La asistencia para recuperar transferencias puede ayudar cuando falla la solicitud de devolución a través de una entidad financiera, pero se descuentan los gastos y algunos destinatarios y cuentas quedan excluidos.
- Kim Seon-kyo pidió mejoras prácticas, pero no se anunció ningún calendario de aplicación.