La inflación pasa a ser prioritaria tras dos subidas de tasas
El gobernador del Banco de Corea, Shin Hyun-song, señaló que siguen siendo posibles nuevas subidas de las tasas de interés mientras Corea del Sur se acerca a su reunión de política monetaria del 22 de octubre de 2026. Advirtió que la inflación se mantendrá por encima del objetivo del 2% del banco central durante un periodo considerable. La tasa de referencia ya se sitúa en el 3%, tras dos subidas de 0,25 puntos porcentuales, en julio y agosto.
Contenido
- La inflación pasa a ser prioritaria tras dos subidas de tasas
- Qué muestran realmente los indicadores de inflación
- El calendario de política monetaria y los límites de las orientaciones
- Por qué Shin sostiene que actuar pronto cuesta menos
- ¿Puede el auge de los semiconductores impulsar un crecimiento más amplio?
- La estimación presupuestaria no es una proyección revisada
- Riesgos en el mercado inmobiliario y la carga para los prestatarios vulnerables
- Disculpas por las advertencias sobre los ETF apalancados
- Pagos digitales, privacidad y datos faltantes sobre la IA
- La comunicación también forma parte de la evaluación de la política
- Puntos clave
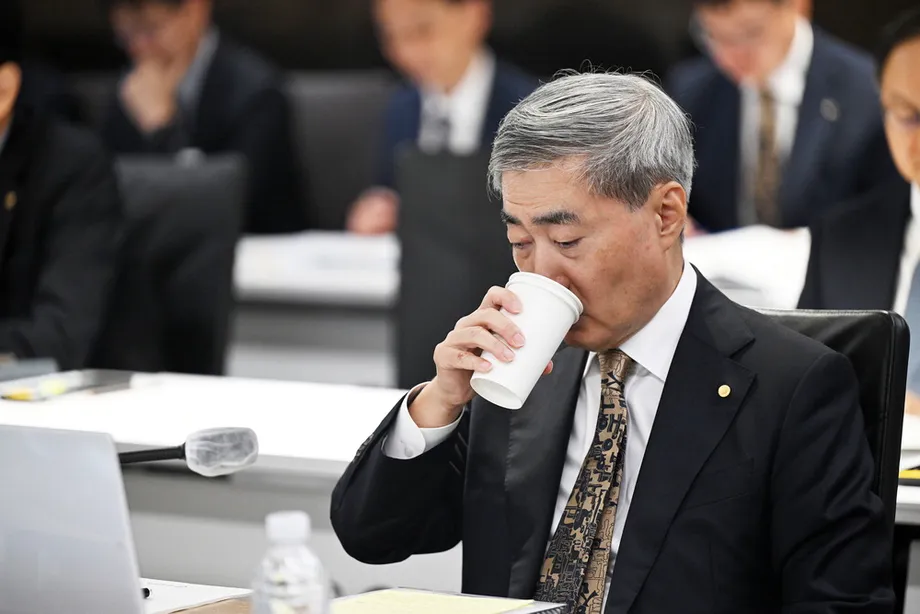
En una sesión de control parlamentario en la sede del banco central en Seúl, el 12 de octubre, Shin situó la inflación en el centro de la próxima decisión, aunque también señaló el aumento de los precios de la vivienda en los alrededores de la capital y el crecimiento de la deuda de los hogares. La inflación de los precios al consumidor fue del 2,9% en septiembre. El indicador que excluye los alimentos y la energía llegó al 2,8%, frente al 2,5% de junio.
La sesión también permitió presentar una estimación detallada del presupuesto propuesto por el Gobierno para 2027: un aumento adicional de 0,5 puntos porcentuales en el crecimiento económico y de 0,06 puntos porcentuales en la inflación. Estos cálculos son independientes de las proyecciones oficiales del banco, una distinción importante para evaluar si el gasto público y la política monetaria restrictiva se contrarrestan entre sí.
En respuesta a preguntas sobre las perspectivas de la política monetaria, Shin explicó cómo abordaría el banco nuevas subidas:
«Tenemos previsto decidir el momento y el ritmo de las subidas adicionales mientras seguimos de cerca la inflación, la evolución económica y las condiciones de estabilidad financiera».
No se comprometió a subir las tasas en octubre o noviembre, ni a aplicar un aumento mayor, de 0,50 puntos porcentuales. Su mensaje fue más acotado: la política sigue orientada a un posible endurecimiento adicional, pero la próxima decisión dependerá de la información económica que se evalúe en la reunión.
Qué muestran realmente los indicadores de inflación
Las cifras de inflación de septiembre describen distintos aspectos de una misma evolución de los precios. La inflación de los precios al consumidor, del 2,9%, abarca la amplia cesta de compras de los hogares. La inflación que excluye los alimentos y la energía fue del 2,8%, mientras que otro indicador subyacente, que excluye los productos agrícolas y petrolíferos, subió un 2,7%. Se trata de índices distintos, no de estimaciones contradictorias de un mismo indicador.
En septiembre, el indicador que excluye los alimentos y la energía superó en 0,8 puntos porcentuales el objetivo del banco, frente a una diferencia de 0,5 puntos porcentuales en junio. Esa brecha creciente ayuda a explicar por qué Shin se centra en contener la inflación subyacente antes de que se extienda aún más.
El banco prevé que la inflación de los precios al consumidor promedie el 2,7% en 2026 y el 2,3% en 2027. También espera que la inflación se sitúe en torno al 3% en octubre. Aunque la inflación de los precios al consumidor de septiembre y el índice que excluye los productos agrícolas y petrolíferos fueron inferiores a los de agosto, el banco advirtió que las comparaciones con los precios del año pasado podrían ocultar presiones persistentes.
Estas comparaciones se conocen como efectos de base. La tasa de inflación anual depende en parte de lo altos o bajos que fueran los precios un año antes, por lo que una cifra anual más baja no significa necesariamente que las presiones actuales sobre los precios hayan disminuido en la misma medida.
Shin reconoció que los precios del petróleo y el traslado de los mayores costos a los precios de venta tuvieron un papel importante desde la primavera hasta el verano. El banco también vinculó la inflación subyacente reciente con interrupciones del suministro relacionadas con la prolongada crisis en Oriente Medio. Ahora le preocupa que la mejora de los ingresos y el consumo añadan presión de la demanda a esos costos ya existentes.
El calendario de política monetaria y los límites de las orientaciones
La secuencia de decisiones muestra por qué la reunión de octubre es importante. Ya se han aplicado dos subidas de las tasas de interés, mientras que las proyecciones condicionales del banco apuntan a la posibilidad de nuevos aumentos:
- Julio de 2026: La tasa de referencia subió del 2,50% al 2,75%.
- Agosto de 2026: Una segunda subida llevó la tasa al 3,00%.
- Septiembre de 2026: La Reserva Federal de Estados Unidos elevó su rango de tasas de referencia en 0,25 puntos porcentuales, hasta situarlo entre el 3,75% y el 4,00%.
- 12 de octubre de 2026: Shin dijo a los legisladores que la inflación sería el factor más importante en la próxima decisión.
- 22 de octubre de 2026: El Banco de Corea celebrará su próxima reunión de política monetaria.
- 26 de noviembre de 2026: Está prevista otra reunión para decidir la política monetaria.
Tras la reunión de agosto, el banco dio a conocer 21 proyecciones condicionales de la tasa de referencia para seis meses después. Diez apuntaban al 3,25%, seis al 3,50% y cinco al 3,00%. La mediana fue del 3,25%, y 16 de las 21 proyecciones superaban la tasa actual.
Esas proyecciones no son promesas ni votos para la reunión de octubre. Shin dijo que desde agosto se había recibido nueva información económica, que se explicaría con más detalle en la próxima reunión de política monetaria.
Por qué Shin sostiene que actuar pronto cuesta menos
Shin defendió las subidas de julio y agosto como una forma de ganar tiempo antes de que resultara más difícil gestionar las condiciones financieras. Dijo que actuar antes de la subida de septiembre de la Reserva Federal ayudó a las autoridades a responder a las fluctuaciones del mercado y redujo el riesgo de tener que elevar las tasas más adelante para defenderse de las presiones.
Durante la sesión de control parlamentario, el gobernador describió el momento en que el banco cambió el rumbo de su política:
«Orientamos nuestra política monetaria hacia un aumento de las tasas de interés un poco antes que otros grandes países».
Añadió:
«Creo que hemos ganado algo de tiempo».
Shin atribuyó a las subidas parte de la estabilización del tipo de cambio. Un won más fuerte puede reducir el costo interno de los productos importados, incluida la energía, y aliviar la presión sobre el poder adquisitivo de los hogares. También dijo que los rendimientos de los bonos del Gobierno surcoreano se habían mantenido relativamente estables durante las dos o tres semanas anteriores y que la reducción de las emisiones de bonos públicos previstas había contribuido a calmar las condiciones.
Los informes difieren sobre el carácter inusual de las subidas consecutivas. Una versión cita a Shin describiéndolas como algo sin precedentes, mientras que otra las identifica como las primeras subidas consecutivas desde enero de 2023. Las fechas y la magnitud de los aumentos de julio y agosto coinciden en ambas versiones, pero no la descripción histórica más amplia.
El argumento del gobernador no elimina el costo inmediato para quienes tienen préstamos. Se refiere al costo de actuar ahora en comparación con esperar hasta que una inflación más alta o las presiones del mercado hagan necesario tomar medidas más contundentes.
¿Puede el auge de los semiconductores impulsar un crecimiento más amplio?
El Banco de Corea prevé un crecimiento económico del 3,3% en 2026 y del 2,9% en 2027. En su informe a la Asamblea Nacional, señaló que las sólidas exportaciones de semiconductores estaban mejorando los ingresos y que se esperaba que sus beneficios se extendieran a la demanda interna, incluido el gasto de los consumidores.
Esta expectativa es central en el debate sobre las tasas. Los legisladores preguntaron si subirlas en respuesta a un crecimiento concentrado en los semiconductores podría debilitar otros sectores. Shin respondió que la política monetaria debe atender a la economía en su conjunto y sostuvo que la mejora de los ingresos podría extenderse más allá del sector de los chips.
El banco citó un crecimiento de los ingresos internos brutos del 13,2% en el primer trimestre y del 15,7% en el segundo, frente al 3,5% del cuarto trimestre de 2025. Los ingresos internos brutos miden los ingresos generados por la actividad económica y pueden ayudar a mostrar cómo los cambios en las condiciones comerciales afectan al poder adquisitivo.
Shin también citó otra cifra: el PIB nominal aumentó un 26,4% interanual en el segundo trimestre. El PIB nominal incluye los cambios en los precios, por lo que esa cifra no debe interpretarse como un aumento del 26,4% en el volumen de producción ni compararse directamente con la proyección anual de crecimiento del banco.
El banco está recalculando la brecha del PIB, es decir, la diferencia entre la producción real y la capacidad de producción sostenible estimada de la economía. Shin dijo que esta brecha se acercaba al umbral entre valores negativos y positivos. Una brecha positiva puede indicar una mayor presión de la demanda sobre los precios, pero no proporcionó una cifra revisada ni una fecha para ese cambio.
La estimación presupuestaria no es una proyección revisada
El presupuesto del Gobierno propuesto para 2027 asciende a 820,9 billones de wones, un aumento de 93 billones, o del 12,8%. Los legisladores del Partido del Poder Popular Lee Jong-wook y Park Soo-young preguntaron si ampliar el gasto público mientras el banco central sube las tasas podría reducir la eficacia de la política y aumentar las dificultades económicas.
Shin reconoció que la expansión fiscal podría añadir presión a la demanda y a los precios a corto plazo. Sin embargo, estimó que el efecto adicional sobre la inflación sería de 0,06 puntos porcentuales, junto con una contribución de 0,5 puntos porcentuales al crecimiento del PIB.
El departamento de investigación del banco elaboró esas estimaciones con su modelo macroeconómico BOK20. El cálculo supuso una combinación de consumo e inversión públicos y transferencias basada en la experiencia pasada. Por tanto, los cambios al presupuesto durante el debate parlamentario podrían modificar el resultado.
Si se añadieran mecánicamente los efectos estimados a las perspectivas publicadas por el banco en agosto, el crecimiento de 2027 sería del 3,4%, en lugar del 2,9%, y la inflación sería del 2,36%, en lugar del 2,3%. Esos totales son ejemplos aritméticos, no nuevas proyecciones oficiales. Los efectos del presupuesto no se han incorporado directamente a las perspectivas publicadas.
Al responder a la pregunta de si la expansión fiscal y el endurecimiento monetario se contrarrestaban, Shin dijo que el banco estaba poniendo a prueba esa hipótesis:
«Estamos verificando con modelos si realmente se produce una falta de coordinación».
También distinguió entre el gasto que aumenta la demanda de inmediato y la inversión que eleva la capacidad productiva de la economía con el tiempo. Según dijo, las transferencias tienen un multiplicador fiscal relativamente bajo. El multiplicador describe cuánto aumenta adicionalmente el PIB como resultado de un incremento del gasto público; depende del tipo de gasto y del uso que los beneficiarios den al dinero.
Riesgos en el mercado inmobiliario y la carga para los prestatarios vulnerables
La inflación no es la única preocupación del banco. Shin señaló el aumento de los precios de la vivienda en el área metropolitana de Seúl y el crecimiento de la deuda de los hogares como fuentes persistentes de desequilibrio financiero. Dijo que las decisiones de política monetaria deben tener en cuenta esos riesgos, además de los precios y la actividad económica.
El banco describió el sistema financiero como ampliamente estable, respaldado por la resiliencia de las instituciones financieras y la capacidad del país para cumplir sus obligaciones de pago externas. Aun así, reconoció que podía haber dificultades entre los prestatarios vulnerables y otros sectores más débiles de la economía.
El legislador del Partido Demócrata Ahn Do-geol preguntó a Shin por el costo de las tasas más altas para los hogares, las empresas y la demanda interna. Shin reconoció que los prestatarios vulnerables estaban sufriendo los efectos del endurecimiento monetario, pero también sostuvo que los hogares de bajos ingresos se ven muy afectados cuando suben los precios.
Su respuesta apuntó a la asistencia pública focalizada, en lugar de considerar la inflación o el costo de la deuda como la única preocupación. Dijo que el banco y el Gobierno debían colaborar en otras medidas de apoyo para los grupos afectados.
El banco también ha tratado sus préstamos de apoyo de forma distinta a la tasa de referencia. Cuando subió la tasa de política monetaria en agosto, mantuvo en el 1,25% la tasa de su programa de préstamos de apoyo y ofreció asistencia especial a pequeñas y medianas empresas de las zonas afectadas por las inundaciones. Prevé introducir cambios para mejorar el apoyo a las empresas de las regiones con acceso limitado al financiamiento y adaptar mejor el programa a las condiciones económicas.
Disculpas por las advertencias sobre los ETF apalancados
La sesión de control puso al descubierto una deficiencia aparte en la comunicación del banco sobre los riesgos de inversión. En respuesta al legislador del Partido Demócrata Jung Sung-ho, Shin se disculpó por las advertencias insuficientes en torno a la introducción de fondos cotizados en bolsa apalancados vinculados a acciones individuales.
Al explicar el papel del banco en las advertencias al público, Shin dijo:
«Pido disculpas al público por no haber emitido advertencias suficientes sobre los ETF apalancados vinculados a una sola acción».
Estos fondos buscan replicar el doble del rendimiento de una acción determinada, como las de Samsung Electronics o SK Hynix. La exposición a una sola empresa hace que las fluctuaciones de su cotización sean especialmente importantes, y el apalancamiento amplifica tanto las pérdidas como las ganancias. Por tanto, una caída de la acción subyacente puede provocar una pérdida cercana al doble de ese movimiento durante el periodo de seguimiento del fondo.
Shin dijo que, en el momento de una rueda de prensa a finales de mayo, el banco no había comprendido plenamente la volatilidad del mercado bursátil nacional y del sector de los semiconductores de memoria. Había hablado en términos generales sobre pedir dinero prestado para invertir en acciones, pero reconoció que las advertencias fueron insuficientes.
En su Informe de Estabilidad Financiera de junio, el banco había considerado que esos productos podían ayudar a evitar que el dinero destinado a inversiones nacionales saliera al extranjero y atraer inversión extranjera. Shin dijo que esa evaluación no era adecuada para las circunstancias de ese momento. La disculpa distingue los posibles beneficios para los flujos de inversión de los riesgos para los inversionistas, que la evaluación anterior no comunicó de manera suficiente.
Pagos digitales, privacidad y datos faltantes sobre la IA
Los legisladores también examinaron el Proyecto Hangang, el programa piloto de moneda digital del banco. El legislador del Nuevo Partido Reformista Lee Jun-seok preguntó si equivalía a introducir una moneda digital de banco central para particulares y si la gestión de las transacciones podía poner en riesgo la privacidad personal.
Shin dijo que desde 2023 el banco no evaluaba una moneda digital de banco central para el público general. Describió el Proyecto Hangang, en cambio, como la conversión de la estructura monetaria existente a un formato digital, centrado en una moneda digital institucional. Los bancos comerciales seguirían atendiendo a los clientes, mientras que el banco central se encargaría de las liquidaciones entre bancos.
Con esa estructura, cada banco gestiona la información de sus clientes. Shin sostuvo que el sistema no permite al banco central vigilar los datos personales y afirmó que el proyecto incluye múltiples medidas de seguridad contra la piratería informática, incluidas amenazas relacionadas con la inteligencia artificial. Fueron garantías del gobernador, no conclusiones de una evaluación de seguridad independiente.
El banco está impulsando una segunda fase de transacciones reales en el marco del Proyecto Hangang y un programa piloto para ejecutar pagos de la tesorería pública. Por separado, desde julio el mercado de divisas opera las 24 horas. Una red internacional de pagos en wones comenzó sus operaciones piloto en septiembre y tiene previsto funcionar plenamente en enero de 2027.
La sesión también puso de manifiesto una carencia en las estadísticas económicas. Corea del Sur registró un déficit de 6.400 millones de dólares en servicios de propiedad intelectual durante el primer semestre del año, incluidos 8.900 millones de dólares en pagos por derechos de autor de software. Las suscripciones extranjeras a servicios de inteligencia artificial se incluyen en los pagos por software, pero actualmente el banco no puede separarlas. Por tanto, la cifra de 8.900 millones de dólares no puede considerarse exclusivamente gasto en suscripciones a servicios de inteligencia artificial.
La comunicación también forma parte de la evaluación de la política
Otra disputa se refirió a la eliminación de una clasificación internacional de la publicación del banco sobre las reservas de divisas a finales de agosto de 2026, difundida el 3 de septiembre. Shin dijo que se había explicado la decisión a los periodistas con antelación, mientras que la versión del comunicado señala que no se informó por separado y de antemano del cambio ni de sus motivos.
Shin reconoció que la comunicación había sido insuficiente sobre la utilidad de esa clasificación para evaluar la solidez financiera externa y dijo que el banco corregiría el problema. Junto con la disculpa por los ETF, la disputa muestra que la sesión examinó tanto las evaluaciones del banco como la forma en que las comunica.
La próxima prueba concreta será el 22 de octubre. Shin dijo que entonces el banco explicaría la nueva información recibida desde agosto. Durante la sesión parlamentaria no se anunció ninguna decisión sobre una nueva subida de las tasas, su magnitud o la revisión de la brecha del PIB. Los cambios que introduzca el Parlamento en el presupuesto propuesto también podrían modificar los efectos estimados sobre el crecimiento y la inflación.
Puntos clave
- La tasa de referencia es del 3%, tras las subidas de 0,25 puntos porcentuales aplicadas en julio y agosto.
- La inflación de los precios al consumidor fue del 2,9% en septiembre; la inflación que excluye los alimentos y la energía fue del 2,8%, por encima del objetivo del 2%.
- Las próximas reuniones de política monetaria serán el 22 de octubre y el 26 de noviembre de 2026.
- El banco prevé un crecimiento del 3,3% en 2026 y del 2,9% en 2027.
- El presupuesto propuesto para 2027 podría sumar 0,5 puntos porcentuales al crecimiento y 0,06 puntos porcentuales a la inflación, pero esas estimaciones no son nuevas proyecciones oficiales.
- Shin señaló los precios de la vivienda en el área de Seúl y la deuda de los hogares como riesgos para la estabilidad financiera.
- Se disculpó por las advertencias insuficientes sobre los ETF apalancados vinculados a acciones individuales.
- Está previsto que la red internacional de pagos en wones funcione plenamente en enero de 2027.