Un ciclo sólido de semiconductores coincide con una tendencia de crecimiento más débil
Corea del Sur podría acercarse al estancamiento económico en torno a 2029 o 2030 si continúa el descenso de su crecimiento durante décadas, advirtieron economistas en un foro sobre políticas celebrado en Seúl. Sin embargo, esa advertencia se adelanta considerablemente a la previsión de referencia publicada por el Instituto de Desarrollo de Corea (KDI), que sitúa el crecimiento potencial en torno al 1% en 2030 y prevé una contracción a finales de la década de 2040.
Contenido
- Un ciclo sólido de semiconductores coincide con una tendencia de crecimiento más débil
- Por qué difieren las previsiones de contracción
- La productividad explica la mayor parte de la desaceleración inicial
- Los beneficios de los chips pueden ocultar la debilidad de otros sectores
- La demanda de IA y la competencia de China plantean riesgos distintos
- La reducción de la fuerza laboral agrava el problema
- La reforma educativa busca fomentar las ideas, no una mayor imitación
- Apoyo gubernamental sin protección permanente
- Las decisiones de política pueden cambiar el resultado, no la tendencia demográfica
- Puntos clave
La diferencia es importante. El auge de los semiconductores está impulsando las exportaciones y los beneficios empresariales en 2026, y, según una de las intervenciones en el foro, se prevé que el crecimiento económico anual supere el 3%. Sin embargo, ni un año sólido ni una extrapolación de la debilidad pasada permiten establecer cuándo empezará a contraerse la economía.
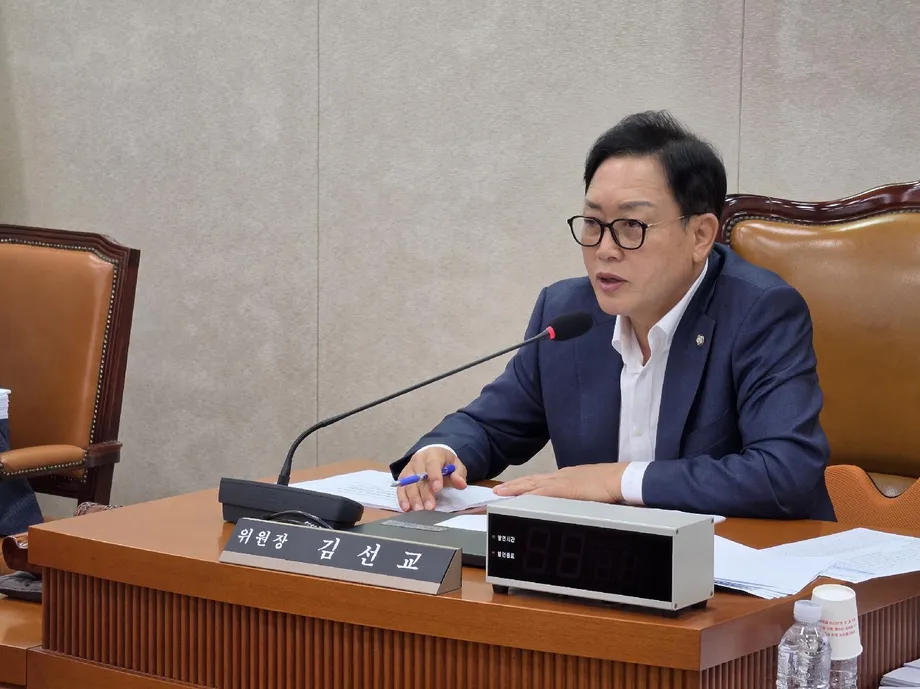
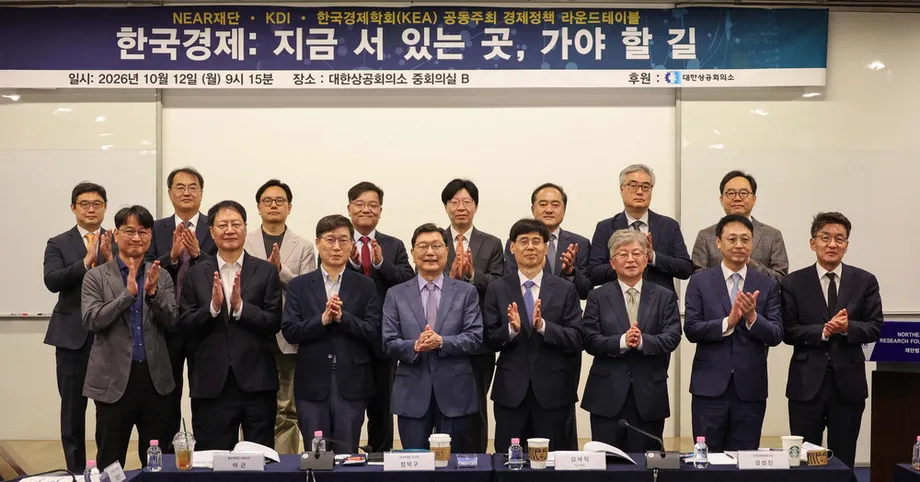
La Fundación NEAR, el KDI y la Asociación Económica de Corea celebraron la mesa redonda el día 12 en la Cámara de Comercio e Industria de Corea, en el distrito de Jung, en Seúl. La principal preocupación era que los avances derivados de los chips de inteligencia artificial (IA) estén ocultando un crecimiento más lento de la productividad en gran parte de la economía. Los participantes sostuvieron que la educación, la política industrial y la expansión de la IA deben formar parte de una estrategia común de crecimiento, en lugar de ser iniciativas separadas.
Kim Mi-ru, directora del departamento de investigación de políticas macroeconómicas y financieras del KDI, describió un descenso de alrededor de un punto porcentual cada cinco años en la tendencia de crecimiento real a largo plazo durante las últimas tres décadas. Si esa trayectoria continúa, advirtió, el crecimiento podría acercarse al estancamiento en torno a 2029 o 2030, seguido de una contracción.
Se trata de una advertencia condicionada, no de una previsión consensuada. La pregunta más útil es qué determina esos resultados: cuánto puede producir Corea con sus trabajadores y sus inversiones a medida que envejece la población, y si el éxito de la industria de los chips se extiende a otras empresas.
Por qué difieren las previsiones de contracción
El informe del KDI sobre crecimiento potencial, publicado el 8 de mayo de 2025, prevé un deterioro más lento que el advertido en el foro. Su escenario de referencia sitúa el crecimiento potencial en torno al 1,8% en 2025, cerca del 1% en 2030 y alrededor de cero durante la década de 2040. La producción empezaría a caer ligeramente a finales de la década de 2040.
El crecimiento potencial es el ritmo que una economía puede mantener utilizando su mano de obra, su capital y su capacidad productiva sin generar presiones inflacionarias persistentes. El crecimiento real puede superarlo durante un auge de las exportaciones o situarse por debajo en una recesión. Por tanto, el aumento trimestral del PIB, una previsión de crecimiento anual y una estimación de crecimiento potencial a largo plazo miden cosas distintas.
También difieren las informaciones sobre las declaraciones de Kim en el foro. Una sitúa el estancamiento próximo en torno a 2029 o 2030; otra describe una entrada en el rango del 0% en 2026 y una posible contracción en torno a 2030. Ninguna de las dos indica que el KDI haya sustituido su modelo publicado por una nueva previsión oficial.
Las principales fechas y proyecciones son las siguientes:
- 5 de agosto de 2013: La Oficina de Presupuesto de la Asamblea Nacional publicó un estudio que documentó una desaceleración del crecimiento de la productividad.
- 8 de mayo de 2025: El KDI publicó sus escenarios de crecimiento potencial, que sitúan la contracción de referencia a finales de la década de 2040.
- 2026: Los participantes en el foro advirtieron que el auge de los semiconductores ocultaba una debilidad industrial más amplia.
- 2029 a 2030: La advertencia de Kim sobre la tendencia sitúa la economía cerca del estancamiento si continúa el descenso histórico.
- Principios y finales de la década de 2040: Los escenarios pesimista y de referencia del KDI sitúan respectivamente el inicio de la contracción en estos periodos.
Las estimaciones de la OCDE citadas en otra información sitúan el crecimiento potencial en el 1,92% en 2025, el 1,71% en 2026 y el 1,57% en 2027. La tasa prevista para el cuarto trimestre de 2027 es del 1,52%. Estas cifras apuntan a un debilitamiento continuo, pero no a una contracción en torno a 2030.
La productividad explica la mayor parte de la desaceleración inicial
El crecimiento anual promedio de Corea cayó del 4,7% entre 2001 y 2010 al 3,1% entre 2011 y 2019. El KDI calcula que la desaceleración del crecimiento de la productividad total de los factores explica el 66,9% de ese descenso de 1,6 puntos porcentuales. Esto equivale a unos 1,07 puntos porcentuales, por lo que la productividad es el principal factor identificado.
La productividad total de los factores mide la eficacia con la que una economía convierte los insumos en producción, más allá de añadir simplemente trabajadores o equipos. La mejora tecnológica, mayores competencias, una mejor organización y una asignación más eficiente de los recursos pueden elevarla. Es una medida calculada, no un recuento directo de inventos.
El KDI constata que la desaceleración continuó en el periodo más reciente. Al comparar 2011-2019 con el periodo parcialmente coincidente de 2015-2024, el crecimiento cayó otros 0,6 puntos porcentuales, al debilitarse tanto las ganancias de productividad como el crecimiento de los insumos laborales.
La Oficina de Presupuesto de la Asamblea Nacional ya había identificado un problema relacionado mucho antes. Su análisis de productividad de 2013 estimó que el crecimiento de la productividad en la economía de mercado, excluidas actividades públicas como la administración y la defensa, se desaceleró del 2,2% en la década de 1980 al 1,3% en la de 2000. El crecimiento de la productividad manufacturera cayó al 0,5% en la década de 2000, mientras que el de los servicios de mercado bajó del 0,8% en la década de 1990 al 0,1% en la de 2000.
Estas estimaciones históricas no deben enlazarse directamente con las series más recientes del KDI. La propia Oficina de Presupuesto documentó discrepancias entre investigadores derivadas de diferencias en la cobertura laboral, la medición del capital y los supuestos económicos. La conclusión coherente es la tendencia a la baja, no la existencia de una única serie de datos ininterrumpida.
Los beneficios de los chips pueden ocultar la debilidad de otros sectores
Las cifras presentadas por Kwon Nam-hoon, presidente del Instituto de Economía Industrial y Comercio de Corea, muestran la fuerte influencia de los semiconductores en el panorama industrial. Según lo informado, entre enero y agosto las exportaciones totales aumentaron un 52,8% interanual. Las exportaciones de semiconductores subieron un 169,6%, mientras que las exportaciones excluidos los semiconductores crecieron un 18%.
Por tanto, las exportaciones no relacionadas con los chips crecieron durante ese periodo, no se contrajeron. La advertencia se refiere a su fortaleza relativa y a la tendencia de más largo plazo: se señaló que las exportaciones ajenas a los semiconductores y los automóviles se han mantenido prácticamente estancadas durante unos 15 años. Esa medida excluye dos industrias, mientras que la cifra del 18% solo excluye los chips.
La comparación de los beneficios es más marcada. Se informó de que el margen de beneficio operativo de la industria manufacturera fue del 24% en el segundo trimestre, pero de solo el 7,2% al excluir a Samsung Electronics y SK Hynix. La diferencia es de 16,8 puntos porcentuales; el margen general es más de tres veces superior al margen sin esas dos empresas. Se trata de una exclusión de empresas, no de una medida precisa de todos los negocios de semiconductores.
Kwon advirtió que el auge podría ocultar problemas de competitividad industrial. Propuso estabilizar las cadenas de suministro, responder a las circunstancias de cada industria y ampliar las redes de proveedores y empresas relacionadas en torno a las principales industrias.
Los datos del primer trimestre citados por separado por el Banco de Corea muestran que el PIB aumentó un 1,7% respecto al trimestre anterior y las exportaciones crecieron un 5,1%, impulsadas por productos de tecnologías de la información, incluidos los chips. Estas cifras trimestrales y las cifras del foro correspondientes al periodo de enero a agosto y al segundo trimestre cubren distintos periodos de referencia y no deben tratarse como una única instantánea sincronizada.
La demanda de IA y la competencia de China plantean riesgos distintos
La preocupación por los semiconductores no es que la fortaleza de la demanda sea indeseable, sino que un cambio de tendencia podría dejar al descubierto las dificultades de industrias que ya tienen problemas para competir. Yang Jun-seok, profesor de Economía de la Universidad Católica de Corea, advirtió que una menor demanda mundial de chips debido a las preocupaciones por una burbuja de la IA podría transmitir un impacto al conjunto de la economía.
Kim Dong-won, exprofesor visitante de la Universidad de Corea, se refirió a una previsión de ajuste de la inversión estadounidense en IA en 2028. Advirtió que las industrias que utilizan tecnologías de nivel intermedio o bajo, responsables del 42% de los empleos manufactureros, podrían ser especialmente vulnerables si termina el auge de los semiconductores. La fecha corresponde a una previsión que citó, no a un acontecimiento programado ni a un punto de inflexión confirmado.
La competencia con China supone una presión diferente. El análisis industrial presentado en el foro describió un empeoramiento de los déficits comerciales bilaterales en computadoras, equipos eléctricos industriales y materiales químicos de precisión en comparación con una década atrás. Se señaló que las baterías, los materiales, otros productos de acero, los automóviles y los productos farmacéuticos también habían pasado a registrar déficits.
Ji Man-soo, investigador principal del Instituto de Finanzas de Corea, pidió políticas para apoyar a las empresas de mayor tamaño de los sectores de materiales, componentes y equipos, que afrontan la competencia de precios bajos de China. Chung Duck-koo, presidente de la Fundación NEAR, sostuvo que los cambios geopolíticos obligan a Corea a reconsiderar su posición en las redes internacionales de producción y a responder a la expansión de la capacidad manufacturera de China.
Kim Dae-jong, profesor de Administración de Empresas en la Universidad Sejong, también mencionó los conflictos laborales en Samsung Electronics como un posible riesgo para la producción. Defendió el apoyo a los sectores del acero y la petroquímica, además de la defensa y la IA, en lugar de permitir que el crecimiento nacional dependa tanto de una sola industria.
La reducción de la fuerza laboral agrava el problema
Los supuestos demográficos del KDI muestran por qué es cada vez más urgente mejorar la productividad. La población de entre 15 y 64 años alcanzó un máximo de 37,63 millones en 2019. Se prevé que disminuya en unos 3,2 millones entre 2021 y 2030, otros 5,1 millones entre 2031 y 2040 y 4,6 millones entre 2041 y 2050.
Esas tres reducciones previstas suman 12,9 millones de personas. Se espera que la proporción de población en edad de trabajar baje del 69,5% en 2025 al 51,9% en 2050. Durante el mismo periodo, la proporción de personas de 65 años o más subirá del 20,3% al 40,1%, casi el doble.
La estructura por edades influye tanto en el empleo como en el número de habitantes. El KDI señala que la participación laboral ronda el 80% entre las personas de 30 a 59 años, pero es inferior al 50% entre las de 60 años o más. En su modelo de referencia, la contribución del trabajo al crecimiento se vuelve negativa en torno a 2030.
Una productividad más baja y menos trabajadores también pueden reducir la rentabilidad prevista de las inversiones y debilitar el crecimiento de la inversión de capital. Por ello, el KDI recomienda medidas para apoyar el empleo de las mujeres durante el parto y la crianza, ampliar las oportunidades laborales para las personas mayores y facilitar la incorporación de más trabajadores extranjeros al mercado laboral.
El debate coincide con la propuesta de una semana laboral más corta, que preveía reducir la semana estándar de 40 a 36 horas sin bajar los salarios. Cifras anteriores situaban la producción coreana por hora en 54,64 dólares en 2023, frente a 97,05 dólares en Estados Unidos. El efecto de la propuesta depende en parte de que las empresas puedan aumentar suficientemente la producción por hora para compensar la reducción de la jornada. La información disponible no establece cuál es la situación actual del proyecto legislativo.
La reforma educativa busca fomentar las ideas, no una mayor imitación
Kim Se-jick, presidente del KDI, sostuvo que el éxito anterior de Corea en la asimilación de conocimientos existentes ya no ofrece las mismas oportunidades de crecimiento. Durante las décadas de 1960 a 1980, afirmó, la acumulación de competencias orientadas a la imitación sostuvo un crecimiento a largo plazo superior al 8%. El valor de ese enfoque disminuyó rápidamente a partir de la década de 1990, a medida que se reducía la brecha tecnológica con las economías avanzadas.
En el foro, Kim vinculó la política de crecimiento con la educación y los incentivos para el pensamiento original:
«En la era de la IA, la capacidad de pensar es fundamental para revertir el descenso del crecimiento a largo plazo».
Propuso sistemas educativos y de selección que desarrollen la creatividad, incluidas clases centradas en crear problemas abiertos y pruebas de acceso a la universidad que den mayor peso a la capacidad creativa. El objetivo es generar nuevos conocimientos, en lugar de depender principalmente del aprendizaje de lo que otros ya han desarrollado.
Un Sistema Nacional de Registro de Ideas propuesto permitiría registrar ideas, proteger derechos y recompensar a sus creadores. Según la propuesta descrita en el foro, el Gobierno podría adquirir ideas de valor público. Cho Deok-sang, investigador del KDI, sostuvo que las buenas ideas pueden generar beneficios más allá de sus creadores, por lo que incluso un número reducido de ideas exitosas podría producir rendimientos sustanciales.
Kim Jae-jun, profesor emérito de la Universidad Kookmin, se centró en cómo se evalúan las ideas prometedoras. Propuso conservar registros de las propuestas rechazadas, volver a evaluarlas y hacer un seguimiento del historial de los evaluadores. Estas siguen siendo propuestas de política pública. No se especificaron plazos de aplicación, planes de financiación ni un marco detallado de derechos.
Apoyo gubernamental sin protección permanente
Kang Sung-jin, presidente de la Asociación Económica de Corea y profesor de Economía en la Universidad de Corea, sostuvo que el papel del Gobierno debería cambiar a medida que aumentan las capacidades tecnológicas y de inversión de las empresas privadas. Las empresas deberían liderar la inversión, el desarrollo tecnológico y la comercialización, mientras que el Gobierno apoyaría la investigación básica, las competencias y las infraestructuras cuando la inversión privada sea insuficiente.
Su propuesta contempla que el sector público comparta inicialmente los riesgos de las tecnologías inciertas, pero pide objetivos definidos y criterios de desempeño para evitar que el apoyo se convierta en una protección permanente para determinadas empresas. Esto difiere de un modelo en el que el Gobierno selecciona directamente las industrias y dirige la asignación de recursos.
Lee Young, director del Instituto de Finanzas Públicas de Corea, sostuvo que el Gobierno debería centrarse en las bases de la innovación y en una regulación más racional. Kim So-young, profesor de la Universidad Nacional de Seúl, advirtió contra una dirección gubernamental excesiva de la asignación distributiva de recursos en una economía de mercado madura.
La exposición de los trabajadores a los cambios forma parte del mismo debate. Chung Chul, presidente del Instituto de Investigación Económica de Corea, advirtió que la resistencia a la adopción tecnológica y a las reformas podría aumentar si los trabajadores soportan una parte desproporcionada de los costos. Defendió tanto una mayor flexibilidad del mercado laboral como redes de protección del empleo más sólidas.
El estudio anterior de la Oficina de Presupuesto añade una advertencia sobre la escala industrial. Estimó que los rendimientos de escala en la economía de mercado aumentaron de 0,66 en la década de 1980 a 1,16 a partir de la década de 1990, mientras que el progreso tecnológico estimado se desaceleró del 4% al 1%. Un valor superior a uno significa que la producción puede crecer proporcionalmente más rápido que los insumos a medida que se expande la producción. La oficina recomendó estructuras de cooperación para los servicios y redes compartidas de investigación y acceso a los mercados para las empresas más pequeñas, teniendo en cuenta al mismo tiempo los efectos sobre los ingresos.
Las decisiones de política pueden cambiar el resultado, no la tendencia demográfica
El KDI modela tres supuestos de crecimiento anual de la productividad: 0,6% en el escenario de referencia, 0,9% en uno optimista y 0,3% en uno pesimista. El escenario optimista presupone avances en el desarrollo y la adopción de la IA, junto con reformas económicas. El pesimista supone que los conflictos comerciales limitan la especialización internacional y la difusión de tecnología, mientras las reformas se estancan.
Las diferencias son importantes. El escenario optimista aún permite un crecimiento moderado en 2050; el pesimista adelanta la contracción a principios de la década de 2040. Con los precios y los tipos de cambio fijados en los niveles de 2024, el PIB por persona previsto para 2050 es de unos 53.000, 48.000 y 44.000 dólares, respectivamente. Son estimaciones de escenarios, no previsiones de los ingresos futuros en dólares con los tipos de cambio vigentes.
El KDI también advierte contra considerar la debilidad estructural únicamente como una desaceleración temporal. Señala que el déficit fiscal gestionado promedió el 1,4% del PIB entre 2011 y 2019, pero se mantuvo en torno al 4% después de la crisis de la pandemia. La aplicación reiterada de estímulos podría debilitar las finanzas públicas sin restablecer la capacidad productiva. Un crecimiento más lento también puede reducir la tasa de interés compatible con una actividad estable, dejando menos margen para recortar las tasas durante las recesiones.
El ministro de Finanzas, Koo Yun-cheol, y el gobernador del Banco de Corea, Shin Hyun-song, han pedido reformas estructurales y una coordinación más estrecha de las políticas. El presidente Lee Jae Myung señaló la regulación, las finanzas, los servicios públicos, las pensiones, la educación y el trabajo como ámbitos de reforma. La información sobre el foro no proporciona un calendario vinculante para adoptar sus propuestas. La próxima prueba será comprobar si estos compromisos generales se traducen en cambios de productividad y participación más allá del sector de los semiconductores.
Puntos clave
- Una advertencia formulada en un foro sitúa un posible estancamiento en torno a 2029 o 2030, antes de lo previsto en el escenario de referencia publicado por el KDI.
- El KDI prevé un crecimiento potencial cercano al 1% en 2030 y una contracción de referencia a finales de la década de 2040.
- La desaceleración de las ganancias de productividad explica el 66,9% del descenso del crecimiento entre 2001-2010 y 2011-2019.
- El margen de beneficio manufacturero informado baja del 24% al 7,2% al excluir a Samsung Electronics y SK Hynix.
- El KDI prevé que la proporción de población en edad de trabajar caiga al 51,9% para 2050, mientras las personas de 65 años o más representarán el 40,1%.
- Entre las propuestas figuran una educación que fomente la creatividad, incentivos para las ideas, redes industriales más sólidas y una mayor participación laboral.
- La propuesta de un sistema de registro de ideas y las demás recomendaciones del foro no tienen un calendario de aplicación especificado.